


صحفي من وكالة 21st Century Economic Herald لو يو تشي
سوق شرائح المعالجات CPU الساخن يشعل موجة جديدة من الاهتزازات.
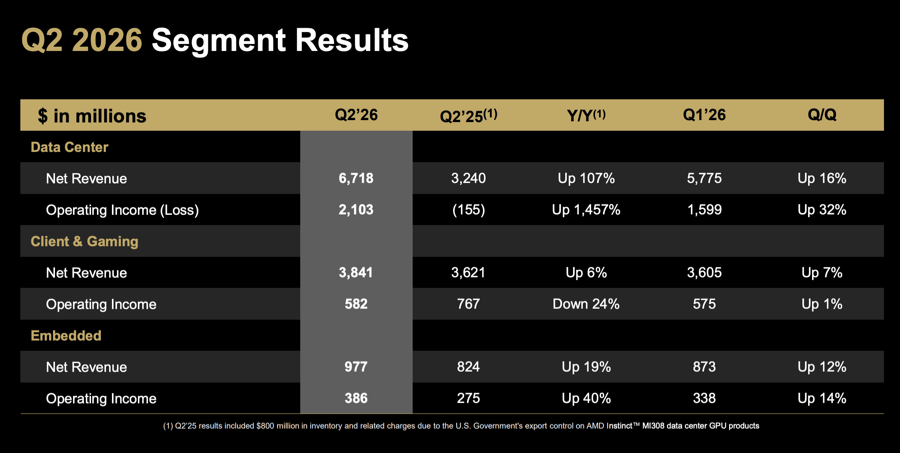
في 4 أغسطس بالتوقيت المحلي، قدمت شركة AMD تقريرًا ماليًا قوي النمو. في الربع الثاني من السنة المالية 2026، حققت الشركة إيرادات بلغت 11.5 مليار دولار، بزيادة قدرها 50% على أساس سنوي، وارتفاعًا بنسبة 13% مقارنة بالربع السابق. كما سجلت ربحيتها أعلى مستوى تاريخي. ومن بين ذلك، نمت إيرادات أعمال مراكز البيانات بأكثر من الضعف على أساس سنوي.
لكن هذا التقرير المالي لم يشعل حماس أسواق رأس المال. فقد تراجع سعر سهم AMD في تعاملات ما بعد الإغلاق بنحو 9% في وقت ما. والسبب بسيط: كان السوق يتوقع حدوث “انفجار خارق”، إلا أن الأداء الفعلي لم يرقَ إلى تقديرات بعض المؤسسات.
إن ارتفاع التوقعات يعكس تفاؤلًا عامًا لدى السوق تجاه الطلب على رقائق CPU. وبالإضافة إلى AMD، فإن الشركات الكبرى الثلاث إنتل وكوالكوم وArm التي كشفت مؤخرًا عن أدائها وتوقعاتها، كانت ترسم معًا صورة لم تكن سوق رقائق CPU شهدتها من قبل: استمرار توتر العرض والطلب، وتزايد تنوع المشهد التنافسي، وتجاوز منحنى النمو للإيقاع التقليدي منذ زمن بعيد.
وقد أكد التقرير المالي للربع من AMD مرة أخرى أن بناء البنية التحتية للذكاء الاصطناعي لا يزال في مرحلة توسع سريع.
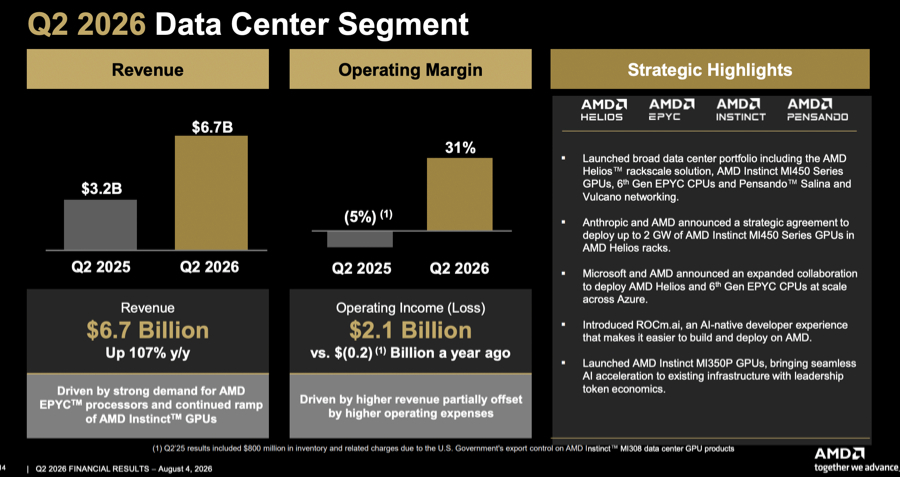
بحسب ما ذكرته سوزي فيو، رئيسة مجلس الإدارة والرئيس التنفيذي لشركة AMD، فقد أوضحت في الربع المالي الثاني أن إيرادات قطاع مراكز البيانات تضاعفت سنويًا، لتصل إلى 58% من إجمالي إيرادات الشركة، بينما كانت في الفترة نفسها من العام الماضي 42% فقط. وهذا يعكس بشكل كامل وتيرة التوسع السريع لحجم أعمال خوادم AMD ومنتجات مراكز بيانات الذكاء الاصطناعي.
وقد سردت مجموعة من البيانات لتقديم الدليل: فقد ارتفعت إيرادات قطاع مراكز البيانات سنويًا بنسبة 107% لتصل إلى 6.7 مليارات دولار، مسجلة رقمًا قياسيًا تاريخيًا. وكان جوهر نموها يتمثل في الطلب القوي على معالجات خوادم EPYC وعلى مسرّعات Instinct الخاصة بالذكاء الاصطناعي. كما حقق قطاع أعمال CPU للخوادم رقماً قياسياً جديداً في الإيرادات لخمسة أرباع متتالية. وارتفعت مبيعات قنوات الحوسبة السحابية والحلول المخصصة للشركات للتنفيذ داخل المؤسسة بنسبة تزيد عن 70% على أساس سنوي، متجاوزة توقعات الأداء التي كانت قد قدمتها الشركة للربع السابق؛ كما زادت حصتها السوقية في رقائق CPU الخوادم من فئة x86 سنويًا.
استنادًا إلى أداء الأعمال، ذكر سوزي فيو (Su Zifeng)، أن المتوقع هو أن إيرادات معالجات وحدات خوادم (CPU) في النصف الثاني من عام 2026 سترتفع بنسبة نمو سنوي تتجاوز 80%، وفي عام 2027 كله، وعلى أساس قاعدة أعلى من العام السابق، سيستمر النمو السنوي بنسبة تتجاوز 70%. وبدمج قطاعي الأعمال الرئيسيين، تتوقع الشركة أن تضاعف إيرادات قطاع مراكز البيانات في عام 2027 على أساس سنوي بما يزيد عن الضعف.
وفقًا لحسابات AMD، فإن معدل النمو السنوي المركب لسوق الحوسبة عالية الأداء وقدرة الحوسبة للذكاء الاصطناعي في السوق الإجمالية خلال السنوات القليلة القادمة سيكون حوالي 40%، وبحلول 2030 سيقترب حجم السوق الكلي من 2 تريليون دولار. وفي ظل هذا السياق، ستستمر وتيرة نمو إيرادات الشركة في التفوق على أداء الصناعة ككل.
في الواقع، لم يعد منطق النمو هذا مرتبطًا بمعايير التقييم التقليدية لبناء البنية التحتية للذكاء الاصطناعي، بل يرتبط ارتباطًا وثيقًا بانفجار الطلب على ذكاء AI القائم على العوامل (Agentic).
حلّل بارف شارما، المحلل الأول في Counterpoint Research، لصحيفة “21st Century Business Herald” أن ذكاء AI القائم على العوامل (Agentic AI) يحتاج إلى تخصيص المزيد من أنوية CPU لكل GPU من أجل أداء مهام مثل التنسيق (orchestration)، وإدارة عدة عوامل فرعية (sub-agents)، واستدعاء الأدوات. كذلك، يقوم مزودو الخدمات السحابية فائقيو الحجم (Hyperscalers) ببناء مراكز بيانات للذكاء الاصطناعي على نطاق واسع وباستمرار، مع زيادة مستمرة في الإنفاق الرأسمالي (CapEx)، ما يرفع أكثر الطلب على رقائق CPU الخاصة بالخوادم.
ويتضح ذلك أيضًا من أداء منافسي AMD من الشركات الأخرى.
في اجتماع للأداء عُقد مؤخرًا، تحدث مديرو شركة إنتل عن أن طلب سوق رقائق CPU قوي جدًا حاليًا. ووفقًا لحجم الشحنات، اقتربت نسبة CPU إلى GPU من 1:1، وقد تميل أكثر مستقبلًا إلى جانب CPU. ومن جانب نفقات رأس المال لدى الشركات المصنعة في اتجاه أسفل السلسلة (الجهات المستهلكة) والاتفاقيات طويلة الأمد الموقعة بالفعل، يمكن توقع أن هذا السوق سيحقق نموًا ملحوظًا. وقالت الشركة متابعة: “التحدي الأكبر الآن يتمثل في توسيع الإمداد لتلبية احتياجات العملاء”.
وبالتالي ليس من الصعب فهم دخول كوالكوم وArm، وهما عملاقان، إلى سوق رقائق CPU الخاصة بمراكز البيانات أيضًا.
قدمت قيادات كوالكوم تفسيرًا في اجتماع الأداء الأخير: إن أحمال عمل ذكاء AI القائم على العوامل (Agentic AI) تعمل على إعادة تشكيل اقتصاد الذكاء الاصطناعي. وإن التوليد الفعّال للرموز (Tokens) وتقليل التكلفة الإجمالية لامتلاك النظام (TCO) يعدان أمرًا بالغ الأهمية للتوسع على نطاق واسع في الذكاء الاصطناعي؛ وهذا هو أيضًا سبب اختيار الشركة للعودة إلى سوق رقائق CPU الخاصة بمراكز البيانات في هذا التوقيت.
على الرغم من أن كوالكوم ما زالت في مرحلة تخطيط المنتجات، فإنها تسرّع دخولها إلى السوق من أربعة أبعاد: أولًا، الاتصال (Connectivity)، مستفيدة من الاستحواذ السابق على Alphawave، ما يتيح لكوالكوم تعزيز قدرات الاتصال لمعالجات الإشارات الرقمية الضوئية/الكهربائية على مستوى رفوف الخوادم (rack) ومستوى مراكز البيانات. ثانيًا، الرقاقات المصممة خصيصًا؛ ويكمن جوهر هذا العمل في التصميم المتكامل “كاملة المنظومة” وفقًا لاحتياجات العملاء. ثالثًا، رقاقات تسريع الذكاء الاصطناعي؛ وفي الربع الثاني من عام 2027، ستطلق كوالكوم الجيل التالي من رقاقات تسريع الذكاء الاصطناعي، وهي أول مُسرّع قريب من الذاكرة (Near-Memory) في الصناعة. رابعًا، رقاقات CPU؛ وبحلول النصف الثاني من 2028، ستطرح كوالكوم حلول الحوسبة على مستوى الخوادم Oryon (تشمل نواة/بنية IP). وفي ذلك الوقت، ستصدر أيضًا مصفوفة منتجات CPU كاملة تغطي ثلاثة سيناريوهات رئيسية: ذكاء العوامل (Agentic AI)، والحوسبة العامة، وعقد رأس الذكاء الاصطناعي (Head Node).
لقد أظهرت استثمارات Arm نتائج ملموسة؛ وتُظهر أحدث القوائم المالية أن إيرادات الإتاوات في الربع المالي الأول بلغت 715 مليون دولار، بزيادة سنوية قدرها 22%. ومن بينها، قفزت إيرادات إتاوات مراكز البيانات مرة أخرى لتتضاعف أكثر من مرة على أساس سنوي، وهي أكبر دافع لنمو الإتاوات. ويأتي النمو من استمرار تبنّي جميع كبار مزودي الخدمات السحابية فائقيي الحجم (Hyperscalers) لشرائح الخوادم المبنية على بنية Arm، ومن زيادة نشر رقائق شبكات مراكز البيانات (وخاصة DPU وبطاقات الشبكات الذكية).
على مدى العامين الماضيين، كان السوق يعتقد أن عنق الزجاجة الأساسي الذي يحد من تطور صناعة الذكاء الاصطناعي هو وحدات GPU. لكن وفقًا لأحدث تقديرات من أربع شركات رائدة في تصنيع CPU، ومع دفع ذكاء AI القائم على العوامل (Agentic AI) لتطور مستمر في بنية الحوسبة للذكاء الاصطناعي، أصبحت CPU تدريجيًا متغيرًا جديدًا يحدد كفاءة البنية التحتية للذكاء الاصطناعي، بدل أن تكون مجرد “معالج مساعد” بالمعنى التقليدي. فإلى جانب كون GPU يحدد سقف القدرة الحاسوبية، بدأت CPU تحدد كم عدد العوامل التي يمكن تشغيلها في نظام الذكاء الاصطناعي، ومدى تعقيد مهام الاستدلال (inferencing) التي يمكن تنفيذها، كما تحدد كفاءة جدولة موارد مركز البيانات بأكمله.
في ظل تحوّل رقاقات CPU إلى “سلعة مرغوبة جدًا”، نشأ بعد ذلك نقص في العرض وارتفاع في الأسعار، بالتوازي مع ذلك.
منذ بداية هذا العام، رفعت إنتل وAMD أسعار رقاقات CPU الخاصة بالخوادم تباعًا. وقد حلّل بارف شارما (Parv Sharma)، المحلل لدى Counterpoint Research، لصحيفة “21st Century Business Herald” أن ارتفاع أسعار CPU في عام 2026 يتركز أساسًا في سوق CPU الخاصة بالخوادم، وأن الزيادات تكون عادة بين 10% إلى 20%. ويُعزى ارتفاع الأسعار بشكل رئيسي إلى اختناقات توريد إنتل لتصنيع الرقائق (الـWafers) وإلى ارتفاع تكاليف التصنيع لدى TSMC وانتقال ذلك إلى أسفل سلسلة التوريد. ومن منظور تاريخي، عادة ما تكون زيادة متوسط سعر البيع لوحدة المعالجة المركزية الخاصة بالخوادم (ASP) معتدلة نسبيًا، وتُدفع أساسًا بزيادة عدد الأنوية. أما علاوة السعر في هذه الجولة فترجع أكثر إلى القفزة الحادة في الطلب على CPU الخاصة بالخوادم التي أحدثها ذكاء AI القائم على العوامل (Agentic AI)، إضافة إلى نقص المعروض. وفي الوقت نفسه، ظهرت أيضًا علاوات سعر لبعض طرازات CPU القديمة، لكن درجة حدة نقص الإمدادات لا تزال أقل من شدة الأزمة في سوق رقائق التخزين الحالية.
وباستفادة من أن Arm قد راكمت بالفعل قدرًا من الخبرة في سوق رقائق CPU، فهي تسرع كذلك في المشاركة في الاستحواذ على حصة السوق. ووفقًا لإحصاءات مؤسسة IDC (جهة خارجية)، بلغ إنفاق البنية التحتية للذكاء الاصطناعي عالميًا 89.7 مليار دولار في الربع الأول من 2026. وهناك اتجاه جديد لا يمكن تجاهله: فقد تجاوزت خوادم GPU على مستوى الرف (rack-scale GPU servers) المبنية على بنية Arm أجهزة x86، لتصبح المنصة الرئيسية للحوسبة المعجلة.
خلال العقود القليلة الماضية، كانت سوق معالجات الخوادم (Server CPU) شبه دائمًا حكرًا على معسكر x86. فقد ظلت إنتل تسيطر بشكل مطلق، بينما كانت AMD تلتهم حصص السوق باستمرار. وتدور المنافسة بين الشركتين حول الأداء والتصنيع وكفاءة الطاقة والسعر، لتشكّل بذلك الهيكل الأساسي لسوق معالجات وحدة المعالجة المركزية في مراكز البيانات عالميًا.
لكن مع دخول مراكز بيانات الذكاء الاصطناعي في دورة بناء جديدة، فإن هذا المشهد التنافسي الذي استمر لسنوات بين قطبين متحالفين، يشهد الآن متغيرًا جديدًا.
في أحدث اجتماع للأداء، بغض النظر إن كانت Arm أو كوالكوم، فقد وضعت كل منهما معالجات مراكز البيانات (Data Center CPU) في موقع “استراتيجي” في غاية الأهمية ضمن خطط الشركة لأعوام قادمة.
لم يمر وقت طويل على إطلاق Arm لشرائح CPU المادية، حيث كشفت في اجتماع الأداء عن تقدم جديد: تم تسليم المنتجات الأولية إلى عدة عملاء، وقد تجاوزت قيمة الطلبات الآن 2 مليار دولار، كما تستمر في إضافة عملاء جدد.
بالنسبة للقدرة الإنتاجية الشحيحة، تكون Arm قد حددت مسبقًا طاقة التصنيع اللازمة لتحقيق هدف الإيرادات المُعلن البالغ 1 مليار دولار، فضلًا عن إحراز تقدم في الحصول على توريد إضافي وتحسين تشكيلة العملاء وشروط المعاملات التجارية. ووفقًا للمعلومات، ستغطي معالجات AGI من Arm ثلاثة مجالات رئيسية: الخوادم التقليدية، وعقد الرؤوس (Head Node)، والتطبيقات القائمة على العوامل (Agentic). وحتى الآن، توجد عملاء في كل مجال من هذه المجالات الثلاثة.
صرّح الرئيس التنفيذي لشركة Arm، ريني هاس (Rene Haas)، أنه في مارس من هذا العام، قدّرت الشركة إجمالي سوقها المتاح للمعالجات المركزية (TAM) للـCPU بمبلغ 1000 مليار دولار، لكن تقديرات الصناعة الحالية ارتفعت إلى 2200 مليار دولار.
كما تحدثت كوالكوم عن توجيهات الأداء ذات الصلة. وتتوقع الشركة أن تبدأ في توليد إيرادات مرتبطة بمراكز البيانات بدءًا من ديسمبر 2026، ثم تنمو تدريجيًا خلال السنة المالية 2027. وبشكل إجمالي، من المتوقع أن تنمو إيرادات أعمال مراكز البيانات لتصل إلى 5 مليارات دولار في السنة المالية 2027، ثم إلى 15 مليار دولار في السنة المالية 2029.
ومع ذلك، وبالنسبة لكوالكوم بوصفها لاحقًا لدخول السوق، فإن مواجهة ضغوط سلاسل التوريد الحالية المتوترة ووتيرة ارتفاع الأسعار قد تجعلها تتحمل في مرحلة التطوير المبكرة خسائر معينة في هامش الربح الإجمالي.
أما من ناحية كوالكوم، فذُكر أن هامش الربح الإجمالي لديها أقل بشكل ملحوظ من مستوى خط الأساس للشركة، بل وقد يسحب هامش الربح الإجمالي العام في اتجاه سلبي إلى حدٍ ما؛ والسبب هو أن الإيرادات المبكرة كانت تأتي أساسًا من أعمال الرقاقات المصممة خصيصًا، والتي تقل فيها الهوامش.
ومع ذلك، لا يعني ذلك أن x86 تفقد مزاياها بسرعة.
أشار بارف شارما إلى أن معسكر بنية Arm لا يزال يواجه ثلاث تحديات رئيسية عند السعي لانتزاع حصتها في سوق CPU الخاصة بمراكز البيانات: ضعف قدرات SMT (التعددية المتزامنة للمهام) عند أحمال عمل Agentic AI، ومشكلات توافق “ذيل” النظام البرمجي (long-tail compatibility)، وإضافة إلى ذلك فإن معظم رقائق Arm مخصصة فقط للاستخدام من قبل شركات السحابة وليس من خلال منظومة مفتوحة، ما يحد من انتشارها.
وبالإضافة إلى ذلك، تجدر الإشارة إلى أن أكبر اختلاف في المنافسة بين معسكرات رقائق CPU في هذه الجولة هو أن المنافسة لم تعد مجرد مقارنة أداء “CPU واحدة”.
وأيضًا، ذكر كبار المصنعين المذكورين أعلاه في الوقت نفسه منطق الإدارة للتعاون بين أنظمة منتجات متعددة. وهذا يبين أن ما تتنافس عليه الشركات لم يعد مجرد حصة سوقية في رقائق CPU الخاصة بالخوادم، بل “حق الكلام” في البنية التحتية للذكاء الاصطناعي من الجيل التالي.
قد يكون هذا أيضًا إشارة جديدة: لا تزال CPU نقطة البداية للمنافسة، لكن ما يحدد نتيجة المعركة فعلًا هو كيفية تكوين CPU جنبًا إلى جنب مع GPU وASIC وشبكات الاتصال (interconnect) والذاكرة ومنصة البرمجيات، لتشكيل نظام حوسبة ذكاء اصطناعي كامل.