
أرسل المشتري دفعة مبدئية سلسة قدرها ٤٬٠٠٠ روبية مقابل صفقة USDT على Binance P2P. ومع ذلك، بعد خمس ساعات، قام بدفع مبلغ إضافي قدره ٢٠٬٠٠٠ روبية إلى حساب البائع عبر معاملتين غير مطلوبتين (٣٬٠٠٠ و١٧٬٠٠٠). وعلى الفور، طالب المشتري بإرجاع مباشر للمبلغ، مدعياً أنه كان خلل "التحويل التلقائي" بالخطأ (auto-transfer).
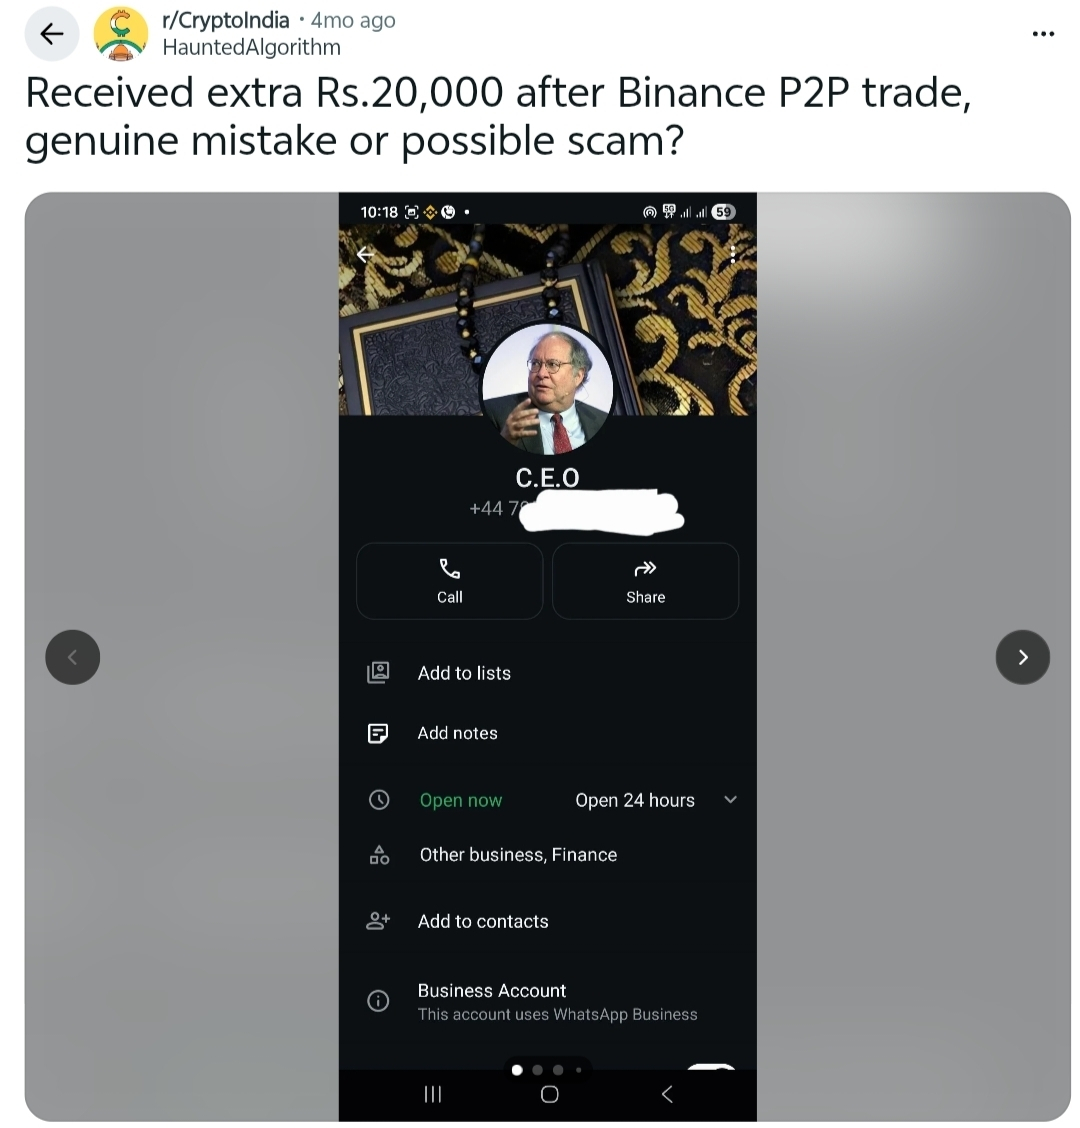
انفكّت المعاملة بسرعة تحت التدقيق عندما لاحظ البائع رقم عمل تجاري مقرّه المملكة المتحدة (+44...) في لقطة شاشة المشتري، رغم أن المشتري ادعى أن الأموال جاءت من حساب بنكي هندي. ثم تغيّر تفسيره لاحقاً إلى أن الأمر كان بسبب "شقيق يعيش في المملكة المتحدة"، وبدأ باستخدام تلاعب عاطفي شديد بشأن أحد الوالدين المريضين عندما رفض البائع إعادة إرسال الأموال بشكل أعمى. وإدراكاً للعلامات النمطية لعملية احتيال استرداد (chargeback) في معاملات P2P، رفض البائع التحويل اليدوي المباشر ووجّه المشتري إلى بدء إعادة رسمية عبر البنك. ومع ذلك، قدّم المشتري استئنافاً على Binance، مما أدى إلى تجميد ١٩٦ من USDT الخاص بالبائع، في حين تم وضع حجز/رهن بمبلغ ٢٠٬٠٠٠ روبية على حسابه البنكي.
مصيدة P2P: كيف يمكن لإيداع بقيمة 20,000 روبية «بالخطأ» أن يجمّد حياتك كلها
إنها أمسية هادئة، وقد انتهيت للتو من بيع P2P ناجح تمامًا بقيمة 4,000 روبية من USDT. تمّت العملية، وصلت الأموال، وتنتقل إلى يومك. لكن بعد خمس ساعات، تهتز هاتفك بإشعارين. تضاف 3,000 روبية إضافية إلى حسابك البنكي فورًا، تليها مباشرة 17,000 روبية أخرى.
فجأة، أسقط غريب 20,000 روبية نقدًا غير مَرغوب فيه مباشرة في يديك. قبل أن تتمكن حتى من فهم ما حدث، تنفجر محادثة P2P برسائل محمومة.
"من فضلك! لقد تعطل هاتفي وانتقل المال تلقائيًا! أعده الآن!"
حدث سيناريو مماثل تمامًا لتاجر عملات رقمية داخل مجتمعنا، ودفعه إلى مواجهة عالية المخاطر بين أن يكون شخصًا حسن النية وبين حماية أمواله التي كسبها بشق الأنفس.
تشريح عملية احتيال عالية التقنية
شعر تاجرنا، HauntedAlgorithm، فورًا بلسعة الذنب. غالبًا ما يضغط معظم الأشخاص الصادقين مباشرة على «تحويل» لإرجاع الأموال التي ليست لهم. لكن عندما نظر عن قرب، بدأت قصة المشتري بالتشقق مثل زجاج رخيص:
البصمة غير المتطابقة: وصلت الأموال من حساب بنكي محلي في الهند، لكن لقطة شاشة أرسلها المشتري عن غير قصد كشفت نافذة إشعار من رقم واتساب لشركة في المملكة المتحدة يبدو أنه مشبوه جدًا (+44...).
سرد يتغير: عند سؤال المشتري، أسقط فجأة حجة «خلل الهاتف» وادعى أن حساب المملكة المتحدة يعود إلى شقيق.
الابتزاز العاطفي: بمجرد أن رفض التاجر تنفيذ تحويل يدوي غير مُنظَّم، نشر المشتري فورًا أعذارًا عائلية طارئة شديدة ومفزعة لخلق شعور بالذنب («أمي مريضة مرضًا خطيرًا!») للضغط على صرف سريع.
شرح فخ «الاستفادة المزدوجة»
ماذا يحدث إذا أعدت المال يدويًا؟ ستخسر كل شيء.
هذه هي عملية احتيال كلاسيكية من نوع الطرف الثالث/الـChargeback. يستخدم المخترق أو المحتال حسابًا بنكيًا مخترقًا أو مسروقًا أو تابعًا لطرف ثالث لإرسال 20,000 روبية إضافية إليك. إنهم يتوقون بشدة إلى أن تقوم يدويًا بتحويل تلك الأموال مرة أخرى إلى حساب مختلف تمامًا يسيطرون عليه.
بمجرد إرجاع الأموال، يكتشف الضحية الفعلية لحساب البنك المسروق المبلغ المفقود وتقوم بالإبلاغ عن عملية chargeback احتيالية أو تقديم شكوى إلكترونية لدى البنك. بعدها يسحب البنك مبلغ 20,000 روبية أخرى مباشرة من رصيدك أو يفرض حجزًا تقييديًا على ملفك. يبتعد المحتال محققًا ربحًا صافيًا قدره 20,000 روبية على حسابك المباشر، تاركًا حساباتك المالية مجمّدة في حالة من عدم اليقين.
في حالة تاجرنا، حتى التصرف الآمن كان له عواقب. فقد رفض تحويلًا يدويًا كما يجب، وأرشد المشتري إلى تنفيذ عكس/إبطال رسمي من خلال البنك. وردًا على ذلك، قدّم المشتري الخبيث استئنافًا لدى Binance وبلاغًا إلكترونيًا، وتمكن بنجاح من حجز 196 من USDT الخاصة بالبائع وفرض حجزًا بنكيًا بقيمة 20,000 روبية.
كيفية تحصين محفظة P2P الخاصة بك
إذا قامت جهة مجهولة بإلقاء أموال إضافية في حسابك عن طريق الخطأ بعد صفقة، فالأولوية هي لأمانك الرقمي بدل التكيف السريع مع الوضع:
لا تُرجِع الأموال يدويًا مطلقًا: لا تقم أبدًا بنقل المال من تلقاء نفسك إلى معرّف UPI غير مُتحقَّق أو حساب طرف ثالث يقدمه المشتري.
أجبر على عكس/إبطال رسمي عبر البنك: اطلب من المشتري تقديم مطالبة صريحة بالخطأ/الإلغاء لدى مؤسسته المالية. اذكر بوضوح أنك ستوافق فقط عندما يتواصل معك البنك رسميًا للموافقة على عملية التراجع الداخلية الآمنة.
أبلغ مبكرًا عن فرعك: ادخل إلى فرعك المحلي أو اتصل بدعم العملاء للإبلاغ عن التدفق غير المتوقع للأموال. قدّم سجل معاملات P2P كما هو كدليل مكتوب على مسار أصل قانوني لتخفيف تعرض ملفك للحظر الكامل.
استكشف مخارج آمنة: تُعد التسويات التقليدية في P2P أرضًا خصبة للمطالبات المشبوهة/المشطبة (chargebacks) من الخبيثين. قلّل مخاطر تعرضك عبر التفكير في طرق سيولة بديلة مثل آلات إيداع النقد (CDM) أو بوابات مباشرة مُراجَعة ومُنظَّمة بالكامل.