منذ أيام قليلة تحدثت مع صديق يعمل في تداول الذهب، وقال جملة تركت فيّ أثرًا عميقًا —
"ذهبٌ كثير موجود في خزائن لندن، لكنه مُعَدّ ليُـؤجَّر، ومع ذلك لم يُنقل أبدًا."
عدتُ فبحثت، فاتضح أنها سوقُ الإيجار للذهب التي تبلورت في تسعينيات القرن الماضي.
الذهب لدى البنوك المركزية مستلقٍ في الخزائن معظم الوقت باعتباره أصلًا خامدًا، لذا يُؤجَر إلى بنوك استثمارية وشركات تعدين الذهب. ويتم تسعير الإيجار وفقًا لمعدل LIBOR-lease rate، وغالبًا ما لا يتجاوز العائد السنوي 0.5% إلى 2%.
بعد الحصول على العقد، يقوم المُقترض بعمليات التحوط والمراجحة وخطط الإنتاج.
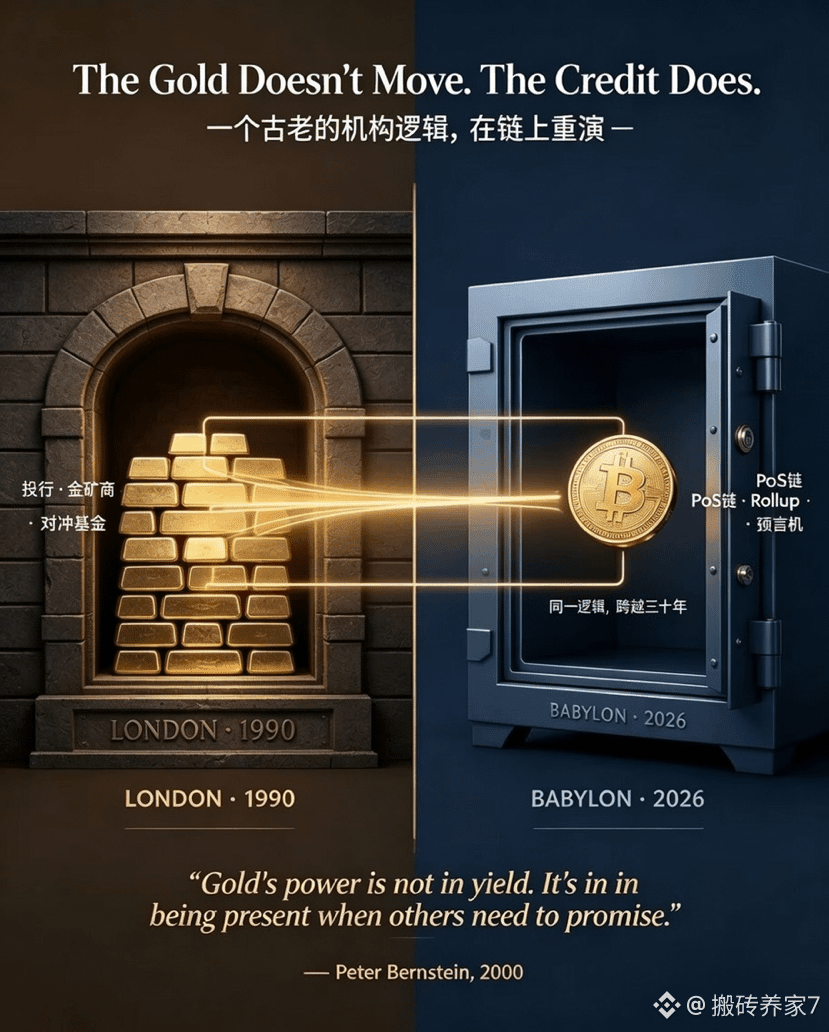
الذهب المادي لم يغادر الخزائن أبدًا، لكن ائتمانه يتداول عالميًا.
كنتُ أنظر إلى TBV لدى Babylon، وظلّت هذه الصورة في ذهني.
BTC مُقيَّد على السلسلة، والـ scripting يقيدُه، والمفتاح الخاص بيد المستخدم. من خلال Babylon، يمنح ضمانات نهائية (finality) لسلاسل PoS، وشهادات زمنية، وأمانًا اقتصاديًا.
العائد منخفض — تقريبًا في نفس رتبة عائد سوق إيجار الذهب.
هذا ليس صدفة. أي أصل احتياطي نادر للغاية، ما إن بدأ إقراضه، يكون العائد متوقعًا أن يكون منخفضًا. مرسى قيمته يتمثل في الندرة نفسها، لا في القدرة على توليد الفائدة.
كتب Peter Bernstein في كتابه "The Power of Gold" مرة: "قوة الذهب لا تكمن في كم من العائد يُنتجه، بل في أنه عندما يكون حاضرًا، فإن الأنظمة الأخرى تَجُرؤ على تقديم الوعود."
إذا استبدلنا "الذهب" بـ "BTC"، فإن المقولة تظل صحيحة.
يُنتقَد انخفاض عائد TBV لأنه يتم قياسه بمسطرة عوائد DeFi. لكن إذا استُخدمت مسطرة إيجار الذهب — فإيجارات خزائن لندن للذهب لسنوات عديدة كانت تدور حول 1% تقريبًا — فلن يعتقد أحد أن السوق فاشلة.
@BabylonLabs_io الرهان هنا على مسار مؤسّساتي لـ BTC، وليس أن يتحول إلى أصل يُدرّ فائدة، بل أن يتحول إلى "مرساة احتياطية: القيمة تكون حاضرة بمجرد وجودها".
لذلك، ربما لا يكون السؤال الحقيقي "هل عائد BABY مرتفع بما يكفي"، بل — متى سيتعامل عالم التشفير مع BTC كما ترى البنوك المركزية الذهب؟
#baby #Babylon $BABY
"ذهبٌ كثير موجود في خزائن لندن، لكنه مُعَدّ ليُـؤجَّر، ومع ذلك لم يُنقل أبدًا."
عدتُ فبحثت، فاتضح أنها سوقُ الإيجار للذهب التي تبلورت في تسعينيات القرن الماضي.
الذهب لدى البنوك المركزية مستلقٍ في الخزائن معظم الوقت باعتباره أصلًا خامدًا، لذا يُؤجَر إلى بنوك استثمارية وشركات تعدين الذهب. ويتم تسعير الإيجار وفقًا لمعدل LIBOR-lease rate، وغالبًا ما لا يتجاوز العائد السنوي 0.5% إلى 2%.
بعد الحصول على العقد، يقوم المُقترض بعمليات التحوط والمراجحة وخطط الإنتاج.
الذهب المادي لم يغادر الخزائن أبدًا، لكن ائتمانه يتداول عالميًا.
كنتُ أنظر إلى TBV لدى Babylon، وظلّت هذه الصورة في ذهني.
BTC مُقيَّد على السلسلة، والـ scripting يقيدُه، والمفتاح الخاص بيد المستخدم. من خلال Babylon، يمنح ضمانات نهائية (finality) لسلاسل PoS، وشهادات زمنية، وأمانًا اقتصاديًا.
العائد منخفض — تقريبًا في نفس رتبة عائد سوق إيجار الذهب.
هذا ليس صدفة. أي أصل احتياطي نادر للغاية، ما إن بدأ إقراضه، يكون العائد متوقعًا أن يكون منخفضًا. مرسى قيمته يتمثل في الندرة نفسها، لا في القدرة على توليد الفائدة.
كتب Peter Bernstein في كتابه "The Power of Gold" مرة: "قوة الذهب لا تكمن في كم من العائد يُنتجه، بل في أنه عندما يكون حاضرًا، فإن الأنظمة الأخرى تَجُرؤ على تقديم الوعود."
إذا استبدلنا "الذهب" بـ "BTC"، فإن المقولة تظل صحيحة.
يُنتقَد انخفاض عائد TBV لأنه يتم قياسه بمسطرة عوائد DeFi. لكن إذا استُخدمت مسطرة إيجار الذهب — فإيجارات خزائن لندن للذهب لسنوات عديدة كانت تدور حول 1% تقريبًا — فلن يعتقد أحد أن السوق فاشلة.
@BabylonLabs_io الرهان هنا على مسار مؤسّساتي لـ BTC، وليس أن يتحول إلى أصل يُدرّ فائدة، بل أن يتحول إلى "مرساة احتياطية: القيمة تكون حاضرة بمجرد وجودها".
لذلك، ربما لا يكون السؤال الحقيقي "هل عائد BABY مرتفع بما يكفي"، بل — متى سيتعامل عالم التشفير مع BTC كما ترى البنوك المركزية الذهب؟
#baby #Babylon $BABY