
هناك شيئان يبدو أنهما متناقضان، يجريان في الصين في الوقت نفسه.
من جهة، هبطت فائدة ودائع البنوك إلى ما دون 1%، بحيث لا يحقق المال المودَع في البنك تقريباً أي عائد؛ ومن جهة أخرى، ارتفع سعر صرف الرنمينبي مقابل الدولار إلى 6.8 ضمن ذلك النطاق، محققاً أعلى مستوى في السنوات الأخيرة. ووفقاً للمنطق الوارد في الكتب المدرسية، ما دام سعر الفائدة منخفضاً بهذا الشكل، فلا ينبغي لأحد أن يرغب في العملة المحلية. لكن الواقع على العكس تماماً.
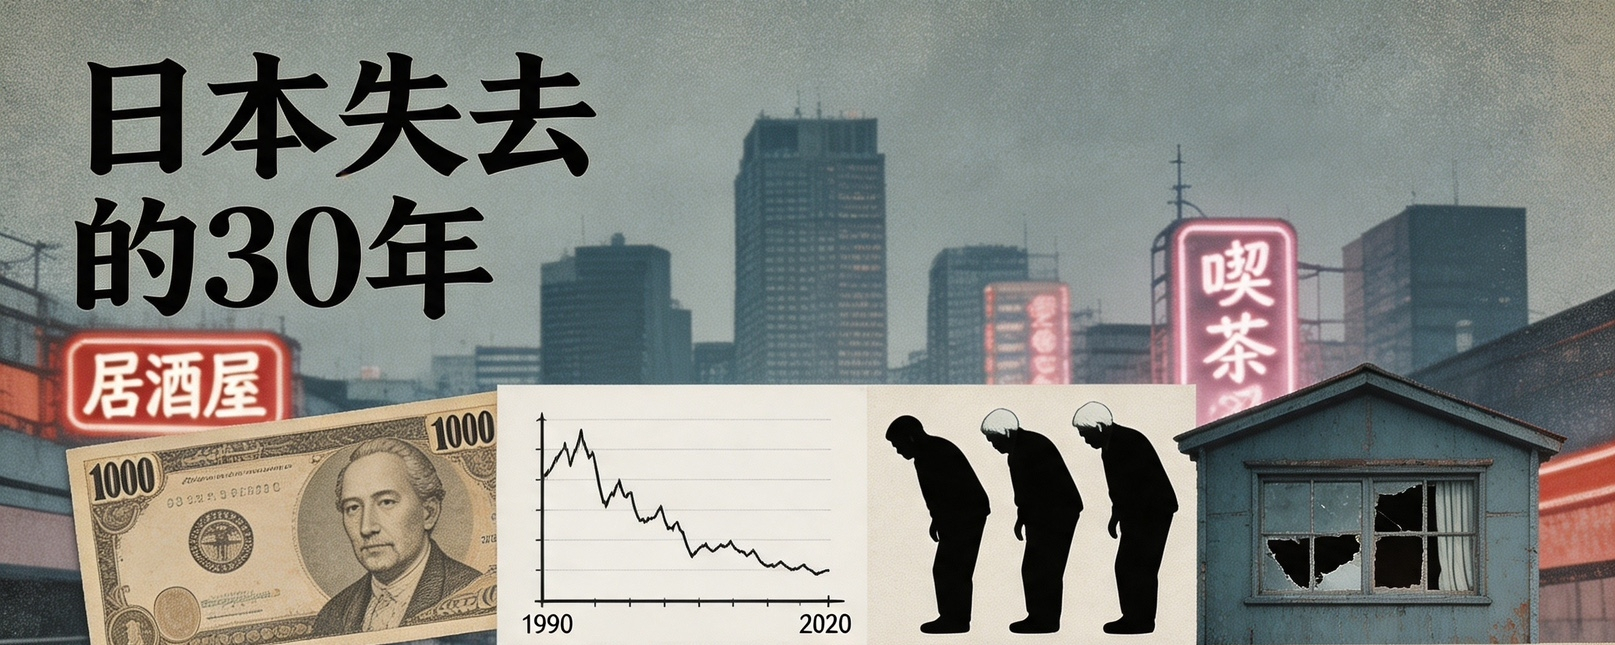
يُطلق بعض الناس على المنطق الكامن وراء ذلك اسم «الإرادة المالية»—أي كبح تكاليف الديون عبر أسعار فائدة منخفضة، وإبقاء الأموال داخل البلاد عبر ضوابط رأس المال. وهذه العملية ليست جديدة. فقد مرّت اليابان بها كاملة منذ أكثر من ثلاثين عاماً.

من أين جاء الفقاعة؟
بعد اتفاق بلازا عام 1985، ارتفع الين بشكل كبير، فتعرّضت الصادرات لضغط. خفّض بنك اليابان المركزي الفائدة بسرعة، في محاولة لتحفيز الطلب المحلي. ومع كثرة الأموال، لم يجد فرصًا كافية وممتازة لتوظيفها في الواقع، فاندفعت نحو الأسهم والعقارات.
بحلول نهاية عام 1989، قفز مؤشر نيكّي إلى قرابة 39000 نقطة، وتم نفخ أسعار أراضي المناطق المركزية في طوكيو إلى مستويات مبالغ فيها—يقال إن تقييم قطعة أرض في قصر الإمبراطور (الكوَكيو) كان يمكنه مرةً ما شراء ولاية كاليفورنيا بأكملها. استعملت البنوك الأراضي التي ترتفع قيمتها كضمان، وأطلقت موجة إقراض مجنونة. لقد غرق المجتمع كله في وهم «الأصول لا يمكن إلا أن ترتفع».
في عام 1990، بدأ البنك المركزي برفع الفائدة، فانفجرت الفقاعة بسرعة. انهارت الأسهم أولًا، ثم تراجعت أسعار الأراضي تباعًا لمدة سنوات طويلة. وبحلول ليلة واحدة، تحولت الميزانيات العمومية للعديد من الشركات والأسر من وضع «الأصول أكبر بكثير من الالتزامات» إلى وضع «الأصول لا تكفي لسداد الديون».
إن الأمر الأصعب ليس «حدوث الانهيار»، بل بعده عملية الإصلاح الطويلة
بعد انفجار الفقاعة، دخلت اليابان فترة سُمّيت لاحقًا «العقود الثلاثة الضائعة».
الأهم ليس موجة إفلاس البنوك نفسها، بل أن الشركات والأسر دخلت جماعيًا مرحلة «انكماش الميزانية العمومية». وقد شرح الاقتصادي غُو تشاو مين لاحقًا هذا الظاهرة بوضوح: عندما تنخفض قيمة الأصول بشكل كبير وتظل الديون قائمة، لم يعد الخيار العقلاني هو السعي إلى تعظيم الربح، بل خفض الديون بسرعة. حتى لو انخفضت الفائدة إلى الصفر، فلن ترغب الشركات في الاقتراض والاستثمار مجددًا، بل ستعطي الأولوية لتسديد الديون.
النتيجة هي أن الطلب الكلي ظل ناقصًا على المدى الطويل. لم يكن أمام الحكومة خيار سوى الاستمرار في إصدار السندات وإطلاق التحفيزات، لرفع الدين العام من نحو 60% في أوائل التسعينيات، وصولًا لاحقًا إلى أكثر من 200%. تحولت الفائدة المنخفضة إلى بيئة لا بد من الحفاظ عليها—لأنه بمجرد أن ترتفع الفائدة بوضوح، ستتحمل سلاسل الديون التي تعتمد على التمديد وإعادة التمويل والإبقاء على فوائد منخفضة ضغوطًا هائلة.
ظهرت أيضًا «عدوى الزومبي» على مستوى البنوك. ولمنع انكشاف الديون المعدومة على نطاق واسع، واصلت البنوك منح قروض جديدة—تمديدًا—للشركات التي فقدت قدرتها على توليد السيولة من الأساس. تستنزف هذه «الشركات الزومبي» أموالًا وموارد بشرية، لكنها لا تستطيع خلق نمو جديد. الشركات السليمة التي ترغب في التوسع أو الابتكار تُخنق بدلًا من ذلك. لذلك ظلت الإنتاجية بعوامل كليّة (TFP) متدنية لفترة طويلة.
ما إن تتشكل توقعات الانكماش يصبح من الصعب جدًا كسرها. عندما لا ترتفع الأسعار، يميل الجميع أكثر إلى الاحتفاظ بالنقد، فتتأخر الاستهلاكات والاستثمارات أكثر. كما أن هيكل السكان يبدأ في الفترة نفسها بالتسارع نحو الشيخوخة، ما يضغط أكثر على معدل النمو الكامن.
لماذا لم ينهَر الين فورًا؟
كثيرون سيسألون: إذا كانت الفائدة منخفضة جدًا والديون مرتفعة جدًا، فلماذا لم ينهَر الين انهيارًا كاملاً؟
الواقع هو أنه خلال فترة طويلة، لم ينخفض الين كثيرًا فحسب، بل—بسبب الانكماش وسمته كملاذ آمن—ارتفع في مرحلة إلى مستويات مرتفعة. والسبب واقعي:
لليابان فائض مستمر في الحساب الجاري؛
كانت سندات الدين الحكومية تقريبًا بالكامل في حوزة البنوك المحلية وشركات التأمين وصناديق التقاعد؛
هناك قيود معينة على تدفقات رأس المال، ما يجعل من الصعب هروب الأموال إلى الخارج على نطاق واسع.
أما التراجع الكبير حقًا فيحدث فقط بعد أن ترفع الاحتياطي الفيدرالي الفائدة بشكل حاد وتُفتح فجوة سعر الفائدة (فرق العوائد) بالكامل. فأسعار الفائدة المنخفضة بحد ذاتها لا تؤدي بالضرورة إلى انهيار العملة. إنها أقرب إلى سباق مع الزمن—هل ستصمد صناعتك أم لا، وهل ستخرج فجوة فرق العوائد عن السيطرة.
ماذا يعني ذلك بالنسبة للصين؟
وعند النظر إلى وضع الصين في الحاضر، فليس التشابه قليلًا:
يحتاج رصيد الديون المرتفعة إلى بيئة بفوائد منخفضة كي يستمر؛ وتمنع مراقبة رأس المال الأموال من مغادرة البلاد، فتحول دون دفع جهات خارجية أسعار الفائدة إلى الارتفاع؛ ويستخدم المودعون العاديون عوائد فعلية أقل، ما يوفر دعمًا غير مباشر لإطالة آجال الديون وإعادة تمويلها.
تخبرنا تجربة اليابان بأشياء عدة:
أولًا، يمكن استخدام الوقت بدلًا من المساحة. لم تغرق اليابان مباشرة بعد انفجار الفقاعة في انهيار على نمط الكساد الكبير، بل اعتمدت على توسع مالي مستمر وفوائد شديدة الانخفاض. لكن للوقت أيضًا تكلفة—سوء توزيع الموارد، وضعف دافع الابتكار، وتقليل فرص الجيل الشاب—وستنعكس في النهاية في انخفاض معدل النمو على المدى الطويل.
ثانيًا، تكلفة تأجيل معالجة الديون المعدومة مرتفعة للغاية. استغرقت اليابان قرابة عشر سنوات كي تبدأ فعليًا بتنظيف منهجي للديون المعدومة لدى البنوك. وخلال تلك الفترة كانت «الشركات الزومبي» موجودة بأعداد كبيرة، ما أضر بشكل شديد بالإنتاجية. كلما طال أمد مشكلة الديون، غالبًا ما ترتفع تكلفة التعديل في النهاية.
ثالثًا، ما إن تتجمد توقعات الانكماش يصبح كسرها أمرًا بالغ الصعوبة. استخدمت اليابان أكثر من عشرين عامًا كي تتخلص ولو بشكل مبدئي من الحالة النفسية المتمثلة في «غدًا سيكون أرخص». لدى الصين حتى الآن هامش معين، لكن ينبغي التعامل بجدية مع خطر استمرار ضعف الطلب.
رابعًا، بنية السكان هي مُكبِّر. بعد انفجار الفقاعة، دخلت اليابان على نحو مناسب في مرحلة تسارع الشيخوخة. أما انعطاف السكان في الصين الحالية فهو أكثر حدة، ونافذة الوقت أضيق.
وأخيرًا كلمة واحدة
إن «العقود الثلاثة الضائعة» في اليابان ليست مجرد «تاريخ فشل السياسات» بصورة بسيطة، بل هي تجربة طويلة حول إصلاح الميزانية العمومية في ظل ديون مرتفعة وفوائد منخفضة.
وقد أثبت ذلك: في ظل وفرة الادخار المحلي وقابلية التحكم في تدفقات رأس المال، يمكن لأسعار الفائدة شديدة الانخفاض أن تستمر لفترة طويلة، كما يمكن استيعاب الديون داخليًا. لكنه أثبت أيضًا شيئًا آخر—حين تضغط الفائدة إلى مستويات شديدة الانخفاض، وتُقيّد الأموال داخل البلد، وتستخدم الزمن للتعامل مع رصيد الديون القائم، فإنك في الواقع تستبدل تكلفة الفرصة المتاحة لأحد الأجيال القادمة وقوة شرائها، مقابل نوع من الاستقرار المؤقت للنظام.
لم تختفِ الأموال؛ بل تم وضعها في غرفة ذات فائدة شديدة الانخفاض، وليست سهلة النقل للخارج، لتدفع تدريجيًا فوائد الوقت على دين أكبر.
ليس هذا تهويلًا للتهديد، بل واقع سبق أن حدث. وبالنسبة للصين، لم تكن المشكلة الحقيقية يومًا هي «هل سنصبح مثل اليابان أم لا»، بل—إلى أي مدى نعتزم قطع هذه الطريق التي لا بد من مواجهتها، وبأي ثمن من التضحيات؟