

من الصعب تلخيص الارتفاع في سعر الذهب في يناير 2026 باستخدام مصطلحات قديمة مثل "دورة جديدة من السوق الصاعدة". في 13 يناير، وصل سعر الذهب الفوري في لندن إلى حوالي 4,636 دولار أمريكي/أونصة، محققًا مستوى قياسي جديد، وهذا ليس بسبب ارتفاع مفاجئ في سهم تعدين معين، ولا بسبب فقاعة قصيرة الأمد ناجمة عن صندوق متداول محدد، بل يبدو أكثر كأنه تقرير طبي للنظام النقدي العالمي: العملات الورقية تتعرض للخفض المنهجي، والذهب مضطر للعودة إلى موقعه كـ"عملة نهائية" التي لم يبتعد عنها أبدًا.
4,500 دولار أمريكي يبدو أكثر كأنه إحداثيات، وليس سعر هدف. إنه يتوافق مع مسار طويل من تراجع العملات الورقية، وهو تسعير مركزي لسلسلة من التغيرات مثل الدين السيادي، وأدوات العقوبات، وإعادة ترتيب الأصول الاحتياطية، وظهور التمويل على السلسلة. لم يتحول الذهب إلى "أصل أعلى"، بل إن هذا النظام النقدي الذي يعتمد على الائتمان، يفقد مصداقيته.
لا تهدف هذه المقالة إلى تقديم “هدف سعري في المستقبل” ولا تناقش مهارات التداول قصير الأجل. من زاوية مختلفة: في عالم أعيد فيه اعتبار الذهب عملة، كيف يقف المستثمرون والمؤسسات والدول السيادية—وما نوع إعادة التمركز التي يجريها كل طرف؟
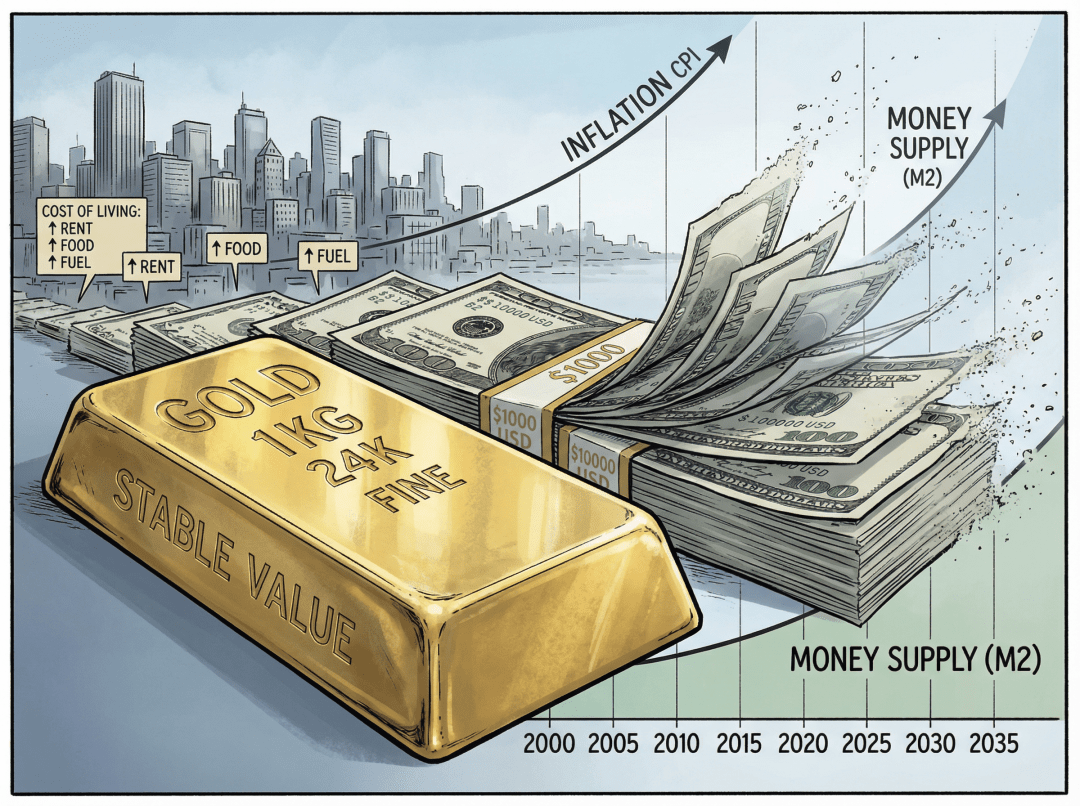
4,500 دولار ليست “مستوى مرتفع” بحد ذاته، بل جدول مقارنة لانخفاض قيمة العملة الورقية
في العقود الماضية، كانت قصة الذهب تُروى دائمًا كـ“تحوط ضد التضخم”، و“أصل ملاذ آمن”، و“أصل عكسي لاتجاه الفائدة”. الآن، تبدو هذه التسميات صحيحة لكنها لم تعد تكفي. منذ 1971 عندما أعلن نيكسون فك ارتباط الدولار بالذهب، تبخرت القوة الشرائية للدولار مقابل الذهب بنحو 98%. أما “القمّة الجديدة عند 4,500 دولار”، فهي في الحقيقة مجرد تدوين متأخر لعملية توسيع الائتمان التي حدثت خلال 50 عامًا تقريبًا.
بمجرد وضع كمية المعروض العالمي للنقود وسرعة تضخم الميزانيات العمومية للبنوك المركزية بجانب مخزون الذهب، ستكتشف حقيقة أخرى أشد إيلامًا. إذا غطيت الذهب وحده العملة الأساسية العالمية (على غرار M0)، فهناك مؤسسات تقدّر السعر الضمني للذهب يتردد بين 40 ألف و50 ألف دولار للأونصة. وإذا حاولت تغطية معيار أوسع للعملة (قريب من M2)، فإن السعر النظري للذهب يقفز إلى مئات الآلاف أو أكثر.
تقدّر مؤسسة كبيرة لإدارة الأصول: إذا تم رهن الذهب بالكامل مقابل العملة الأساسية العالمية الحالية، فسيكون السعر الضمني للذهب حوالي 30 ألف إلى 40 ألف دولار للأونصة. وإذا حاولت تغطية معيار نقدي أوسع، فسيرتفع الرقم حتى يصبح رقميًا في سلسلة متصاعدة. بالمقارنة، يبدو 4,500 دولار كعلامة منتصف الطريق لـ“إعادة تسعير مبكرة”، وليس كالنهاية. بعبارة أخرى: عندما يصل توسع العملة الورقية إلى حجم اليوم، فإن سعر الذهب يعكس أكثر مقدار “قيمة علاوة تأمين العملة الورقية” مقارنة بما يعكس غلاء الذهب نفسه.
من زاوية عوامل التسعير، فإن الإطار التقليدي “الفائدة الحقيقية + سعر الصرف” يفقد وزنه الآن بسبب عدة أمور. العجز المالي المرتفع منذ زمن طويل وتراكم الديون المتجددة يجعل من الصعب—حتى لو ارتفعت الفائدة—استعادة الثقة في الجدارة الائتمانية للسيادة. يواصل البنك المركزي شراء الذهب صافيًا، ليحوّل الذهب من مجرد “جزء صغير” في محفظة استثمارية إلى مرساة طبقة أساسية في الميزانية العمومية. الصراعات الجيوسياسية والعقوبات تجعل “الاحتياط المخزَّن لدى الآخرين” امتيازًا يمكن تجميده، فيرتفع الذهب—بوصفه أصلًا لا يعتمد على ائتمان الطرف المقابل—بطبيعة الحال.
نموذج تسعير النقود القديم لم يعد يعمل، لكن النموذج الجديد لم يُبنَ بالكامل بعد. تتفحّص الأسعار جيئة وذهابًا في تلك الحدود الضبابية.
سلسلة انتقال تفقد فيها العملة الورقية مكانة “أصل ملاذ آمن”
لا يمكن فهم عودة الذهب إلى الوظائف النقدية عبر النظر فقط إلى سعر الذهب؛ بل يجب الرجوع لمسار فقدان العملة الورقية لمكانتها. خلال العقود الماضية، تم تقديم سندات الخزانة الأميركية على أنها مرساة لـ“سعر فائدة عالمي بلا مخاطر”—طالما أنك تملك سندات أميركية، فكأنك تملك أكثر الأصول أمانًا. لكن عندما تجاوزت نسبة الدين إلى الناتج المحلي الإجمالي خطوطًا نفسية متتابعة (ديون الحكومة الأميركية الفدرالية/الناتج المحلي الإجمالي تستقر الآن فوق 120%)، ومع فرض مشاريع قوانين مالية جديدة لعجز متزايد، بدأ هذا التفسير يفقد تماسكه.
فقدان العملة الورقية لمكانة “الأصل الآمن” عادة يمر بثلاث خطوات:
الخطوة الأولى هي ربط السياسة النقدية بالمالية (الإنفاق/الموازنة). لم يعد قرار الفائدة يهدف إلى السيطرة على التضخم، بل إلى الحفاظ على استدامة ديون ضخمة. وعائدات “حقيقية”—في جزء كبير—يتم أكلها عبر التضخم والضغط المالي. عندما يحوز أشخاص/جهات دَين سيادي، يبدأون في الشك: هل ما حصلوا عليه “فوائد”، أم سند دين تُآكله التضخم ببطء؟ باختصار، تصبح زيادة الفائدة أشبه بـ“إطالة الوقت” بدل “حل المشكلة”.
الخطوة الثانية هي تحويل الأصول إلى سلاح. تجميد جزء من الاحتياطيات من العملات الأجنبية الروسية عام 2022 كان نقطة فاصلة. فكلما زادت الدول إدراكًا بأن الأصول الاحتياطية الموجودة لدى الآخرين يمكن أن تُضغط عليها “زر إيقاف مؤقت” من قبل الطرف المقابل في ليلة وضحاها. عندها يُستعاد تذكّر خاصية جوهرية للذهب: فهو ليس التزامًا لأي طرف، ولا يعتمد على أي نظام تسوية؛ ووضعه في مخزن خاص بك يعني امتلاكًا حقيقيًا لزمام السيطرة.
الخطوة الثالثة هي التحول نحو الأصول الملموسة. عندما يرتفع خطر التخلف عن السداد في الأصول الائتمانية، ويزداد أيضًا خطر انخفاض القيمة، يجب على البنوك المركزية وصناديق السيادة البحث عن مرساة أخرى. الذهب يطابق طبيعيًا عدة شروط: إجماع عالمي، وعبر حكومات، وأفق تاريخي طويل، وبدون اعتماد على طرف مقابل. وهكذا، تحول منطق “تخصيص جزء صغير من الذهب لتوزيع المخاطر” تدريجيًا إلى “إعادة بناء الميزانية العمومية باستخدام الذهب”.
بعد إطالة سلسلة الانتقال، يظهر أمر مثير للاهتمام: عندما يُشك في أمان ديون السيادة، تتناقص قدرة الفائدة على كبح الذهب مهما تم تعديلها. وحتى في بعض المراحل قد يظهر “ارتفاع الفائدة + ارتفاع سعر الذهب” معًا—لأن الفائدة تُفسر كإشارة إلى اقتراب نظام الديون من فقدان السيطرة، وليس كفرصة عائدية مستقرة.
عملة ورقية ضعيفة، بيتكوين، مرساة ذهب قوية: ملامح لنظام عملة متعدد الطبقات
ما يزال كثيرون يناقشون: “هل يمكن للبيتكوين أن يحل محل الذهب؟”. لكن التحول في النظام داخل الواقع أعطى جوابًا آخر:
ليس استبدالًا، بل تقسيم أدوار.
في عالم ما بعد 4,500 دولار، يتشكل الآن هيكل ثلاثي الطبقات.
أعمق نقطة هي مرساة قوية للذهب، وهي أداة تسوية نهائية عبر السيادات وعبر الأنظمة. احتياطيات الذهب الملموسة لدى البنوك المركزية لم تعد مجرد “مجرد نوع إضافي”، بل تتدرج في الصعود تدريجيًا ضمن مقارنة أوزانها مع السندات الأميركية والأوروبية. كما أن عملية إعادة الذهب المادي إلى مخازن بلدانها لم تعد رمزية؛ بل تحوّلت إلى تحوّط فعلي تجاه مخاطر الإسناد/الإيداع بالخارج. منذ 2022، قامت دول أوروبية مثل ألمانيا وهولندا والمجر على نحو متتابع بنقل الذهب المخزّن في الاحتياطي الفدرالي في نيويورك وبنك إنجلترا إلى داخل أوطانها؛ وهذه كانت الإشارة الأكثر مباشرة.
الطبقة الوسطى هي الأصول الرقمية الصلبة مثل البيتكوين. فهي تعالج قصور الذهب في “العبور عبر الحدود، والتسوية الفورية، والتجزئة للمبالغ الصغيرة”. من منتج مضاربة على الأطراف، دخلت البيتكوين تدريجيًا إلى نقاش الاحتياط لدى بعض الدول والمؤسسات، وفي بيئات قيود رأس مال مشددة وضغوط عقوبات كبيرة، تؤدي دور “شبه احتياط يمكن نقله بسرعة عبر الحدود”. إدراج السلفادور للبيتكوين كعملة قانونية، وتفكير الولايات المتحدة بإقامة احتياط وطني من البيتكوين، كلها تشير إلى شيء واحد: الأصول الرقمية الصلبة تُدرج في الميزانيات العمومية السيادية.
في الأعلى توجد عملات الدول الورقية. ما زالت العملة الورقية لا غنى عنها في سيناريوهات الدخل المحلي والتسوية ودفع الضرائب وصرف الرواتب، لكن وظيفة حفظ القيمة تضعف. هي أقرب إلى وحدة قياس يتم فرضها بالقوة من الدولة، وليست نهاية الثروة. أما الاحتياطي الحقيقي فيترسب تدريجيًا في الذهب وبعض الأصول الرقمية.
هذه الطبقات الثلاث عندما تتراكب معًا، تشكل نظام عملة هجينًا: “عملة ورقية ضعيفة + بيتكوين + مرساة ذهب قوية”. العملة الورقية غالبًا هي واجهة على السطح، والذهب هو دعم رأس المال في القاع، بينما البيتكوين هي قناة رقمية لربط السيولة عالميًا.
“تصويت الأفعال” للبنوك المركزية: إعادة كتابة نظام العملات عبر الميزانيات العمومية
إذا نظرنا فقط إلى التصريحات الكلامية في وسائل الإعلام، سيبدو أن كلمات مثل “إزالة الدولرة” و“تعزيز احتياطيات الذهب” قد قيلت لسنوات كثيرة، وكأنها نوعٌ من التعب الجمالي. لكن من زاوية العمليات الفعلية للبنوك المركزية، فإن هذا التحول ليس كلامًا: منذ 2022، تجاوزت مشتريات الذهب الرسمية للمرة الثالثة على التوالي عتبة 1,000 طن. بيانات مجلس الذهب العالمي تُظهر أن السجلات تُعاد كتابتها تقريبًا عامًا بعد عام.
إن حجم مشتريات الذهب الرسمية المتجاوز لآلاف الأطنان لعدة سنوات لا يترك مجالًا للشك. كلما ارتفع السعر، زادت صلابة قرار الزيادة في الحيازة، ما يعني أن الأمر ليس رهانًا قصير الأجل، بل إعادة تخصيص هيكلية. كما أن نسبة الذهب في ميزانيات العديد من البنوك المركزية قد تعادلت أو حتى تجاوزت نسبة السندات الأميركية. والأهم من ذلك: بدأت بعض الدول تولي مزيدًا من الاهتمام لـ“مكان وجود السبائك”—فعودة موقع الإيداع من مخازن خارجية إلى داخل البلد هي رد مباشر على مخاطر العقوبات المالية.
يمكن تلخيص تغيّر تخصيص أصول البنوك المركزية في ثلاث قرائن. التحول من تداول توقيت السوق إلى زيادة هيكلية في الحيازة: لم يعد الاهتمام بشراء عند 3,800 أو 4,200، بل المطلوب رفع نسبة الذهب إلى “وضعٍ جديد” ثابت خلال السنوات المقبلة. من الديون الورقية إلى الأصول الصلبة: علاوة الأجل في سندات أميركا ترتفع، لكن جاذبية الائتمان تتراجع. وتُنظر تدريجيًا إلى الذهب، وبعض الأسهم في السلع والموارد الاستراتيجية، على أنها “قاعدة مادية لسيادة العملة”. ومن “احتياطي خارجي دون تمييز” إلى “احتياطي خارجي مُفلتر بمخاطر عداوة”: من قد تصبح أصوله أداة للعقوبات في المستقبل، سيتم تخفيض وزنه.
وراء ذلك إعادة ترتيب سلطة هادئة لكنها عميقة. عندما يتحول بطل الاحتياط الرسمي من “ديون لدى الغير” إلى “أصول ملموسة يتحكم بها المرء بنفسه”، تفقد الهيمنة التقليدية على مستوى “العملة” شيئًا فشيئًا قبضتها. من نسبة الدولار في احتياطات النقد الأجنبي العالمية—والتي كانت نحو 65% منذ عام 2000—إلى قرابة 40% الآن، هذه هي المنحنى الأكثر مباشرة لهذه إعادة الترتيب.
السعر المرتفع لا يعني ارتفاع العرض: الأساس الفيزيائي لعلاوة تحويل الذهب إلى عملة
يرى كثيرون مبلغ 4,500 دولار، فيخطر في بالهم تلقائيًا سؤال: “بهذا السعر المرتفع، ألا يقوم عمال المناجم بالاندفاع لزيادة الإنتاج؟”. الواقع عكس ذلك تمامًا. فخصائص جانب العرض في الذهب هي: مسار طويل، وصلابة عالية، وقرارات رأسمالية شديدة الحذر.
من اكتشاف مكمن إلى بدء إنتاج الذهب فعليًا، غالبًا ما يستغرق 6–10 سنوات. الاستكشاف، والتراخيص، وبناء البنية التحتية، ومراجعات البيئة—كل خطوة قد تبطئ الإيقاع. ويكرر مجلس الذهب العالمي في تحليلاته: خلال السنوات العشر الماضية، كانت نفقات رأس المال للتنقيب عن الذهب على مستوى العالم منخفضة أصلًا، وبأسعار اليوم المرتفعة، يكون ذلك—إلى حد ما—تصحيحًا لفترة “قلة الاستثمار”.
حتى في بيئة الأسعار المرتفعة، قد لا تكون شركات التعدين راغبة في التوسع بشكل عدواني. فمسار منحنى تكاليف الاستخراج يتحرك إلى الأعلى إجمالًا، وتدفع متطلبات الطاقة والبيئة والعمالة تكاليف AISC (التكلفة الشاملة للحفاظ على التشغيل بكل عناصره بما في ذلك الحفر والمعالجة والإدارة وجميع التكاليف التشغيلية الأخرى) إلى الارتفاع. تقل المناجم السهلة عالية الجودة. وغالبًا ما تكون المشاريع الجديدة مدفونة في أعماق أكبر أو في مواقع أكثر تعقيدًا. ويفضل مجلس الإدارة رد قيمة للمساهمين عبر توزيعات الأرباح وإعادة الشراء بدل الرهان على دورة مستقبلية بعد عشر سنوات. في 2025، وصلت إرشادات AISC لدى Lundin Gold في سيناريو افتراض سعر الذهب عند 4,000 دولار إلى 1,110-1,170 دولارًا، ما يوضح حجم ضغط التكاليف.
الصلابة في جانب العرض تمنح “علاوة تحويل الذهب” قاعدة فيزيائية متينة. يمكن أن يتذبذب السعر في المدى القصير بعنف بسبب الرافعة المالية، لكن من الصعب جدًا زيادة إمدادات التعدين الفعلية بسرعة لتخفيف تلك العلاوة.
وفي الوقت نفسه، ينقلب هيكل الطلب بهدوء. فالسوق التقليدي الذي كان يهيمن عليه الذهب للمجوهرات وطلب المستهلكين، يُزاح الآن لصالح الطلب الرسمي والطلب الاستثماري. تستمر أحجام مجوهرات الذهب في الانخفاض عبر عدة أرباع؛ فبالأسعار المرتفعة، يُبعد ذلك كثيرًا من المستهلكين العاديين. في المقابل، تزيد مشتريات الذهب الرسمي على شكل سبائك وقطع نقدية صغيرة من الذهب، ويفضل المستثمرون الأفراد شراء كميات أقل من حيث الجرامات، لكن ليس من أجل أي شيء غير ملموس—بل لتجميع “تأمين” حقيقي للمستقبل. يزداد الطلب الصناعي بشكل مستقر بدعم من قطاعات مثل الذكاء الاصطناعي والإلكترونيات، لكنه يظل محدودًا كنسبة من الإجمالي. أما إعادة التدوير في السوق الثانوية فلم تظهر “تفريغًا مجنونًا” كما كان يتوقع البعض؛ إذ يحافظ الكثيرون على نزعة دعم السعر وتوقعات ارتفاع إضافي، ما يجعلهم يختارون الاستمرار في المراقبة.
الذهب يبدو أكثر فأكثر غير شبيه بسلعة استهلاكية، وأكثر شبيهًا بقطع نقدية لا يقدر على لعبها إلا قلة من الناس وقلة من المؤسسات ورأس المال السيادي.
الذهب كـ“جدار ناري ضد العقوبات”: ملامح تجارة الطاقة والممرات ومرحلة أولى للمعيار الذهبي الإقليمي
في السنوات التي تتكرر فيها الصراعات الجيوسياسية، تم تفعيل وظيفة قديمة أخرى للذهب: جدار ناري ضد العقوبات. عندما تكتشف دولة فجأة أن احتياطاتها من العملات الأجنبية في النظام المصرفي الخارجي يمكن تجميدها بأمر إداري واحد، تكون جاذبية الذهب شبه غريزية—لا حسابات SWIFT لديها، لا تحتاج إلى تسوية بالدولار، ولا تحمل في أي ميزانية عمومية لدى أحد وسم “التزام”.
عدة اتجاهات محورية تدفع الذهب للعودة إلى طبقة التسوية الدولية. يتم “تسلّع” جزء من التجارة في الطاقة: تحاول بعض الدول المصدرة للنفط تسوية جزء من صادرات النفط بالذهب، أو عبر ترتيبات ثنائية من نوع “ذهب مقابل نفط” لتجاوز وسيط الدولار. حققت روسيا وإيران في 2025 تسعير وتسوية جزء من تجارتها النفطية بالذهب. كما تنفذ دول إفريقية مثل غانا—ضمن خطط “ذهب مقابل نفط”—تجاوزًا للاحتياج الصلب لاحتياطيات الدولار. وفي تجارب العملات الإقليمية، يتم إدخال الذهب في سلة العملات. وكمثال على آليات مرتبطة بمجموعة “بريكس”، مشروع تجريبي “Unit” الذي بدأ في أكتوبر 2025، تم تحديد حصة الذهب فيه عند 40%، بهدف إضافة مرساة قيمة معترف بها عالميًا إلى تصميم تلك العملة الجديدة. صراعات الممرات والتهديدات بالعقوبات تجعل نقاش “الذهب بوصفه وسيلة التسوية النهائية” يظهر في مزيد من المفاوضات الثنائية؛ قد يكون الحجم الآن صغيرًا، لكن الاتجاه محسوم.
والأكثر دقة هو أن التغيرات في إنتاج الذهب وتوزيع الاحتياطيات تمضي أيضًا في اتجاه مختلف.
عندما يتمركز أكثر من نصف الإنتاج الجديد—وقريب من نصف الاحتياطيات تحت الأرض—ضمن تحالفات سياسية قليلة أو أطر تعاون محدودة، تصبح “سيطرتك على الإمداد المادي للذهب” بحد ذاتها سلاحًا ماليًا. يمكن استخدامها لبناء دعامة أساسية لشبكات تسوية غير مرتبطة بالدولار، ويمكن في الحالات القصوى أن تعمل كأداة انتقامية ضد تجميد احتياطيات العملات الأجنبية.
علاقة الفائدة بالذهب تتم كتابتها من جديد
في الكتب المدرسية التقليدية، توجد علاقة عكسية واضحة بين سعر الذهب والفائدة الحقيقية: عندما ترتفع الفائدة، يرتفع كلفة الفرصة لحيازة الذهب، لذلك يفترض أن ينخفض السعر؛ والعكس صحيح. لكن خلال السنوات الماضية، رأى السوق مرارًا ما يشبه “عدم الاتساق”: ارتفاع الفائدة الحقيقية دون هبوط الذهب، بل ارتفاعه؛ وعندما يصل دورة رفع الفائدة إلى ذروتها أو نهايتها، يتسارع صعود الذهب بدلًا من أن يتباطأ.
السبب في الواقع ليس معقدًا. عندما يصل إجمالي الديون إلى حدٍّ يجعل من الصعب ابتلاعها عبر النمو الطبيعي، فإن كل مرة يتم فيها رفع الفائدة قد تُفهم في السوق على أنها تمهيدٌ لاحتمال أن تضطر في وقت ما في المستقبل إلى الانزلاق نحو التضخم أو التعثر. وبعبارة أخرى، إذا لم ترفع الفائدة المرتفعة الثقة في الديون السيادية، فإنها لا تفعل إلا تعزيز توقعٍ واحد: أن الحكومة في النهاية ستضطر إلى سداد الديون عبر إضعاف قيمة العملة.
في هذه البيئة، تتم تغطية تأثير الفائدة على تسعير الذهب بعوامل مثل علاوة الائتمان، والصراع الجيوسياسي، وعدم الاستدامة المالية.
على المدى القصير، ستظل بالطبع لحظات “انكماش السيولة → بيع الذهب” وردود فعل سلبية، مثل تشديد الهامش، أو عمليات تصفية/استدعاء الرافعة، أو استردادات كبيرة من صناديق ETF. لكن هذه الأمور أقرب إلى ضجيج أثناء عملية صعود هيكلية، وليست انعكاسًا جذريًا.
ومن التغيرات التي يسهل التغاضي عنها كذلك تذبذب الذهب نفسه.
مع زيادة درجة التمويل/الاستثمار، وتنوع الذهب على السلسلة والمشتقات، لم يعد تذبذب الذهب خطيًا وبطيئًا من جهة واحدة، بل صار “على شكل درجات” مع مرونة عالية. هذا يغير متطلبات المستثمرين من “يكفي أن تمسك” إلى “أن تحافظ على المركز أثناء تقلبات حادة دون أن تُجرفك الذعرات قصيرة الأجل”.
الذهب على السلسلة: ربط “سبائك الذهب الخاملة” بشبكة تسوية تعمل 24/7
الضعف القاتل في الذهب التقليدي: السيولة وقابلية البرمجة. الذهب المادي مناسب للاحتياطي طويل الأجل، لكنه لا يصلح للنقل والتقسيم المتكرر. وفي بعض الحالات، يعود ETF والذهب الورقي إلى الطريق القديم “الحاجة إلى وسيط يعتمد عليه”.
الذهب المُرمّز (PAXG وXAUT وغيرها) نشأ تحديدًا في هذا الفراغ. ليست طموحاتها استبدال الذهب المادي، بل إضافة طبقة “تسوية فورية + برمجة مالية” حول الذهب.
تلك الطبقة الخارجية تغيّر عدة أشياء. الإيداع الخاص بالذهب الملموس ما يزال قائمًا في خزائن تقليدية، لكن يمكن نقل الملكية على السلسلة بسرعة زمنية على مستوى الثواني. كما يمكن تفكيك أصغر وحدة إلى أجزاء دقيقة جدًا، بدءًا من بضعة ريالات مقابل كمية صغيرة من الذهب؛ فيتحول الذهب من “مناسب فقط للاحتياطيات الكبيرة” إلى أصل يمكن أن يشارك في بعض مدفوعات التجزئة وإدارة الثروات. عبر بروتوكولات DeFi، يمكن استخدام الذهب المُرمّز كضمان وإقراض وصناعة سوق. لذا فإن الذهب الذي كان “مستقرًا في الخزنة بلا عائد” أصبح له منحنى عوائد. بحلول نهاية 2025، اقتربت القيمة السوقية لقطاع الذهب المُرمّز من 4 مليارات دولار، بزيادة ثلاث مرات مقارنة بعام 2024.
والأكثر إثارة للاهتمام أن الذهب على السلسلة غالبًا ما يشكل مع عملات مستقرة مدعومة بالدولار “تركيبة مرساة مزدوجة”. الذهب يتحمل دور الضمان في الطبقة الأساسية والتسوية النهائية، بينما تؤدي العملة المستقرة دور التسعير والدفع في المعاملات اليومية. وتعمل منظومة كاملة على شبكة تسوية تعمل بالتوازي مع النظام المصرفي التقليدي أو حتى بشكل مستقل عنه.
وبالطبع، ليست هذه المسارات بلا مخاطر: الامتثال، وتركيز الحفظ، وشفافية الإصدار. أي خلل في أي حلقة سينعكس على المسار كله. لكن من زاوية الاتجاه، لم يعد الذهب مجرد “أصل خامد في صندوق الأمان”، بل أصبح موصولًا بشبكة مالية عالمية تعمل في الوقت الحقيقي.
الذهب والبيتكوين: من جدال “من يشبه العملة أكثر” إلى “تركيبة عملتين”
للذهب تاريخ عملة عمره 6000 عام، بينما البيتكوين لا يتجاوز عمره بضعة عشر عامًا. لكن خلال السنوات الماضية، تغيّرت العلاقة من “خصم” إلى “شريك”.
في الحالات المتطرفة، فإن حيازة الذهب وحيازة البيتكوين هما وسيلتان دفاعيتان مختلفتان تمامًا بالنسبة لرأس المال. الذهب يتمتع باستقلالية مادية قوية جدًا، ولا يعتمد على الشبكة، لذا يناسب كاحتياط نهائي. البيتكوين تنقلها عبر الحدود يكاد يكون بلا احتكاك، لذا يناسب كصادرات سيولة طارئة في ظل قيود رأس المال. الذهب مناسب للتخزين في خزنة من أجل تسويات كبيرة والتحوط على المدى الطويل. البيتكوين مناسب للتحرك المتكرر على مستوى الشبكة، وربطه بالبورصات وDeFi والمدفوعات عبر الحدود.
بالنسبة لبعض الدول ذات السيادة، يمكن حتى بناء هذين الأمرين كتدفق داخلي. دفع التسويات التجارية بالذهب مع بعض الشركاء لتثبيت “الائتمان العيني”. واستخدام البيتكوين للولوج إلى أوسع منظومة أصول رقمية وعملات مستقرة، للحصول على بركة سيولة لا تخضع بالكامل للنظام المالي الغربي. وفي بعض المناطق الخاضعة للعقوبات، أصبحت البيتكوين أداة تسوية وسيطة في التجارة المرتبطة بالذهب بشكل مباشر.
بالنسبة للمستثمرين المؤسسيين الكبار، فإن تخصيص “الذهب + البيتكوين” يتحول من تركيبة مضاربة إلى وحدة جديدة ضمن إطار تخصيص الأصول. الذهب يقدم حماية طويلة الأجل ضد التضخم وضد مخاطر النظام، والبيتكوين يقدم سيولة عالية المرونة للتحوط ضد المخاطر وعائدات محتملة. معًا يشكلان دفاعًا ثلاثي الأبعاد ضد انخفاض قيمة العملة الورقية والضغط المالي ومخاطر العقوبات.
السنوات القليلة القادمة: ليس “سوق صاعد أم هابط”، بل سرعة إعادة التسعير عبر مسارات مختلفة
الحديث الآن عن “كم يمكن أن يرتفع” لا معنى له. السؤال الأكثر عملية هو: في مسارات الاقتصاد الكلي المختلفة، ما مدى سرعة إعادة تسعير الذهب؟ وهل لدينا الوقت الكافي للرد تدريجيًا؟
يمكن التفكير تقريبًا عبر ثلاثة سيناريوهات—ليس تنبؤًا دقيقًا، بل كخريطة للمخاطر.
إذا ظلت المنظومة العالمية في حالة “نزف مزمن”—لا ترتفع التضخم إلى حدٍّ يخرج عن السيطرة، لكنه يبقى دائمًا فوق الهدف؛ ولا تنفجر العجز المالي، لكن لا يمكن رؤية مساحة سياسية للتخفيض—ففي هذه الحالة يشبه الذهب صعوده تدريجيًا على درجات: شراء ثابت من البنوك المركزية، وبنية الطلب التي تستمر في “تسييل” نفسها إلى شكل عملة، وتراجعات أحيانًا، لكن على المدى الطويل يصعب أن يواصل النزول.
إذا حدثت أزمة جزئية في الائتمان السيادي أو في النظام المالي—بأن تتعرض فجأة ديون اقتصاد كبير لفضيحة، ويحدث في القطاع المصرفي سلسلة من عمليات السحب القسري، ويؤدي تصعيد العقوبات إلى تشديد قيود رأس المال—فقد ترتفع أسعار الذهب والبيتكوين بشكل غير خطي. تبدو الأسعار كمنحنى تم فرده فجأة، وخلال وقت قصير يتم تسعير مركز لمخاطر تجمعت لسنوات.
إذا استقبلنا “معجزة في الإنتاجية”—فإن تقنيات مثل الذكاء الاصطناعي والأتمتة واسعة النطاق لا ترفع التقييم فقط، بل تُخفّض فعلًا تكاليف تشغيل المجتمع؛ تتحسن أوضاع المالية العامة، وتخف ضغوط الديون، ويعود التضخم إلى نطاق يمكن ضبطه. عندها من المحتمل أن ينخفض الذهب تدريجيًا من مستواه المرتفع الحالي لفترة، وأن ينسحب جزء من الطلب الاستثماري. لكن تيبّس جانب العرض عند أسعار أدنى قد يشكل دعمًا جديدًا، وتظل وظيفة المرساة النقدية على المدى الطويل قائمة—فقط تنخفض تكلفة “التأمين” مؤقتًا.
في أي سيناريو، توجد مخاطر ينبغي تركها معلّقة على الجدار على المدى الطويل. إن كان هناك تقشف مالي هجومي ورفع فائدة عنيف، فإذا دفعت مفاجأة سياسية هذا الدمج إلى الواقع، فسيتم الضغط قسرًا على علاوة سعر الذهب قصيرة الأجل. وقد تؤدي عمليات بيع اضطراري لاحتياطيات ذهب مادي من بعض الدول في أزمات ديونها إلى موجات هلع سيولية قصيرة. كما أن تشديد الرقابة المالية فجأة على التدفقات عبر السلسلة للذهب والأصول المستقرة والبيتكوين عبر الحدود قد يقطع مؤقتًا قناة وصول الذهب إلى طبقة التسوية الآنية. في لحظات انكماش سيولة شديد، قد يُعامل الذهب والبيتكوين معًا كـ“أصول قابلة للتسييل” فتقع عمليات بيع جماعي وتظهر هبوطات مترابطة على المدى القصير—وقد اختبر السوق هذا مرة بالفعل في 2020.
عندما يكون الذهب عملة، تصبح محاولة الحديث عن “السعر” ذات معنى محدود
اختراق الذهب لـ4,500 دولار هو حدث سعر بارز، لكنه أيضًا إعادة ترتيب هادئة في نظام العملات. عندما يتوقف المزيد من البنوك المركزية والمؤسسات والأفراد عن اعتباره “سلعة كبيرة” ويبدؤون اعتباره “مرساة ضمان نهائية بلا حدود”، لن يكون محط النقاش هو “كم يمكن أن يرتفع” و“أين القمة”.
المشكلة الأكثر واقعية: في بيئة مستمرة من تدهور قيمة العملة الورقية، كيف توزع بشكل معقول بين الذهب المادي والذهب على السلسلة والأصول الرقمية الصلبة كي تقف ميزانيتك العمومية قدر الإمكان على “جهة المستفيد من إعادة التسعير” بدل “جهة التخفيف”. في مرحلة تتزايد فيها التقلبات بوضوح، كيف تنظر إلى الهبوط القصير، وتعطيل التنظيم، وعمليات تسييل الرافعة: اعتبرها “ضجيجًا” داخل اتجاهات بنيوية، لا سببًا للانسحاب الفوري. وفي عملية تشكل نظام عملة متعدد الطبقات تدريجيًا، كيف نفهم تقسيم وظائف الذهب والبيتكوين والعملات الورقية—لا تعتمد على منظور أصل واحد—لفهم عالم نقدي عالمي متشظٍ بالفعل.
عندما تعترف بأن الذهب عاد ليحتل مركز المسرح بوصفه عملة، تصبح “الأسعار” بحد ذاتها أمرًا ثانويًا. المهم الحقيقي هو مقدار الذهب الذي تحتفظ به—سواء في خزائن، أو على السلسلة، أو كتمثيل له في العالم الرقمي—وكم قدر القوة الشرائية الحقيقية التي ستتمكن من حمايتها خلال التعديل المقبل لنظام العملات، وكم عدد المسارات الجديدة التي ستفتحها لك.