
بالأمس، أعلنت شركة أبل (<r> $AAPL</r>) وشركة أمازون (<r> $AMZN</r>) عن أحدث النتائج المالية~
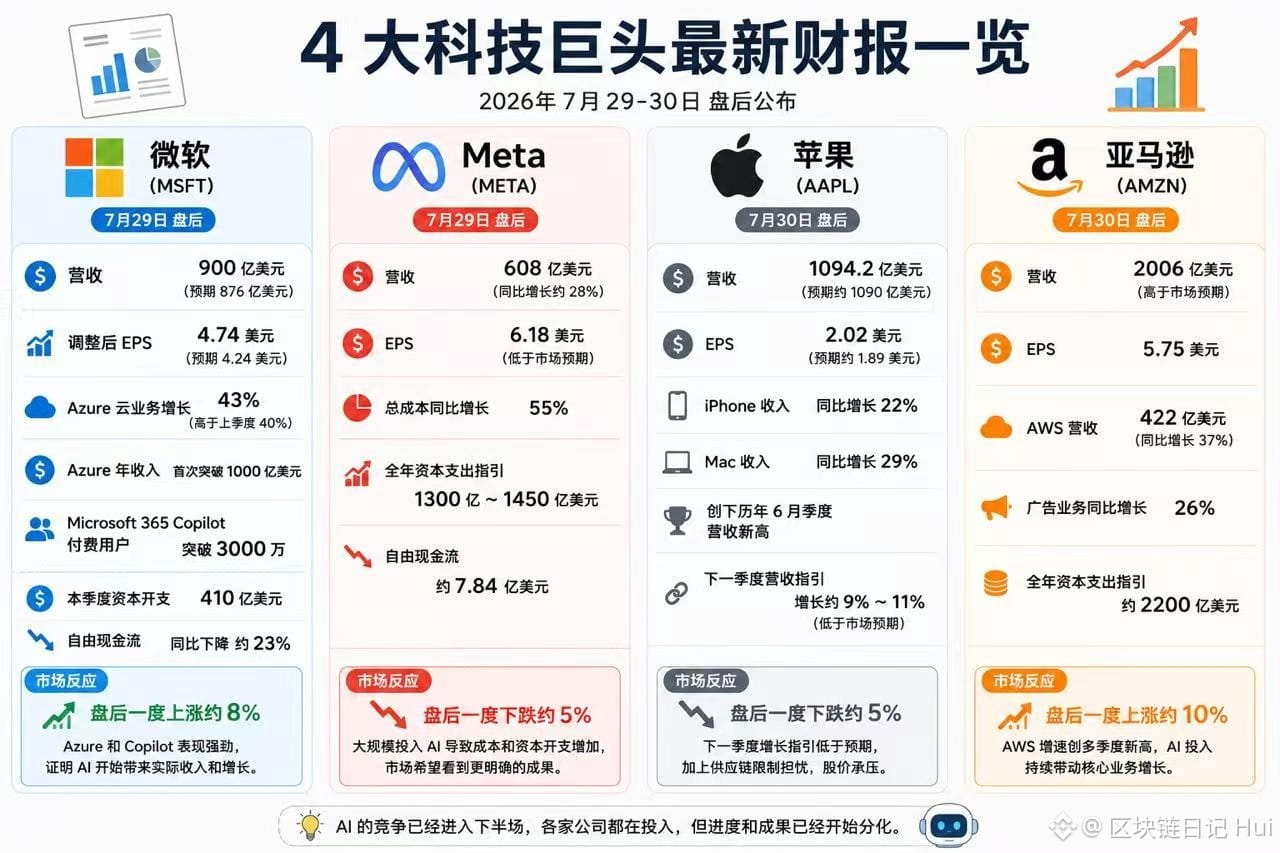
تجاوزت الشركتان توقعات السوق من حيث الإيرادات والأرباح، لكن رد فعل السوق كان مختلفًا تمامًا؛ حيث انخفضت أبل بعد الإغلاق لفترة وجيزة بنحو 5%، بينما ارتفعت أمازون بعد الإغلاق لفترة وجيزة بنحو 10%。
1️⃣ أبل <r> $AAPL</r>، قدمت هذه المرة أبل أداءً جيدًا بالفعل:
✨ الإيرادات 1094.2 مليار دولار (متوقع نحو 1090 مليار دولار)
✨ ربح السهم EPS 2.02 دولار (متوقع نحو 1.89 دولار)
✨ نمو إيرادات iPhone على أساس سنوي 22%
✨ نمو إيرادات Mac على أساس سنوي 29%
✨ حققت أعلى إيرادات فصلية في شهر يونيو على مدار السنوات
نتائج أبل: https://investor.apple.com/investor-relations/default.aspx
لكن خلال المكالمة الهاتفية، أشارت أبل إلى أنها قد تواجه قيودًا أكبر في سلسلة التوريد في المستقبل، كما أن توقعات النمو للربع القادم ليست متفائلة كما يتخيل السوق؛ لذلك أصبح المستثمرون أكثر تركيزًا على أداء عدة أرباع قادمة، بدلًا من الاكتفاء بنجاح هذا الربع。
2️⃣ أمازون <r> $AMZN</r>، وقدمت أمازون أيضًا تقريرًا يفوق التوقعات هذه المرة:
✨ الإيرادات 2006 مليار دولار (أعلى من توقعات السوق)
✨ ربح السهم EPS 5.75 دولار
✨ إيرادات AWS 422 مليار دولار، بزيادة 37% على أساس سنوي
✨ نمو أعمال الإعلانات 26% على أساس سنوي
✨ من المتوقع أن تصل النفقات الرأسمالية CapEx خلال العام إلى حوالي 2200 مليار دولار، مع مواصلة تعزيز البنية التحتية للذكاء الاصطناعي
نتائج أمازون: https://www.aboutamazon.com/news/company-news/amazon-q2-2026-financial-results
تُظهر نتائج أمازون أن نمو AWS يتسارع مجددًا، كما يوضح أن الذكاء الاصطناعي ما زال يحفز الطلب على خدمات السحابة؛ وهو ما يُعد حاليًا أكبر محرك نمو لدى أمازون。
برأيي، لم يعد السؤال هو هل يستطيع الذكاء الاصطناعي تحقيق أرباح، بل من سيتمكن من دمج الذكاء الاصطناعي بسرعة أكبر داخل أعماله الأساسية.
بما في ذلك ما قلناه أمس: مايكروسوفت عبر Azure، وأمازون عبر AWS، وMeta عبر نظام الإعلانات؛ أما أبل فهل ستستفيد من Apple Intelligence لبدء موجة جديدة من تغيير الأجهزة؟ ربما تكون هذه هي أبرز النقاط التي ستحظى باهتمام أكبر خلال عدة أرباع قادمة。
#苹果芯片短缺拖累销售预期
تجاوزت الشركتان توقعات السوق من حيث الإيرادات والأرباح، لكن رد فعل السوق كان مختلفًا تمامًا؛ حيث انخفضت أبل بعد الإغلاق لفترة وجيزة بنحو 5%، بينما ارتفعت أمازون بعد الإغلاق لفترة وجيزة بنحو 10%。
1️⃣ أبل <r> $AAPL</r>، قدمت هذه المرة أبل أداءً جيدًا بالفعل:
✨ الإيرادات 1094.2 مليار دولار (متوقع نحو 1090 مليار دولار)
✨ ربح السهم EPS 2.02 دولار (متوقع نحو 1.89 دولار)
✨ نمو إيرادات iPhone على أساس سنوي 22%
✨ نمو إيرادات Mac على أساس سنوي 29%
✨ حققت أعلى إيرادات فصلية في شهر يونيو على مدار السنوات
نتائج أبل: https://investor.apple.com/investor-relations/default.aspx
لكن خلال المكالمة الهاتفية، أشارت أبل إلى أنها قد تواجه قيودًا أكبر في سلسلة التوريد في المستقبل، كما أن توقعات النمو للربع القادم ليست متفائلة كما يتخيل السوق؛ لذلك أصبح المستثمرون أكثر تركيزًا على أداء عدة أرباع قادمة، بدلًا من الاكتفاء بنجاح هذا الربع。
2️⃣ أمازون <r> $AMZN</r>، وقدمت أمازون أيضًا تقريرًا يفوق التوقعات هذه المرة:
✨ الإيرادات 2006 مليار دولار (أعلى من توقعات السوق)
✨ ربح السهم EPS 5.75 دولار
✨ إيرادات AWS 422 مليار دولار، بزيادة 37% على أساس سنوي
✨ نمو أعمال الإعلانات 26% على أساس سنوي
✨ من المتوقع أن تصل النفقات الرأسمالية CapEx خلال العام إلى حوالي 2200 مليار دولار، مع مواصلة تعزيز البنية التحتية للذكاء الاصطناعي
نتائج أمازون: https://www.aboutamazon.com/news/company-news/amazon-q2-2026-financial-results
تُظهر نتائج أمازون أن نمو AWS يتسارع مجددًا، كما يوضح أن الذكاء الاصطناعي ما زال يحفز الطلب على خدمات السحابة؛ وهو ما يُعد حاليًا أكبر محرك نمو لدى أمازون。
برأيي، لم يعد السؤال هو هل يستطيع الذكاء الاصطناعي تحقيق أرباح، بل من سيتمكن من دمج الذكاء الاصطناعي بسرعة أكبر داخل أعماله الأساسية.
بما في ذلك ما قلناه أمس: مايكروسوفت عبر Azure، وأمازون عبر AWS، وMeta عبر نظام الإعلانات؛ أما أبل فهل ستستفيد من Apple Intelligence لبدء موجة جديدة من تغيير الأجهزة؟ ربما تكون هذه هي أبرز النقاط التي ستحظى باهتمام أكبر خلال عدة أرباع قادمة。
#苹果芯片短缺拖累销售预期