

في 31 يناير 2025، أحدثت رسالةٌ ما ضجةً كبيرة في عالم التشفير—تم إطلاق Uniswap V4 رسميًا، مع بدء تشغيل 10 سلاسل في وقتٍ واحد.
هذه ليست ترقيةً عادية. إنها تمنح صناعة التمويل اللامركزي بأكملها مفتاحًا—مفتاحًا يمكنه فتح “صندوق السيولة” الغامض.
خلال السنوات السبع الماضية، تعامل Uniswap من V1 إلى V3 مع أكثر من 2.75 تريليون دولار من حجم التداول، دون أي حوادث اختراق. هذا الإنجاز، لو وضعناه في سياق القطاع المالي التقليدي، يعادل بورصة تعمل لمدة 7 سنوات دون أن تفقد سنتًا واحدًا. لكن في عصر V3 توجد عثرة: إذا أردت تعديل أي قاعدة، يتوجب عليك عمل fork كامل لرمز البروتوكول، ثم إعادة بناء كل شيء من الصفر. هذا يشبه “وضع لافتتك الخاصة على واجهة متجر شخص آخر”—مكلف وبطيء وسهل أن يفضي إلى أخطاء.
وقد كسر V4 هذا المأزق بالكامل باستخدام شيء يُسمّى Hook.
ببساطة، Hook هو "المنفذ" الذي تمنحه Uniswap للمطورين. يمكنك توصيل هذا المنفذ عند عقد مختلفة من مسار التداول، ليُنفِّذ الكود الذي كتبته تلقائيًا عندما تحتاجه. الأمر يشبه تثبيت التطبيقات على الهاتف—لست بحاجة إلى صنع الهاتف بنفسك، بل فقط تطوّر تطبيقًا فوق النظام.
هذا التغيير الصغير ولّد خلال أقل من عام أكثر من 20 ألف عملية تهيئة Hook، وتجاوز حجم التداول التراكمي 190 مليار دولار، واخترقت TVL (إجمالي القيمة المقفلة) حاجز مليار دولار خلال 177 يومًا فقط من الإطلاق—بينما احتاجت V3 ما يقرب من عام للوصول إلى الإنجاز نفسه.
يقول Uniswap نفسه إن هذا هو "لحظة متجر التطبيقات" في DeFi. وهذا الكلام ليس مبالغة.
من نظام مغلق إلى منصة مفتوحة
لفهم أهمية Hook، يجب أولًا أن نفهم مدى "إغلاق" V3.
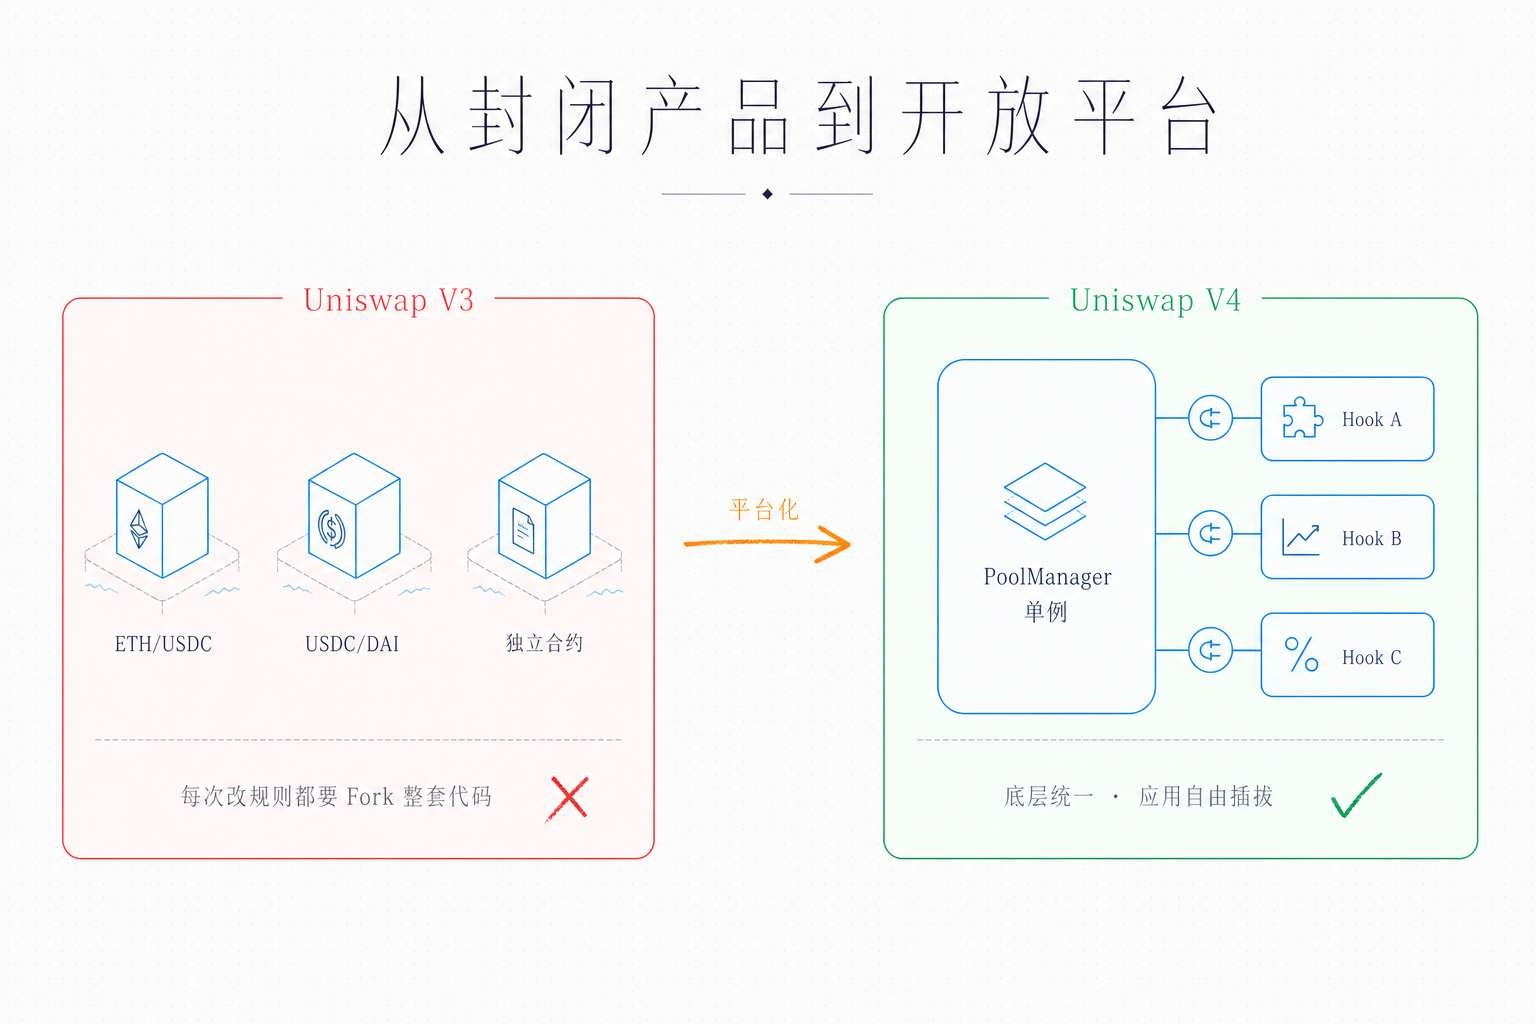
كانت بنية V3 كالتالي: كل زوج تداول (مثل ETH/USDC) هو عقد ذكي مستقل. تريد إنشاء مجمع تداول جديد؟ حسنًا، عليك نشر عقد جديد بالكامل. ماذا يعني هذا؟ كل مرة تنشئ مجمعًا تدفع رسوم Gas ضخمة، ويُكرَّر نشر الكود، وتصبح تكاليف الصيانة مرتفعة جدًا. والأسوأ من ذلك، إذا أردت إضافة وظائف مخصّصة للمجمع—مثل رسوم ديناميكية، أو أمر حدّي، أو حماية من MEV—فعليك للأسف عمل fork لمستودع كود Uniswap بالكامل، ثم تعديل الكود ومراجعته ونشره بنفسك.
على سبيل المثال، V3 يشبه سوق الهواتف قبل ظهور iPhone: كل مصنع يصنع العتاد بنفسه، ويكتب النظام بنفسه، ويثبت البرامج بنفسه، وكل شيء يبدأ من الصفر. كل هاتف يشتريه المستخدم كان جزيرة منفصلة.
ماذا فعلت V4؟ لقد حوّلت Uniswap من "منتج" إلى "منصة".
هناك تغييران أساسيان. أولًا، لم تعد كل مجمعات التداول تعمل بشكل مستقل؛ بل انتقلت كلها إلى "بيت كبير" واحد يُسمّى PoolManager. وهذا يُعرف تقنيًا بمعمارية Singleton (العقد المفرد). إنشاء مجمع جديد لم يعد يتطلب نشر عقد جديد، بل مجرد تحديث سجل حالة داخل العقد القائم—ما يخفض التكلفة مباشرةً بنسبة 99%. ثانيًا، يأتي Hook. إذ يمكن للمطورين "تعليق" منطقهم على نقاط مفصلية من دورة حياة المجمع، وإدخال منطق مخصص دون المساس بالكود الأساسي.
وعند جمع هذين الأمرين معًا، تكون النتيجة شبيهة بعلاقة iOS مع iPhone: النظام الأساسي تتولى آبل تأمينه وصيانته، بينما يحتاج المطور فقط إلى كتابة التطبيق.
سحر نقاط الربط العشر
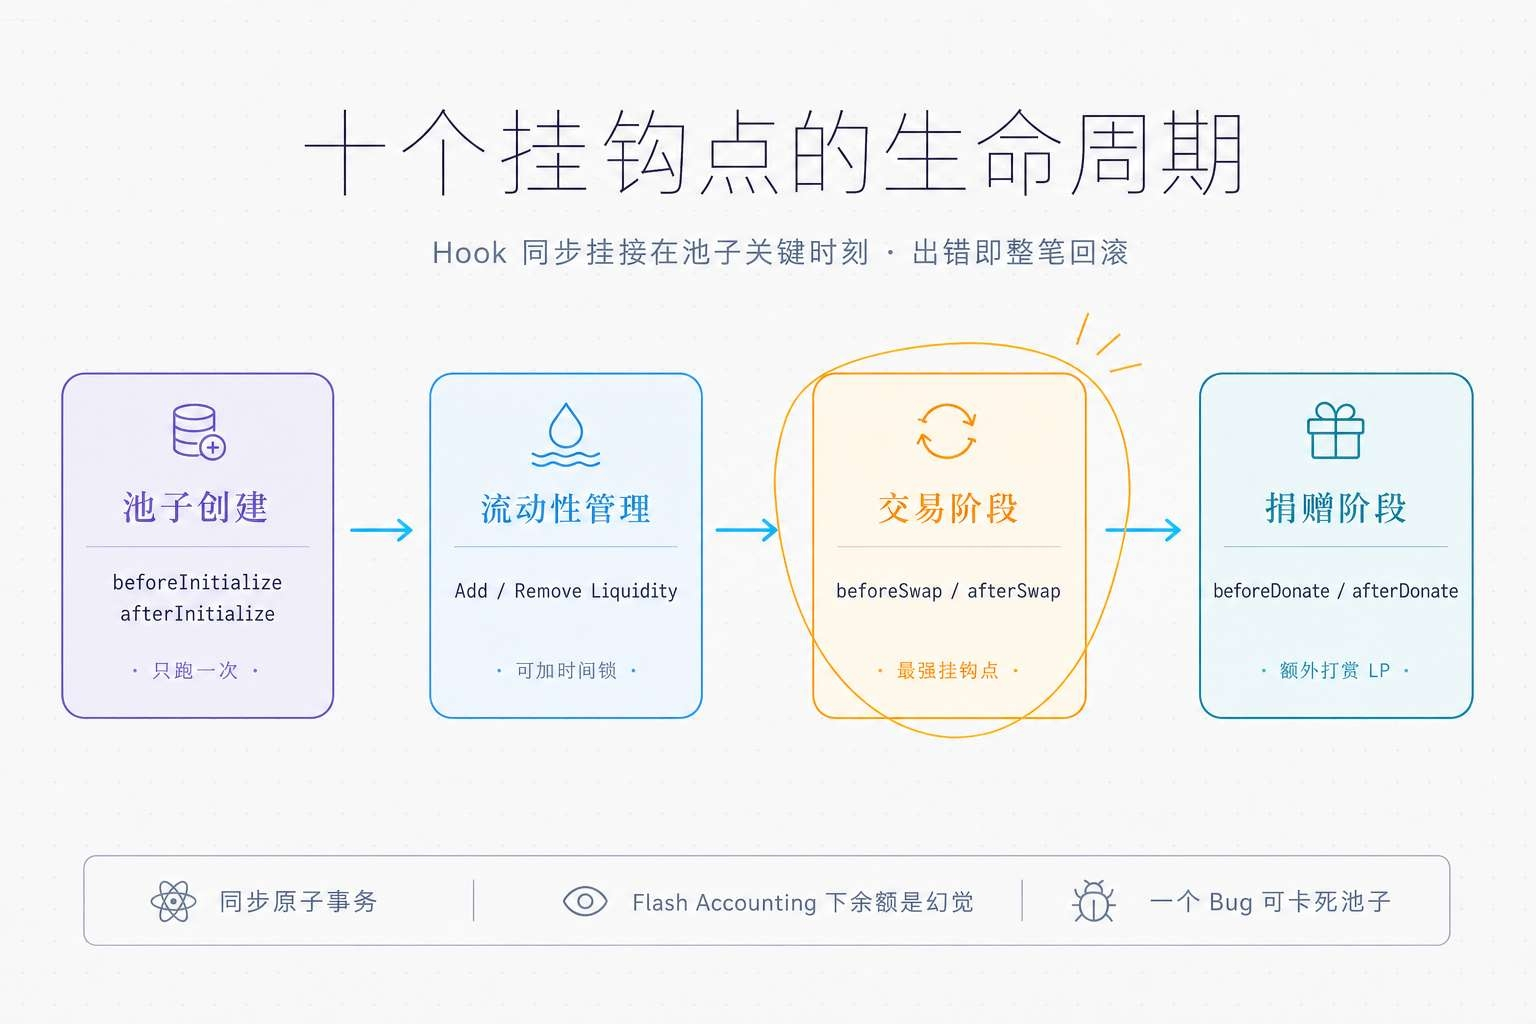
آلية Hook الأساسية ليست معقدة كما تبدو: فقد جهّزت Uniswap V4 عدة "نقاط تحقق" داخل دورة حياة مجمع السيولة، وكل نقطة تمثل لحظة مفصلية. ويمكن للمطورين اختيار تنفيذ تعليماتهم البرمجية قبل هذه اللحظات أو بعدها.
كم عدد نقاط الربط بالضبط؟ هناك 8 نقاط استدعاء أساسية، ومع بعض صيغ الإرجاع المتقدمة يصبح المجموع أكثر من 10. وهي تغطي كل مرحلة مهمة من حياة المجمّع، من الولادة إلى التشغيل اليومي:
مرحلة إنشاء المجمع: beforeInitialize وafterInitialize — يُنفَّذان قبل وبعد تهيئة المجمع، ولمرة واحدة فقط. يمكنك هنا ضبط المعلمات الأولية أو إجراء بعض فحوصات القبول.
مرحلة إدارة السيولة: beforeAddLiquidity وafterAddLiquidity للتحكم في ضخ الأموال، وbeforeRemoveLiquidity وafterRemoveLiquidity للتحكم في سحبها. تريد معاقبة المضاربين الذين يدخلون ويخرجون بسرعة؟ أضف قفلًا زمنيًا داخل beforeRemoveLiquidity.
مرحلة التداول: beforeSwap وafterSwap — وهما أقوى نقطتين. قبل التداول يمكن فحص الشروط أو تعديل الرسوم؛ وبعد التداول يمكن تحديث الأوراكل أو تنفيذ أمر حدّي.
مرحلة التبرع: beforeDonate وafterDonate — لمعالجة الإكراميات الإضافية الموجّهة إلى LP.
هناك تفصيل تقني بالغ الأهمية هنا: Hook ليس "إشعارًا لاحقًا" غير متزامن، بل يُنفَّذ بشكل متزامن. ماذا يعني ذلك؟ يعني أن Hook ومنطق AMM الأساسي يقعان داخل المعاملة الذرية نفسها. وإذا أخفق Hook وأرجع خطأً (revert)، تُلغى الصفقة بالكامل. هذا يضمن التكامل، لكنه يعني أيضًا أن على المطورين الحذر الشديد—فخطأ برمجي واحد يمكن أن يجمّد المجمع بالكامل.
ومن السهل الوقوع في فخ آخر: أثناء عمل Hook، لم تكن الأصول قد انتقلت فعليًا بعد. فإذا فحصت balanceOf داخل Hook، فكل ما سترى هو "وهم"—فهي مجرد أرقام محاسبية وليست أرصدة حقيقية. كل "المال" ليس إلا قيود فرق في تخزين فوري. ويُسمّى هذا التصميم Flash Accounting (المحاسبة الفورية)، وهو ابتكار كبير آخر في V4.
كم من المال توفّره المحاسبة الفورية
تُعد Flash Accounting الشريك الذهبي لبنية Singleton. ولتفهم قيمتها، عليك أولًا أن ترى كم كان V3 مُهدِرًا.
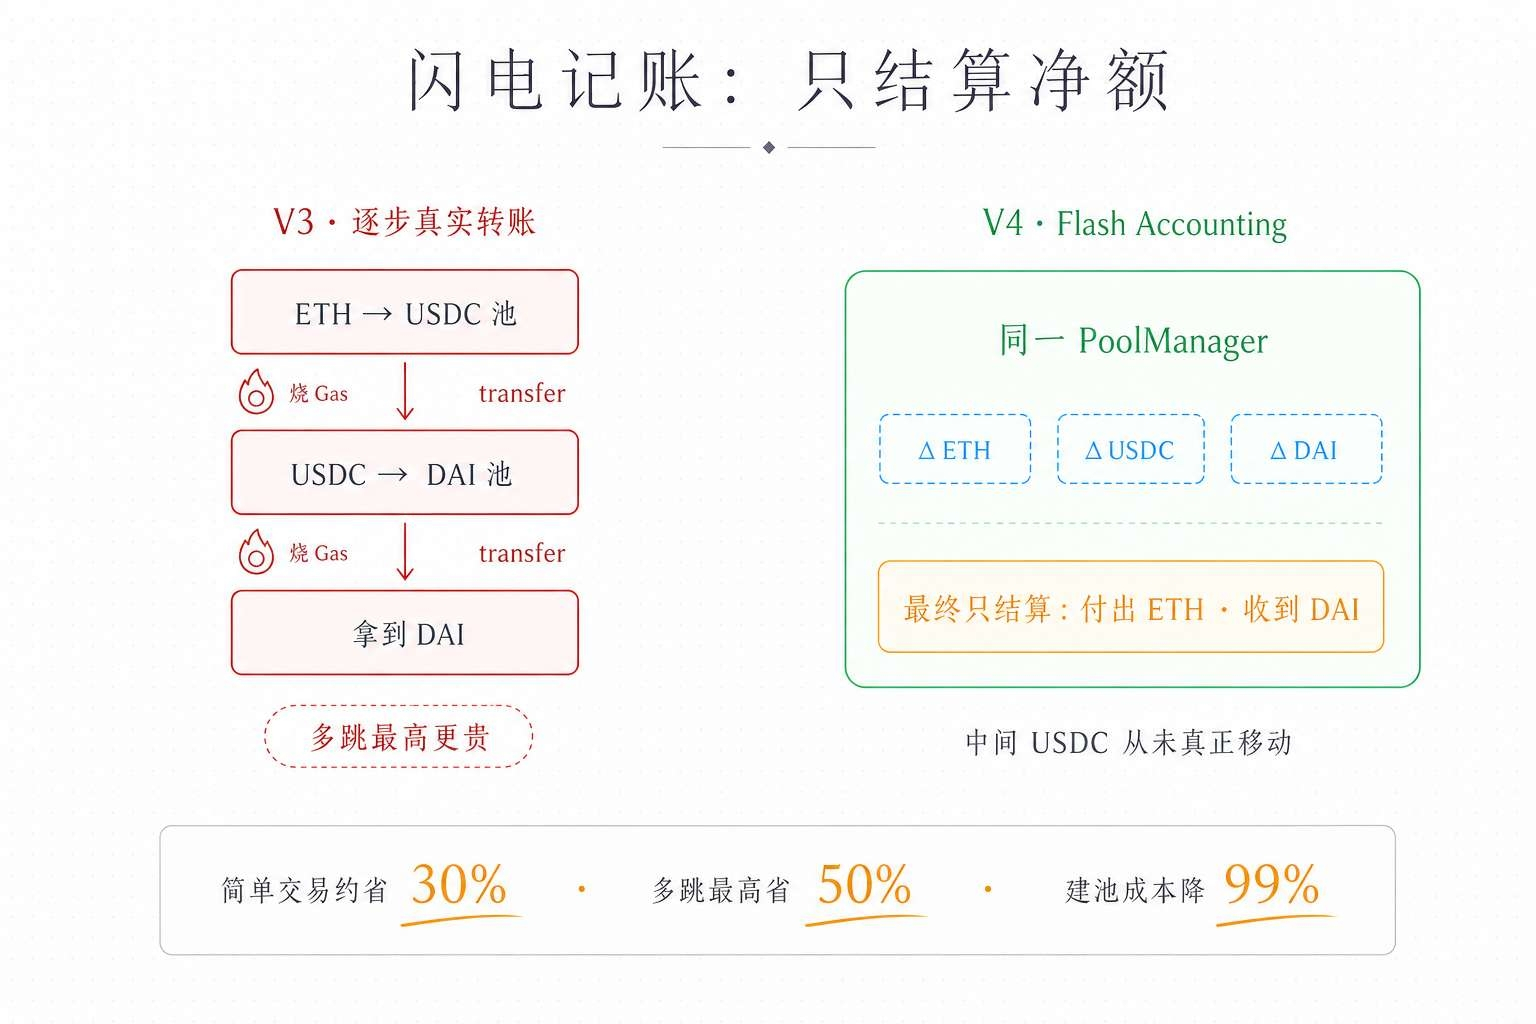
في عصر V3، لنفترض أنك تريد تنفيذ صفقة متعددة القفزات: تحويل ETH إلى USDC، ثم تحويل USDC إلى DAI. في كل خطوة يجب نقل التوكنات فعليًا من عقد إلى آخر. يدخل ETH إلى عقد مجمّع ETH/USDC، ثم يُسحب USDC من عقد ETH/USDC ويُنقل إلى عقد USDC/DAI، وأخيرًا يُنقل DAI من عقد USDC/DAI إليك. وفي كل خطوة يتم استدعاء دالة transfer الخاصة بـ ERC-20، وفي كل خطوة يتم حرق Gas.
كيف تعمل V4؟ كل المجمعات تعيش داخل العقد نفسه. في الصفقات متعددة القفزات، لا تحتاج الخطوات الوسيطة إلى نقل التوكنات فعليًا؛ فالنظام لا يسجّل إلا تغيّر الأرصدة (delta). وبعد انتهاء كل العمليات، تتم تسوية الصافي النهائي فقط—أنت تدفع ETH وتستلم DAI، بينما USDC لم يتحرك فعليًا من البداية إلى النهاية.
كم يوفر هذا التحسين؟ في الصفقات البسيطة حوالي 30% من Gas، وفي الصفقات متعددة القفزات حتى 50%. وعندما تكون الشبكة مزدحمة، قد تكلف صفقة ثلاثية القفزات على V3 نحو 40 دولارًا من Gas، بينما قد تكون المسافة نفسها على V4 أقل من 15 دولارًا. وبالنسبة للمراجِحين والمتداولين عاليي التردد الذين ينفذون آلاف الصفقات يوميًا، فهذا مال حقيقي وفارق ملموس.
إن نجاح Flash Accounting يعود إلى EIP-1153 الذي أدخل "التخزين المؤقت" (Transient Storage). وهو نوع خاص من التخزين: تبقى البيانات صالحة فقط خلال المعاملة الحالية، ثم تُحذف تلقائيًا عند انتهاء المعاملة، من دون الحاجة إلى كتابتها بشكل دائم في حالة البلوكشين كما يحدث في التخزين العادي. وهذا يجعل المحاسبة شديدة الرخص.
وبالمناسبة، استعادت V4 أيضًا دعم ETH الأصلي. ففي V3 كان على المستخدمين لفّ ETH إلى WETH حتى يتمكنوا من التداول، ما أضاف خطوة غير ضرورية وتكلفة Gas إضافية. أما V4 فتدعم ETH الأصلي مباشرة، ما يوفر حوالي 15% إضافية من Gas في تلك المعاملات.
التصميم الذكي لترميز الصلاحيات
إدارة صلاحيات Hook هي من أذكى تصميمات V4، وهي أيضًا من أكثرها قابلية للتجاهل.
في V4، ما الذي يستطيع Hook فعله وما الذي لا يستطيع فعله ليس مخزنًا في متغير داخل العقد، بل مشفّرًا مباشرةً في عنوان عقد Hook نفسه. وبالتحديد، فإن أقل البتّات في عنوان Hook تمثل أعلام صلاحيات مختلفة: فإذا كانت إحدى البتات تساوي 1 فهذا يعني تفعيل beforeSwap، وإذا كانت أخرى تساوي 1 فهذا يعني تفعيل afterSwap، وهكذا.
لماذا يُفعل ذلك؟ لأن قراءة بتّات من العنوان أرخص بكثير من قراءة متغير من التخزين—توفير عملية SLOAD واحدة يعني توفير Gas. لكن هذا يخلق أثرًا جانبيًا مثيرًا: لا يمكنك اختيار عنوان Hook عشوائيًا عند النشر. عليك استخدام CREATE2 مع قيم "ملح" مختلفة مرارًا، إلى أن تجد عنوانًا تتوافق أقل بتاته مع مجموعة الصلاحيات المطلوبة. وتُسمّى هذه العملية "التنقيب عن العنوان" (address mining)، ويستخدم المطورون عادةً أدوات مثل HookMiner لإنجازها.
بمجرد نجاح النشر، تصبح الصلاحيات ثابتة إلى الأبد. تريد التغيير؟ لا بد من نشر Hook جديد وإنشاء مجمع جديد. هذه اللاتغيّرية جزء من التصميم الأمني—لمنع Hook من الترقية سرًا ثم إساءة التصرف. لكن إذا كنت تحتاج فعلًا إلى Hook قابل للترقية، فعليك استخدام نمط العقود الوكيلة، وهو بحد ذاته يضيف مخاطر أمنية جديدة.
يمكن ربط كل مجمع بعقد Hook واحد فقط، لكن يمكن لعقد Hook واحد خدمة عدة مجمعات. وقد صُمم هذا القيد عمدًا—لمنح المرونة مع تجنّب كوارث التوافق التركيبي بين Hooks مختلفة.
كيف ابتلع Bunni السوق
إذا كان Hook هو "سلاح" V4، فإن Bunni هو أول من استخدم هذا السلاح إلى أقصى حد.
أُطلق Bunni V2 بالتزامن مع V4، وبعد الإطلاق استحوذ لفترة على أكثر من 90% من حجم تداول V4 بالكامل. بروتوكول Hook واحد عالج حجم تداول يفوق مجموع كل تطبيقات V4 الأخرى. هذا ليس خطأ مطبعيًا.
وتكمن الضربة القاتلة لدى Bunni في شيء يُسمّى "إعادة الرهن" (Rehypothecation) — وهو مفهوم مستعار من التمويل التقليدي. ببساطة، يعني أن الأصل نفسه يقوم بمهمتين في الوقت ذاته.
في Uniswap التقليدي، يواجه مزوّدو السيولة LP خيارًا قاسيًا: إما وضع الأصول في المجمع لكسب رسوم التداول، أو إقراضها لكسب الفوائد. لا يمكنك الجمع بين الأمرين. لكن Hook الخاص بـ Bunni كسر هذا الخيار الثنائي: فبعد إيداع ETH وUSDC في مجمع Bunni، لا تبقى الأصول تنتظر المتداولين عبثًا. بل يتم تشغيلها أيضًا في بروتوكولات إقراض مثل Aave أو Compound، لتحقق عائد إقراض إضافيًا دون التأثير على وظيفة التداول.
وما النتيجة؟ أظهرت البيانات المبكرة أن عائد LP لدى Bunni أعلى من مراكز V3 المماثلة بنسبة 15% إلى 40%. وما يزال المستخدم يرى واجهة Uniswap المألوفة، بينما يجري تحسين العائد المعقد بالكامل داخل Hook تلقائيًا.
لكن Bunni مرّ لاحقًا ببعض التعثرات. فبحسب بيانات منتصف 2026، كان Bunni قد أغلق بعض مجمعات السيولة، مما أدى إلى تراجع TVL في V4 من ذروة 1.4 مليار دولار إلى نطاق 600 إلى 800 مليون دولار. وهذا يذكّر الجميع بأن ازدهار منظومة Hook لا يلغي خطر المشروع الواحد.
حماية MEV تنتقل إلى مستوى المجمع
إذا كان Bunni يعالج مشكلة "الربح أكثر"، فإن Arrakis يهاجم مشكلة "السرقة الأقل".
MEV (القيمة القصوى القابلة للاستخراج) هو ثقب أسود خفي في عالم DeFi. فالمتداولون المتمرسون يربحون عبر إعادة ترتيب الصفقات أو إدخالها أو الرقابة عليها، ويسحبون كل عام مليارات الدولارات من مزودي السيولة في Uniswap. وعندما يكتشف المراجِحون فرق السعر ويقفون أمام صفقتك، فإن LP يقدّم السيولة بسعر قديم ويتحمل الخسارة. يشبه الأمر أن تفتح متجرًا، ثم يأتي شخص ليشتري ويبيع قبل تحديث بطاقات الأسعار لديك، فيربح الفارق بينما أنت من يتحمل الخسارة.
في السابق، كانت الحماية من MEV تعتمد أساسًا على المحافظ أو المرحّلات الخاصة—بعيدًا جدًا عن المجمّع. أما Diamond Hook من Arrakis فقد نقل الحماية إلى داخل المجمّع نفسه. وهو يطبّق مفهومًا يُسمّى تقليل LVR (Loss-Versus-Rebalancing): إذ يفرض تنفيذ صفقات المراجحة في بداية كل كتلة، بحيث يحصل LP على سعر أكثر عدلًا في معظم الصفقات. ويمكن فهم ذلك على أنه مطالبة للمراجِح بأن "يكشف أوراقه فورًا" بدلًا من الانتظار حتى أفضل لحظة للهجوم.
ولدى Arrakis حيلة ثانية: الرسوم الديناميكية. عندما يكون السوق هادئًا تكون الرسوم منخفضة لتشجيع الحجم، وعندما تصبح الأسعار شديدة التقلب ترتفع الرسوم تلقائيًا لالتقاط قيمة أكبر لصالح LP.
وقد قدّمت OpenZeppelin أيضًا تنفيذين جديرين بالاهتمام لـ Hook. إذ يسجّل AntiSandwichHook نقطة فحص للسعر في بداية كل كتلة، وإذا حصلت الصفقة اللاحقة على سعر أفضل من نقطة الفحص، فسيتم اقتطاع الزيادة—وبذلك يصبح مهاجم الساندويتش بلا ربح. أما LiquidityPenaltyHook فيتخصص في التصدي لهجمات السيولة JIT (Just-In-Time): إذ يضيف بعض المتاجرين سيولة مؤقتة قبل صفقة كبيرة ثم يسحبونها فورًا بعد جني الأرباح، فيفرض Hook عقوبة على مثل هذه العمليات وفق الفاصل بين الكتل، ويعيد الرسوم إلى LP طويل الأمد.
الأنواع الجديدة من DeFi التي تكشفها Hooks
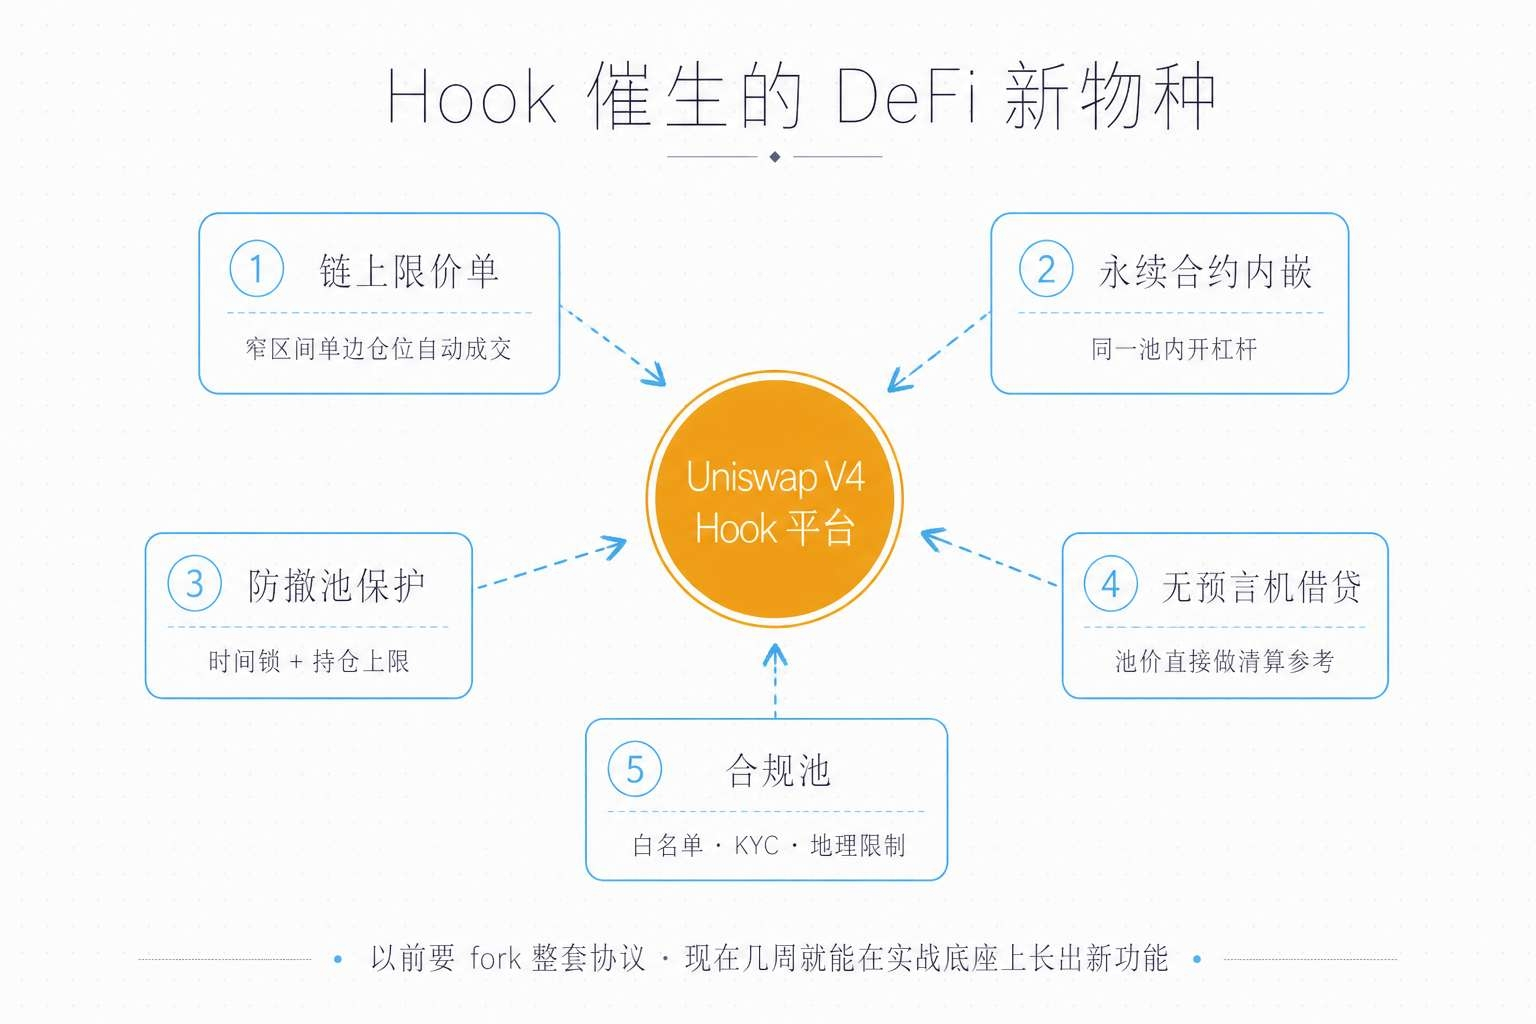
لا يقتصر مجال Hook على الرسوم الديناميكية وحماية MEV. فبعد أكثر من عام على الإطلاق، بدأ النظام البيئي يُنتج بالفعل موجة من الابتكارات التي كان من المستحيل تقريبًا بناؤها تحت المعمارية القديمة:
أمر الحدّ السعري على السلسلة: يتيح لك LimitOrderHook وضع أمر حدّ سعري مباشرةً على Uniswap. والفكرة ذكية جدًا—إذ يتم إنشاء مركز سيولة ضيّق النطاق عند السعر المستهدف، ولا يحتوي إلا على أصل واحد من الطرفين، وعندما يمرّ السعر من خلاله يتم التنفيذ تلقائيًا ثم سحب السيولة. لا حاجة إلى محرّك مطابقة مركزي، فكل شيء يُنفَّذ على السلسلة.
دمج العقود الآجلة الدائمة: يضع HOOK Finance التداول بالرافعة مباشرة داخل مجمعات Uniswap. لا يحتاج المتداولون إلى الانتقال إلى بروتوكول آخر؛ يمكنهم فتح مركز مرفوع الرافعة داخل نفس مجمع السيولة.
حماية ضد سحب السيولة: يفرض Fair Trade Hook قفلًا زمنيًا على السيولة ونسبة قصوى للاحتفاظ عند إطلاق توكن جديد. ما كان يتطلب سابقًا الثقة بوعود أمان الفريق، أصبح الآن يُنفَّذ بالقوة عبر الكود.
الإقراض دون أوراكل: بعض البروتوكولات التجريبية تستخدم سعر مجمّع Uniswap مباشرةً كمرجع لتصفية القروض، متجاوزةً الأوراكل الخارجية مثل Chainlink. هذا يزيل فئة كاملة من نواقل الهجوم، ويقلّل أيضًا الاعتماد على البنية التحتية.
مجمّعات الامتثال: يمكن لـ Permissioned Pool Hook إجراء فحوصات على المتداولين مثل قوائم السماح، والتحقق من المحافظ، وقيود الموقع الجغرافي. ولأول مرة يمكن لرؤوس الأموال المؤسسية أن تفي بمتطلبات KYC دون الحاجة إلى fork للبروتوكول.
كما تدفع Uniswap Foundation أيضًا برنامج احتضان يُدعى Hook Design Lab، وتتميز فرقته الأولى المؤلفة من 5 فرق: فقد ربطت EulerSwap بنية الإقراض التحتية مع معمارية Hook في V4، بإجمالي حجم تداول يتجاوز 3.7 مليار دولار؛ وAegis يقدم رسومًا ديناميكية على السلسلة بحجم تداول يقارب مليار دولار؛ وDynamo DEX صُمّم خصيصًا لمعدلات الرسوم الديناميكية لـ LRT (توكنات إعادة الرهن السائل) لمنع فك الارتباط؛ وBunni يركّز على إعادة الرهن وإعادة الموازنة الآلية؛ أما Angstrom من Sorella Labs فيعتمد مزادات مجمّعة لمقاومة MEV.
ما مدى ارتفاع عتبة الأمان؟
كلما زادت مرونة Hook، زاد سطح الهجوم. هذان وجهان لعملة واحدة.
خضع الكود الأساسي لـ Uniswap لتسع جولات من التدقيق، ومسابقة أمان شارك فيها أكثر من 500 شخص، وبرنامج مكافآت ثغرات يصل إلى 15.5 مليون دولار—من دون أي ثغرة حرجة. لكن Hook مختلف. فكل Hook هو عقد ذكي مطور بشكل مستقل، وتختلف جودة وعمق المراجعات الأمنية من مشروع لآخر. وعندما تستخدم مجمّعًا يحتوي على Hook، فأنت لا تثق فقط ببنية Uniswap الأساسية، بل تثق أيضًا بالمنطق المخصص الذي كتبه مطور Hook.
أجرت شركات الأمن Cyfrin وCertiK وHacken وغيرها دراسات أمنية منهجية على Hooks في V4، وخلصت إلى عدة مخاطر شائعة:
عدم تطابق الصلاحيات: صلاحيات Hook المشفّرة في العنوان لا تتوافق مع الدوال المنفذة فعليًا. إما أن تكون الصلاحيات المعلنة بلا دالة مقابلة (فتُلغى الصفقة مباشرةً)، أو تكون الدالة منفذة لكن العنوان لم يشفّر الصلاحية (فيُتجاوز Hook بصمت ولا يُنفَّذ المنطق المهم). ويمكن للعقد المجرد BaseHook أن يتحقق من ذلك داخل المُنشئ، لكن العقود التي لا ترث منه لا تحصل على هذه الحماية.
غياب التحكم في الوصول: يجب أن تتحقق دوال الاستدعاء في Hook من أن المستدعي هو PoolManager، وإلا أمكن لأي شخص استدعاؤها مباشرةً. وقد تعرّض بروتوكول Cork لهجوم بسبب ثغرة مشابهة في التحكم بالوصول—ورغم أنه لم يكن Hook في V4، فإن المعمارية متشابهة.
هجوم إعادة الدخول: إذا تفاعل Hook مع عقد خارجي، فيجب عليه الالتزام الصارم بنمط الفحص-التأثير-التفاعل. أي استدعاء خارجي غير منضبط يمكن أن يُستغل.
الحرمان من الخدمة عبر Gas: الحلقات غير المحدودة قنبلة موقوتة داخل Hook. يمكن للمهاجم بناء صفقة تتسبب في انفجار عدد دورات الحلقة، فتستنزف Gas وتجمّد المجمع.
خطأ الدقة: مشاكل الدقة العشرية في رياضيات DeFi تبقى موجودة أيضًا داخل Hook. فالخطأ البسيط الظاهر في التقريب قد يتضخم في التداول عالي التردد ويؤدي إلى خسائر كبيرة.
Hook الخبيث: كل ما سبق كان من نوع "النية الحسنة التي تنقلب إلى ضرر". وهناك نوع آخر يُستخدم عمدًا للإضرار—إما عبر وكيل قابل للترقية يغيّر المنطق سرًا، أو عبر منطق Hook معقّد يسحب القيمة من مزوّدي السيولة LP بشكل خفي. عند اختيار مجمّع يحتوي على Hook، يجب على المستخدمين تدقيق Hook نفسه كما يدققون أي بروتوكول DeFi آخر.
والخبر الجيد أن النظام البيئي بدأ يبني بالفعل آليات تدقيق وسمعة لـ Hooks. فقد أطلقت OpenZeppelin مكتبة مكوّنات Hook الخاصة بها بعد تدقيق مهني؛ كما تقدم Uniswap Foundation دعمًا ماليًا للتدقيق للفرق الحاضنة؛ وتعمل المجتمع أيضًا على إنشاء سجل Hooks لمساعدة المستخدمين على تقييم المخاطر. لكن في النهاية، وفي DeFi، تبقى مسؤولية العناية الواجبة على عاتق المستخدم نفسه دائمًا.
مجموعة بيانات لفهم V4 بوضوح
سجل إنجازات V4 بعد أكثر من عام على الإطلاق:
TVL: تجاوزت مليار دولار بعد 177 يومًا من الإطلاق، وبلغت الذروة نحو 1.4 مليار دولار (أكتوبر 2025)، ثم تراجعت إلى نطاق 600 إلى 800 مليون دولار بعد إغلاق بعض مجمعات Bunni. وبالمقارنة، احتاجت V3 إلى ما يقرب من عام للوصول إلى مليار دولار، ما يوضح أن نمو V4 كان أسرع بوضوح.
حجم التداول: حتى سبتمبر 2025 تجاوزت القيمة التراكمية 190 مليار دولار، ووصلت إلى نحو 355 مليار دولار بحلول يونيو 2026. ويتذبذب متوسط الحجم اليومي بين 9.4 مليون دولار و1 مليار دولار.
عدد المجمعات: تم تتبع 4689 مجمعًا نشطًا على السلاسل المدعومة، بمتوسط عائد سنوي يقارب 56%.
توزيع السلسلة: 72% من TVL موجودة على شبكات Layer 2 (Arbitrum وBase وOptimism)، بينما تمتلك شبكة إيثريوم الرئيسية نحو 28%. وقد عالج Unichain (طبقة L2 الخاصة بـ Uniswap) حوالي 75% من معاملات V4.
عدد Hooks: كان 150 عند الإطلاق، ثم تجاوز 2500 بحلول يوليو 2025، وتخطّى 20 ألفًا في سبتمبر، وتُظهر أحدث البيانات أكثر من 23500 عملية تهيئة Hook.
الحصة السوقية: تمثل V4 نحو 30% إلى 40% من إجمالي حجم تداول Uniswap، بينما لا تزال V3 عند نحو 60%. لكن الاتجاه واضح—حصة V4 ترتفع شهرًا بعد شهر، بينما تنخفض V3 شهرًا بعد شهر.
توفير الرسوم: توفّر الصفقات البسيطة نحو 30% من Gas، وتوفّر الصفقات متعددة القفزات حتى 50%، وتخفض تكلفة إنشاء المجمعات بنسبة 99%.
معدل اعتماد Hook: رغم الانفجار في عدد عمليات تهيئة Hooks، فإن نسبة حجم التداول المنفذة فعليًا عبر مجمعات Hook لا تتجاوز 2% إلى 12%. ما يزال معظم Hooks في مرحلة تجريبية ولم يصبح خيارًا رئيسيًا للتداول بعد.
كيف يبدو مستقبل السيولة
عند النظر إلى الوراء، فإن ما فعلته Uniswap V4 هو في جوهره نقلٌ للسلطة إلى اللامركزية.
في السابق، كانت Uniswap هي من يقرر كيف يعمل المجمّع، وكم الرسوم، وأي منحنى سعري يُستخدم. إذا أراد المطور التعديل؟ فليعمل fork. وإذا أراد المستخدم وظيفة خاصة؟ فليذهب إلى بروتوكول آخر. أما V4 فقد سلّمت هذه السلطات: يمكن تعديل الرسوم ديناميكيًا، ويمكن تخصيص المنحنى السعري، ويمكن إدخال أي منطق في سير التداول. لقد تحولت Uniswap من "منتج" إلى "نظام تشغيل"، وأصبح Hook هو "التطبيق" فوقه.
هذا التحول كان تأثيره بعيد المدى. فبدلًا من أن يستغرق تطوير ميزة جديدة في DeFi شهورًا ويكلف ملايين الدولارات في التدقيق الأمني، أصبح بالإمكان بناؤها خلال أسابيع فوق كود Uniswap الذي أثبت نفسه في المعارك الحقيقية. وقد امتدت خصائص أمان العقود الأساسية إلى مستوى Hook، ومع أنها لم تُلغِ سطح الهجوم بالكامل، فإنها خفّضت المخاطر على مستوى البنية التحتية بشكل كبير.
كما أن المشهد التنافسي يتغير. فـ Curve وBalancer وSushiSwap كلها تحدّث خرائطها الطريقية لإضافة وظائف تخصيص شبيهة بـ Hook. ومعمارية الوحدات القابلة للتوسعة أصبحت المعيار الجديد للجيل القادم من DEX. لقد وضعت Uniswap V4 المعيار، وعلى المنافسين إما اللحاق به أو التخلف.
لكن التشويق لا يزال قائمًا. فمعدل اعتماد Hook لا يزال في حدود الأرقام الفردية إلى أوائل العشرات المنخفضة—ولا يزال معظم الناس يستخدمون مجمعات "عادية". كما أن قصة هيمنة Bunni ثم انسحابه الجزئي أثارت القلق بشأن مخاطر التمركز في Hook واحد. ويبقى السؤال المفتوح: هل سيتمكن التدقيق الأمني من مواكبة سرعة انفجار Hooks؟ أما انتقال السيولة من V3 إلى V4، فرغم أن اتجاهه واضح، فإنه لم يكتمل بعد.
Uniswap نفسه يدرك ذلك. لا تزال مكافأة الثغرات البالغة 15.5 مليون دولار قائمة، وفريق الدفعة الثانية من Hook Design Lab في الطريق، كما أن عمليات النشر على مزيد من السلاسل ما تزال مستمرة.
في 31 يناير 2025، لم تغيّر Uniswap رقم الإصدار فقط، بل غيّرت المنطق الأساسي لكل DeFi. والسؤال هو: من سيكون التطبيق الرائج التالي في هذا "متجر التطبيقات"؟ ومن سيكون أول من يكتب "تطبيقًا خبيثًا" غير متوقع؟
الجواب ما يزال يعمل على السلسلة.
