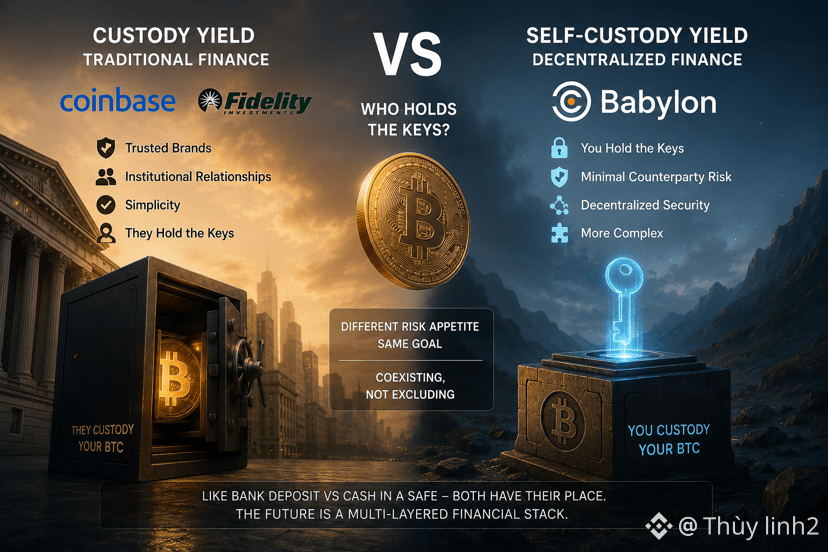
سألتني إحدى السيدات التي تعمل في صندوق استثمار تقليدي: “هل يختلف Coinbase مع Fidelity الآن أيضًا من حيث أن كليهما يقدّم للعملاء عائدًا على حفظ BTC؟ فما الفرق عن Babylon؟”
فأجبت: “الفرق هو: من يحتفظ بمفاتيح الوصول.”
ثم فكرت قليلًا وقالت: “آه، صحيح، هناك ما زالوا هم من يحتفظون نيابةً عنك.”
جعلتني هذه القصة أفكر في المنافسة الهادئة بين نموذج الحفظ التقليدي الذي يضيف عائدًا، وبين الحفظ الذاتي مثل Babylon الذي يحاول إثبات أنه أفضل.
لدى Coinbase وFidelity مزايا كبيرة: علامة تجارية تم التحقق منها، وعلاقات قائمة مع العملاء المؤسسيين، والأهم — البساطة. لا يحتاج العميل إلى فهم مزوّد نهائية المعاملة أو عملية فك الارتباط، يكفي أن يثق باسم مألوف.
@BabylonLabs_io لديه ميزة عكسية: لا أحد يحتفظ بالأصول نيابةً عنك، وخطر الطرف المقابل شبه معدوم. المقابل هو تعقيد أعلى، واسم ما زال جديدًا بما لا يكفي لتوليد ثقة فورية مثل مؤسسة مالية عريقة.
هذه المنافسة ليست بالضرورة أن هناك من يفوز أو يخسر بشكل مطلق. الأمر يشبه إيداعًا بنكيًا مقابل الاحتفاظ بالمال بنفسك في خزانة — خياران يخدمان شهيتين مختلفتين للمخاطر، ويمكن أن يتواجدا معًا دون أن يلغي أحدهما الآخر.
تفكير مضاد: ربما أبسّط أكثر من اللازم. الحدود بدأت تتلاشى — فالكثير من المؤسسات التقليدية بدأت تدمج بنفسها بروتوكولات مثل Babylon داخل خدماتها، بدل أن تبنيها من الصفر. إذا كان ذلك صحيحًا، فالسؤال “الحفظ أم الحفظ الذاتي” لم يعد بين معسكرين متقابلين، بل صار سلسلة توريد متعددة الطبقات.
في النهاية، مالت صديقتي إلى Fidelity — ليس بسبب الشك في التكنولوجيا، بل بسبب العادة: الثقة بالاسم الذي اعتادت عليه منذ عشرات السنين.
أنا أراقب ما إذا كانت المؤسسات المالية التقليدية قد بدأت بهدوء في دمج @BabylonLabs_io ضمن منتجاتها.
#baby $BABY $DEXE