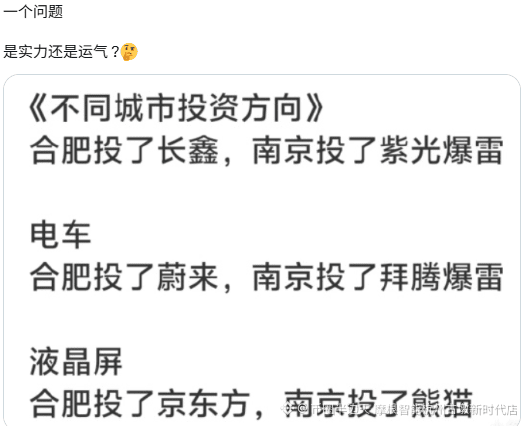
كم عدد الأشياء القابلة لإعادة الاستخدام في هيفei؟ أولاً: الجهات/المؤسسات الناضجة التي تمتلك “فريقًا وموارد تقنية وطاقة إنتاج جاهزة” (فقد لدى شركة BOE خطوط الجيل الخامس في بكين، ولدى NIO شركة تصنيع وتوريد/تسليم مع مجموعة جيانغ هواي، ولدى شركة ChangXin فريق “زهو ييمينغ” المتمرس لدى شركة ZhiYi Innovation) وليست مشاريع عرض تقديمي (PPT)؛ ثانيًا: آلية تشغيل متجددة لـ“استثمار حقوق ملكية—إنزال المشروع على الأرض/تفعيله—الخروج في التوقيت المناسب—ثم إعادة استثمار” بحيث تتدفق الأموال للعودة؛ ثالثًا: لم تقم الجهة المحلية على الإطلاق بمعاقبة أي وحدة أو أي فرد بسبب فشل الاستثمارات، وأن تصميم هامش التحمل هذا أهم بكثير من القدرة على اختيار الأسهم.
القول الخاص لأمين سر حكومة مدينة هيفei هو: “ليست رأس مال مغامر، بل استثمار صناعي؛ ليست مقامرة، بل كفاح”. والتقييم لا يركّز على IRR لكل صفقة منفردة، بل يركّز على تجمّع/تكتل سلسلة الصناعة.
المكوّن العَرَضي تم التقليل من شأنه بشكل منهجي
أقوى مثال مضاد مُقنع على ذلك هو بالتحديد ChangXin. تُظهر وثيقة الاكتتاب أن الخسائر التراكمية حتى نهاية 2025 بلغت 36.65 مليار يوان، وفي الفترة 2023—2025 كانت صافي الأرباح العائدة للمساهمين على التوالي -16.34 مليار و-7.145 مليار و18.75 مليار. أي أنه حتى العام الماضي كانت هذه الاستثمارات ماليًا ما تزال “حفرة كبيرة”. نقطة التحول كانت في الربع الأول من 2026: بلغت الإيرادات 50.8 مليار يوان، بزيادة سنوية 719%، وبلغ صافي الأرباح العائدة للمساهمين 24.762 مليار يوان، بزيادة سنوية 1688%—وكان الدافع هو “الدورة الفائقة” في التخزين الناتجة عن حوسبة الذكاء الاصطناعي. وقد تم تعديل هامش/سقف الأسعار التعاقدية للـ DRAM في الربع الأول 2026 مقارنة بالربع السابق ليصل ارتفاعه إلى 93%—98%. هذه الدورة لا يمكن لهيفei تصميمها.
كانت ChangXin قد تكبدت خسائر تراكمية تجاوزت 36 مليارًا سابقًا، ولم تنعكس الخسائر بشكل شامل إلا عند حلول “الدورة الفائقة للذكاء الاصطناعي”. فلو اندلعت الطفرة قبل ذلك بثلاث سنوات لكان كل شيء قصةً بنسخة مختلفة تمامًا.
هذا هو “وجود القدرة في العملية، والتأثير/المدى يعتمد على الحظ”. رفعت آلية هيفei معدل الفوز من نحو 20% إلى 40%، لكن تحويل 20% إلى 40% لا يعني ضمان نجاح أي استثمار بعينه—بل يعني أنه يضمن أنه مع وجود عدد كافٍ من المراهنات يمكن تحقيق قيمة متوقعة إيجابية. وقد تكون ميزة هيفei الحقيقية في “القدرة المالية على تحمل الخسارة”: بحلول 2025 استثمرت إجماليًا أكثر من 2100 مليار يوان في الصناعات الاستراتيجية الناشئة، ودفعت بإجمالي استثمارات المشاريع إلى أكثر من 8100 مليار يوان. ومع حجم عينة كبير، وبالإضافة إلى فترات الاحتفاظ التي استمرت 10 سنوات لدى BOE وتسع سنوات لدى ChangXin، أتاح ذلك الوقت للدورة أن تنقلب.
لذلك فالمشكلة الأكثر إزعاجًا ليست “هل هيفei قوة أم حظًا”، بل أن هذه الخبرة غير قابلة للتقليد من قبل المقلدين. فمعظم الأماكن التي تعلمت من هيفei لا تحقق إلا “فوضى/فشلًا في مكان واحد”، بينما أصبحت أصول دولة/رأسمال بلدية تشوهاي نموذجًا سلبيًا. لأن ما يمكن تعلمه هو “الجرأة على الرهان”، أما ما لا يمكن تعلمه فهو: حكم سلسلة الصناعة، والانضباط في الخروج، والقدرة المالية على تحمل خسائر عائمة بمئات المليارات على مدى تسع سنوات دون اهتزاز.