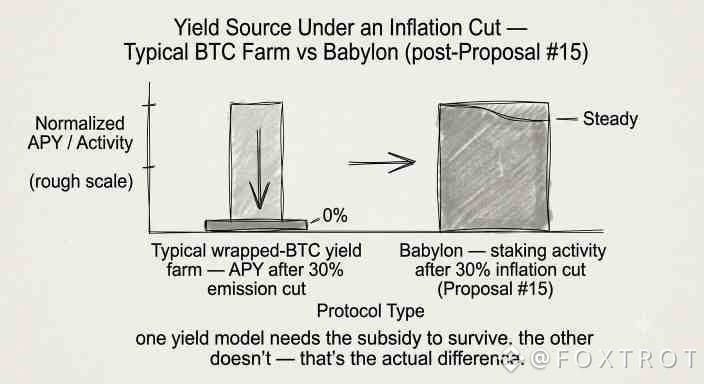
ظللت أقارن إحصاءات خزائن Babylon بمزرعة عوائد لعملة BTC المغلّفة كنت قد تحققت منها في وقت سابق من الأسبوع — المهمة نفسها، لكن في علامة تبويب مختلفة — وهذا التباين هو ما بقي عالقًا في ذهني فعلًا. يعتمد أحدهما على الإصدارات التحفيزية ليبدو جذابًا. أما الآخر، فقد خفّض إصداراته التحفيزية بنفسه، ولم يتأثر نموذجه. Babylon $BABY #baby @BabylonLabs_io
تعتمد معظم منتجات عوائد BTC — لفّ العملة، أو نقلها عبر جسر، أو إيداعها في مجمّع — أساسًا على دعم تحفيزي. إذ تدفع لك إصدارات الرموز مقابل مشاركتك. أزل هذه الإصدارات، فتنهار نسبة العائد السنوي، لأنه لم يكن هناك أصلًا مشترٍ حقيقي لهذا العائد. أما Babylon، فقد خاض التجربة المعاكسة تمامًا من دون قصد: أُقرّ الاقتراح رقم 15، وخُفّض التضخم بنسبة 30%، لكن التخزين لم يتراجع. لماذا؟ لأن مصدر العائد الآخر ليس الإصدارات التحفيزية، بل سلاسل إثبات الحصة (PoS) التي تدفع فعليًا مقابل نهائية Bitcoin، من خلال آلية تقاسم التخزين المشترك. إنه طلب حقيقي، لا صنبور حوافز.
همم، احتجت إلى دقيقة حتى أطمئن إلى هذا الاستنتاج. ظللت أتوقع أن أجد مكمن الخلل — جدولًا خفيًا للإصدارات التحفيزية يدعم الأرقام. راجعت بيانات الخزائن مرتين بحثًا عنه. لم أجده، وهذا فاجأني بصراحة أكثر مما كان سيفاجئني لو وجدته.
إذًا، ليس الفرق في نموذج الأمان أو الحفظ؛ فالجميع يدّعي ذلك الآن. الفرق هو ما إذا كان العائد سيصمد أمام خفض المعروض من رمزه.
أتساءل كم مشروعًا من مشاريع «عوائد BTC» سيصمد أصلًا أمام نسخة خاصة به من الاقتراح رقم 15.