
هذه تقارير
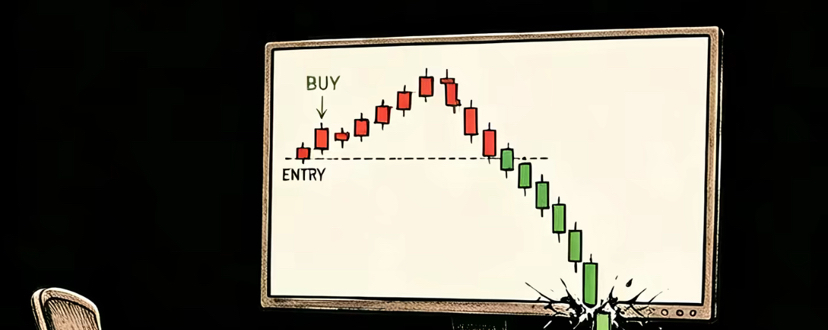
في مساء يوم 28 يوليو/تموز حسب توقيت بكين، شهدت الأسواق المالية العالمية تراجعًا متزامنًا ونادرًا. فقد سجلت جميعها هبوطًا في الأسهم الأمريكية لقطاع التكنولوجيا، ورقائق التخزين في كوريا واليابان، والبرميل النفطي الدولي، والذهب الفوري، والأصول المشفرة مثل البيتكوين وغيرها؛ ولم تجد فئات الأصول تقريبًا أي قطاعات ملاذ آمن يمكنها التعويض. كما انكمشت الأموال جماعيًا لتقليص نطاق المخاطر، وشهدت الشاشة العامة انتشار اللون الأخضر الفاتح على نطاق واسع.
على مستوى السوق، تراجعت شركة مايكron (Micron) بشدة، أكبر شركات تخزين في الولايات المتحدة، كما هوت شركة SanDisk (سانديسك) بقوة؛ وتراجعت بشكل ملحوظ شركة SK Hynix وكما تراجعت شهاداتها الإيداعية (SK Hynix Depositary Receipts). أصبحت قطاعات الحوسبة بالذكاء الاصطناعي والتخزين أكثر المناطق تضررًا بهذه الموجة من التصحيح؛ إذ شهدت مكاسب الأرباح التي جُمعت سابقًا خروجًا مركزًا من المستثمرين، وظهرت في القطاعات المزدحمة حالة بيع ذعري على شكل تدافع. وتزامن ذلك مع ضعف في أسواق السلع الأساسية؛ إذ انخفضت أسعار النفط الخام الأمريكي WTI بأكثر من 3%. كما أن توقعات تَهدئة التوترات الجيوسياسية في الشرق الأوسط قلصت علاوة المخاطر المرتبطة بتجنب المخاطر على النفط؛ وفي الوقت نفسه، تراجعت أسعار الذهب الفوري عالميًا أيضًا بشكل متزامن، ولم تتمكن الأصول التقليدية الملاذ الآمن من الخروج بحركة مستقلة. كما تعرض سوق العملات الرقمية لضغط مماثل؛ إذ هبطت العملات الرئيسية مثل بيتكوين وBNB في الوقت ذاته، وتسارعت عمليات خروج الأموال من صفقات الرافعة المالية، واستمر انكماش سيولة الأصول عالية المخاطر.
أولًا، تصاعد التوقعات المتشددة من بنك الاحتياطي الفيدرالي بوصفه المحفّز الأساسي لتقليص السيولة
تستعد الأسواق لاستقبال جلسة استماع نصف سنوية حول السياسة النقدية لبنك الاحتياطي الفيدرالي، حيث سيحضر رئيس بنك الاحتياطي الفيدرالي ووش إلى مجلس النواب للإجابة عن أسئلة لجنة الشؤون المالية. وقبل ذلك، جاءت بيانات تضخم الولايات المتحدة لشهر يونيو أكثر قوة من المتوقع، ما دفع توقعات السوق بشأن استمرار بنك الاحتياطي الفيدرالي في الحفاظ على أسعار فائدة مرتفعة، بل وحتى إعادة بدء رفع الفائدة، إلى الارتفاع بشكل كبير؛ كما ارتفعت عوائد سندات الخزانة الأمريكية لأجل 10 سنوات، وتعزز مؤشر الدولار.
يعمد صعود الدولار إلى كبح الذهب والنفط والـعملات المشفرة وغيرها من الأصول المقومة بالدولار بشكل مباشر؛ وفي الوقت نفسه، يعود تدفق سيولة الدولار إلى الولايات المتحدة عالميًا، حيث تقوم الاستثمارات الأجنبية ببيع مكثف لبورصات كوريا واليابان وأسهم النمو في أسواق الأسهم الأمريكية، وتتعرّض القطاعات التكنولوجية في آسيا والمحيط الهادئ لسحب استثمارات مركّز، ما يشكّل منطقًا أساسيًا لهبوط شامل في السوق الحالي. ومع بيئة أسعار الفائدة المرتفعة، تتزايد ضغوط خصم القيم على أسهم التكنولوجيا ذات التقييمات العالية، وتدخل تقييمات قطاعات التخزين ومسار الذكاء الاصطناعي نافذة إعادة تقدير.
ثانيًا، تَفَكُّ منطق قطاع تخزين البيانات الخاص بالذكاء الاصطناعي، وانحلال تمركز رؤوس الأموال
خلال العامين الأخيرين، استمر تدفق الأموال إلى قطاع قدرات الحوسبة وتخزين شرائح الذاكرة الخاص بالذكاء الاصطناعي، لتصل كثافة التداول في هذا القطاع إلى مستوياتها التاريخية المرتفعة. حاليًا، بدأت السوق تشكّ في مساحة أرباح القطاع بعد إطلاق الطاقة الإنتاجية العالمية للتخزين، بالتزامن مع أن عوائد استثمارات الشركات في الذكاء الاصطناعي طويلة الأجل لم تحقق التوقعات، فقررت الأموال الجماعية تحقيق الأرباح. فقد شهدت شركات الذاكرة مثل ميكرون (Micron) وSK hynix وسانديسك (SanDisk) انخفاضًا متزامنًا بشكل حاد، ما أدّى إلى ضعف قطاع أشباه الموصلات عالميًا، ليصبح أحد أكبر العوامل التي تقف وراء تراجع البورصات.
ثالثًا، تزامن عدة عوامل سلبية يضخّم مشاعر الذعر في السوق
١. تهدئة توقعات الجغرافيا السياسية: تهدأ الأوضاع في الشرق الأوسط، وتتبخر علاوة العزوف عن المخاطر الناشئة عن حرب النفط، ويقوم المضاربون بالاستفادة من الأرباح والخروج بشكل مكثف، لينخفض سعر النفط بشكل حاد؛
٢. هبوط شامل في شهية المخاطرة: يتزامن عدم اليقين الكلي مع ضعف منطق المسارات/القطاعات، وتقوم استراتيجيات التداول الكمي والآلي بتخفيض جميع أصول المخاطر بشكل موحّد؛ ومع ردود فعل سلبية متقاطعة بين الأسواق، يتشكل تأثير متضامن.
٣. ضعف متسلسل في الأصول المشفّرة: العملات المشفّرة شديدة الحساسية تجاه السيولة؛ وبعد تباطؤ توقعات خفض الفائدة، تستمر عمليات خروج صافي التمويل من صناديق الاستثمار المتداولة (ETF). كما أن التسويات القسرية المرتبطة بالرافعة المالية تعمل على تضخيم حجم الانخفاض.
رابعًا، وجهات نظر المؤسسات
ذكر العديد من محللي شركات الأوراق المالية أن ما شهدناه هذه المرة من «هبوط شامل لكل شيء» هو تعديل مركز ناتج عن تزامن تأثيرات سلبية متعددة على المدى القصير، وليس حدثًا واحدًا مفاجئًا شديد التأثير. على المدى القصير، ستستمر الأسواق في استيعاب توقعات سياسات الاحتياطي الفيدرالي، ولا تزال مشاعر تجنب المخاطر تقود المشهد. أما على المدى المتوسط والطويل، فستعتمد المسارات بصورة رئيسية على بيانات تضخم الولايات المتحدة، ومواقف السياسة النقدية لبنك الاحتياطي الفيدرالي، ومدى تحقيق أرباح سلاسل صناعة التكنولوجيا العالمية.
حذّر محللون بأن تذبذب السوق في الوقت الحالي صار يتفاقم بشكل واضح، وأن المخاطر عالية جدًا في المنتجات عالية الرافعة مثل السلع الأساسية والعقود المشفّرة. ويحتاج المستثمرون إلى ضبط حجم المراكز، وتقليل وتيرة التداول المتكرر على المدى القصير، لتجنب مخاطر الانسحاب الكبير الناجم عن الاحتفاظ بمراكز مركّزة.
(محتوى هذه المقالة يقتصر فقط على عرض موضوعي لظروف السوق، ولا يشكّل أي نصيحة استثمارية أو توصية بإجراء تداول)