

مقدمة: مفارقة قيمة المال
ورقة خضراء واحدة، تكاليف إنتاجها أقل من 10 سنتات، لكنها تستطيع استبدالها بالسلع والخدمات في جميع أنحاء العالم. هذه هي مفارقة النظام النقدي الحديث.
عندما نتحدث عن العملات المستقرة، يجب أولاً أن نجيب على سؤال أساسي أكثر: لماذا يمكن لورقة واحدة أن تصبح عملة احتياطية عالمية؟ لماذا يرغب الجميع في قبول الدولار، حتى وإن لم يكن له قيمة سلعية؟
لفهم لماذا تكون العملات المستقرة ذات قيمة، يجب أولًا فهم لماذا تكون الدولار ذات قيمة. لأن العملات المستقرة - وخاصة تلك المرتبطة بالدولار - في جوهرها تقوم بنسخ وتوسيع آلية الائتمان الخاصة بالدولار على البلوكشين. فهم أساس قيمة الدولار لا يتعلق فقط بفهمنا للنظام النقدي الحديث، بل هو أيضًا نقطة انطلاق لفهم منطق قيمة العملات المستقرة.
مرّ البشر، إلى حدّ كبير، بثلاث مراحل في أشكال النقود المستخدمة: النقود السلعية (مثل الأصداف والحبوب)، والنقود المعدنية (مثل الذهب والفضة)، والنقود الائتمانية (مثل الأوراق النقدية والعملات الرقمية). وفي كل مرة يحدث تطور، يتم إعادة تعريف مصدر قيمة النقود. والدولار هو المثال النموذجي للنقود الائتمانية؛ فقد انفصل أساس قيمته بالكامل عن قيود العالم المادي، وانتقل إلى البناء على الإجماع الاجتماعي والمؤسسات.
عندما يتجاوز حجم النشاط الاقتصادي حدود إمداد النقود المادية، يتعين على المجتمع البشري البحث عن حوامل قيمة أكثر مرونة. وظهرت النقود الائتمانية؛ إذ تستخدم "الثقة" بدلاً من "الوزن"، و"المؤسسات" بدلاً من "الندرة".
لكن الثقة ليست مجانية وليست أبدية. إن قدرة الدولار على الحفاظ على مكانته العالمية تقوم خلفها على منظومة دعم ائتمانية معقدة. إن فهم هذه المنظومة هو مفتاح فهم منطق تشغيل النظام النقدي الحديث، وهو أيضاً شرط لفهم كيف يعيد نظام العملات المستقرة بناء آلية الثقة في العالم الرقمي.
فكيف تُبنى منظومة دعم الثقة هذه؟ ينبغي البدء من جوهر النقود الورقية.
جوهر النقود الورقية وآلية الثقة
تأتي مصادر قيمة النقود من ثلاثة مستويات: قيمة السلعة، وقيمة التبادل، وقيمة الائتمان. وبصفتها نقوداً ورقية، فقد انفصل الدولار تماماً عن قيمة السلعة، وبات مبنياً بالكامل على قيمة الائتمان. وهذه نقطة انعطاف مهمة في تاريخ تطور النقود.
تاريخ تطور النقود هو عملية مستمرة من التجريد لـ"حامل القيمة". ففي المراحل المبكرة مثل الأصداف والحبوب والماشية، لم تكن النقود مجرد وسيلة تبادل، بل كانت أيضاً سلعة قابلة للاستخدام فعلياً. ومع الذهب والفضة والمعادن الثمينة، على الرغم من وجود استخدامات صناعية، إلا أن القيمة كعملة كانت أساساً نابعة من الندرة وقابلية القسمة. ثم مع الأوراق النقدية والعملات الرقمية، لا تكاد للنقود نفسها أي قيمة سلعية؛ إذ تعتمد قيمتها بالكامل على ثقة المُصدر.
إن المسار التاريخي للدولار هو صورة مصغرة لعملية التطور هذه.
في الفترة 1879-1933، كان الدولار قابلاً للتبادل مع الذهب بسعر ثابت: 1 أونصة ذهب = 20.67 دولار، وظلت القيمة مدعومة مادياً بالذهب.
في الفترة 1944-1971، تم تأسيس نظام بريتون وودز، حيث كان الدولار مرتبطاً بالذهب (35 دولاراً = 1 أونصة ذهب)، وربطت العملات الأخرى بالدولار، وبدأ الدولار يصبح مركز نظام العملات العالمي، لكن الذهب ما زال هو مرساة النهاية.
من 1971 وحتى الآن، أغلق نكسون نافذة الذهب، وفُك الارتباط بين الدولار والذهب بالكامل، وأصبحت القيمة مبنية بالكامل على الثقة دون أي دعم مادي.
والأمر اللافت هو أنه رغم دخول منظومة النقود الحديثة إلى عصر النقود الورقية، تركت القُصور/العادة التاريخية بصمتها العميقة في تصميم المؤسسات. في ظل نظام بريتون وودز، كانت سلطات العملات العالمية تحتفظ بكميات كبيرة من احتياطيات الذهب، وقد سُمّي هذا الأمر "لغز ذهب بريتون وودز". في ذلك الوقت، لم تكن لدى الدول الأخرى (باستثناء الولايات المتحدة) التزام قانوني بالحفاظ على الذهب، لكن البنوك المركزية للدول أظهرت ميلاً قوياً لحيازة الذهب. وتعود هذه السلوكيات إلى الذاكرة المؤسسية والعادات الراسخة لدى صانعي القرار في البنوك المركزية، ما يعكس الثقة الأولية في الأصول المادية المتوارثة من عصر معيار الذهب.
جوهر النقود الائتمانية هو "الثقة"، لكن الثقة ليست بلا شروط. إنها تحتاج إلى آلية لبنائها والحفاظ عليها: الإلزام القانوني كأساس، وضمانات المؤسسات لتوفير موثوقية، والأداء التاريخي لتعزيز الثقة، وتأثيرات الشبكة لتكوين حلقة تعزيز إيجابية.
بالنسبة للدولار، تجاوزت هذه الثقة الإلزام القانوني لدولة واحدة فقط، وتمددت إلى السوق العالمية. وبوصفه عملة احتياط عالمية، يحصل الدولار على ثقة عالمية. وهذه الثقة هي أساس هيمنة الدولار، وهي أيضاً المفتاح لفهم منطق قيمة العملات المستقرة.
عملية إنشاء الهيمنة على الدولار
إن قدرة الدولار على أن يصبح عملة احتياط عالمية ليست حدثاً يحدث دفعة واحدة، بل هي عملية تاريخية. إن فهم هذه العملية يساعد على فهم مصدر ثقة الدولار، وكيف يعيد نظام العملات المستقرة إنتاج آلية الثقة بالدولار في عالم رقمي. وليست هذه العملية سهلة أو سلسة دائماً.
في 1879، اعتمدت الولايات المتحدة رسميًا معيار الذهب، حيث تم تثبيت سعر صرف الدولار مقابل الذهب. خلال الحرب العالمية الأولى، استهلكت الدول الأوروبية كميات كبيرة من احتياطياتها من الذهب، بينما كانت الولايات المتحدة هي المصدر الرئيسي لسلع الحرب، ما أدى إلى تجميعها لكمية كبيرة من الذهب. وعند انتهاء الحرب، كانت الولايات المتحدة قد أصبحت أكبر حامل للذهب في العالم.
في يوليو/تموز 1944، اجتمع ممثلو 44 دولة في مؤتمر بريتون وودز بولاية نيوهامبشير لإعادة بناء النظام النقدي الدولي بعد الحرب. في ذلك الوقت، كانت الولايات المتحدة تملك نحو 75% من الاحتياطي العالمي من الذهب، وكانت حصتها من الناتج المحلي الإجمالي تتجاوز 50%، وهي الدولة الوحيدة القادرة على دعم النظام النقدي العالمي.
أنشأ نظام بريتون وودز آلية "تعليق مزدوج"؛ إذ يتم ربط الدولار بالذهب (35 دولاراً = أونصة ذهب واحدة)، وتعهدت الولايات المتحدة بالتحويل إلى الذهب بهذا السعر في أي وقت. وتُربط العملات الأخرى بالدولار بحيث تحافظ على أسعار صرف ثابتة. وتعمل آلية التعليق المزدوج على جعل الدولار محور النظام النقدي العالمي، ويصبح الدولار "عملة عالمية".
لكن في النظام البنكي بريتون وودز، توجد مشكلة بنيوية جوهرية: مفارقة تريفن (Triffin). ولكي توفر لل عالم سيولة كافية، يجب على الولايات المتحدة أن تواصل إمداد العالم بالدولار وصناعة عجز في التجارة. إلا أن تراكم العجز سيقضم مصداقية ربط الدولار بالذهب. وعندما تتجاوز ثقة العالم في الدولار قدرة احتياط الذهب لدى الولايات المتحدة، تنهار المنظومة.
خلال حرب فيتنام، زادت العجوزات المالية الأمريكية بشكل كبير. واستمر عجز التجارة في الاتساع، ما أدى إلى خروج كميات كبيرة من الدولارات. بدأت البنوك المركزية في الدول الأخرى بتحويل الدولار إلى ذهب، فانخفض احتياطي الذهب الأمريكي بسرعة—من حوالي 20 ألف طن عام 1944 إلى حوالي 8000 طن عام 1971.
يجب على الولايات المتحدة أن توفر للعالم سيولة كافية بالدولار، وفي الوقت نفسه الحفاظ على تعهد تحويل الدولار إلى الذهب. لكن هذين الهدفين يتعارضان على المدى الطويل. وعندما اشتد التناقض إلى حد لا يمكن التوفيق فيه، اختارت الولايات المتحدة التخلي عن مرساة الذهب.
في 15 أغسطس 1971، أعلن الرئيس نكسون بشكل أحادي إغلاق "نافذة الذهب"، وبذلك تم إيقاف تبادل الدولار مع الذهب. وهذه واحدة من أهم نقاط التحول في تاريخ النقود الحديثة.
يمثل صدم نكسون علامة على أول مرة في تاريخ البشرية تنفصل فيها النقود تماماً عن النقود المعدنية. ومنذ تلك اللحظة، أصبح الدولار—وجميع العملات الرئيسية الأخرى—نقوداً ائتمانية صرفاً دون أي دعم مادي.
بعد فك ارتباط الدولار عن الذهب، برزت مشكلة جوهرية: كيف يمكن الحفاظ على الطلب العالمي على الدولار؟ إذا لم يكن هناك طلب كافٍ على الدولار، فإن قيمة الدولار ستنهار.
عثرت الولايات المتحدة على نقطة ارتكاز جديدة: النفط. في 1973، أعلنت أوبك (منظمة البلدان المصدرة للبترول) حظر النفط، ما أدى إلى قفزة هائلة في أسعار النفط عالمياً. استغلت الولايات المتحدة هذه الفرصة؛ وفي 1974 أبرمت مع السعودية سلسلة من اتفاقيات محورية: يجب أن تتم التجارة النفطية بتسعير بالدولار.
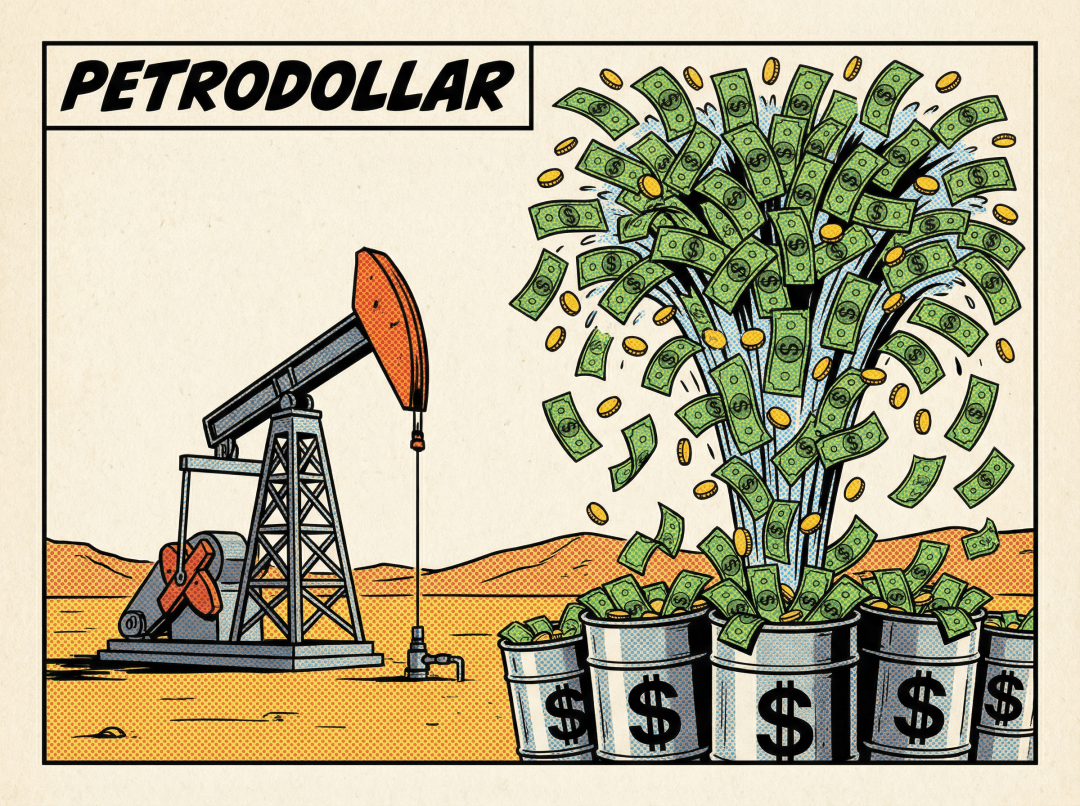
تعمل آلية الدوران الخاصة بالبترو دولار على النحو التالي: تحتاج الدول إلى شراء النفط بالدولار؛ ويحصل المنتجون على دخل كبير بالدولار؛ ثم يعود جزء كبير من هذه الدولارات إلى الولايات المتحدة لشراء أصول مالية مثل سندات الخزانة الأمريكية.
تستخدم الولايات المتحدة هذه الأموال للحفاظ على وجودها العسكري العالمي وعلى النظام المالي. وبتكرار هذه الدورة تتشكل وتستقر الحاجة إلى الدولار.
يربط نظام البترو دولار قيمة الدولار بشريان الاقتصاد البشري—الطاقة—بشكل وثيق. ما دام العالم يحتاج إلى النفط، فسيتعين على الدول الاحتفاظ بالدولار. ومن خلال نظام البترو دولار، تمكنت الولايات المتحدة من توسيع الطلب على عملتها من إطار الإلزام القانوني داخل البلاد ليصبح قيداً صارماً على الأنشطة الاقتصادية في الاقتصاد العالمي.
إن نظام البترو دولار ليس مجرد اتفاق اقتصادي، بل هو نتاج للسياسة الجيوسياسية. تحمي الولايات المتحدة الدول المنتجة للنفط باستخدام القوة العسكرية، وتقوم الدول المنتجة للنفط بتسديد المقابل بالدولار. ومن خلال هذه التبعية المتبادلة، يتم تقوية مكانة الدولار.
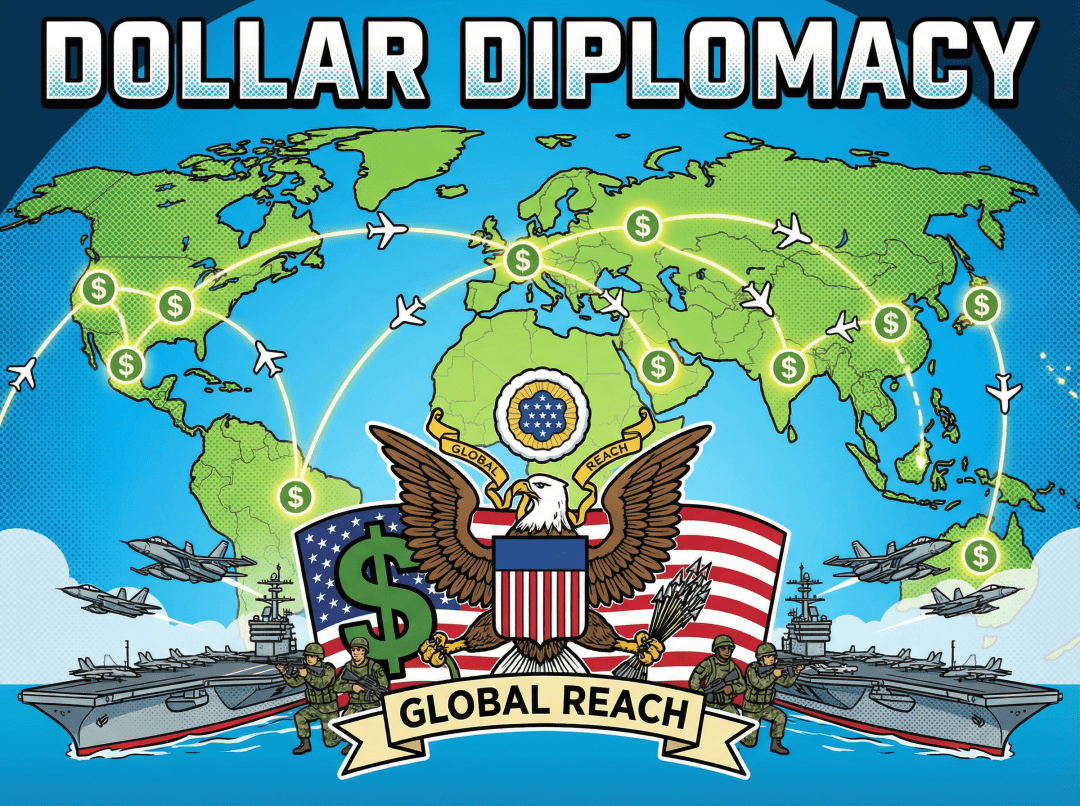
في الواقع، لا يمكن الاستغناء عن القوة العسكرية الأمريكية للحفاظ على هيمنة الدولار. وهذا منطق حتمي للنظام النقدي الدولي الحديث. تمتلك الولايات المتحدة 11 مجموعة حاملة طائرات قتالية، ولديها قواعد عسكرية في أكثر من 140 دولة حول العالم. فالوجود العسكري لا يحمي المصالح العالمية للولايات المتحدة فحسب، بل يحمي أيضاً النظام المالي العالمي المتمركز حول الدولار.
توجد أهم ممرات التجارة في العالم—مضيق ملقا ومضيق هرمز وقناة السويس وغيرها—تحت حماية البحرية الأمريكية. فالحماية العسكرية تضمن سلاسة التجارة العالمية، وتضمن أيضاً مكانة الدولار كعملة تسوية للتجارة.
المراكز المالية العالمية مثل نيويورك ولندن وطوكيو، جميعها تقع تحت مظلة الحماية العسكرية الأمريكية، ما يجعل رؤوس الأموال العالمية راغبة في التجمع في هذه المراكز وإجراء المعاملات بالدولار.
تضع القوة العسكرية الأمريكية أي محاولة للتشكيك في مكانة الدولار أمام مخاطر كبيرة. والردع، رغم أنه ليس ضماناً مباشراً، فإنه يوفر فعلاً الضمان الأخير لثقة الدولار.
الأعمدة الثلاثة لثقة الدولار
يحافظ الدولار على موقعه كعملة احتياط عالمية بالاعتماد على منظومة دعم معقدة. ويمكن تلخيص هذه المنظومة في ثلاثة أعمدة: ثقة الحكومة، والقوة الاقتصادية، والنظام المالي. لا غنى عن أي عمود، وتشكّل معاً أساس ثقة الدولار.
ثقة الحكومة هي أساس قيمة النقود الورقية (الفلوس). تتمثل ثقة الحكومة الأمريكية أساساً في سوق سندات الخزانة الأمريكية (أذون/سندات الدين الحكومية).
سوق سندات الخزانة الأمريكية هو أكبر سوق للسندات السيادية في العالم وأكثرها سيولة. وبحلول 2024، تجاوز إجمالي حجمه 27 تريليون دولار. وليست سندات الخزانة مجرد أصل احتياطي أساسي للدول فحسب، بل هي أيضاً مرساة تسعير في الأسواق المالية العالمية. ومن خلال امتلاك الدولار، تحصل على الحق في شراء سندات الخزانة الأمريكية، ومن ثم الحصول على عوائد فائدة أكثر استقراراً وأعلى مستويات الأمان للأصول.
توفر ترتيبات سياسية مثل الفصل بين السلطات في الولايات المتحدة، والتقاليد القانونية وسياسات الانتخابات الديمقراطية ضماناً مؤسسياً لثقة الحكومة. ورغم أن الصراعات السياسية قد تكون حادة، فإن إطار المؤسسات يبقى مستقراً نسبياً، وهذا يجعل المجتمع الدولي على ثقة في قدرة حكومة الولايات المتحدة على الوفاء بالتزاماتها تجاه الديون على المدى الطويل. ورغم أن الولايات المتحدة في التاريخ قد علقت تبادل الذهب، فإنها لم تتخل يوماً فعلاً عن سداد ديونها. وتعزز السجلات التاريخية إجماع السوق على اعتبار الدولار "أصلاً خالياً من المخاطر".
إن تقاليد سيادة القانون لدى الولايات المتحدة، وخاصة حماية حقوق الملكية الخاصة، تجعل رؤوس الأموال العالمية ترغب في الاستثمار في الولايات المتحدة واستخدام الدولار في المعاملات. لأن رأس المال يثق في أن حقوقه في الملكية ستكون محمية بموجب القانون في الولايات المتحدة. إن عمق سوق سندات الخزانة الأمريكية وسيولته يُعدان دعماً مهماً لدور الدولار كعملة احتياط عالمية.
القوة الاقتصادية هي الأساس المادي لثقة العملة. فكلما كانت الاقتصاد أقوى، كانت ثقة العملة أكثر رسوخاً.
يشكل الناتج المحلي الإجمالي للولايات المتحدة حوالي 25% من إجمالي الناتج العالمي. وعلى الرغم من أن هذه النسبة في انخفاض، فإن الولايات المتحدة لا تزال أكبر اقتصاد في العالم. حجم الاقتصاد يوفر للدولار مساحات استخدام هائلة ودعماً كبيراً للقيمة.
تمثل شركات التكنولوجيا في سيليكون فالي والمؤسسات المالية في وول ستريت طليعة الابتكار التكنولوجي والمالي العالمي. والدولار ليس فقط وسيلة دفع، بل أيضاً لغة التسوية للابتكار التكنولوجي والمالي. تمتلك الولايات المتحدة ميزة عالمية رائدة في صناعات رئيسية مثل التكنولوجيا والمال والصناعات العسكرية. وهذه الصناعات لا تخلق قيمة اقتصادية كبيرة فحسب، بل تجعل الولايات المتحدة أيضاً في موقع حاسم ضمن سلاسل الصناعة العالمية، ما يعزز مكانة الدولار.
تُظهر الاقتصاد الأمريكي قدرة تعافٍ قوية خلال الأزمات المتتالية. بعد الأزمة المالية في 2008، تعافى الاقتصاد الأمريكي في المقدمة؛ وبعد صدمة الجائحة في 2020، أظهر الاقتصاد الأمريكي أيضاً مرونة قوية. إن المرونة الاقتصادية تمنح السوق ثقة طويلة الأمد في القيمة المستقبلية للدولار. وتوفر القوة الاقتصادية وشبكات الابتكار دعماً مستمراً للقيمة للدولار.
إن المكانة المهيمنة للدولار لا تعتمد فقط على "من يستخدمه"، بل أيضاً على "كيف يتم تداوله". لقد قامت الولايات المتحدة ببناء مجموعة من البنى التحتية المالية شديدة الكفاءة وصعبة التجاوز.
تعمل SWIFT كمنصة لنقل الرسائل، تربط 1.1 مليون مؤسسة مالية عالمية، وهي جوهر معيار الاتصالات المالية العالمية ونقل أوامر المدفوعات عبر الحدود. وتعمل CHIPS كنظام تسوية خاص، حيث تعالج قيمة تبلغ 1.9 تريليون دولار يومياً في المتوسط، وتوفر كفاءة سيولة عالية جداً في التسوية عبر الحدود للدولار بمعدل 29:1. أما Fedwire فهي نظام التسوية الإجمالية الفوري لكامل المبالغ لدى البنوك المركزية، حيث تعالج قيمة تبلغ 4.5 تريليون دولار يومياً في المتوسط، ما يوفر حسمًا فورياً ونهائياً للمدفوعات الكبيرة.
تُظهر إحصاءات SWIFT لعام 2025 أن حصة الدولار في المدفوعات العالمية بقيت عند 47% أو أكثر، بل وتصل إلى 58.8% في المدفوعات الدولية بعد استبعاد المعاملات داخل منطقة اليورو. تخلق تأثيرات الشبكة العالية اعتمادات قوية على المسار: الانتقال إلى عملة أخرى لا يعني فقط تغيير نظام التسعير، بل يتطلب أيضاً إعادة بناء شبكة المقاصة المرافقة ذات الكفاءة المكافئة.
نيويورك هي أكبر مركز مالي في العالم، وتضم أعمق أسواق رأس مال عالمية. تتجمع رؤوس الأموال العالمية هنا وتُتداول وتُوزع، والدولار هو العملة الأساسية التي تدعم كل ذلك. تؤثر السياسة النقدية للاحتياطي الفيدرالي ليس فقط في الاقتصاد الأمريكي، بل أيضاً في الاقتصاد العالمي. فعندما يرفع الاحتياطي الفيدرالي الفائدة أو يخفضها، تتأثر حركة رؤوس الأموال العالمية، ما يجعل الدولار معيار تسعير الأصول عالمياً.
تمتلك الولايات المتحدة أعمق وأوسع أسواق مالية في العالم. من الأسهم والسندات إلى المشتقات والسلع الآجلة، تتوفر جميع أنواع المنتجات المالية. إن عمق المنتجات يجعل الاحتفاظ بالدولار يمكّن من الاستثمار في مختلف الأصول وتحقيق عوائد، ما يعزز قيمة الدولار أكثر. إن عمق واتساع البنية التحتية المالية يخلق ميزة تنافسية لا يمكن استبدال الدولار بسهولة بسببها.
بالإضافة إلى هذه الأعمدة الثلاثة، تُشكّل القوة العسكرية ضماناً غير مرئي لثقة الدولار. فهي وإن لم تكن مصدراً مباشراً للثقة، فإنها توفر ضماناً للأعمدة الثلاثة الأخرى: حماية مسارات التجارة العالمية، وضمان تدفّق عملة تسوية التجارة بالدولار بسلاسة؛ حماية أمن المراكز المالية، وتوفير بيئة آمنة لتدفق رؤوس الأموال العالمية؛ وتقديم قوة ردع تجعل أي سلوك يتحدّى مكانة الدولار يواجه مخاطر كبيرة.
المنطق العميق لقيمة النقود الورقية: تأثيرات الشبكة واعتماد المسار
تشرح الأعمدة الثلاثة لثقة الدولار لماذا يملك الدولار قيمة، لكن منطق قيمة النقود الورقية العميق لا يقف عند هذا الحد. كما يمكن لهذا المنطق أن يفسر لماذا تمتلك العملات المستقرة—وهي الامتداد الرقمي للدولار—قيمة أيضاً.
تكمن جوهر قيمة العملة في "القبول". كلما قبل المزيد من الناس نوعاً من العملات، ارتفعت قيمة العملة. وهذه هي مصدر تأثيرات الشبكة.
عندما تستخدم عملة ما من قبل المزيد من الناس، تصبح السلع والخدمات التي يمكن شراؤها بها أكثر. كلما زادت قابلية الاستخدام، زاد استعداد الناس لاستخدامها، فتتكون حلقة تعزز إيجابية.
بمجرد أن تصبح عملة ما عملة مهيمنة، يصبح من الصعب استبدالها. والسبب هو ارتفاع تكاليف التحويل: يتطلب الأمر تغيير نظام التسعير وتحديث أنظمة الدفع وإعادة بناء الثقة. إن اعتماد المسار يجعل مكانة العملة المهيمنة أكثر رسوخاً.
يتطلب التحول من الدولار إلى عملات أخرى تكاليف تحويل ضخمة. لا تشمل هذه التكاليف التكلفة التقنية (تحديث الأنظمة) فحسب، بل تشمل أيضاً تكلفة التعلم (فهم العملة الجديدة)، وتكلفة المخاطر (عدم اليقين بشأن العملة الجديدة). إن تكاليف التحويل تجعل السوق تميل إلى الاستمرار في استخدام الدولار.
باعتبار الدولار عملة احتياط عالمية، فقد تكوّنت لديه تأثيرات شبكة قوية. أكثر من 80% من التجارة الدولية العالمية تُسوى بالدولار، وأكثر من 60% من احتياطيات النقد الأجنبي هي بالدولار. وتأثيرات الشبكة واعتماد المسار يجعل من الصعب زعزعة مكانة الدولار.
بالطبع، الحفاظ على هيمنة الدولار ليس مجانياً. على الولايات المتحدة أن تتحمل تكاليف ضخمة. تمثل نفقات الجيش الأمريكي نحو 40% من إجمالي الإنفاق العسكري العالمي، وتتجاوز 7000 مليون دولار سنوياً. تُستخدم جزء كبير من هذه النفقات لحماية مسارات التجارة العالمية والمراكز المالية، ما يوفر ضماناً أمنياً لهيمنة الدولار.
ولكي توفر لل عالم سيولة بالدولار، يتعين على الولايات المتحدة أن تواصل توليد عجز في التجارة. تحتاج الولايات المتحدة إلى استخدام السلع والخدمات الحقيقية مقابل الحصول على دولارات تحتفظ بها الدول الأخرى. و"العجز"، في جوهره، هو تكلفة تحملها الولايات المتحدة للحفاظ على هيمنة الدولار.
يتطلب الحفاظ على البنية التحتية المالية مثل وول ستريت ونظام المقاصة استثمارات ضخمة. تضمن هذه الاستثمارات تداول الدولار بكفاءة، لكنها أيضاً تحتاج إلى تكاليف مستمرة.
ورغم أن هذه التكاليف هائلة، فإنها مقارنةً بعوائد هيمنة الدولار (مثل حق سك العملة والهيمنة المالية وغيرها) ما تزال تستحق العناء. وهذا يفسر أيضاً لماذا تقبل الولايات المتحدة تحمل هذه التكاليف للحفاظ على مكانة الدولار.
لكن هيمنة الدولار تواجه تحديات جديدة: طلب النقود في العالم الرقمي. عندما تحدث أنشطة الاقتصاد العالمي بشكل متزايد على البلوك تشين، كيف يحافظ الدولار على مكانته في العالم الرقمي؟ الجواب هو العملات المستقرة.
العملات المستقرة: تمدد ثقة الدولار في بُعد رقمي
بعد فهم أساس قيمة الدولار، يصبح واضحاً كيف تعيد العملات المستقرة في العالم الرقمي إنتاج وتمديد آلية الثقة هذه. في نظام بيئة البلوك تشين، تؤدي العملات المستقرة دوراً محورياً في إكمال الحلقة المغلقة للمدفوعات/العملة في الاقتصاد التشفيري. عادةً ما تقوم بربط 1:1 بالدولار، ما ينقل قيمة الثقة بالدولار إلى العالم الرقمي. وبحلول نوفمبر/تشرين الثاني 2025، وصل حجم تداول العملات المستقرة عالمياً إلى نحو 3043.6 مليار دولار أمريكي، لتصبح أحد أهم الأسس الداعمة لتسويات الحياة اليومية.
العملات المستقرة ليست مجرد رموز رقمية بحتة، بل هي امتداد رقمي لثقة الدولار. عندما يحتفظ المستخدمون بـ USDT أو USDC، فإنهم يحتفظون بنوع من "سندات الدولار بالدولار على السلسلة"، وتستند قيمته إلى ضمانات/أصول بالدولار يحتفظ بها المُصدر.
للحفاظ على استقرار سعر الصرف بنسبة 1:1، أنشأ مُصدرون رائدون للغالب من العملات المستقرة ميزانيات عمومية فائقة المتانة، وكان المكوّن الرئيسي فيها أصولاً سائلة عالية الجودة. بلغت إجمالي تعرض Tether لسندات الخزانة الأمريكية في الربع الثالث من 2025 حوالي 135 مليار دولار، كما تحتفظ بنحو 9.9 مليار دولار من البيتكوين وحوالي 12.9 مليار دولار من المعادن الثمينة (الذهب)، مع احتياطي زائد بنحو 6.8 مليار دولار لضمان تغطية بنسبة 1:1 أو أكثر. وبالنسبة لـ Circle، بلغ إجمالي تعرضها لسندات الخزانة الأمريكية في نوفمبر/تشرين الثاني 2025 حوالي 68.2 مليار دولار (يشمل اتفاقيات إعادة الشراء)، بينما تبلغ النقد والودائع نحو 9.6 مليارات دولار (موجودة لدى بنوك ذات أهمية نظامية)، واتفاقيات إعادة الشراء العكسية حوالي 49.7 مليار دولار، لتضمن تغطية بنسبة 1:1 أو أكثر.
تُظهر تقارير Tether في الربع الثالث من 2025 أن تعرضها لسندات الخزانة الأمريكية جعلها تصبح حائزاً على المركز السابع عشر عالمياً بين حاملي سندات الخزانة الأمريكية، متجاوزة دولاً ذات سيادة مثل كوريا. أما Circle فتميل أكثر إلى الامتثال التنظيمي، حيث تضع معظم احتياطاتها في اتفاقيات إعادة شراء عكسية لليلة واحدة خاضعة للتنظيم وإيداعات لدى بنوك رائدة.
تُمكّن هذه الأصول الاحتياطية المتينة العملات المستقرة من التوغل بسرعة في أسواق المدفوعات عبر الحدود. فالنمط التقليدي للوسطاء يعاني من أوجه قصور هيكلية، وتقوم العملات المستقرة بحل هذه المشكلة تحديداً.
عادةً ما تتطلب التحويلات عبر الحدود باستخدام SWIFT التقليدي من يوم إلى خمسة أيام عمل، مع تدقيق القيود المحاسبية على عدة وسطاء. بالمقارنة، يمكن للتحويلات بالعملات المستقرة المبنية على Solana أو طبقة 2 من Ethereum أن تتم خلال ثوانٍ إلى دقائق، وتوفر خدمة على مدار الساعة 24/7. في الدفع التقليدي عبر الحدود، غالباً ما تتجمع رسوم المُحولين والفرق في سعر الصرف وتكاليف التشغيل لتصل إلى 3% إلى 5% من قيمة المعاملة، بل وقد تكون أعلى بكثير في التحويلات الصغيرة. أما رسوم التحويل بالعملة المستقرة على السلسلة فتكون غالباً ضئيلة للغاية (مثل Solana حتى $0.01)، وغالباً ما تنخفض التكلفة الإجمالية بنسبة 70% أو أكثر.
كل تحويل بالعملة المستقرة يمكن تتبعه على السلسلة، ما يلغي عدم اليقين بشأن "الأموال في الطريق". وفي الوقت نفسه، وبفضل التسوية التلقائية والحفظ والدفع المشروط عبر العقود الذكية، توفر مرونة غير مسبوقة لإدارة مالية الشركات.
علامة صعود العملات المستقرة من الهامش إلى التيار الرئيسي هي اكتمال منظومة التنظيم. في 2025، أقرّت الولايات المتحدة (قانون GENIUS) (قانون المدفوعات بالعملات المستقرة)، وقد غيّرت سنّ هذه التشريعات قواعد اللعبة في الصناعة جذرياً.
تنص مواد القانون على أن مُصدري العملات المستقرة للدفع المتوافقين مع اللوائح يجب أن يحافظوا على احتياطي بنسبة 1:1، وأن تكون أصول الاحتياطي محدودة بدقة ضمن نطاق سندات الخزانة الأمريكية، والنقد المادي، والودائع المحفوظة، واتفاقيات إعادة شراء محددة، وكذلك احتياطيات ودائع بنك الاحتياطي الفيدرالي.
أدخل إطار التنظيم مُصدري العملات المستقرة ضمن نطاق "البنوك الضيقة"، ما يعزز متانة النظام.
ومع وضوح القواعد، بدأت المؤسسات المالية التقليدية بالدخول على نطاق واسع. في 2025، أعلنت حوالي 80% من نطاقات الاختصاص القضائي حول العالم خططاً جديدة للأصول الرقمية، وبدأت المؤسسات المالية النظر إلى سلاسل البلوك تشين العامة كطبقة تسوية متوافقة مع القوانين.
لم يعد يُنظر إلى العملات المستقرة بوصفها تهديداً للاستقرار المالي، بل باعتبارها أداة للحفاظ على نفوذ الدولار. من خلال قفل احتياطيات العملات المستقرة في سندات الخزانة الأمريكية، يقوم تنظيم الحكومة الأمريكية—عبر القطاع الخاص—بخلق طلبات صلبة جديدة على سندات الخزانة الأمريكية على نطاق عالمي.
وراء ذلك توجد أيضاً مشكلة أعمق. ففي عصر النقود الائتمانية الصرفة، تتحول مفارقة تريفن إلى "تريفن 2.0": ازدياد الطلب العالمي على الضمانات/"الأصول الآمنة" (وخاصة سندات الخزانة الأمريكية) يتجاوز بكثير قدرة الولايات المتحدة على توفير تلك الأصول دون تعريض استدامة المالية العامة للخطر. ويساعد ظهور العملات المستقرة، إلى حد ما، في تخفيف هذا التناقض.
يُعد مُصدرو العملات المستقرة مشتريين لـ سندات الخزانة الأمريكية من دون "اختيار حر"، ما يوفر طلباً ثابتاً على سندات الخزانة قصيرة الأجل. ووفقاً لخطاب لمسؤولين في الاحتياطي الفيدرالي في نوفمبر/تشرين الثاني 2025، فإن العملات المستقرة—عبر جذب مشترين خارج الولايات المتحدة—تخفض تكلفة تمويل حكومة الولايات المتحدة. في نهاية 2024، كان مُصدرو العملات المستقرة يحتفظون بنحو 166 مليار دولار من سندات الخزانة الأمريكية، ومن المتوقع أن يصل هذا إلى 2500-5000 مليار دولار بنهاية 2025، ليصبحوا من المشترين المهمين على هامش الطلب على السندات قصيرة الأجل.
في المقابل، يبلغ احتياطي البنوك المركزية الرئيسية حوالي 7.5 تريليون دولار، وهو مستقر نسبياً أو ينخفض بشكل طفيف؛ وهذه احتياطيات طويلة الأجل تساهم بشكل محدود في السيولة قصيرة الأجل. وتبلغ أموال سوق النقد نحو 6 تريليونات دولار، وهي في نمو مستمر، وتوجد بينها وبين العملات المستقرة علاقة تنافس في الأدوات قصيرة الأجل.
في ظل آلية العملات المستقرة، لا تكون العملات المستقرة مجرد نقود؛ بل تصبح أدوات تداول رقمية لسندات الخزانة الأمريكية، ما يزيد كثيراً من كفاءة دوران سندات الدولار كسندات/ضمان عالمي.
الاستنتاج: من ورقة واحدة إلى سلسلة من التعليمات البرمجية
عودة إلى مفارقة البداية: ورقة خضراء تكلفة إنتاجها أقل من 10 سنتات، لكنها تتيح الحصول على سلع وخدمات من كل أنحاء العالم. الجواب هو "القبول".
قيمة الدولار تأتي من "القبول" وليس من قيمة السلعة. عندما يقبل العالم كله الدولار، يصبح للدولار قيمة. يقوم هذا القبول على ثلاثة أعمدة: ثقة الحكومة، والقوة الاقتصادية، والنظام المالي. ويتم بناؤه تدريجياً عبر مسار تاريخي، وتستمر صيانته عبر تأثيرات الشبكة واعتماد المسار.
قيمة العملات المستقرة أيضاً تنبع من "القبول". تُعيد العملات المستقرة المرتبطة بالدولار (مثل USDT وUSDC) على بلوك تشين إنتاج آلية الثقة بالدولار. وهي ترث قيمة الثقة بالدولار عبر ربط أصول الدولار بنسبة 1:1. عندما نحتفظ بـ USDT، فنحن نحتفظ بـ"الدولار على السلسلة"، ومصدر قيمته هو أساس الثقة بالدولار.
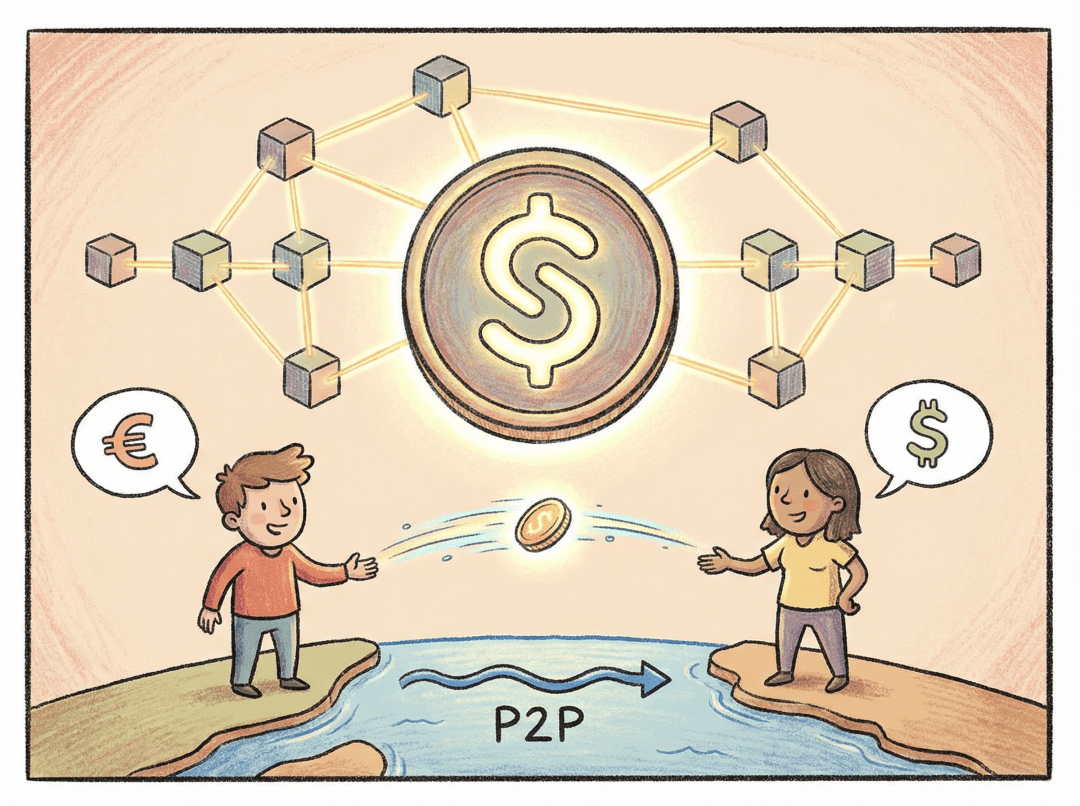
لكن العملات المستقرة ليست مجرد نسخ بسيط للدولار. وبفضل تقنية البلوك تشين، حققت العملات المستقرة طرق تداول أكثر كفاءة: تشغيل 24/7، وتحويلات بلا عوائق عبر الحدود، ورسوم منخفضة، وتحويلات من نظير إلى نظير. ميزة تقنية تجعل العملات المستقرة تمتلك قيمة فريدة في العالم الرقمي.
انتقلت قيمة الدولار من مرساة مادية (الذهب) إلى مرساة جيوسياسية (النفط)، ثم إلى مرساة تقنية اليوم (العملات المستقرة والثقة على السلسلة). ويمثل تقنين العملات المستقرة في 2025 علامة على أن الدولار أكمل التحول من أداة سيادية إلى منتج عام رقمي عالمي.
وخلاصة القول: إذا لم نفهم لماذا يمكن لورقة واحدة أن تصبح عملة احتياط عالمية، فلن نتمكن من فهم حقاً لماذا يمكن لسلسلة من الأرقام (العملات المستقرة) أن تحمل قيمة في العالم الرقمي. والمنطق وراء الاثنين مترابط: كلاهما نتاج لـ"الثقة" و"القبول"، وكلاهما يعتمد على تأثيرات الشبكة واعتماد المسار.
في المقالات التالية، سنناقش بعمق كيف تُكمل العملات المستقرة الحلقة المغلقة للعملة في الاقتصاد التشفيري، وكيف تغيّر ملامح المدفوعات العالمية، وكيف تعيد تشكيل نظرتنا إلى النقود. لكن جميع هذه المناقشات تُبنى على أساس واحد: العملات المستقرة هي امتداد رقمي لثقة الدولار، ومنطق قيمتها يتصل مباشرة بمنطق الدولار.
بعد فهم هذا الأمر، تصبح منطق منظومة النقد الحديثة واضحاً.