🛑 بطاقة بينانس في فنزويلا: حلٌّ حقيقي أم فخٌّ لتغيّر سعر الصرف؟ 🤔🇻🇪
فكرة بطاقة لإنفاق العملات الرقمية مباشرة في أي نقطة بيع تبدو مثالية، لكن واقعنا الاقتصادي يقول شيئًا آخر.
برأيي، للاستخدام اليومي في فنزويلا🇻🇪، لا تُعد صفقة جيدة😔.
المشكلة بسيطة: فجوة سعر الصرف. 💱
عندما نحمي دخلنا عبر الادخار $USDT ، سعياً إلى الاستقرار $FDUSD أو حتى عبر تجميع منظومة $BNB ، فإننا نحسب كل شيء بناءً على السعر الحقيقي في الشارع (الموازي).
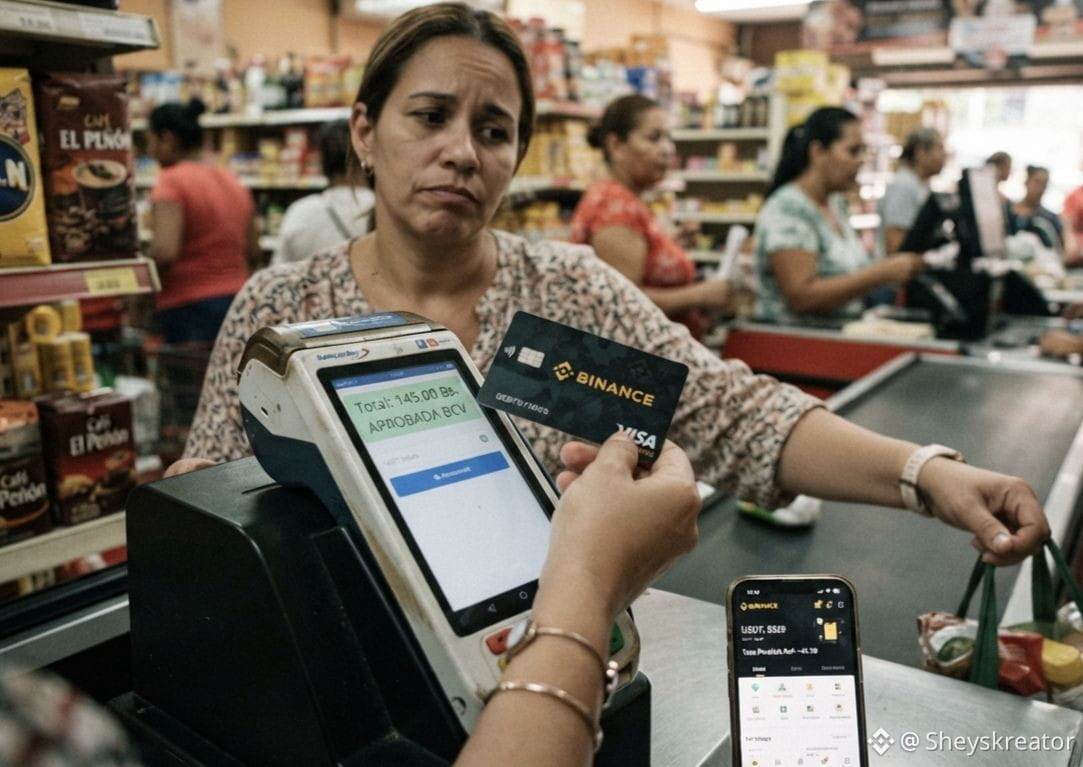
لكن عند تمرير البطاقة 💳 في السوبرماركت، يقوم الطرف الذي يستقبل الدفع بمعالجة المبلغ بسعر الصرف الرسمي للـ BCV. وتؤدي هذه التحويلة الفورية إلى خسارة تلقائية للمال🫰🏻 💸
بالنسبة للسوق اليومي، يظلّ الـ P2P اليدوي وPago Móvil أفضل للحفاظ على رأس مالك.
🤔متى أرى لها فائدة فعلية؟ فقط في سيناريوهين محددين:
🚨حالات الطوارئ : دفع خدمة طبية أو دواء في ساعات الفجر دون الاعتماد على سرعة أو سيولة سوق P2P.
🖥️الخدمات الرقمية: دفع منصات أو مشتريات خارج البلد لا تسمح بها البنوك الوطنية.
لكي تصبح هذه الأداة جذابة فعلاً، يجب أن تُصفَّى المعاملات بسعر صرف موازي.✨✨✨
طالما ما تزال هناك هذه الازدواجية/التشوهات الحالية، فإن استخدامها في الحياة اليومية هو بمثابة هبة قيمة.
هذه هي رؤيتي بينما أعيش سياق الوقت الحالي، لكني أفتح النقاش مع المجتمع:
هل تعتقدون أن راحة عدم إجراء P2P تبرر الخسارة بسبب سعر صرف BCV؟
هل ستستخدمونها في ظل الشروط الحالية في البلد؟
من سيكون المستفيد الحقيقي منها؟
سأقرأ تعليقاتكم! 👇
#BinanceVenezuela #USDT #P2PVenezuela #BinanceCard #CriptoVenezuela #FinanzasPersonales
فكرة بطاقة لإنفاق العملات الرقمية مباشرة في أي نقطة بيع تبدو مثالية، لكن واقعنا الاقتصادي يقول شيئًا آخر.
برأيي، للاستخدام اليومي في فنزويلا🇻🇪، لا تُعد صفقة جيدة😔.
المشكلة بسيطة: فجوة سعر الصرف. 💱
عندما نحمي دخلنا عبر الادخار $USDT ، سعياً إلى الاستقرار $FDUSD أو حتى عبر تجميع منظومة $BNB ، فإننا نحسب كل شيء بناءً على السعر الحقيقي في الشارع (الموازي).
لكن عند تمرير البطاقة 💳 في السوبرماركت، يقوم الطرف الذي يستقبل الدفع بمعالجة المبلغ بسعر الصرف الرسمي للـ BCV. وتؤدي هذه التحويلة الفورية إلى خسارة تلقائية للمال🫰🏻 💸
بالنسبة للسوق اليومي، يظلّ الـ P2P اليدوي وPago Móvil أفضل للحفاظ على رأس مالك.
🤔متى أرى لها فائدة فعلية؟ فقط في سيناريوهين محددين:
🚨حالات الطوارئ : دفع خدمة طبية أو دواء في ساعات الفجر دون الاعتماد على سرعة أو سيولة سوق P2P.
🖥️الخدمات الرقمية: دفع منصات أو مشتريات خارج البلد لا تسمح بها البنوك الوطنية.
لكي تصبح هذه الأداة جذابة فعلاً، يجب أن تُصفَّى المعاملات بسعر صرف موازي.✨✨✨
طالما ما تزال هناك هذه الازدواجية/التشوهات الحالية، فإن استخدامها في الحياة اليومية هو بمثابة هبة قيمة.
هذه هي رؤيتي بينما أعيش سياق الوقت الحالي، لكني أفتح النقاش مع المجتمع:
هل تعتقدون أن راحة عدم إجراء P2P تبرر الخسارة بسبب سعر صرف BCV؟
هل ستستخدمونها في ظل الشروط الحالية في البلد؟
من سيكون المستفيد الحقيقي منها؟
سأقرأ تعليقاتكم! 👇
#BinanceVenezuela #USDT #P2PVenezuela #BinanceCard #CriptoVenezuela #FinanzasPersonales