



تطرح فرضية الحوسبة اللامركزية وعدًا جريئًا، مفاده أن مشغّلي الأجهزة المستقلين قادرون على تحطيم احتكارات الحوسبة السحابية المركزية. ويؤيد فارق الأسعار هذا الادعاء بقوة؛ إذ تعرض الشبكات اللامركزية أسعارًا للأجهزة تقل كثيرًا عن أسعار مزوّدي الخدمات التقليديين.
تتقاضى Akash وio.net أسعارًا أقل بنسبة تصل إلى 70 بالمئة من Amazon Web Services. وأخيرًا، بدأت الإيرادات المؤسسية الحقيقية تدخل هذا السوق. أنهت Aethir عام 2025 بإيرادات إجمالية بلغت 127.8 مليون دولار. وقد أبرمت مؤخرًا عقدًا ضخمًا مع إحدى الشركات بقيمة 260 مليون دولار.
تجاوزت اقتصادات الرموز جداول التضخم البسيطة. أطلقت Akash آلية توازن الحرق والسك في مارس 2026. وأطلقت io.net محرك ديناميكيات الحوافز بعد ذلك بوقت قصير. وتسعى هذه الأنظمة الجديدة إلى ربط قيمة الرمز بالاستخدام الفعلي للشبكة.
لكن الأدلة التقنية المناقضة لهذه الشبكات خطيرة. فالسعة المعلنة للأجهزة تفوق كثيرًا السعة التي جرى التحقق منها. وتتباهى io.net بامتلاكها 327,000 بطاقة رسومات مسجلة. لكن عمليات التدقيق المستقلة لا تؤكد سوى 6,720 بطاقة عاملة في أي يوم.
شهدت Akash انكماشًا هائلًا في الإمدادات في أوائل عام 2026. وهبط عدد المزودين النشطين إلى 58 مشغّلًا فقط. وتقلصت سعة الشبكة بنسبة 57 بالمئة خلال ربع واحد. فالأجهزة تنقطع ببساطة عندما تهبط أسعار الرموز دون نقطة التعادل للمشغّلين.
لا تزال الجاهزية للمؤسسات مجرد وهم بالكامل لدى معظم الشبكات. فلا تمتلك أي منصة لامركزية كبرى شهادة SOC 2. كما لا يحمل أي منها سجلات امتثال لمعياري ISO 27001 أو HIPAA. ولا يستطيع عملاء الشركات الخاضعة للتنظيم استخدام هذه المنصات قانونيًا اليوم.
تعمل الحوسبة اللامركزية اليوم كطبقة بنية تحتية مكملة. وهي مناسبة تمامًا للمهام التي تتحمل الانقطاع والأبحاث الأكاديمية. لكنها تفشل تمامًا كبديل للتدريب المترابط بإحكام للذكاء الاصطناعي. ويجب أن نحلل هذا السوق بتدقيق تقني ومالي صارم.
نموذج البنية التحتية المركزية مقابل DePIN
تمتلك الخدمات السحابية المركزية سعة مراكز بياناتها بالكامل. فمزودون كبار مثل AWS يستأجرون منشآت خرسانية مخصصة أو يبنونها. وتتبع الشبكات المتخصصة مثل CoreWeave نموذج العمل نفسه تمامًا. ويحصل العملاء على اتفاقيات صارمة لمستوى الخدمة وضمانات للجاهزية.
تتطلب هذه السعة المركزية التزامًا هائلًا في الميزانية العمومية. ولدى CoreWeave رصيد إيرادات تعاقدية مستقبلية بقيمة 99.4 مليار دولار. ويمول العملاء هذه الأجهزة مسبقًا عبر التزامات مالية متعددة السنوات. كما تتوفر تعويضات مالية عن أي توقف غير متوقع للأجهزة.
تعمل شبكات البنية التحتية المادية اللامركزية بطريقة مختلفة. إذ تؤدي هذه المنصات دور أسواق فورية لامركزية، وتربط مشغلي الأجهزة المستقلين بالمستأجرين المحتملين. وتتولى سلسلة الكتل تنسيق المدفوعات وجدولة المهام تلقائيًا.
يتلقى المشغّلون جزءًا من المدفوعات برموز العملات المشفرة الأصلية. وهذا يخلق بيئة تشغيلية متقلبة. وتحتل Aethir موقعًا وسطيًا فريدًا هنا، إذ تسوّق نفسها بصفتها مزودًا مؤسسيًا للخوادم المعدنية العارية.
تركز Aethir على العقود المؤسسية المخصصة بدلًا من التسعير الفوري. ويدفع هذا النموذج الهجين إيراداتها الضخمة. أما Gensyn، فتعمل وفق بنية مختلفة تمامًا، إذ تؤدي دور بروتوكول لامركزي للتدريب والتحقق.
لا تركز Gensyn كثيرًا على حجم الحوسبة الخام. بل تركز بالكامل على البرهان التشفيري للحوسبة، وتستهدف التنفيذ الموثوق من دون الحاجة إلى الثقة بمهام التعلم الآلي.
I. التكلفة الفعلية لكل ساعة استخدام لوحدة GPU
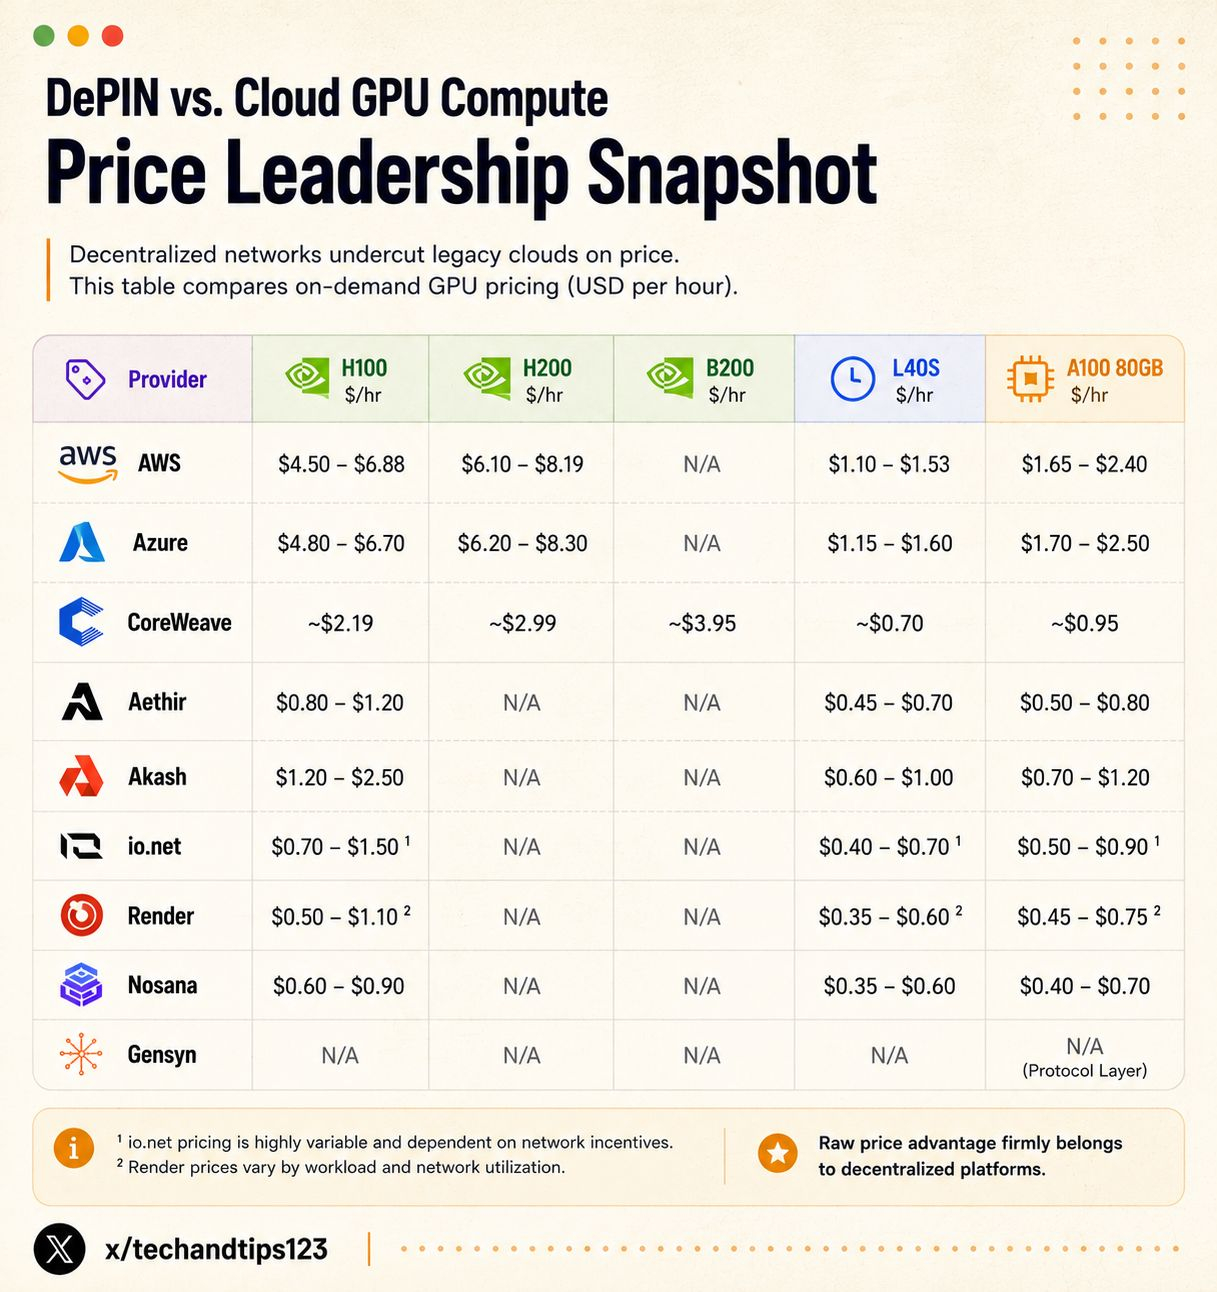
تفرض Amazon Web Services علاوة هائلة على خدمات الحوسبة. تبلغ تكلفة عقدة p5.48xlarge عند الطلب 55.04 دولارًا في الساعة. ويضم هذا الخادم الكبير 8 شرائح H100 SXM5. أي ما يعادل 6.88 دولارات في الساعة لكل شريحة.
تقدم CoreWeave أسعارًا أقل بكثير من مزودي الخدمات السحابية فائقة النطاق التقليديين. تبلغ تكلفة H100 PCIe هناك 2.19 دولار فقط في الساعة، فيما تقترب تكلفة H100 SXM من 2.70 دولار في الساعة. وهذا يجعل CoreWeave منافسًا للغاية للشركات الناشئة الممولة.
تعلن الشبكات اللامركزية عن تخفيضات أكبر في الأسعار الأساسية. تزعم Aethir خفض التكاليف بنسبة 90 بالمئة مقارنة بالخدمات السحابية التقليدية. وتبدأ أسعار H100 على خوادمها المعدنية العارية من 1.25 دولار في الساعة. أما Akash، فتدرج أسعار أجهزة H100 بين 1.20 و1.80 دولار.
تتقاضى Nosana نحو 1.50 دولار في الساعة مقابل H100. وتوفر io.net مثيلات H100 PCIe مقابل 1.49 دولار في الساعة. تمثل هذه الأسعار الأولية ميزة سوقية هائلة في البداية، لكن المشكلة تكمن في احتساب التكلفة الفعلية الحقيقية.
تفصّل الخدمات السحابية التقليدية رسوم البيانات المخفية بوضوح. تتقاضى AWS مبلغ 0.09 دولار لكل جيجابايت من البيانات الصادرة. وتبلغ تكلفة تخزين AWS مبلغ 0.08 دولار لكل جيجابايت شهريًا. وتوفر CoreWeave مساحة تخزين مجانية تبلغ 100 جيجابايت لكل شريحة.
تفتقر الشبكات اللامركزية تمامًا إلى تسعير شفاف ومفصّل. لا يمكننا تقدير تكاليف الشبكات أو التخزين لديها بدقة. كما أن رسوم البيانات الصادرة غير معلنة إطلاقًا في القطاع اللامركزي. وهذا يجعل المقارنة بين التكاليف الفعلية الحقيقية مستحيلة اليوم.
❍ مقارنة الأسعار الحالية لوحدات H100
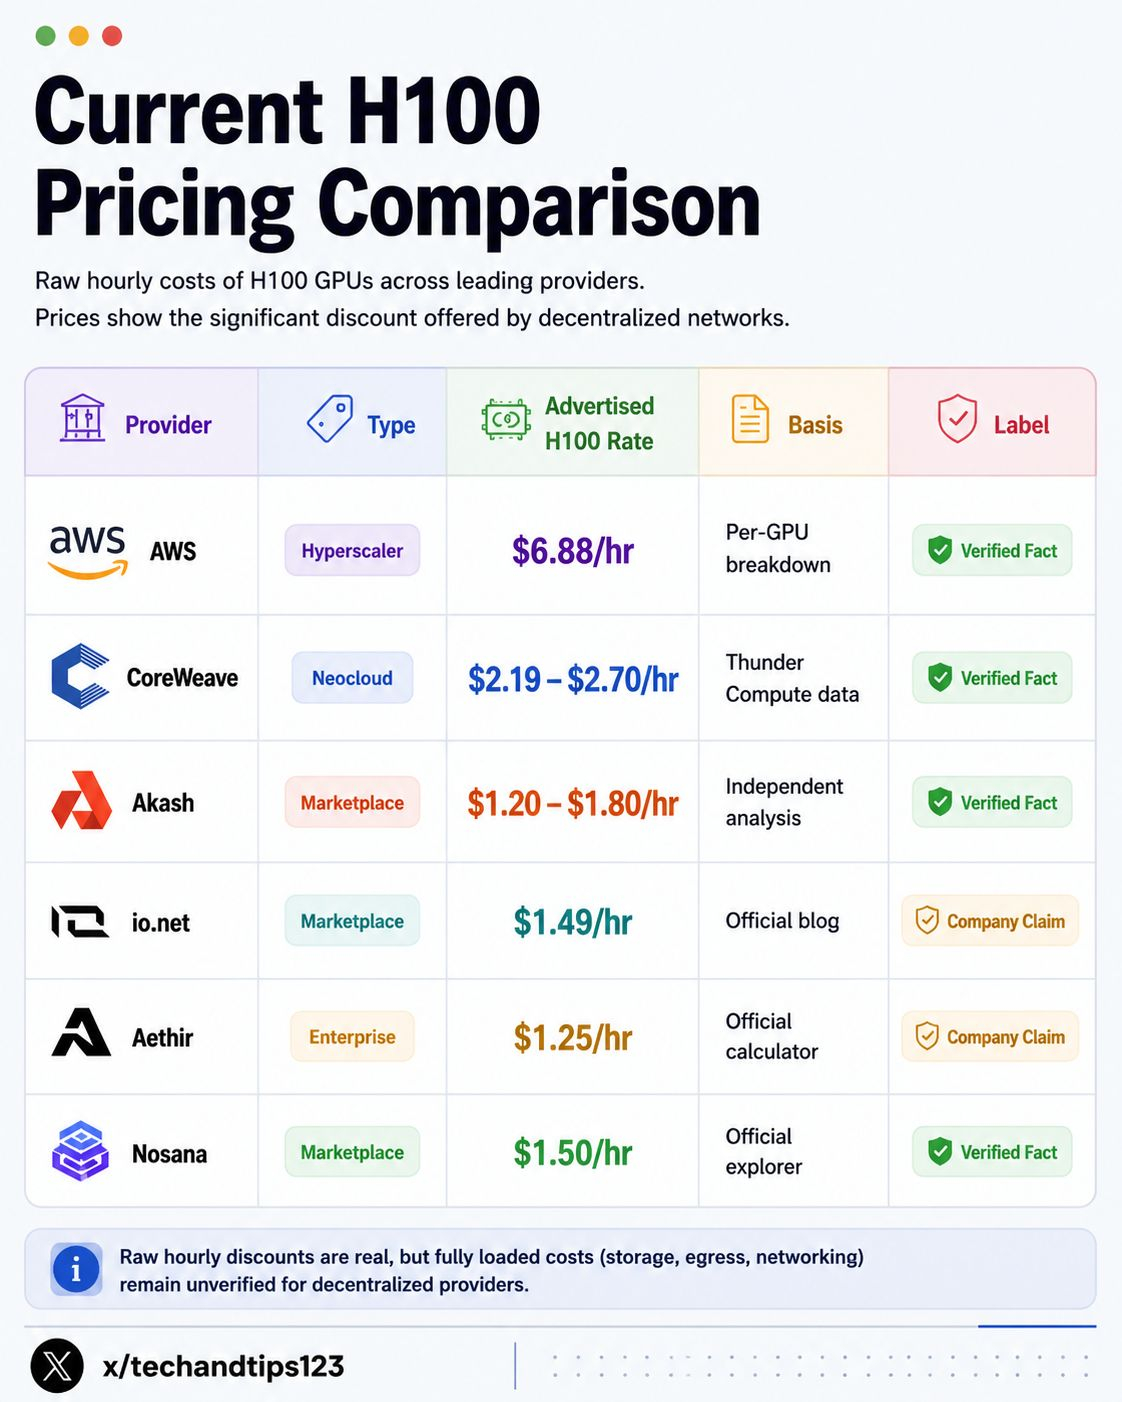
لا شك أن الخصم على السعر بالساعة حقيقي. يقدم المزودون اللامركزيون خدمات الحوسبة بأسعار زهيدة للغاية. لكن لم يتم التحقق من حجم الخصم الفعلي بعد احتساب جميع التكاليف. نحتاج إلى بيانات شفافة عن رسوم البيانات الصادرة لإتمام هذه المقارنة الحسابية.
II. الإمدادات الموثوقة والموثوقية
تطغى أعداد العقد المسجلة على المواد التسويقية للشبكات اللامركزية. ونادرًا ما تعكس هذه الأرقام السعة الفعلية الجاهزة للإنتاج. فثمة فجوة كبيرة بين الأجهزة المسجلة والأجهزة المتاحة للاستئجار. ولا يستطيع العملاء استئجار أرقام تسويقية مبالغ فيها.
شهدت Akash مؤخرًا أزمة إمدادات موثقة. ارتفع عدد عقود الإيجار على الشبكة بنسبة 27.1 بالمئة في أوائل عام 2026. لكن عدد المزودين النشطين هبط إلى 58 مشغّلًا فقط. وانخفضت سعة الشبكة بنسبة 57 بالمئة مقارنة بالربع السابق.
بلغ استخدام الشبكة نسبة مخيبة للآمال قدرها 33.7 بالمئة. نما الطلب فيما تلاشى العرض الفعلي بسرعة. وتواجه io.net اختبارًا أشد قسوة للواقع. إذ تزعم أن لديها 327,000 بطاقة رسومات مسجلة.
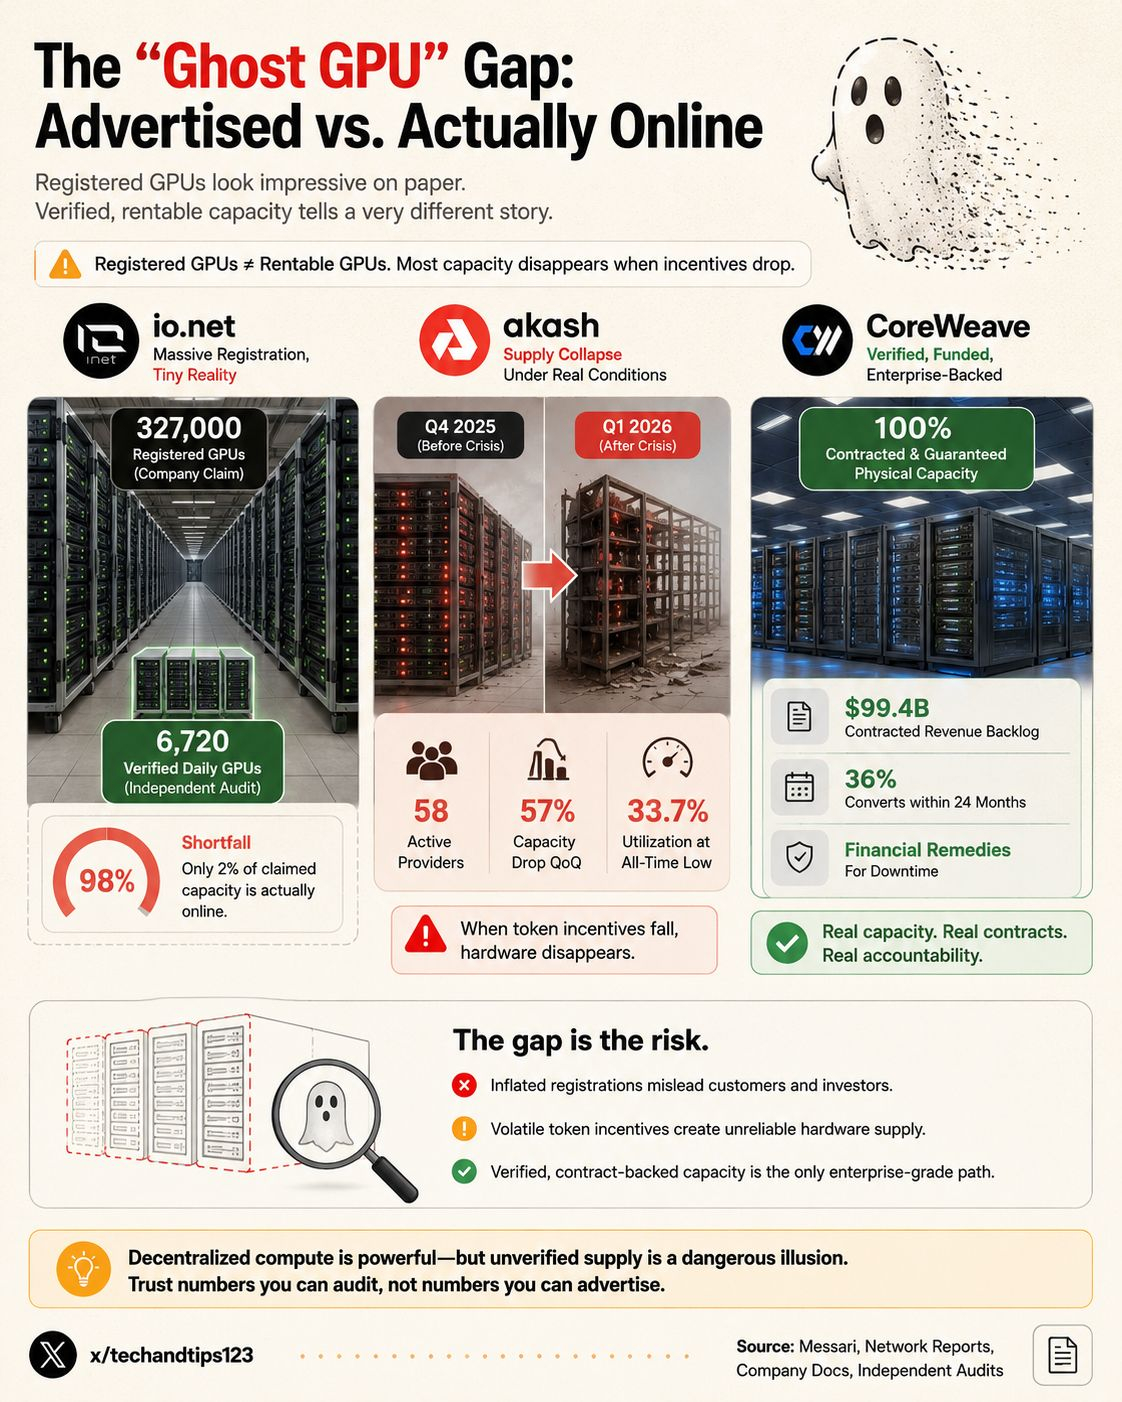
لم تجد عمليات التدقيق المستقلة سوى 6,720 بطاقة مؤكدة يوميًا. وهذا يمثل نقصًا هائلًا في الأجهزة بنسبة 98 بالمئة. ببساطة، يوقف المزودون تشغيل الأجهزة عندما تتراجع حوافز الرموز. وتعتمد السعة بالكامل على ظروف سوق العملات المشفرة المتقلبة.
واجهت Render أيضًا قيودًا شديدة على السعة مؤخرًا. وسجلت الشبكة عجزًا في إمدادات الأجهزة في عام 2026. فقد تجاوز الطلب عدد العقد المتاحة بالكامل. واستعادت الشبكة عافيتها بدمج 60,000 وحدة GPU من Salad.
تعمل CoreWeave بسعة مادية فعلية ومضمونة. ولديها رصيد إيرادات تعاقدية مستقبلية بقيمة 99.4 مليار دولار. ويُتوقع تحويل نحو 36 بالمئة منه خلال 24 شهرًا. ويدفع العملاء مسبقًا مقابل الوصول إلى أجهزة مضمونة.
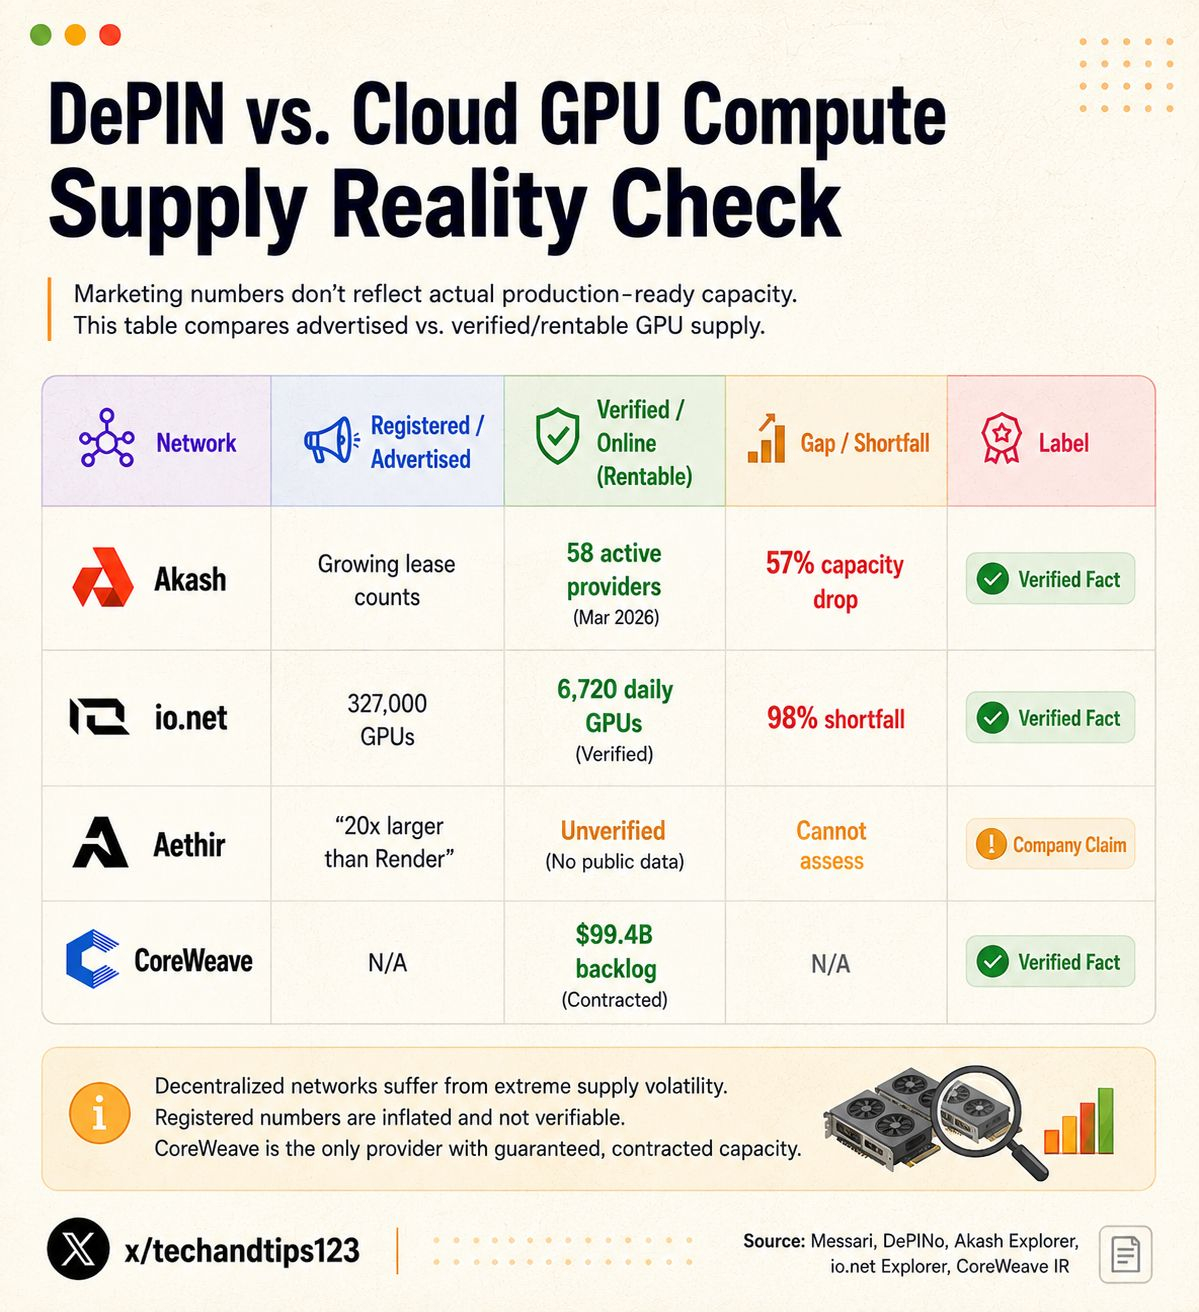
وتدعم CoreWeave ذلك بنفقات رأسمالية ضخمة. تتوقع الإدارة أن تتراوح النفقات الرأسمالية بين 31 و35 مليار دولار هذا العام. وأنفقت الشركة وحدها 14.9 مليار دولار في عام 2025. وتُنشئ هذه النفقات مراكز بيانات مادية حقيقية وموثوقة.
❍ مقارنة بين إمدادات وحدات GPU المعلنة والمتحقق منها/المتاحة للاستئجار
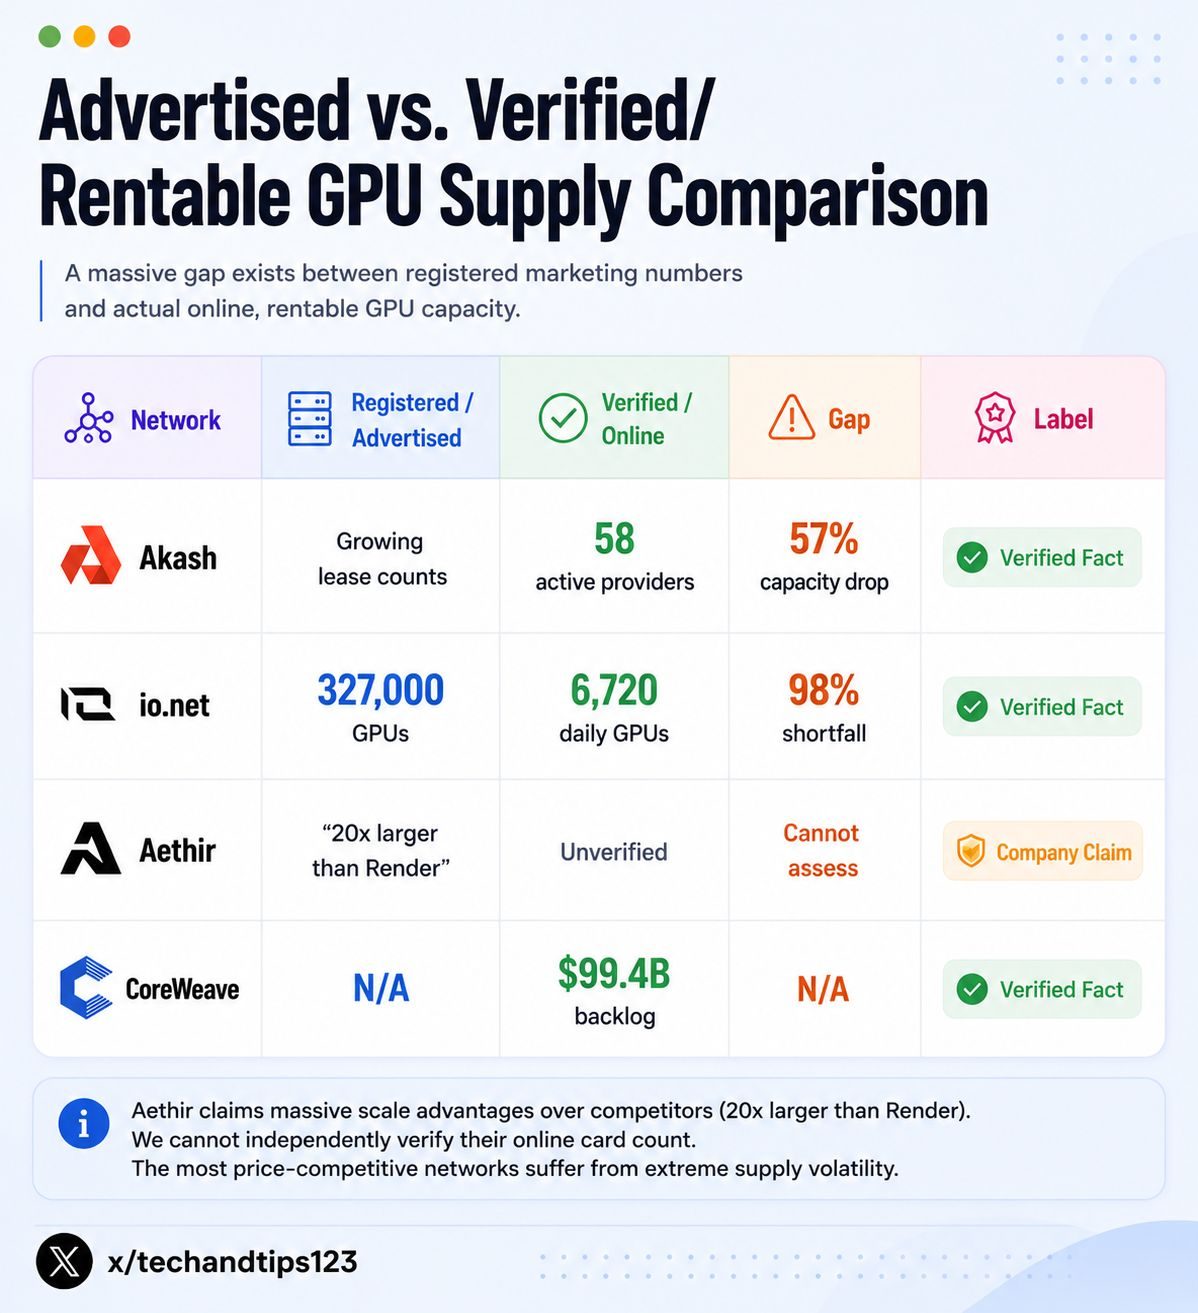
تزعم Aethir أنها تتمتع بميزة هائلة في الحجم مقارنة بالمنافسين. وتقول إنها أكبر من Render بعشرين مرة. لكن لا يمكننا التحقق مستقلًا من عدد بطاقاتها المتصلة بالإنترنت. وتعاني الشبكات الأكثر تنافسية من حيث السعر تقلبًا حادًا في الإمدادات.
III. استخلاص القيمة من الرموز
يجب أن تستخلص شبكات الرموز قيمة اقتصادية حقيقية داخليًا. فمن دون هذه الآلية، تنهار أسعار الرموز في نهاية المطاف بالكامل. ويجب على الشبكة تحويل الاستخدام إلى طلب على الرمز. وقد حدّثت عدة منصات كبرى نماذج الرموز لديها مؤخرًا.
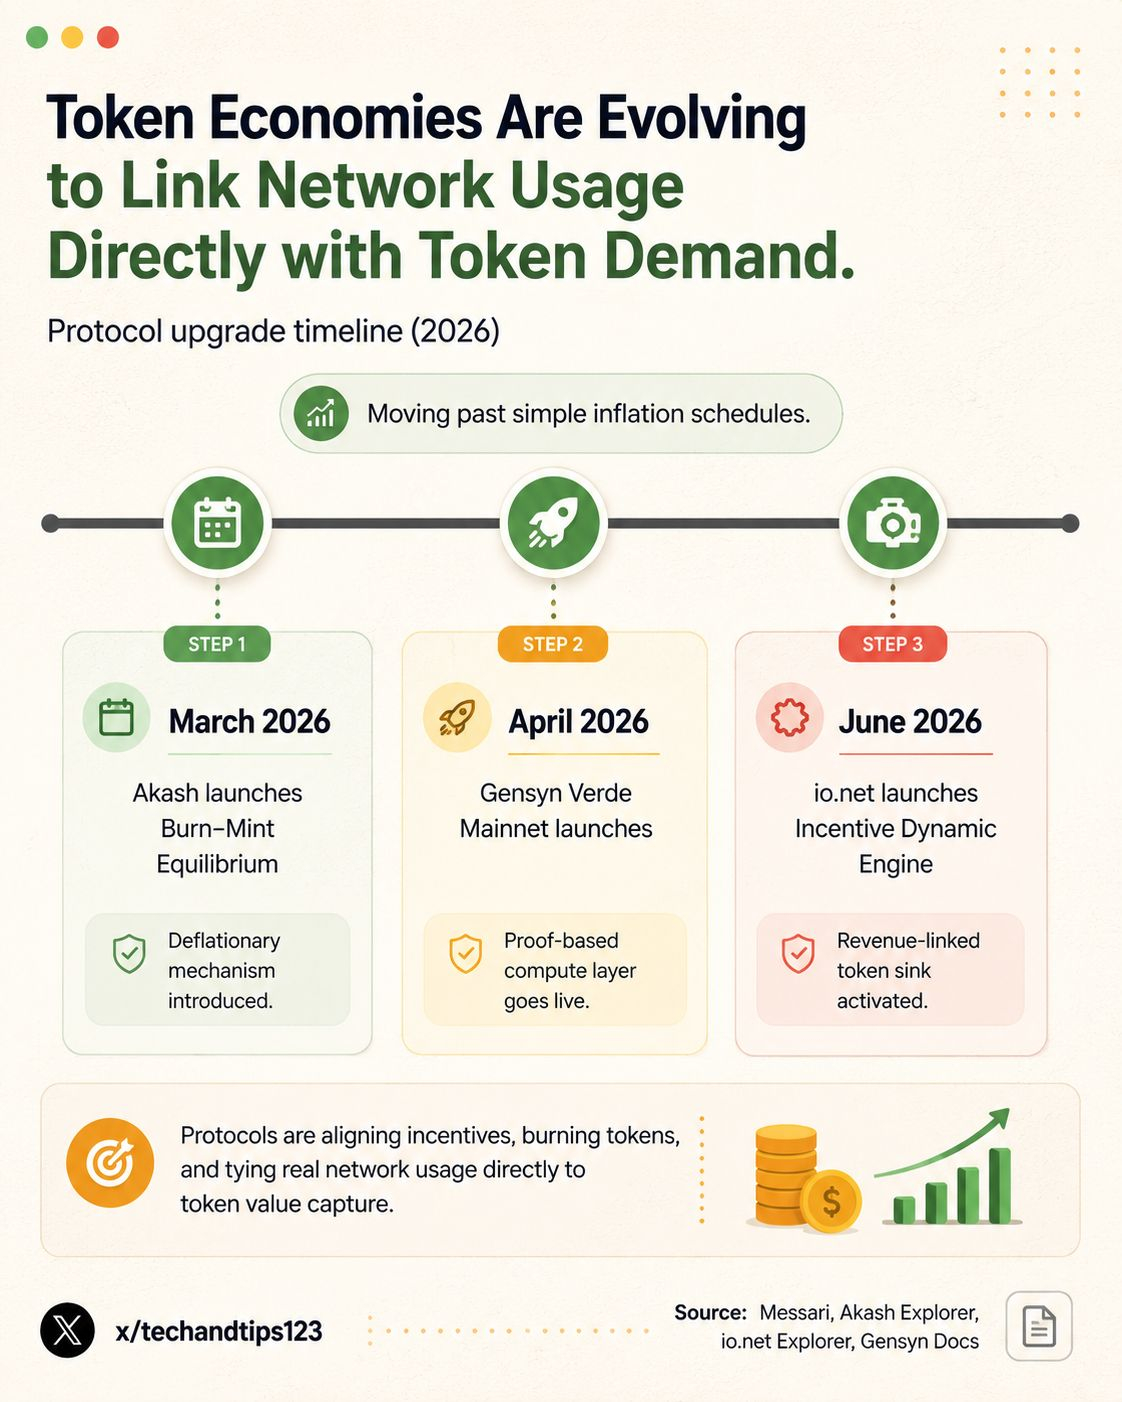
طبّقت Akash نموذج توازن الحرق والسك. ودخل هذا التحديث حيز التنفيذ في 23 مارس 2026. وأصبحت كل معاملة حوسبة تحرق رموز AKT. مع استمرار دفع المستخدمين بالأسعار المستقرة بالدولار الأمريكي.
تهدف هذه الآلية إلى إحداث ضغط انكماشي. لكن الأثر الاقتصادي الفعلي لا يزال ضئيلًا اليوم. أحرقت الشبكة نحو 53,520 من رموز AKT في البداية. ولا يكفي هذا الحجم حتى الآن لتعويض إجمالي تضخم الرموز.
تتراوح الإيرادات الفصلية بين 3.15 و5 ملايين دولار. ويبلغ صافي الحرق 14,395 رمزًا يوميًا. ولا يمكن لهذا الاستنزاف للرموز أن يحدث انكماشًا ملموسًا حاليًا. يجب أن ينمو استخدام الشبكة نموًا هائلًا كي يتغير ذلك.
قدمت io.net محرك ديناميكيات الحوافز مؤخرًا. وأُطلق في 11 يونيو 2026. ويهدف إلى حرق 12 مليون رمز IO سنويًا. ويمتص النظام الرموز عندما تتجاوز الإيرادات المدفوعات.
تكشف عمليات التدقيق المستقلة عن عيب كبير هنا. إذ يُموّل حرق الرموز في io.net إلى حد كبير من الإصدارات الجديدة اليوم. ولا يعمل كإعادة شراء خالصة ممولة من الإيرادات. وهذا يخلق فجوة بين التسويق للمشروع والواقع.
تستخدم Render نظامًا مشابهًا للحرق المرتبط بالمدفوعات. ارتفعت عمليات حرق الرموز بنسبة 279 بالمئة على أساس سنوي. لكن الشبكة لا تزال تضخمية صافيًا على أساس شهري. ويجب أن يزداد الاستخدام بدرجة كبيرة لقلب منحنى العرض.
نقلت Render نسبة 98.4 بالمئة من الرموز إلى Solana. ويخفض هذا النقل تكاليف المعاملات للمدفوعات الصغيرة جدًا. وحققت Aethir إيرادات بلغت 127.8 مليون دولار في عام 2025. وسرعان ما وصلت إلى معدل إيرادات سنوي قدره 166 مليون دولار.
تمثل هذه الإيرادات مؤشرًا قويًا للغاية على أداء البنية التحتية. لكن Aethir تفتقر إلى آلية مؤكدة لحرق الرموز. ولا تؤدي الإيرادات آليًا إلى زيادة الطلب على رمز ATH. لذلك يبقى الرمز منفصلًا عن النشاط التجاري الأساسي.
حددت Nosana الحد الأقصى لمعروض رموزها عند 100 مليون. وتسيطر الشركة على 25 بالمئة من هذه الرموز. فيما يسيطر الفريق على نحو 22.5 بالمئة. ولا تتوفر أي بيانات عن الحرق في الإفصاحات العامة.
تربط Gensyn اقتصاد الرموز مباشرة بالتحقق التشفيري. وتتطلب الشبكة الرموز لتوليد البراهين. لكن استخلاص القيمة الاقتصادية في العالم الحقيقي لم يُقاس إطلاقًا. ويتداول الرمز بأقل بنسبة 74 بالمئة من ذروته.
❍ مقارنة استخلاص القيمة من الرموز
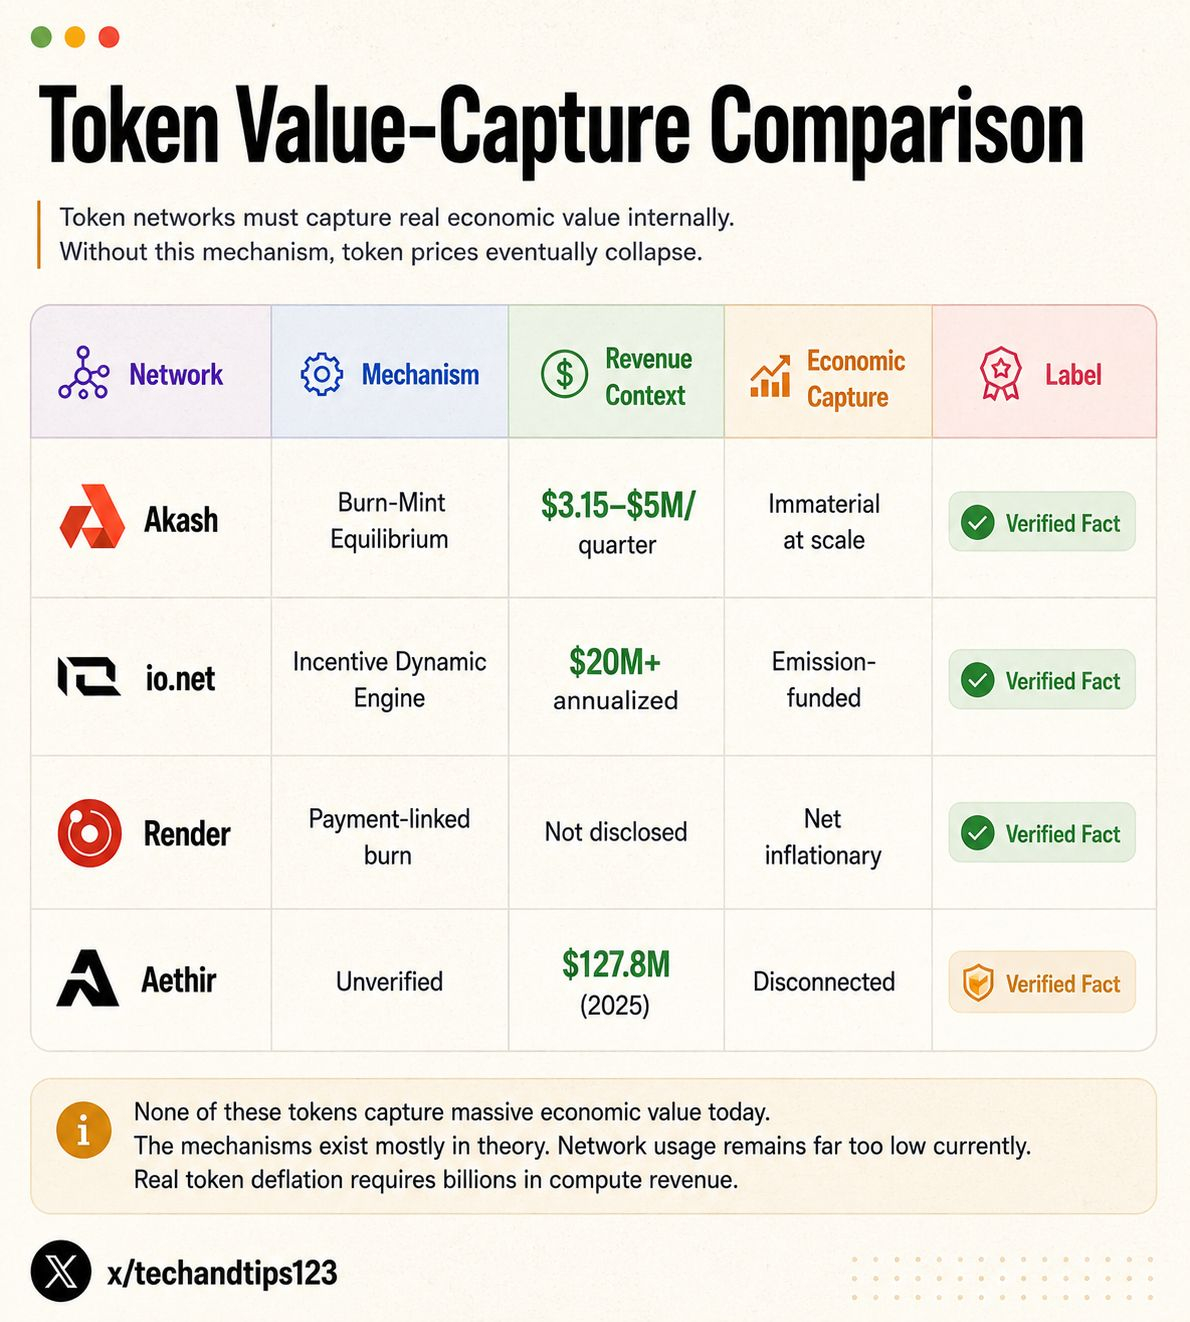
لا تستخلص أي من هذه الرموز قيمة اقتصادية هائلة اليوم. والآليات الموجودة لا تزال نظرية إلى حد كبير. كما أن استخدام الشبكات منخفض جدًا حاليًا. ويتطلب انكماش الرموز الحقيقي إيرادات حوسبة بمليارات الدولارات.
IV. قدرة أعباء العمل والعناقيد
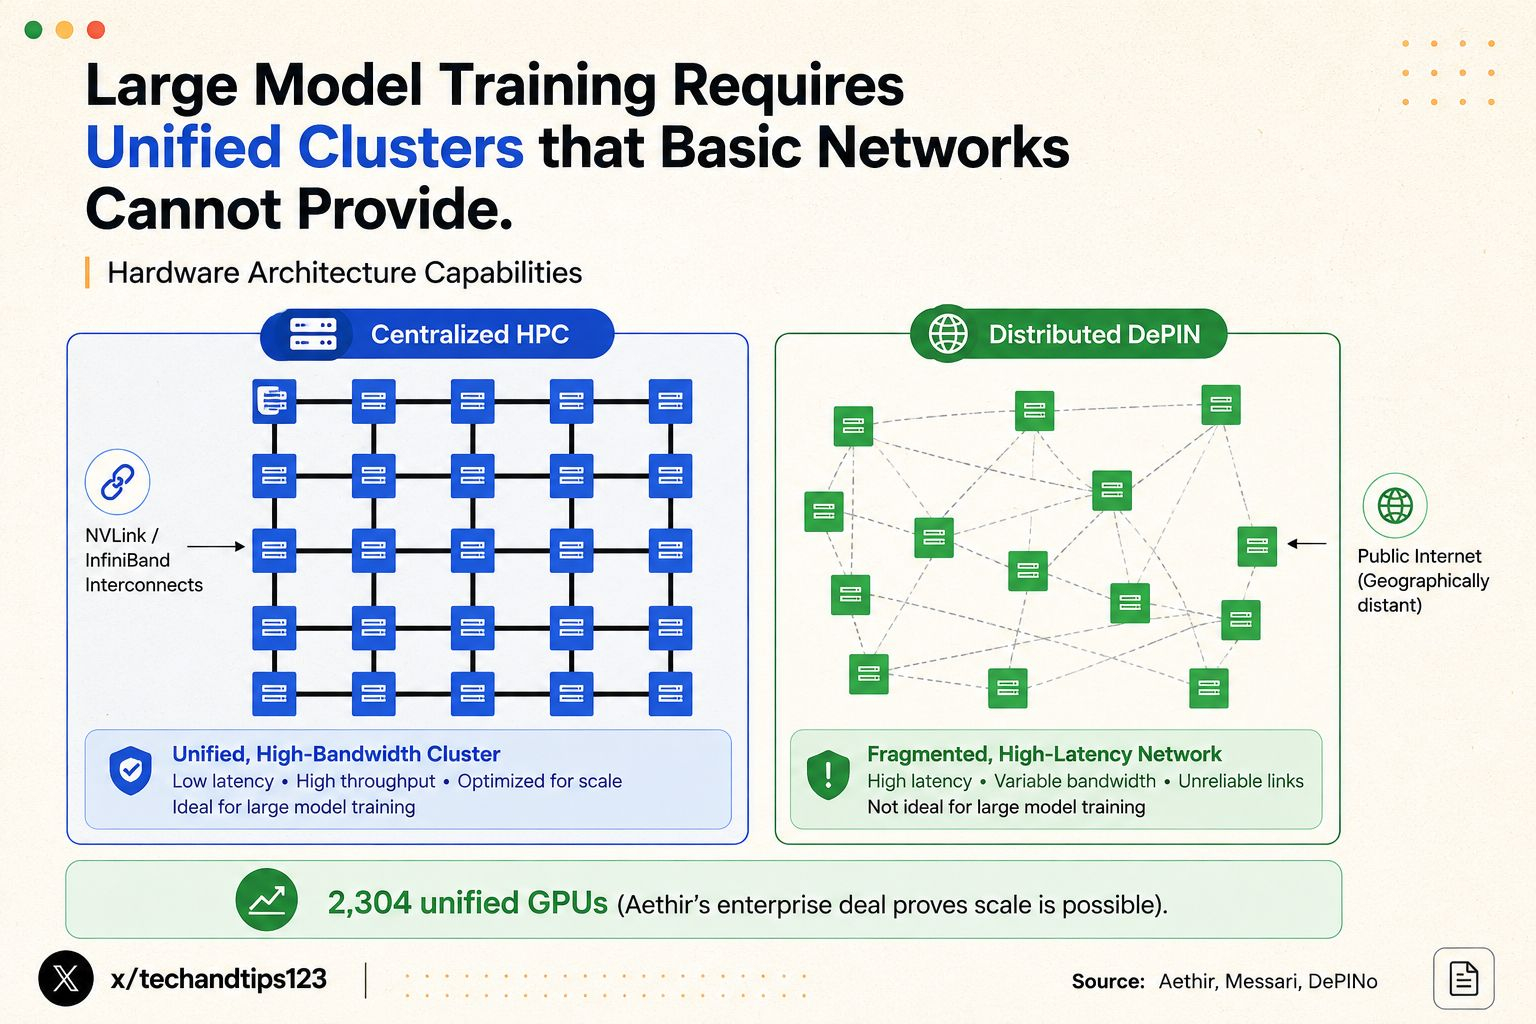
يجب أن نميز بين الشرائح المنفردة والشرائح المجمعة في عناقيد. فلا تستطيع وحدة H100 موزعة تدريب نموذج تأسيسي. إذ تتطلب النماذج الكبيرة نطاقًا تردديًا هائلًا بين العقد. وتحل مراكز البيانات هذه المشكلة باستخدام طوبولوجيات شبكات متخصصة.
تستخدم عناقيد الذكاء الاصطناعي القياسية أنظمة متخصصة. فهي تربط الشرائح داخليًا عبر NVLink، وتربط العقد خارجيًا عبر InfiniBand. وهذا يزيل اختناقات نقل البيانات بالكامل.
توفر AWS وCoreWeave هذه العناقيد القياسية في القطاع. وتدعمان بسهولة عمليات نشر تضم آلاف وحدات GPU. أما الشبكات اللامركزية، فتفتقر عمومًا إلى هذه البنية الأساسية المهمة. إذ تجمع أجهزة المستهلكين المتباعدة جغرافيًا.
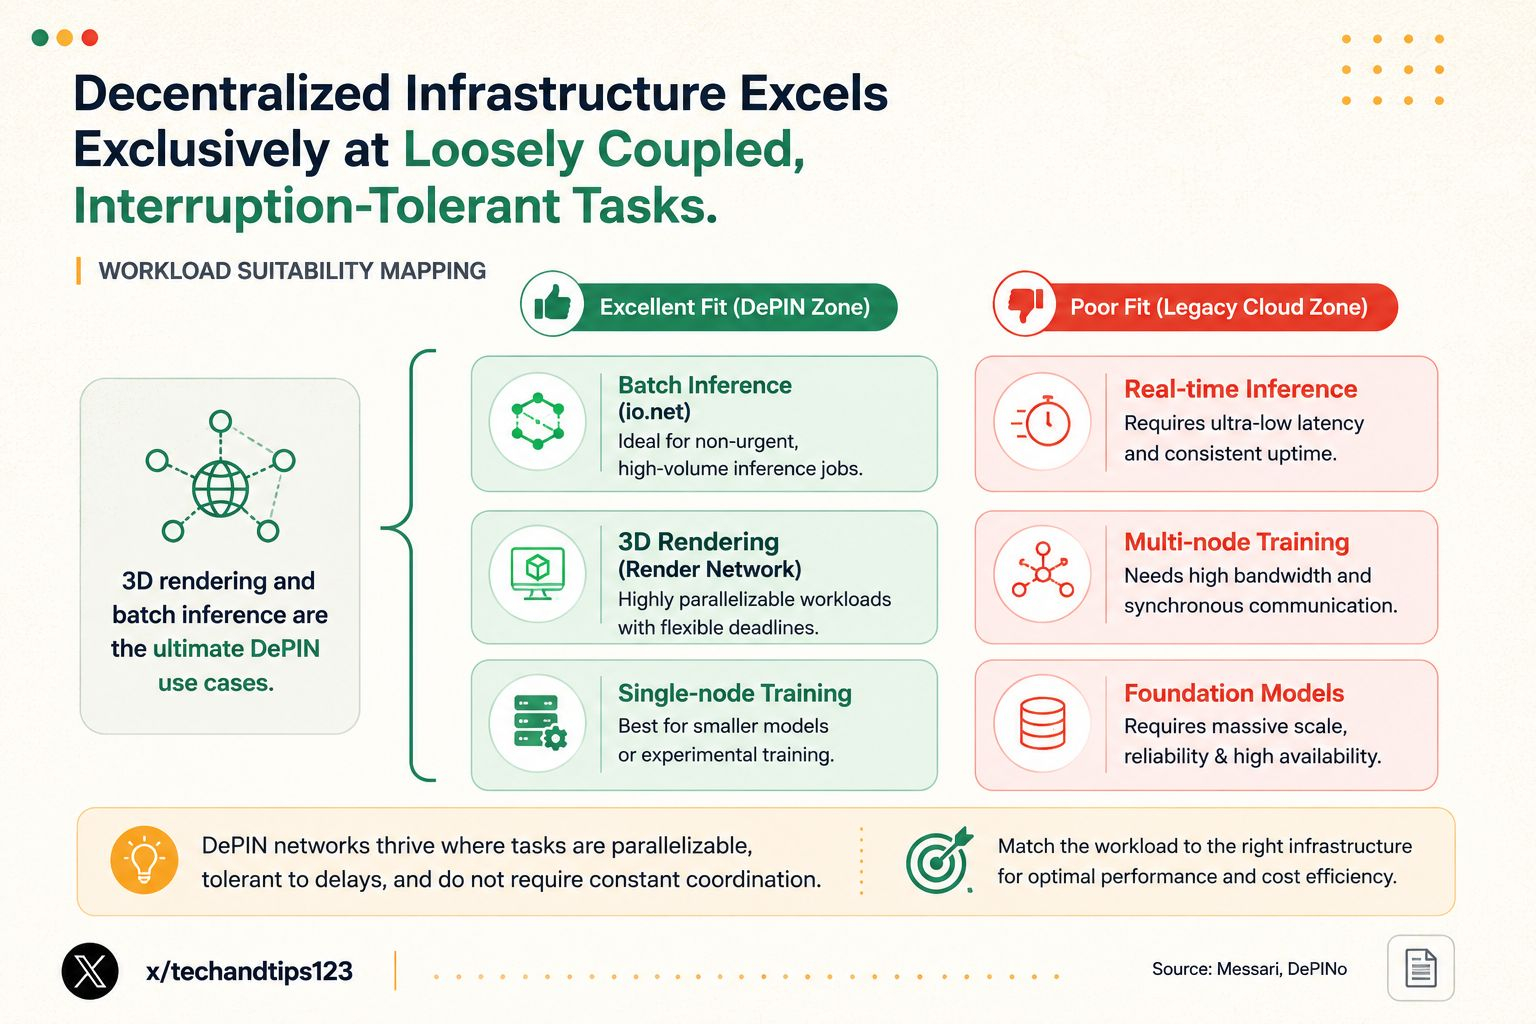
تستخدم io.net إطار عمل Ray للتنسيق. ويجمع هذا الإطار أجهزة متفاوتة الأنواع عبر الإنترنت العام. كما يتعامل مع ما يصل إلى 10,000 مسرّع مختلط. ويعمل هذا على نحو مثالي للمهام التي تركز على اتساع نطاق المعالجة.
لكن هذا النهج يفشل فشلًا ذريعًا في التدريب الذي يتطلب ترابطًا وثيقًا. وتبرز Aethir استثناءً كبيرًا هنا. فقد أبرمت عقدًا مؤسسيًا بقيمة 260 مليون دولار. واستأجرت Axe Compute عدد 2,304 من شرائح NVIDIA B300.
ويشكّل ذلك عنقودًا موحدًا عالي السرعة. وهذا يثبت أن الشبكات اللامركزية قادرة على دعم نطاق المؤسسات. لكن Aethir تتصرف أقرب إلى مزود سحابي مركزي. أما Render، فتسيطر على مجال إبداعي مختلف تمامًا.
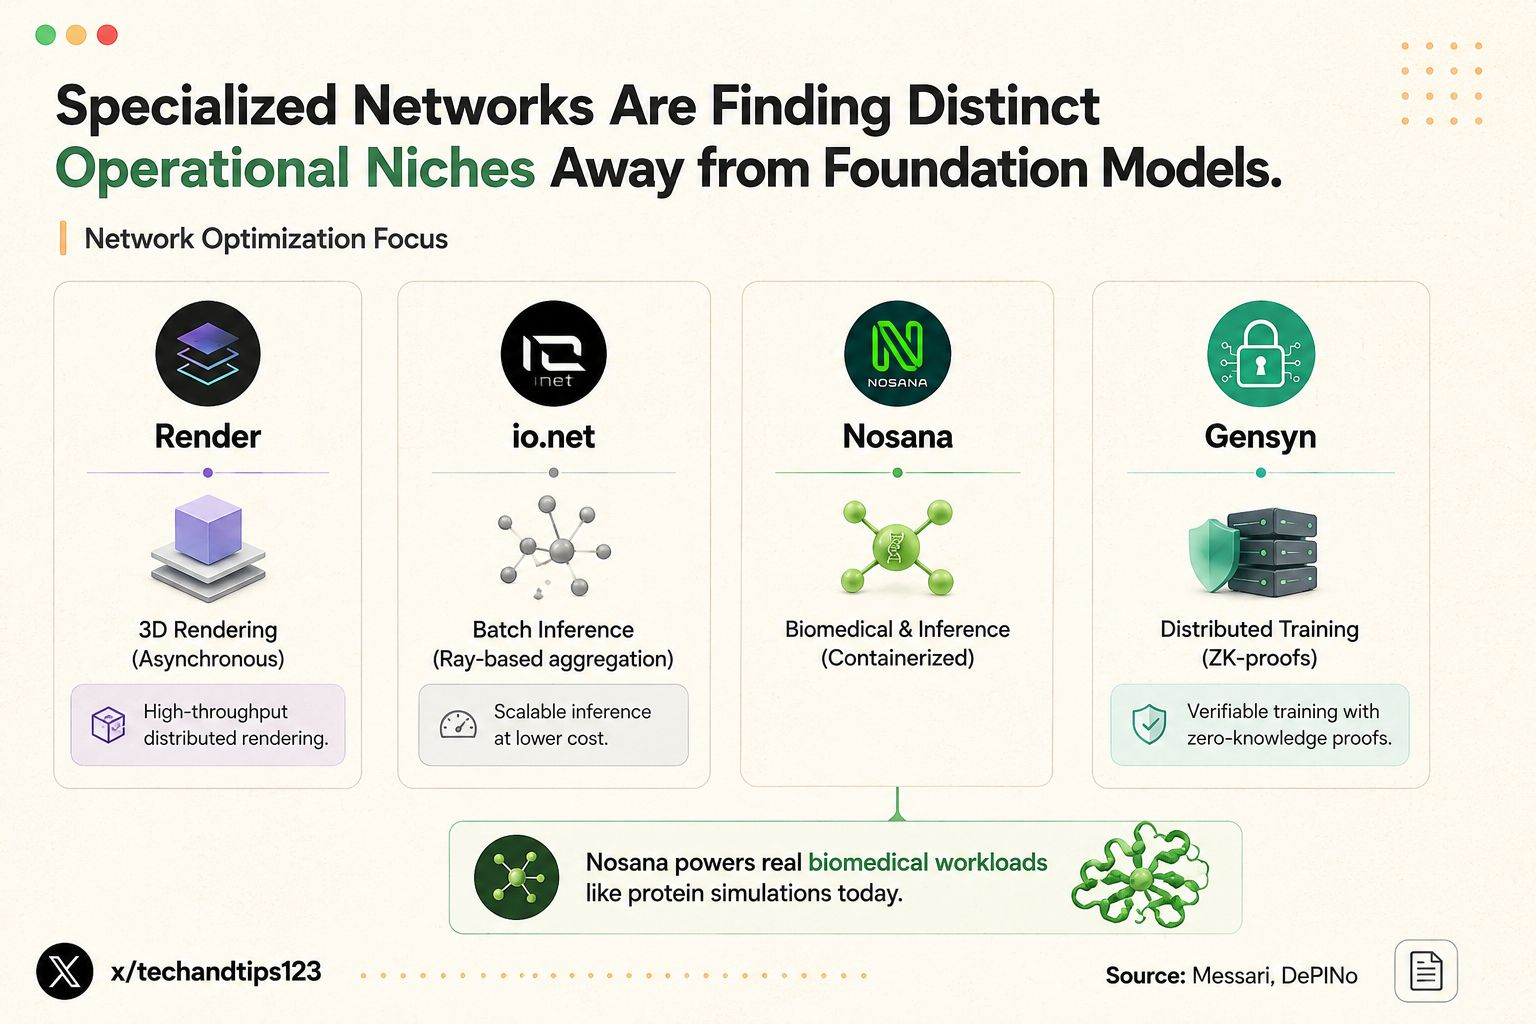
تقسم Render المهام الخاصة بأعمال التصيير ثلاثي الأبعاد. وهي تتعامل ببراعة مع أعباء العمل غير المتزامنة. وتركز Gensyn حصريًا على التدريب الموزع القابل للتحقق. وفي هذا المجال، يقلّ تأثير حجم العنقود الخام مقارنة بالبرهان الرياضي.
تستهدف Nosana أساسًا مهام الاستدلال التي تعمل داخل الحاويات. وتدعم أعباء العمل الطبية الحيوية ومحاكاة البروتينات، فضلًا عن أبحاث السرطان ودراسات ألزهايمر. وتعمل هذه المهام بكفاءة تامة على الشبكات الموزعة.
❍ مقارنة قدرات الربط البيني والعناقيد
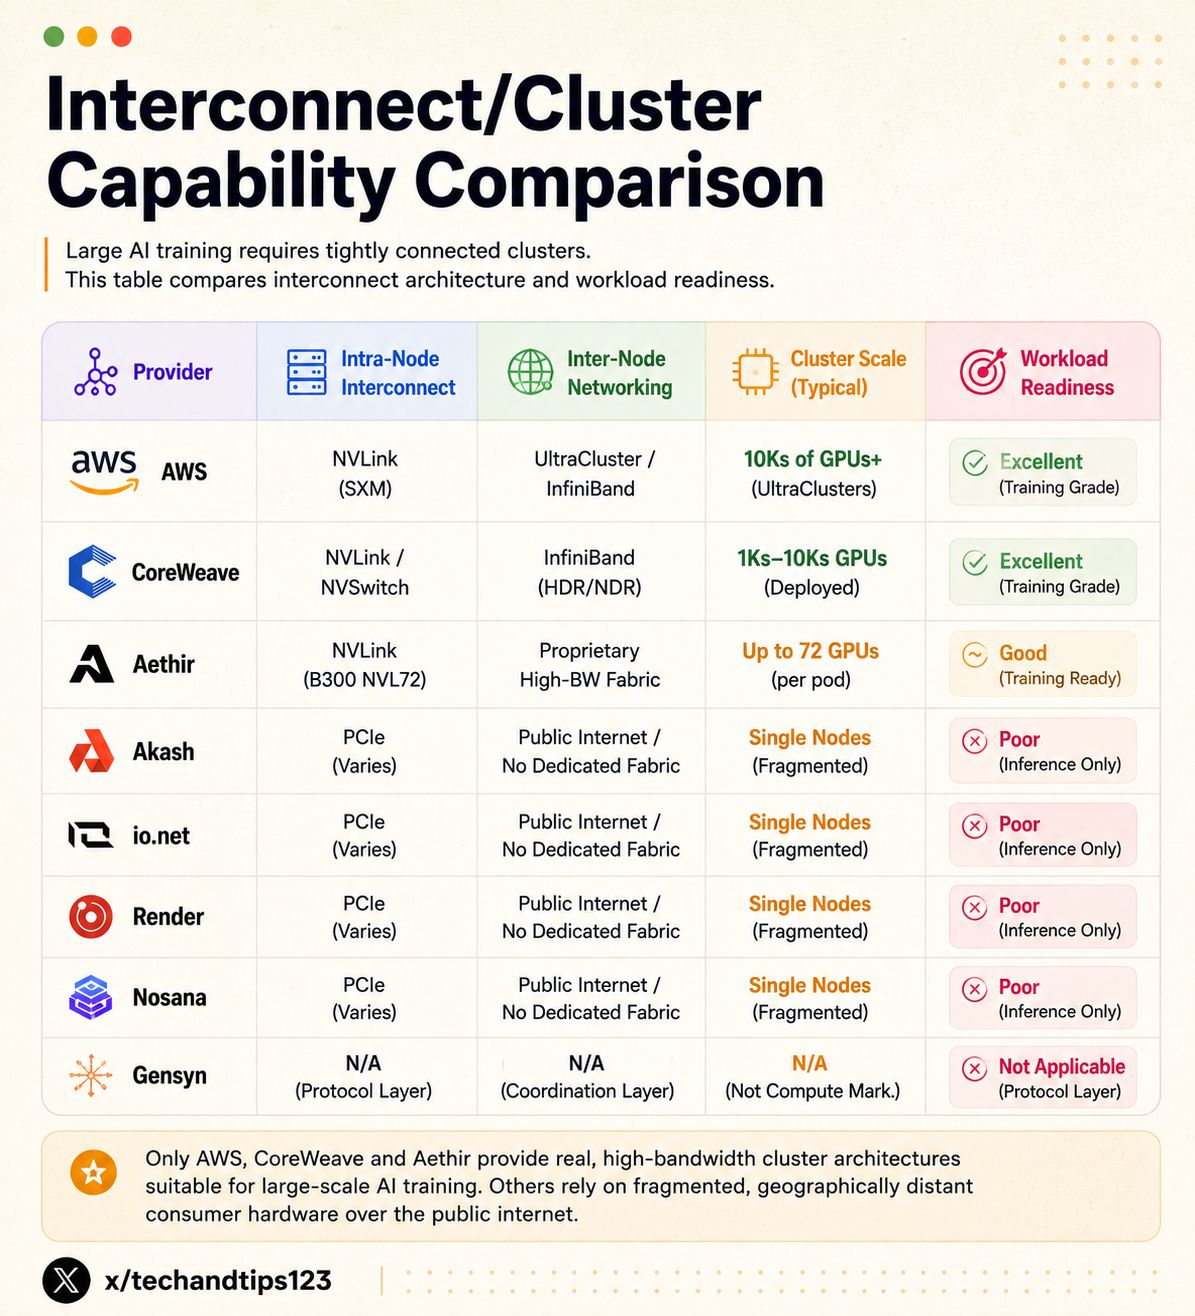
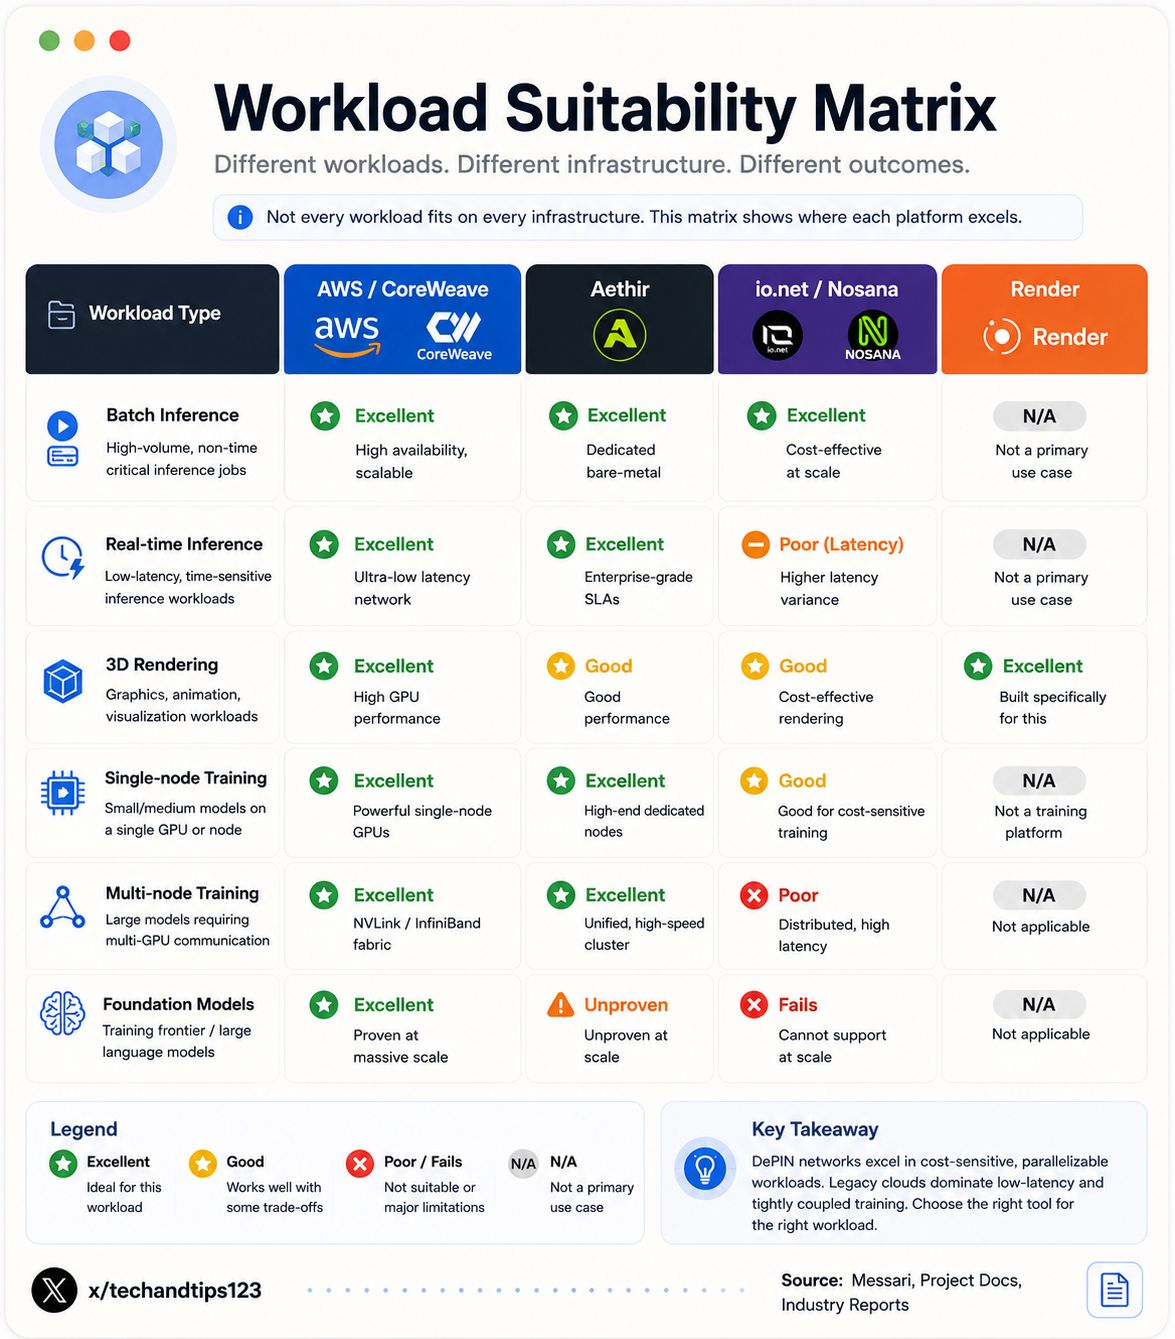
لا تصمد ميزة التكلفة إلا مع أنواع محددة من أعباء العمل. فالتصيير والاستدلال الدفعي يعملان بكفاءة على الشبكات الموزعة. أما تدريب النماذج التأسيسية، فيتطلب عناقيد InfiniBand مخصصة. ولا تستطيع معظم الشبكات اللامركزية توفير هذه الطوبولوجيا المطلوبة.
V. إثبات الحوسبة وسلامة الأجهزة
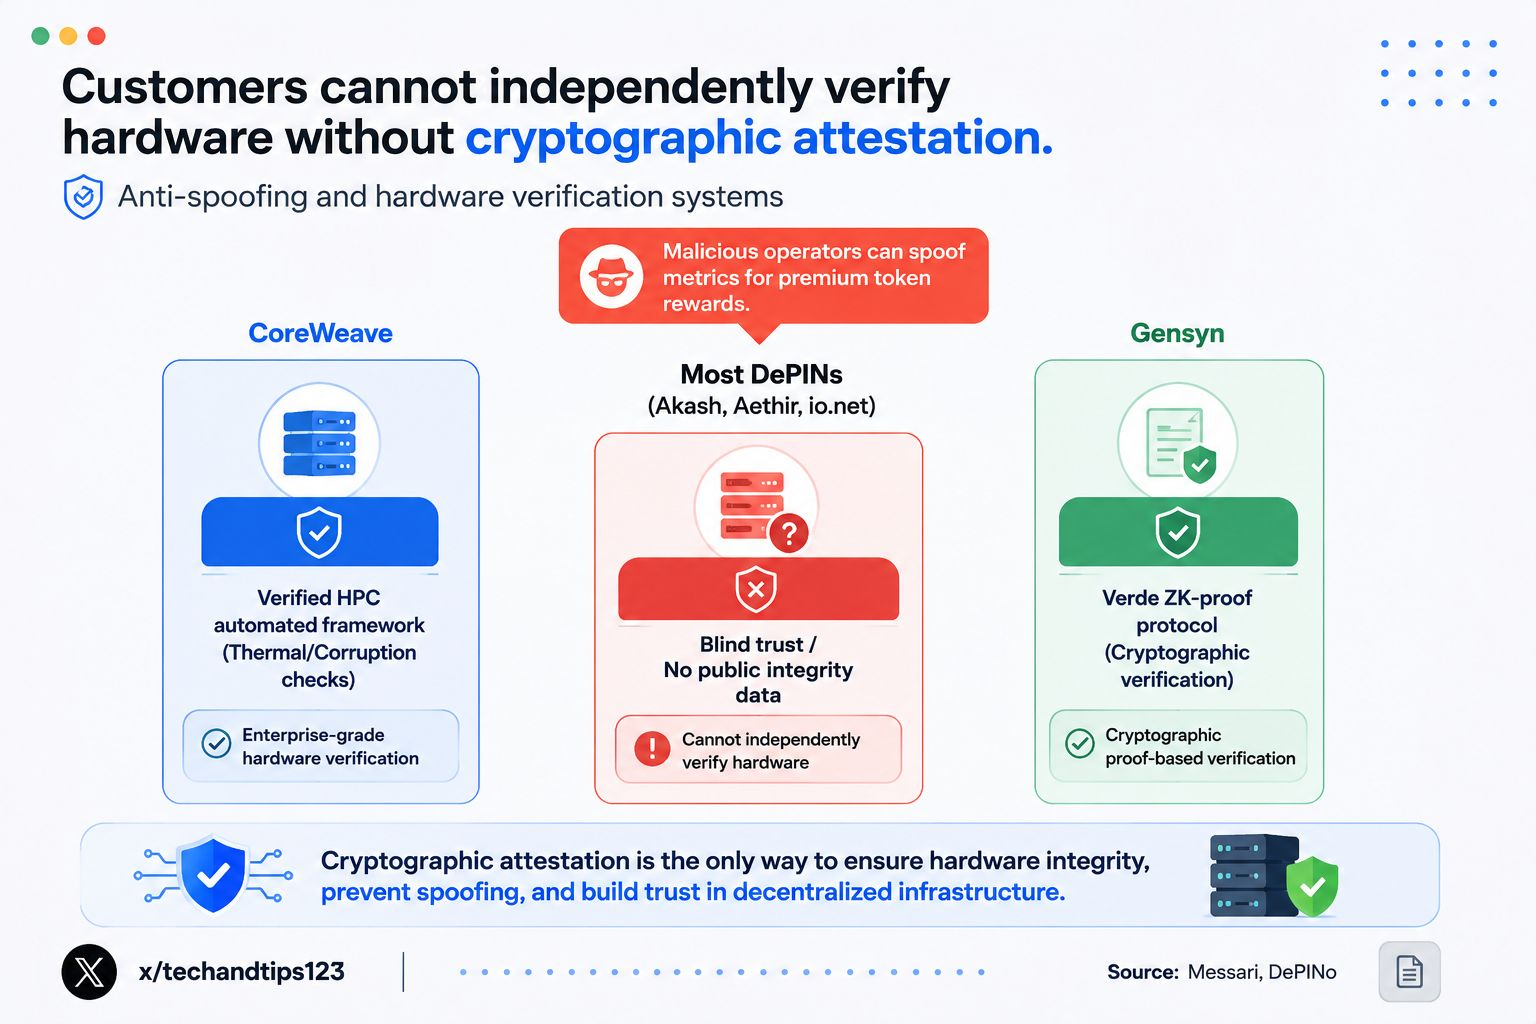
يُعد إثبات موثوقية الأجهزة أمرًا بالغ الأهمية للشبكات اللامركزية. ويجب أن يثق العملاء بادعاءات المزود بشأن أجهزته. إذ يستطيع المشغّل بسهولة تزوير مقاييس الأداء، أو محاكاة شريحة باهظة الثمن باستخدام أجهزة أرخص.
يدير المزودون المركزيون مسألة الثقة داخليًا. وتستخدم CoreWeave أنظمة صارمة للتحقق من الحوسبة عالية الأداء. ويختبر هذا الإطار الآلي كل عقدة على حدة، ويكشف فورًا تلف البيانات غير الظاهر.
ترصد CoreWeave المشكلات الحرارية قبل أن تفسد أعباء العمل. ويجب على الشبكات اللامركزية تكرار برنامج الثقة هذا بوسائل برمجية. وتتصدى Gensyn لهذه المشكلة المعقدة مباشرة، إذ طورت بروتوكول التحقق Verde.
ينشئ Verde براهين تشفيرية عديمة المعرفة. ويتيح برهان عديم المعرفة التحقق من البيانات دون كشفها. كما يفرض قابلية إعادة إنتاج أعباء عمل التعلم الآلي بتطابق بتّي. فلا يحتاج العملاء إلى الثقة بالمزود.
تثبت الرياضيات أن الحوسبة نُفذت على نحو صحيح. لكن إنشاء هذه البراهين مكلف من الناحية الحاسوبية، وغالبًا ما تتجاوز تكلفته تكلفة الحوسبة الأصلية. أطلقت Gensyn شبكتها الرئيسية في أبريل 2026.
لا تزال مقاييس التبني في العالم الحقيقي غير متاحة لـGensyn. أما الشبكات الأخرى، فتفشل تمامًا في اختبار التحقق هذا. إذ تفتقر Akash إلى آلية قابلة للتحقق لإثبات موثوقية الأجهزة، ولا تفصح io.net عن بروتوكولات مكافحة التزوير.
لا توفر Aethir أي بيانات عامة عن اختبارات سلامة الأجهزة. كما تفتقر Render وNosana إلى أنظمة قوية لإثبات الموثوقية. ويمكن لمشغّل خبيث استغلال ذلك بسهولة، والحصول على مكافآت رموز مرتفعة مقابل حوسبة دون المستوى.
لا يستطيع العملاء التحقق بأنفسهم من الأجهزة المعلن عنها. وعليهم الاعتماد على الثقة العمياء. وهذا يمثل مخاطرة تشغيلية هائلة. ولن تنشر المؤسسات أعباء عملها من دون إمكانية التحقق من سلامة الأجهزة.
VI. البنية التحتية للبيانات
تتميز أعباء عمل الذكاء الاصطناعي بجاذبية هائلة للبيانات. فكثيرًا ما يكون نقل البيانات أصعب من معالجتها. ويتطلب تجهيز مجموعات بيانات بحجم عدة تيرابايتات بنية تحتية شبكية ممتازة. وتدرك الخدمات السحابية التقليدية هذا القيد الأساسي تمامًا.
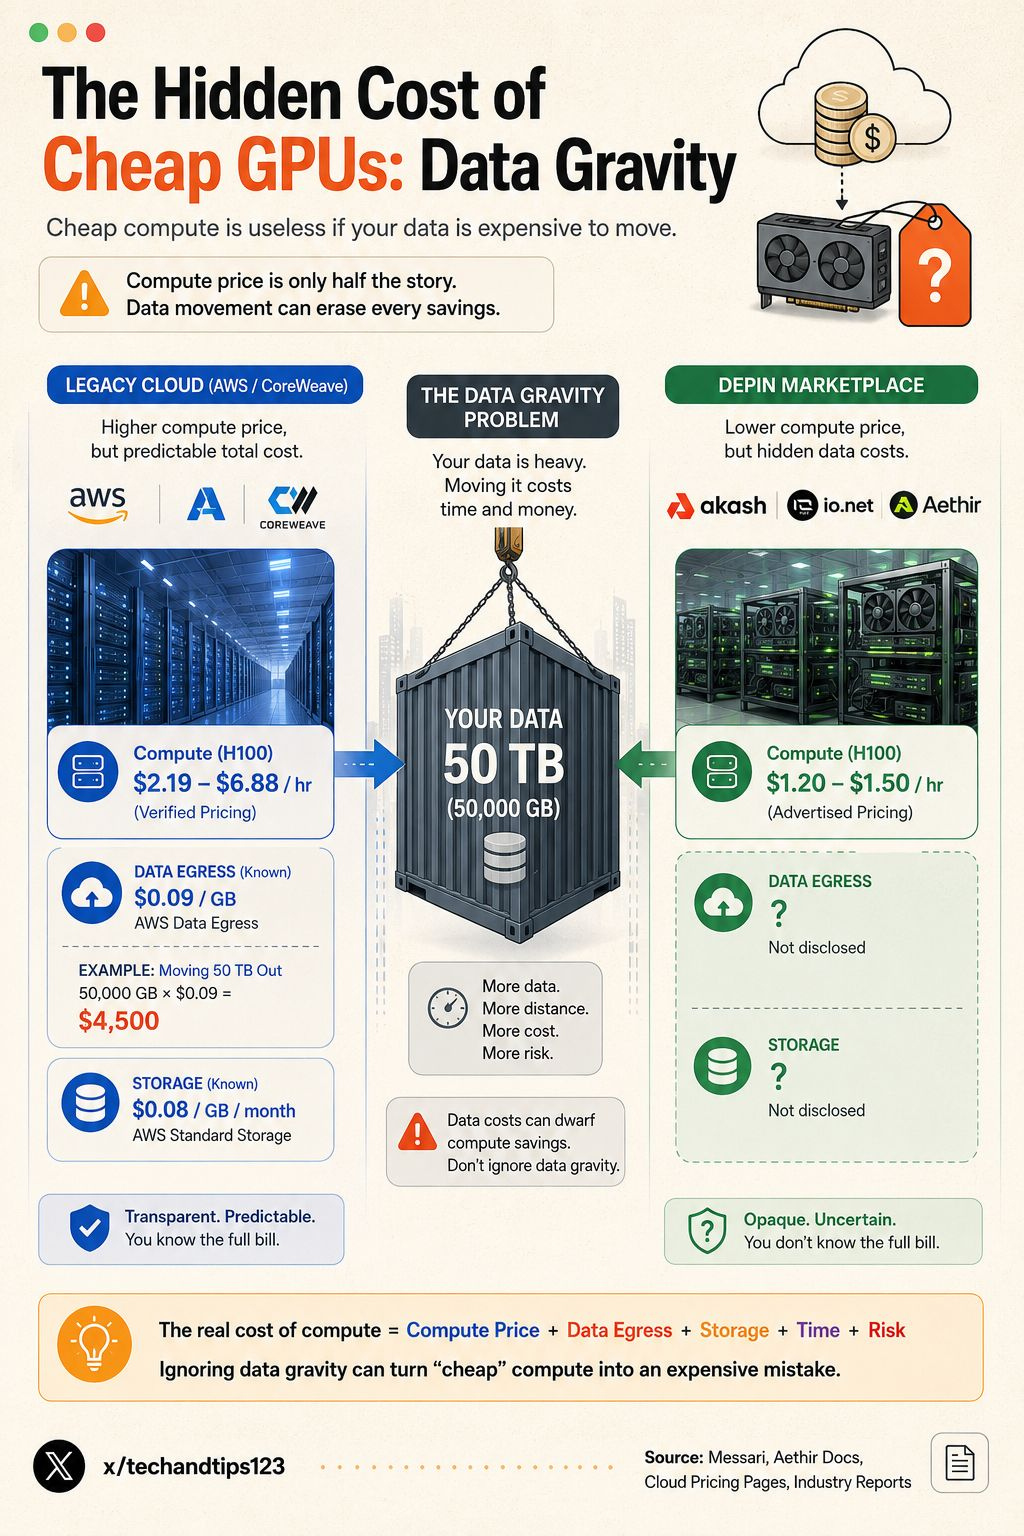
تتقاضى AWS مبلغ 0.09 دولار لكل جيجابايت من البيانات الصادرة. ويكلف نقل مجموعة بيانات بحجم 50 تيرابايت نحو 4,500 دولار. ويضيف التخزين عبئًا ماليًا مستمرًا آخر. إذ تبلغ تكلفة تخزين AWS EBS gp3 مبلغ 0.08 دولار لكل جيجابايت شهريًا.
تتقاضى CoreWeave مبلغ 0.10 دولار لكل جيجابايت من البيانات الصادرة. وتبلغ تكلفة تخزين SSD لديها 0.039 دولار لكل جيجابايت شهريًا. كما توفر CoreWeave مساحة تخزين مجانية قدرها 100 جيجابايت لكل شريحة. وهذه التكاليف شفافة ويسهل تقديرها.
تتجاهل الشبكات اللامركزية جاذبية البيانات تمامًا. ولا تنشر أي من الشبكات التي جرى تقييمها رسومًا مفصلة للبيانات الصادرة، ولا تدرج أي منها أسعارًا شفافة للتخزين. لذلك لا يمكننا احتساب التكلفة الحقيقية لنقل البيانات.
إن تجهيز مجموعة بيانات على شبكة لامركزية أمر معقد. إذ يجب نقل البيانات إلى عقد متفرقة جغرافيًا، ما يزيد زمن الاستجابة ونقاط التعطل المحتملة. ونادرًا ما يكون توافق التخزين مع S3 مضمونًا لدى مزودين عشوائيين.
وتسبب نقاط حفظ النماذج مشكلة كبيرة أخرى. إذ يتطلب التدريب نسخًا احتياطية مستمرة لنقاط الحفظ. ويشكل تخزينها بأمان على عقد غير موثوقة مخاطرة. كما أن استعادتها تترتب عليها رسوم نقل عبر الشبكة غير معروفة.
تقوض جاذبية البيانات ميزة الأسعار اللامركزية بسرعة. فالشريحة الرخيصة بلا فائدة من دون مجموعة البيانات. وتمثل رسوم البيانات الصادرة المجهولة مخاطرة مالية غير مقبولة. ويجب على المنصات اللامركزية بناء بنية تحتية مناسبة للبيانات.
VII. الجاهزية للمؤسسات
يطالب عملاء المؤسسات بمعايير امتثال صارمة. ويشترطون ضمانات قوية للأمان والخصوصية. وتحمل AWS وAzure وGCP جميع الشهادات الكبرى. فهي توفر الامتثال لمعايير SOC 2 وISO 27001 وHIPAA.
يوفر مزودو الخدمات السحابية فائقة النطاق حوسبة سرية على مستوى الأجهزة. وتحمل CoreWeave شهادة SOC 2 Type II. وتستهدف هذه الشهادة منتجات محددة من الخوادم المعدنية العارية. كما توفر خدمات سحابية سرية لوحدات GPU.
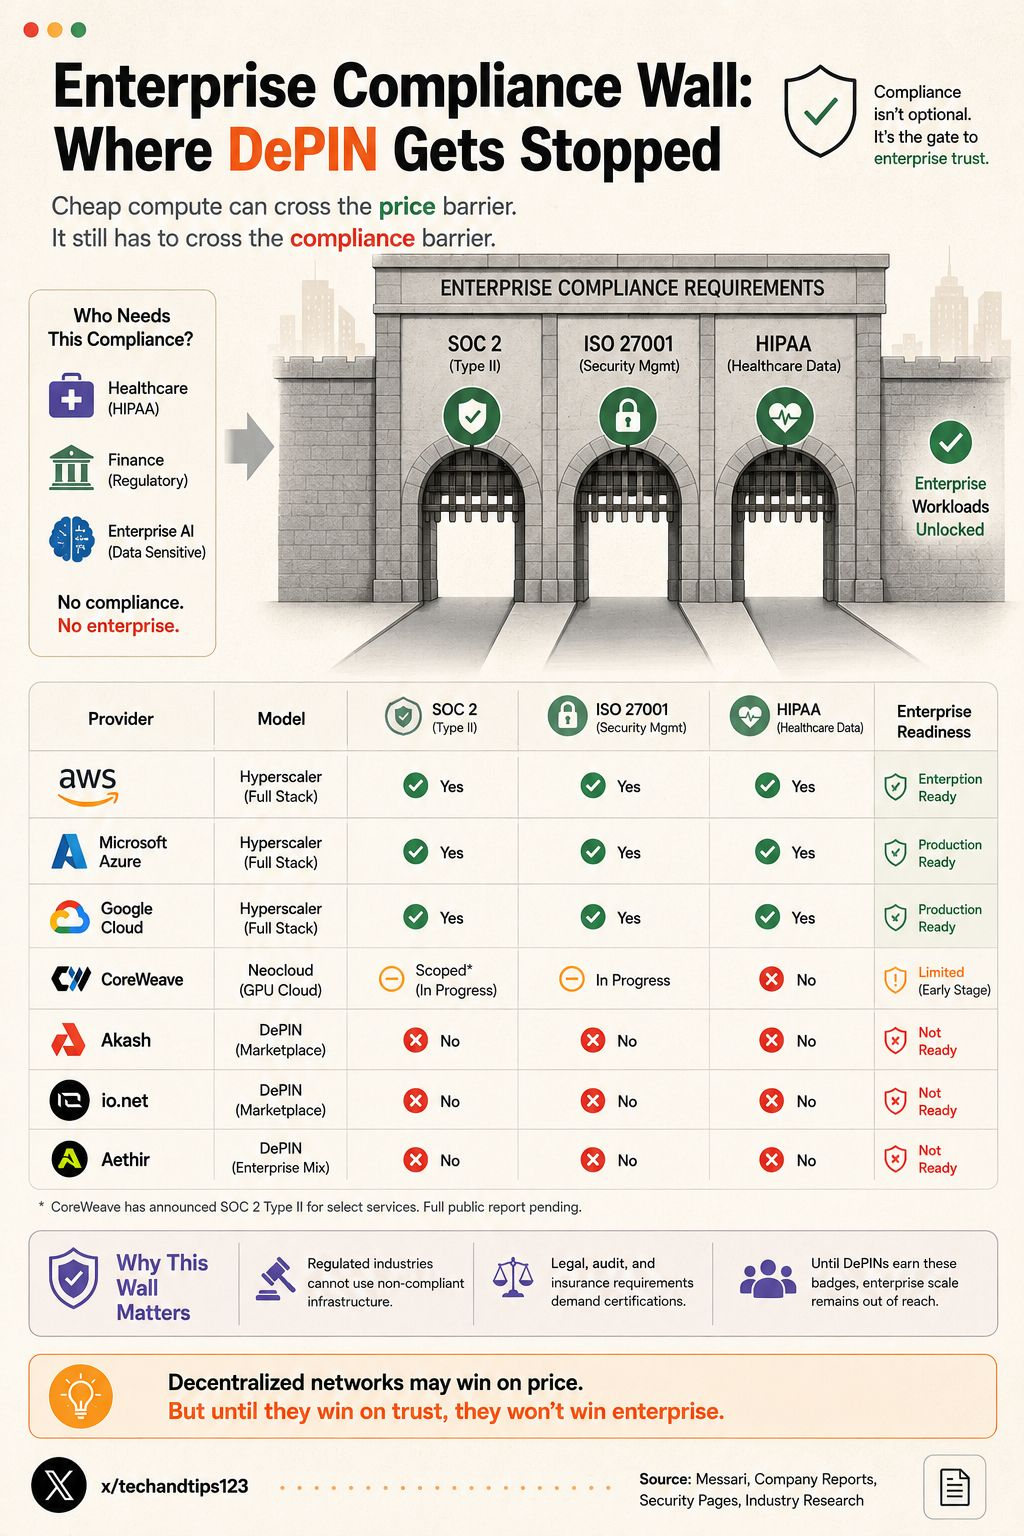
تفشل الشبكات اللامركزية تمامًا في تلبية متطلبات المؤسسات. ولم يجد هذا التقرير أي شهادة SOC 2 ضمن قطاع DePIN. كما لا يحمل أي منها شهادة ISO 27001 أو اعتماد HIPAA. ببساطة، لا تستطيع المؤسسات استخدام هذه المنصات قانونيًا.
يجب ألا تلامس البيانات الخاضعة للتنظيم أجهزة غير موثوقة. وتواجه شركات الرعاية الصحية والتمويل غرامات امتثال ضخمة. كما تفتقر العقد اللامركزية إلى العزل الأساسي بين المستأجرين. وقد يتمكن مزود عشوائي من الوصول إلى أوزان حساسة.
تزعم Aethir أنها منصة بمستوى المؤسسات. وتثبت صفقتها مع Axe Compute وجود بعض التبني المؤسسي. لكن وثائق الامتثال الرسمية لا تزال غير متاحة للعامة. فالتسويق للمنصة لا يغني عن عمليات تدقيق أمنية مستقلة.
تتطلب المؤسسات اتفاقيات صارمة لمستوى الخدمة. وهي بحاجة إلى تعويضات مالية عن فترات التعطل غير المخطط لها. وتوفر الخدمات السحابية التقليدية هذه الضمانات التعاقدية. أما الأسواق اللامركزية، فلا تقدم أي سبيل قانوني للانتصاف.
❍ مقارنة الجاهزية للمؤسسات
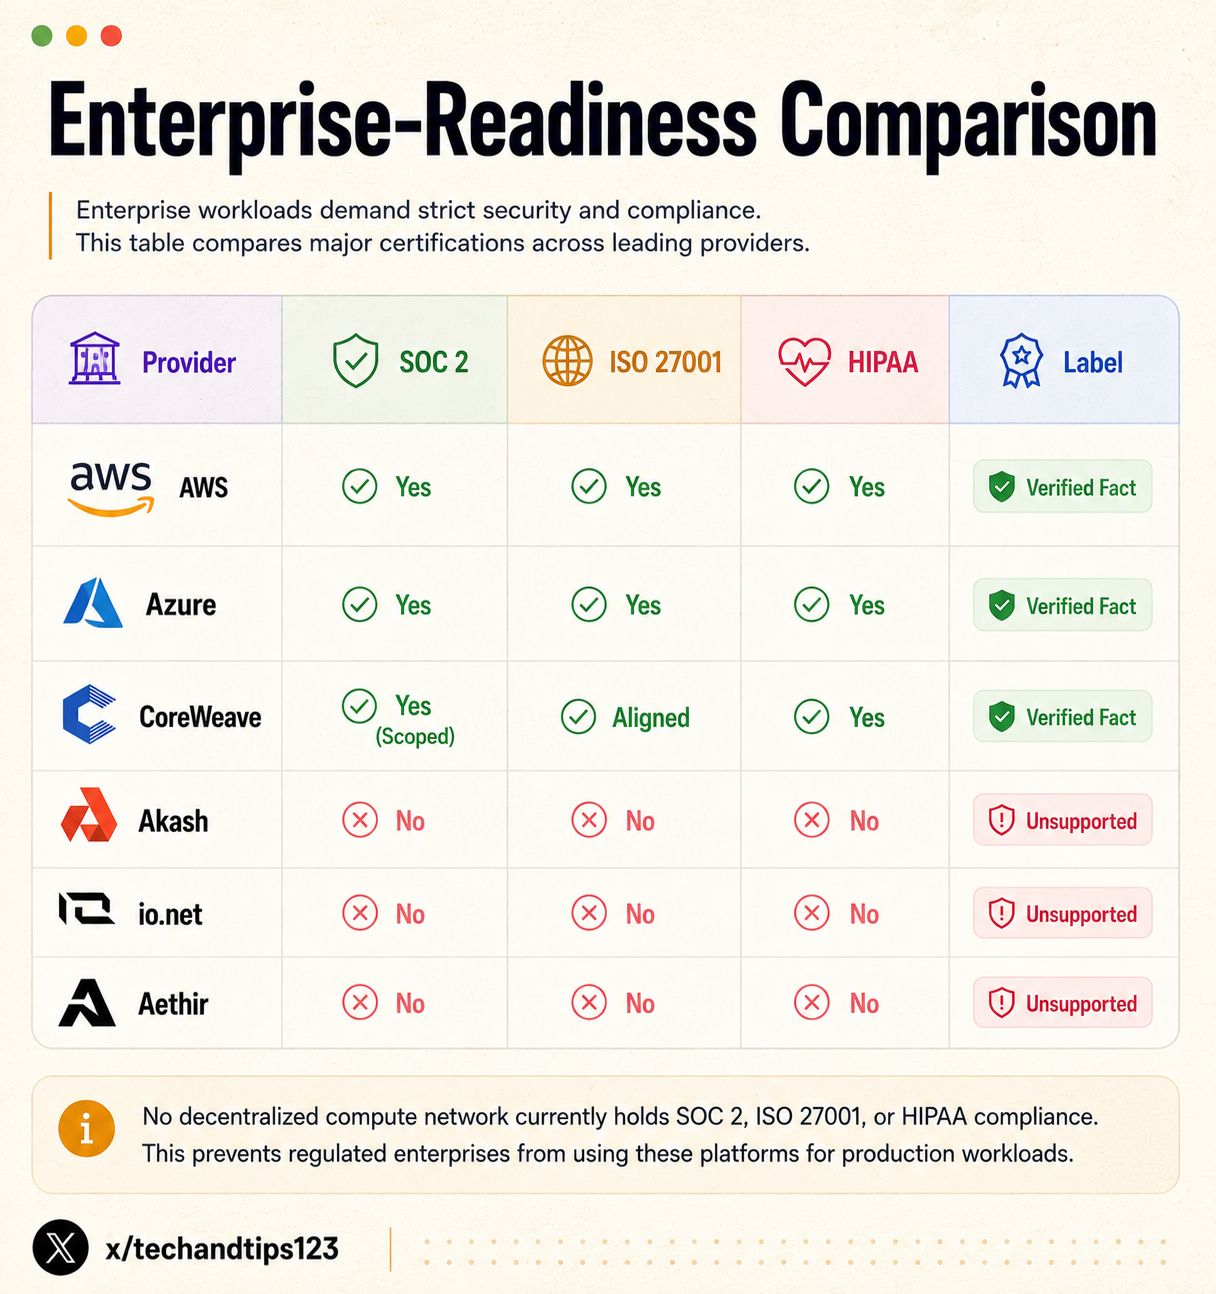
لا تستطيع الشبكات اللامركزية أن تحل محل الخدمات السحابية التقليدية اليوم. فهي تعمل حصرًا كأدوات بنية تحتية مكملة، وتناسب الباحثين الذين لا يخضعون لمتطلبات تنظيمية. لكنها تفشل تمامًا مع أعباء الإنتاج الحساسة للامتثال.
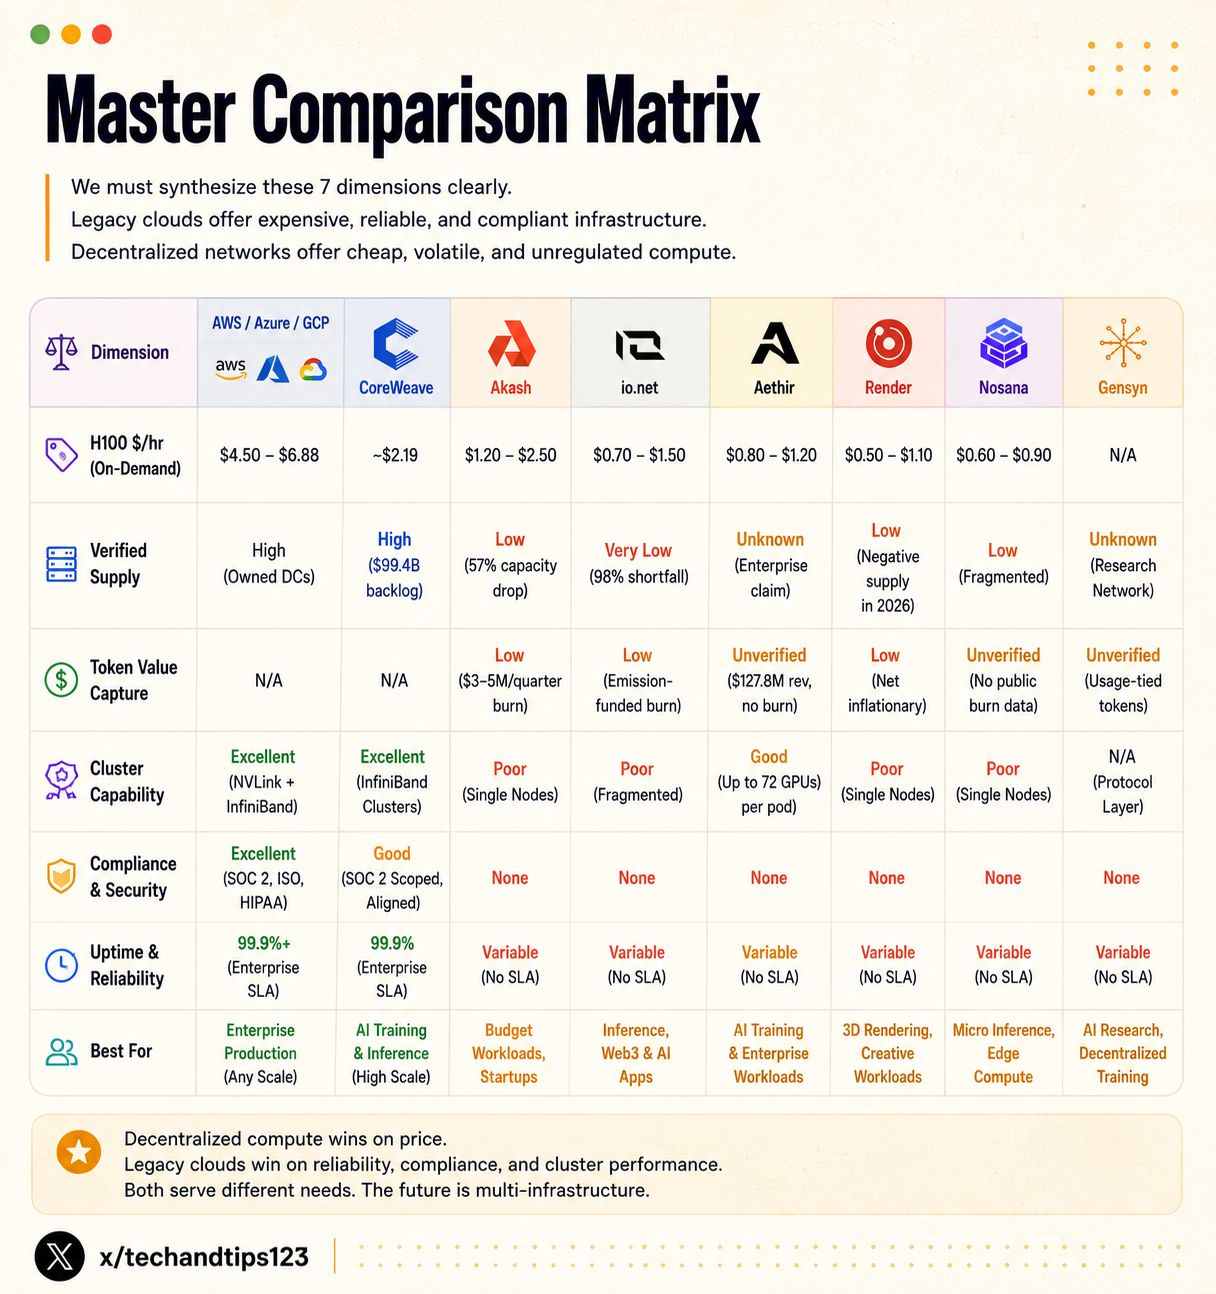
A. مصفوفة المقارنة الرئيسية
يجب أن نلخص هذه الأبعاد السبعة بوضوح. فالبيانات تفصل بين الأوهام التسويقية والواقع التقني. توفر الخدمات السحابية التقليدية بنية تحتية باهظة وموثوقة ومتوافقة مع المعايير. أما الشبكات اللامركزية، فتقدم حوسبة رخيصة ومتقلبة وغير خاضعة للتنظيم.
تتقاضى AWS ما يصل إلى 6.88 دولارات لكل ساعة استخدام لوحدة H100. وتتقاضى CoreWeave نحو 2.19 دولار. فيما تعرض Akash وحدات H100 بسعر 1.20 دولار فقط. وتؤول ميزة السعر الأولي بوضوح إلى المنصات اللامركزية.
لكن الإمدادات التي جرى التحقق منها ترسم صورة مختلفة تمامًا. تضمن CoreWeave السعة من خلال رصيد تعاقدي مستقبلي بقيمة 99.4 مليار دولار. وخسرت Akash نسبة 57 بالمئة من سعتها. كما تبالغ io.net في تقدير الإمدادات القابلة للاستخدام بنسبة 98 بالمئة.
لا تزال آليات استخلاص القيمة تجريبية إلى حد كبير. أطلقت Akash وio.net مؤخرًا آليات لحرق الرموز. لكنها لا تعالج اليوم سوى أحجام اقتصادية ضئيلة. ولا تزال أسعار الرموز تؤثر بشدة في استقرار الشبكات.
تحدد قدرة العناقيد الفرق بين التدريب الحقيقي والاستدلال الأساسي. توفر CoreWeave بنى InfiniBand ضخمة، بينما توفر Aethir عناقيد B300 موحدة للمؤسسات. أما Akash وio.net، فتقدمان أجهزة متفرقة وغير مترابطة.
❍ جدول المقارنة الرئيسي
B. مصفوفة ملاءمة أعباء العمل
لا تناسب البنية التحتية اللامركزية جميع أعباء العمل. ويجب أن نربط مهامًا محددة بالبنى المناسبة لشبكات بعينها.
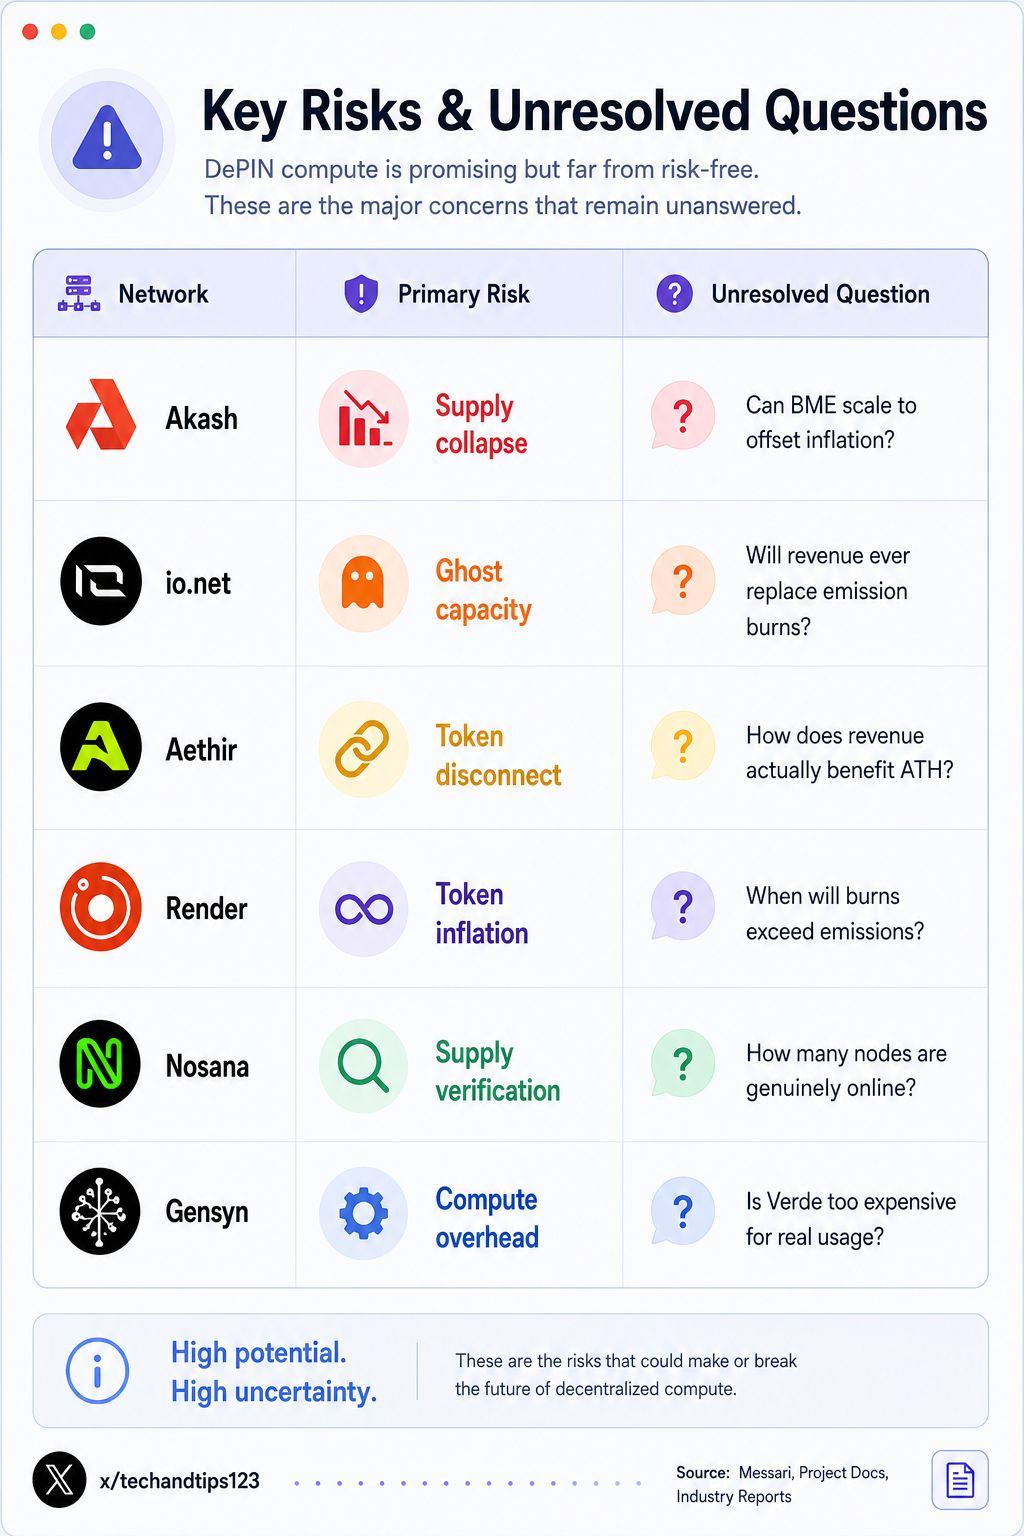
C. المخاطر الرئيسية والأسئلة التي لم تُحسم
تواجه كل شبكة لامركزية مخاطر تهدد وجودها. ويجب على المستثمرين والمستخدمين فهم هذه التهديدات المحددة.
D. بطاقة التقييم النهائية
يمكننا الآن تقييم هذه الشبكات بصورة حاسمة. ويجب تقييمها عبر فئات محددة من البنية التحتية. فلا يفوز أي مزود في جميع الفئات. ومتطلبات أعباء العمل هي التي تحدد الخيار الأمثل للمنصة.
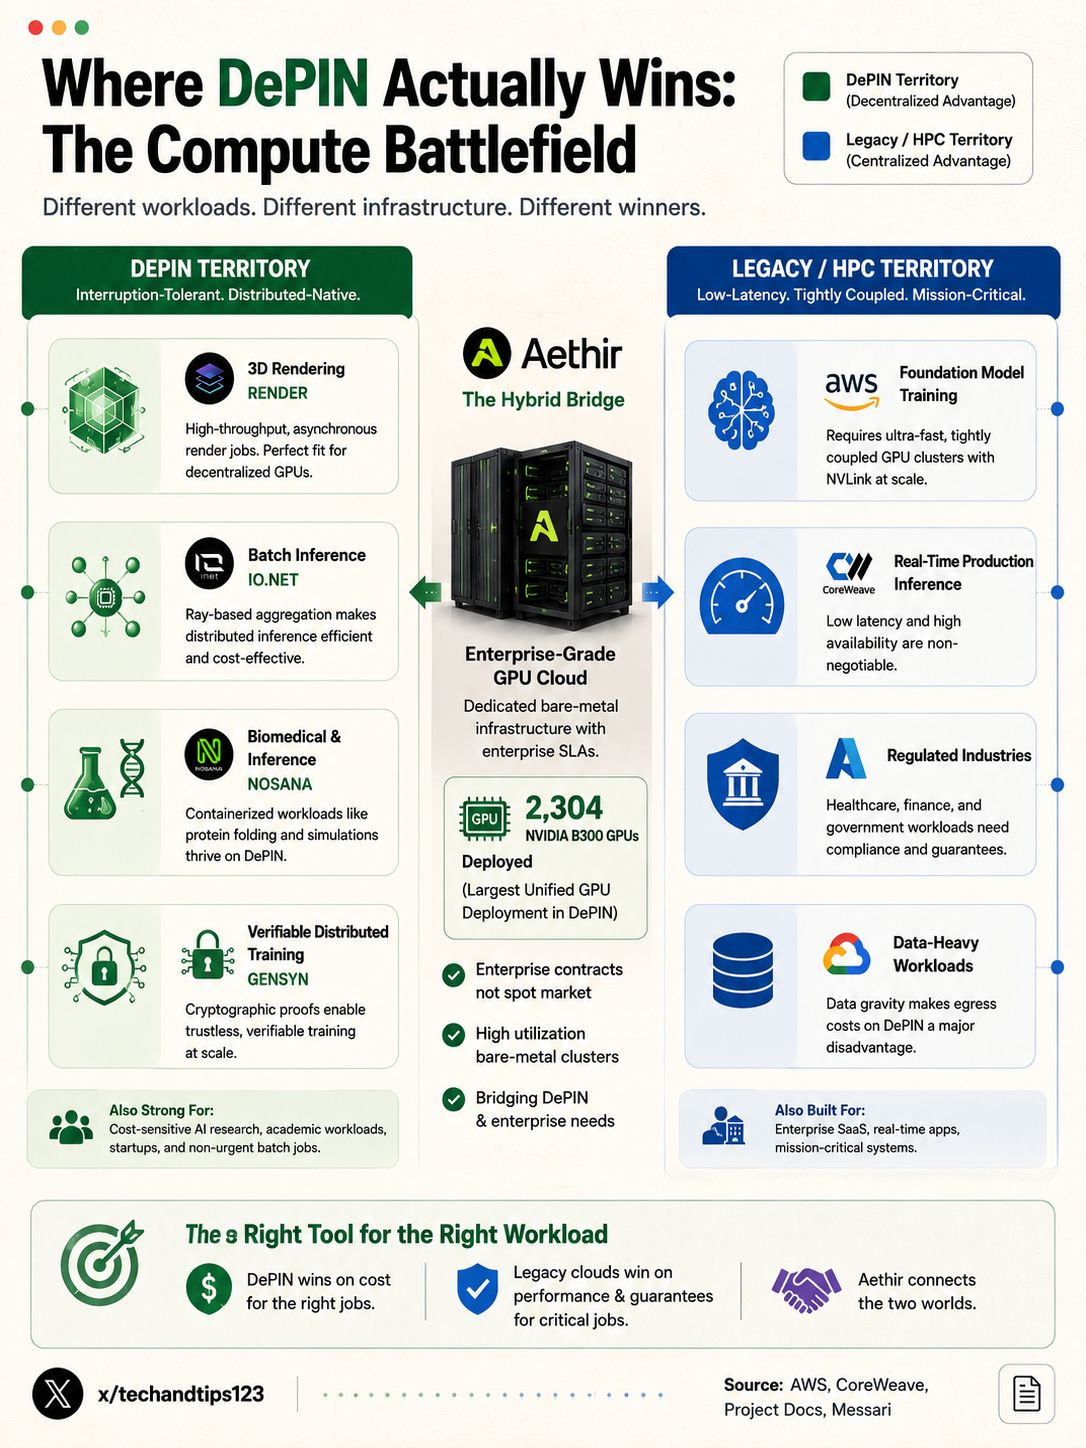
أرخص حوسبة أولية: تفوز Akash بهذه الفئة. تتراوح الأسعار التي جرى التحقق منها بين 1.20 و1.80 دولار في الساعة. وهذا يمثل أقل تكلفة أولية للدخول.
أرخص حوسبة فعلية: لا تزال هذه الفئة غير محسومة تمامًا. إذ لا تنشر أي شبكة لامركزية رسومًا شفافة للتخزين أو البيانات الصادرة. ومن المرجح أن تتفوق CoreWeave عند احتساب التكاليف المالية كاملة.
أفضل بنية تحتية للاستدلال: تتعادل io.net وNosana في هذه الفئة. تستخدم io.net تجميعًا قويًا قائمًا على Ray، فيما توفر Nosana حاويات استدلال متخصصة للغاية.
أفضل بنية تحتية للتصيير: تهيمن Render على هذا المجال. فلديها أطول سجل تشغيلي، وقد دمجت بسلاسة 60,000 وحدة GPU خلال العام الماضي.
أفضل تدريب موزع: تتفوق Gensyn من حيث تصميم البروتوكول وحده. يفرض بروتوكول Verde لديها التحقق التشفيري من الأجهزة. لكن حجم استخدامها الفعلي لا يزال غير مثبت.
أفضل جاهزية للمؤسسات: تتفوق CoreWeave بفارق كبير. فهي تحمل شهادة SOC 2 Type II موثوقة، وتوفر بيئات معزولة للحوسبة السرية.
أقوى إمدادات مؤكدة: تتصدر CoreWeave هذه الفئة بسهولة. فرصيدها التعاقدي البالغ 99.4 مليار دولار يضمن سعة مستقبلية. أما العقد اللامركزية المسجلة فلا تعني شيئًا على الإطلاق.
أقوى استخلاص للقيمة من الرموز: لا يفوز أي رمز بهذه الفئة. إذ تعمل آليات الحرق على نطاقات ضئيلة. وتمول io.net عمليات الحرق من الإصدارات الجديدة للرمز. ولم يتحقق انكماش حقيقي بعد.
E. المجالات التي تتفوق فيها DePIN
تتألق التقنية اللامركزية في بيئات محددة جدًا. فهي تتفوق في المهام التي تتحمل الانقطاع. وتناسبها تمامًا أعباء العمل التي تستمر رغم الأعطال المفاجئة للعقد. ويبرر خفض التكلفة بنسبة 70 بالمئة تحمل مخاطر التقلب.
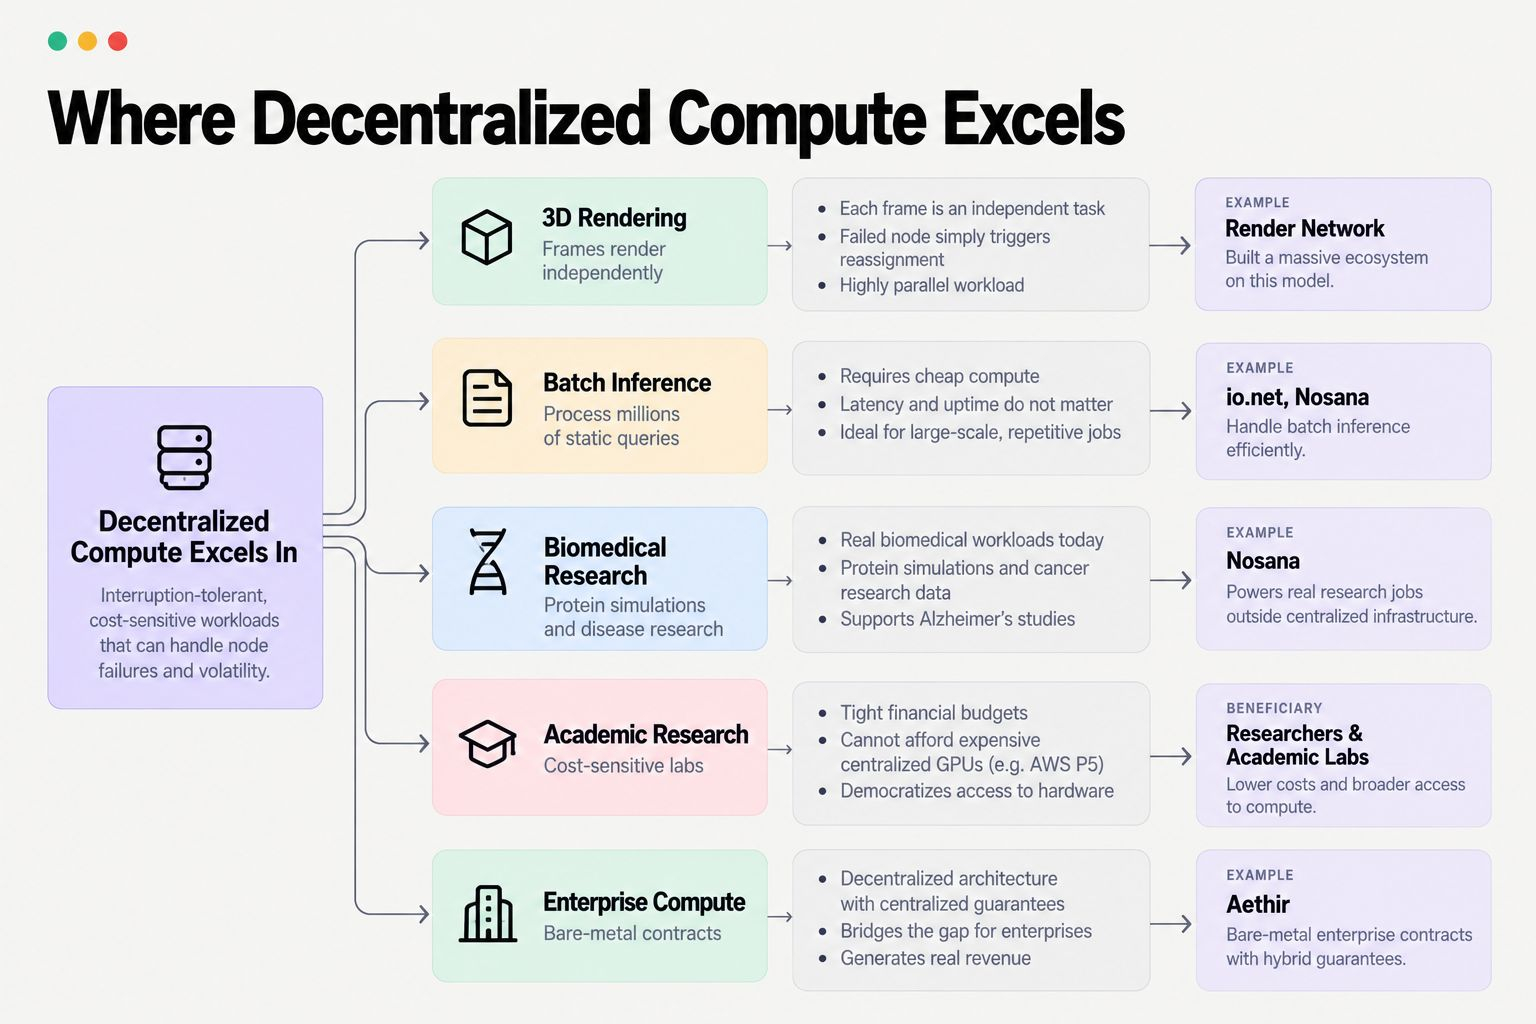
يُعد التصيير ثلاثي الأبعاد الاستخدام الأمثل للحوسبة اللامركزية. إذ تُصيّر الإطارات بصورة مستقلة بعضها عن بعض. وإذا تعطلت عقدة، تُعاد ببساطة إسناد المهمة. وقد بنت Render Network منظومة ضخمة استنادًا إلى هذه الميزة.
يمثل الاستدلال الدفعي انتصارًا كبيرًا آخر. إذ يتطلب معالجة ملايين الاستعلامات الثابتة حوسبة رخيصة. ولا يهم هنا زمن الاستجابة أو الجاهزية. وتتعامل io.net وNosana مع هذا النوع من العمل بكفاءة استثنائية.
تدعم Nosana اليوم أعباء عمل حقيقية في الطب الحيوي. فهي تعالج محاكاة البروتينات وبيانات أبحاث السرطان، كما تدعم دراسات ألزهايمر. وتعمل هذه المهام بكفاءة تامة خارج البنية التحتية المركزية.
يستفيد الباحثون الذين يراعون التكاليف كثيرًا من الحوسبة اللامركزية. فميزانيات المختبرات الأكاديمية محدودة، ولا تستطيع هذه المختبرات تحمل تكلفة مثيلات AWS P5. وتتيح الشبكات اللامركزية وصولًا أوسع إلى الأجهزة الأساسية.
تشير Aethir إلى مستقبل بالغ الربحية. إذ تسد عقودها المؤسسية على الخوادم المعدنية العارية الفجوة. فهي تقدم بنية لامركزية بضمانات مركزية. ويحقق هذا النموذج الهجين إيرادات مؤسسية حقيقية.
F. المجالات التي تتفوق فيها الخدمات السحابية التقليدية
تهيمن الخدمات التقليدية على التدريب المترابط بإحكام. إذ تتطلب النماذج التأسيسية آلاف الشرائح المتزامنة. وقد تؤدي حزمة بيانات واحدة متأخرة إلى إفساد دفعة كاملة. ويحل مزودو الخدمات فائقة النطاق هذه المشكلة باستخدام NVLink وInfiniBand.
يتعين على القطاعات الخاضعة للتنظيم استخدام البنية التحتية السحابية التقليدية. فخوارزميات الرعاية الصحية تعالج بيانات طبية شديدة الحماية، والنماذج المالية تحلل أوضاع السوق الحساسة. وتتطلب أعباء العمل هذه امتثالًا صارمًا لمعياري SOC 2 وHIPAA.
يتطلب الاستدلال الإنتاجي موثوقية فائقة. فلن يتسامح المستخدمون الحقيقيون مع استجابات واجهات برمجة التطبيقات البطيئة. كما تحتاج تطبيقات المستهلكين إلى اتفاقيات رسمية لمستوى الخدمة. والخدمات السحابية المركزية وحدها توفر تعويضات مالية عن فترات التعطل.
ينبغي تشغيل أعباء العمل كثيفة البيانات على خوادم مركزية. فنقل 50 تيرابايت من البيانات مكلف للغاية. وتخفي الشبكات اللامركزية هذه التكاليف الحتمية للبيانات الصادرة. أما الخدمات السحابية التقليدية، فتجمع التخزين والحوسبة بكفاءة.
تقع CoreWeave في موقع مثالي تمامًا. فهي تقدم أسعارًا أقل بكثير من AWS، وتحافظ على معايير الامتثال المؤسسي، وتبني عناقيد InfiniBand ضخمة للتدريب.
G. ما الذي قد يغير هذه الأطروحة؟
قد تؤدي تطورات قابلة للقياس إلى تغيير هذا التحليل بالكامل. يجب على الشبكات اللامركزية إصلاح عيوبها الأساسية. كما ينبغي أن تتطابق الادعاءات التسويقية مع الواقع التقني. ونحن بحاجة إلى نماذج تسعير شفافة فورًا.
يجب على الشبكة اللامركزية نشر جميع رسوم البيانات الصادرة. ويحتاج العملاء إلى احتساب التكاليف الفعلية الحقيقية. فالرسوم المخفية للتخزين تقوض ثقة الشركات. ومن شأن تحقيق تكافؤ كامل في الأسعار مع CoreWeave أن يعزز الشبكات اللامركزية.
يمثل الامتثال العامل الأهم اللازم لإحداث تغيير. فالحصول على شهادة SOC 2 من جهة خارجية يغير كل شيء. وسيفتح ذلك فورًا أبواب ميزانيات المؤسسات. وأخيرًا، ستتمكن أعباء العمل الخاضعة للتنظيم من الانتقال إلى العقد اللامركزية.
يجب أن تحقق آليات الرموز نطاقًا اقتصاديًا حقيقيًا. تحتاج Akash إلى إيرادات حوسبة يومية بملايين الدولارات. ويجب على io.net التوقف عن تمويل الحرق من الإصدارات الجديدة. كما يجب أن يتجاوز الاستخدام تضخم الرموز باستمرار.
من شأن معايير قياس العناقيد أن تسكت المنتقدين التقنيين. تزعم الشبكات اللامركزية قدرتها على تدريب النماذج الكبيرة. وعليها نشر نتائج مستقلة لقياس أداء عناقيد InfiniBand. وتقترب Aethir أكثر من غيرها من إثبات ذلك على نطاق واسع.
في المقابل، ستقضي تخفيضات الأسعار لدى مزودي الخدمات فائقة النطاق على الشبكات اللامركزية. إذ يمكن لـAWS خفض أسعار مثيلات P5 غدًا. وسيؤدي تضاؤل فارق الأسعار إلى محو ميزة اللامركزية. ولن يقبل العملاء التقلبات مقابل توفير بسيط.
H. الآثار الاستثمارية
يجب أن نفصل التقنية عن الرمز. فنجاح الشبكة لا يضمن ارتفاع قيمة الرمز. وتُعد الحوسبة اللامركزية تقنية مثبتة وقيّمة، لكن الاستثمار في الرموز لا يزال شديد المضاربة ومحفوفًا بالمخاطر.
تقدم Aethir اليوم أقوى الأدلة على كفاءة البنية التحتية. فقد حققت إيرادات فعلية بقيمة 127.8 مليون دولار. لكن هذه الإيرادات لا تدفع قيمة الرمز بوضوح. ولا يزال الطلب على رمز ATH غير مثبت تمامًا.
حدّثت Aethir مؤخرًا نظام التخزين لكسب العوائد K-Value. ويتيح ذلك تحرير المعروض وزيادة المكافآت. لكنه لا يحل المشكلة الجوهرية المتمثلة في استخلاص القيمة. إذ يجب أن تؤدي الإيرادات مباشرة إلى حرق الرمز أو شرائه.
تتمتع Akash بأكثر تصميمات اقتصاد الرموز شفافية. وتعمل آلية توازن الحرق والسك لديها تمامًا كما هو مخطط لها. لكن الآلية تعمل للأسف على نطاق ضئيل. ولا يزال سعر الرمز مرتبطًا بمعنويات سوق العملات المشفرة عمومًا.
تمثل io.net علامة تحذير كبيرة. إذ يعتمد محرك ديناميكيات الحوافز لديها على إصدارات الرموز. ولا تستخدم عمليات إعادة شراء خالصة ممولة من الإيرادات. وتستدعي هذه الفجوة بين التسويق والواقع أقصى درجات الحذر.
لا تزال Render تضخمية من الناحية الهيكلية. وقد ارتفعت عمليات حرق الرموز كثيرًا خلال العام الماضي. لكن الإصدارات الجديدة لا تزال تفوق حرق الرموز الناتج عن الاستخدام. وعلى المستثمرين انتظار تحول انكماشي حقيقي.
تفتقر Nosana إلى بيانات عامة كافية عن اقتصاد الرموز. وهي تخصص 25 بالمئة من الرموز للشركة، و22.5 بالمئة للفريق. ويخلق هذا المستوى المرتفع من المركزية مخاطرة هيكلية في السوق.
تعتمد Gensyn بالكامل على تبني البروتوكول مستقبلًا. ويتطلب إنشاء البراهين قدرًا كبيرًا من القدرة الحاسوبية. ويجب أن يثبت السوق أنه يقدر اليقين التشفيري أكثر من السرعة الخام.
لا شك في أن البنية التحتية اللامركزية للذكاء الاصطناعي موجودة فعلًا. فهي توفر حوسبة رخيصة لأعباء عمل محددة وغير خاضعة للتنظيم. لكن استخلاص قيمة مستدامة لحاملي الرموز لا يزال غير مثبت تمامًا في القطاع بأكمله.