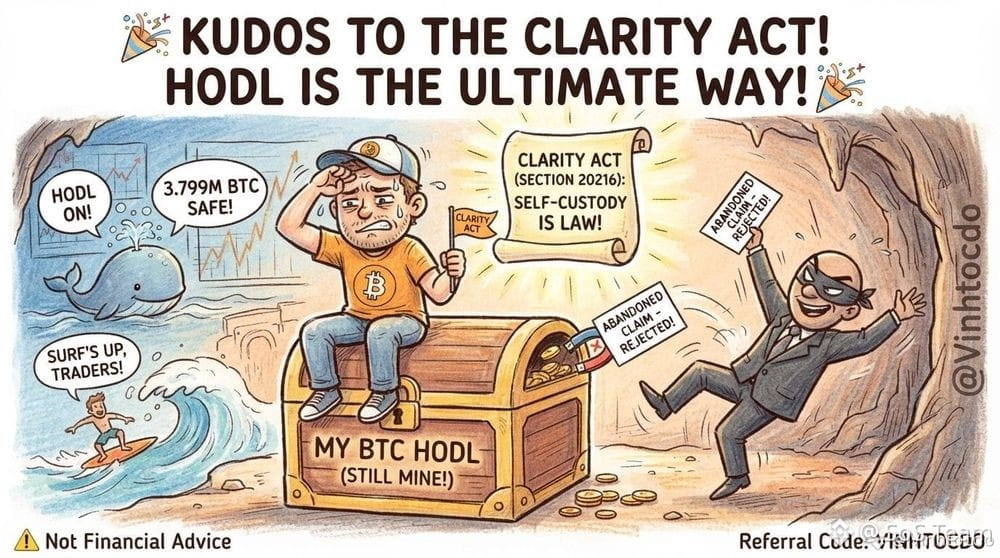
يمكن أن تبقى المحفظة دون أن تُمس لسنوات، ومع ذلك لا تُعدّ “غير نشطة” بالطريقة التي يمكن اعتبار بها حساب البنك مهجورًا.
هذا يبدو إيجابيًا لحفظ الأصول ذاتيًا، لكن الفخ يكمن في أن الناس يقرؤون عنوان مسودة CLARITY ويفترضون أن عملاتهم محمية سحريًا من كل مخاطر الحفظ. ليست كذلك.
اللغة قيد المناقشة في المسودة من شأنها أن تمنع ادعاءات عدم النشاط على الأصول التي تم حفظها ذاتيًا؛ أي أنه إذا كانت $ETH or $BTC موجودة في محفظتك أنت، فإن مجرد عدم إجراء معاملات وحده لا ينبغي أن يسمح لشخص ما بتصنيفها على أنها مهجورة. وهذا مهم لأن ملكية العملات المشفرة مرتبطة بالمفاتيح، وليس بتسجيلات الدخول للحساب أو تذاكر خدمة العملاء.
لكن إليك التحذير: الحماية من الحفظ الذاتي لا تحميك من فقد عبارة البذرة، أو من التوقيع على موافقة سيئة، أو من إرسال $USDT إلى السلسلة الخاطئة، أو من إبقاء الأموال على منصة لا تتحكم فيها بالمفاتيح. إذا تم تفريغ محفظتك، فإن “ما تقوله القوانين عن الحفظ الذاتي” لن يعكس معاملة على السلسلة.
كذلك، هذه ما زالت لغة سياسة، وليست سببًا للتكاسل. المحافظ النائمة، وخطط الميراث، والـmultisigs، والنسخ الاحتياطية للأجهزة، ونظافة الأذونات كلها أمور مملة—حتى تصبح هي القصة كاملة. في سوق الخوف، يركز الناس عادة على نقاط الدخول، لكن الميزة الحقيقية هي عدم فقد الوصول قبل بدء الدورة التالية حتى.
هل تعتقد أن قواعد أوضح للحفظ الذاتي ستجعل المستخدمين أكثر أمانًا فعلًا، أم أنها ستمنحهم فقط ثقة أكبر مع نفس الأخطاء القديمة؟ #CLARITYDraftBlocksInactivityClaimsOnSelfCustodiedAssets #USStockFuturesRiseAheadOfMegacapEarningsAndFed