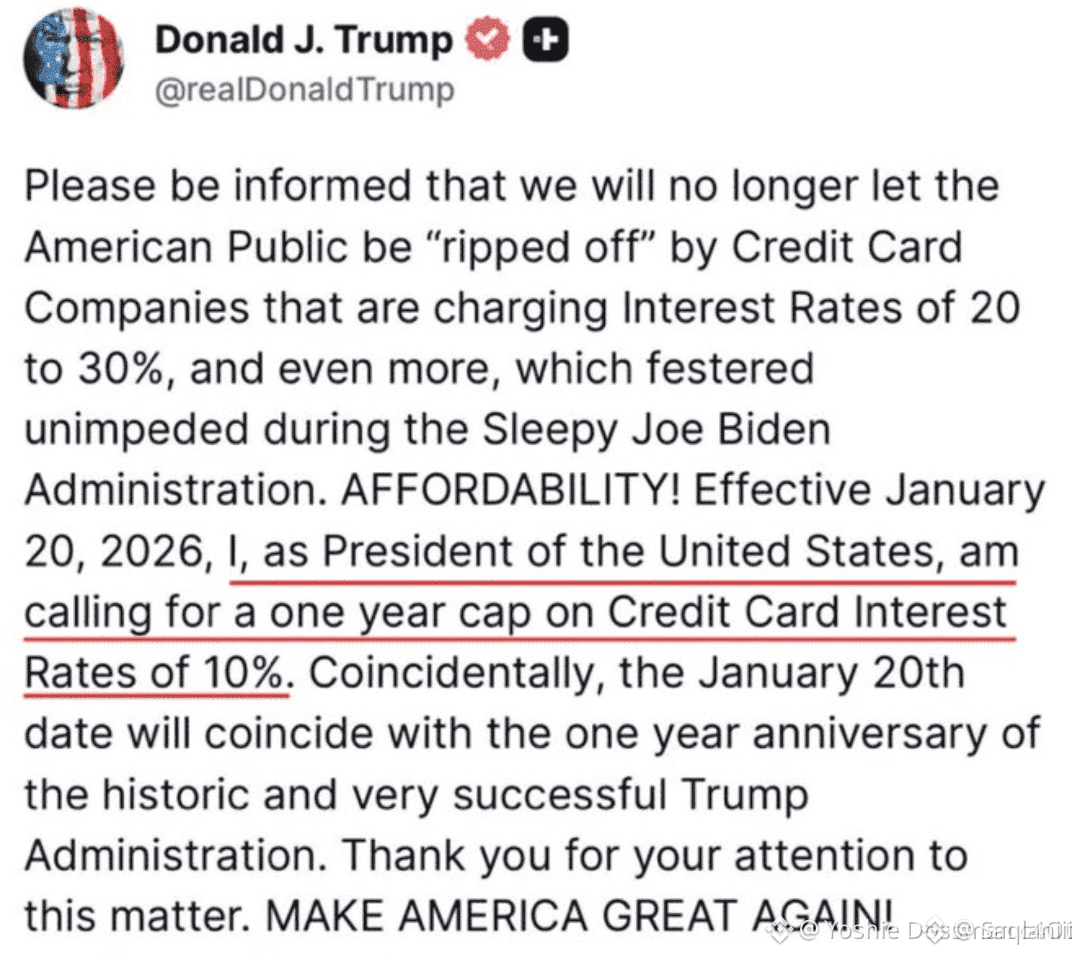
ترامب يعلن عن حد فدرالي بنسبة 10% على فوائد بطاقات الائتمان، ساري المفعول في يناير 2026
سيكون هذا تحولًا زلزاليًا في التمويل الاستهلاكي، حيث سيتم تقليص معدلات الفائدة من 20-30% APR الحالية إلى حد ثابت قدره 10%.
الجانب الإيجابي المحتمل: طفرة سيولة للمستهلكين
مع وجود أكثر من 1.3 تريليون دولار من ديون بطاقات الائتمان، سيؤدي تحديد الفائدة إلى إعادة توجيه مليارات الدولارات سنويًا من أرباح البنوك إلى ميزانيات الأسر. هذه الطفرة في الدخل القابل للتصرف يمكن أن تغذي إنفاق المستهلكين، وتعزز النمو الاقتصادي، وتزيد من شهية المخاطر—وهي ظروف استفادت تاريخيًا من الأسهم والأصول الرقمية.
المخاطر الكبرى: أزمة ائتمان
الخطر الأساسي هو انتقام البنوك. في مواجهة انهيار مركز الربح، من المحتمل أن يقوم المقرضون ب:
• تشديد معايير الائتمان بشكل حاد، ورفض المزيد من المتقدمين.
• خفض حدود الائتمان بشكل عام.
• تقليل المكافآت وفرض رسوم جديدة.
يمكن أن تؤدي هذه الانكماشات في الائتمان المتاح إلى خنق الاقتراض، وإبطاء الإنفاق، وإثارة شعور انعدام المخاطر في الأسواق.
الخلاصة
تضع السياسة انتقالًا مباشرًا من المؤسسات المالية إلى المستهلكين. التأثير الصافي يعتمد على سؤال واحد: هل ستفوق الزيادة في قدرة الإنفاق للمستهلكين الأثر السلبي لتقليل الوصول إلى الائتمان؟
إذا ظل الائتمان متاحًا بشكل واسع، توقع رياحًا داعمة للسوق. إذا شددت البنوك بشدة، استعد لصدّ اقتصادي. يعتمد النتيجة النهائية بالكامل على تفاصيل التنفيذ واستجابة القطاع المالي.
#Trump2026