

التحليل الفني
الاتجاه
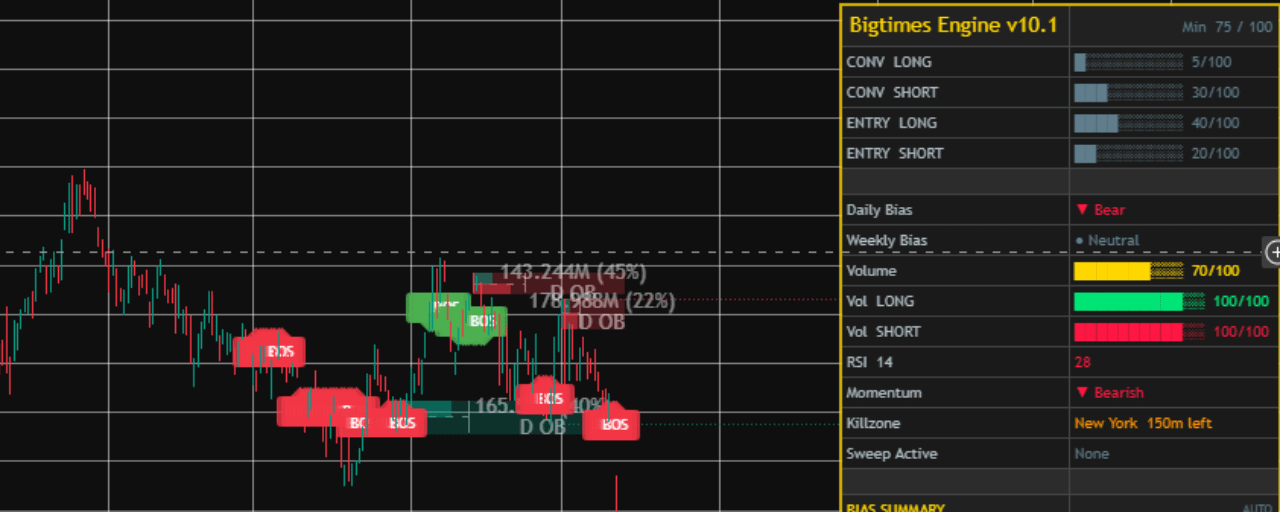
اتجاه هابط رئيسي من أعلى مستوى خلال 52 أسبوعًا عند 498.83 دولار؛ السهم هبط بنحو 37% عن القمة ويتداول قرب أدنى مستويات خلال 11 شهرًا بعد موجة الهبوط عقب نتائج الربع الثاني.
إشارة مؤشر RSI
ظروف بيع مُفرِطة بشكل عميق بعد موجة البيع عقب الأرباح؛ من المرجح أن يكون مؤشر RSI أقل من 30 على المدى القريب، وهو تاريخيًا إشارة لارتداد نحو المتوسط بالنسبة لـ TSLA.
المتوسط المتحرك
يتداول السهم بشكل كبير دون المتوسط المتحرك لـ 50 يومًا (402.92 دولار) وضمن المتوسط المتحرك لـ 200 يوم (403.16 دولار)؛ كلا المتوسطين في تقارب هبوطي — مقاومة قوية في الأعلى.
الدعم / المقاومة
297.82 دولار (أدنى مستوى خلال 52 أسبوعًا / دعم هيكلي) / 375–403 دولارات (عنقود المتوسط المتحرك لـ 50 يومًا / 200 يوم)
السهم متعثر تقنياً تحت جميع المتوسطات المتحركة الرئيسية مع استمرار الزخم الهابط؛ فإن إغلاقه تحت 297$ يفتح الطريق نحو مستوى 250$. وأي تعافٍ يتطلب استعادة 375$+ لتغيير التحيّز.
ملخص الاستثمار الإجمالي
دبّري
تحصل TSLA على درجة قناعة تبلغ 41/100 وتوصية HOLD (محايد) حيث تتصادم نمو الإيرادات القياسي مع انهيار الهوامش التاريخي، وتدفق نقدي حر سلبي، وتقييم مرتفع جداً بحوالي 296 ضعف الأرباح. السهم فنيّاً متعثر تحت جميع المتوسطات المتحركة الرئيسية ويتم تداوله قرب أدنى مستوياته خلال 11 شهراً، مع متوسط أهداف إجماع المحللين عند حوالي 406$ ما يتيح بعض احتمالات الارتداد، لكن ذلك غير كافٍ للترقية في ظل الضغوط الأساسية على المدى القريب. إن خياريات الذكاء الاصطناعي/الروبوتات على المدى الطويل حقيقية، لكنها ما تزال قبل تحقيق الإيرادات، مما يجعل نسبة المخاطر/العوائد غير متناظرة وليست بالضرورة إيجابية بشكل واضح عند المستويات الحالية.
ملخص الأطروحة
تسلا عند نقطة انعطاف استراتيجية حقيقية: تؤكد عمليات التسليم القياسية وإيرادات TTM التي تتجاوز 100 مليار دولار مرونة خطّ الإيرادات، لكن الربحية يتم تقويضها من خلال 25 مليار دولار من نفقات رأسمالية للذكاء الاصطناعي/الروبوتات، بينما لا تزال Cybercab وOptimus ما قبل تحقيق الإيرادات. يتم تسعير السهم على أساس مستقبل مستقل مثالي، لكنه يعيش واقعاً سيّارياً غير مثالي للغاية حالياً.
ما الذي من شأنه أن يبطل هذه الأطروحة؟
يتم إبطال الأطروحة بشكل متفائل إذا حقق Cybercab إيرادات على نطاق تجاري وارتفعت إجمالي هامش ربح السيارات للربع الثالث إلى أكثر من 18%؛ وتُبطل بشكل متشائم إذا ظل التدفق النقدي الحر (FCF) سالباً حتى عام 2027 أو إذا فاتت أي عملية تسليم أخرى الإشارة إلى تآكل الطلب البنيوي تحت مستوى الدعم 297$.