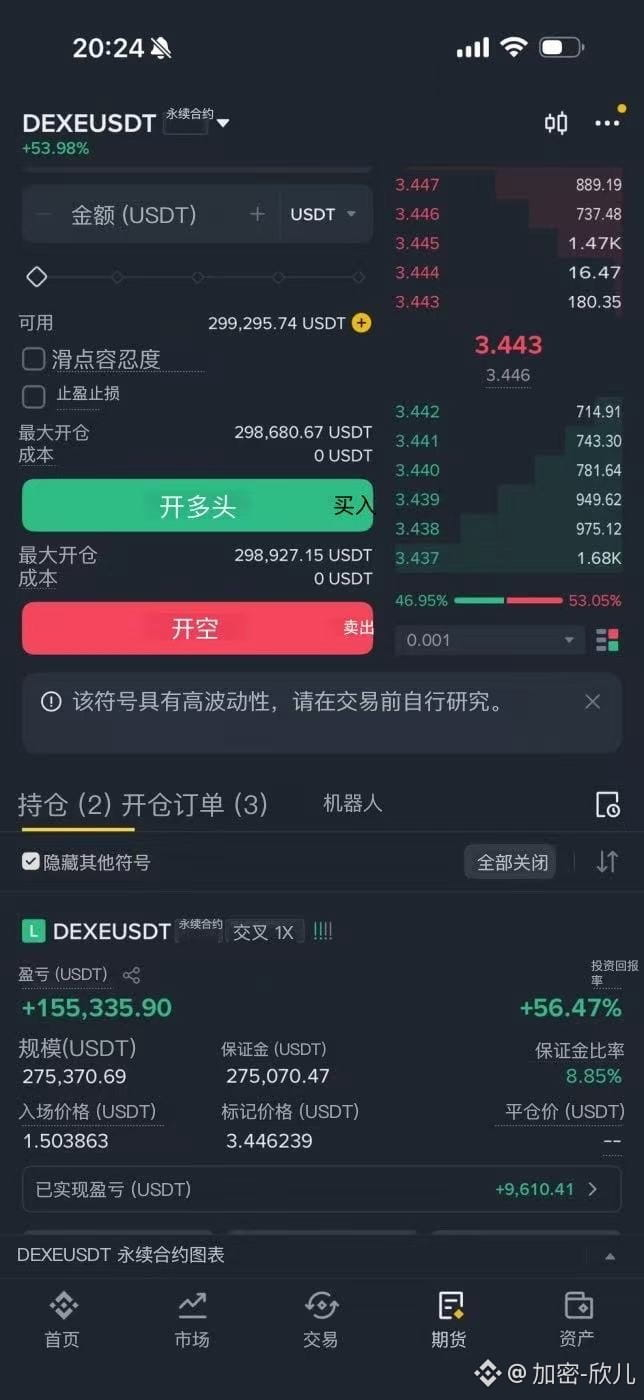
لقد ربحّت المال في عالم العملات الرقمية، لكنك ما زلت عالقًا في كيفية تحويله إلى نقد؟ #出金
كثير من الناس في عالم العملات الرقمية أكثر شيء يوجعهم ليس الخسارة، بل — أنه رغم وجود أرباح في الحساب، إلا أنهم لا يعرفون كيف يسحبونها بأمان. في مخططات K الخطية أنت “الرابح”، لكن على بطاقة البنك ما زلت في المكان نفسه.
هذه المرحلة تُسمّى “قلق التحويل إلى نقد”
إن المسار الكامل في عالم العملات الرقمية ليس: شراء → ارتفاع → بيع = نهاية
بل: شراء → ارتفاع → بيع → سحب نقدي آمن → وصول إلى حسابك للاستخدام
ويواجه كثيرون المأزق في الخطوة الرابعة.
ليس لأنهم لم يربحوا، بل لأن المال الذي ربحوه لم يغادر النظام فعليًا.
عادةً يكون المسار واضحًا: تحويل الأصول المشفرة إلى عملة ورقية عبر بورصات ملتزمة، ثم سحبها إلى بطاقة بنكية باسمك الحقيقي أو إلى حساب ملتزم. هذه الخطوة ليست “كيف يتم بسرعة”، بل “كيف يتم بثبات”. يجب أن تكون كل حركة للأموال واضحة وقابلة للتتبّع، وأن تكون معلومات الهوية متطابقة—وهذا هو الحد الأدنى من المتطلبات. إذا كان هناك تنسيق لتوزيع الأصول عبر الحدود، فيمكن النظر—وبشرط الالتزام—لاستخدام حسابات بنكية خارجية أو جهات مرخّصة محليًا، لكن تبقى الشروط كما هي: المصدر قانوني، والإجراءات كاملة، والوجهة واضحة. أي محاولة لتجاوز الرقابة ستُكبّر المخاطر.
في التطبيق العملي، يفشل كثيرون ليس لأنهم لا يستطيعون سحب الأموال، بل لأنهم يتجاهلون منطق إدارة المخاطر: إدخال وسحب مبالغ كبيرة بشكل متكرر، وعدم وضوح تفسير مصدر الأموال، وفوضى سجلات التداول—كل ذلك قد يثير تدقيق البنك أو المنصة.
الطريقة الناضجة حقًا تكمن في جملة واحدة: اجعل كل دفعة من أموالك “مُبرَّرة وواضحة”. تقديم سجلات التداول، والقدرة على شرح مصدر الأرباح، ومطابقة صورة الهوية—هذه أهم من أي حيلة.
النقطة النهائية في عالم العملات الرقمية ليست أبدًا رصيد الحساب، بل ما إذا كانت الأموال يمكن أن تعود بأمان إلى عالم الواقع.
قدرتك تتمثل في كسب المال، أما النتيجة فهي تحويله إلى نقد.
كثير من الناس في عالم العملات الرقمية أكثر شيء يوجعهم ليس الخسارة، بل — أنه رغم وجود أرباح في الحساب، إلا أنهم لا يعرفون كيف يسحبونها بأمان. في مخططات K الخطية أنت “الرابح”، لكن على بطاقة البنك ما زلت في المكان نفسه.
هذه المرحلة تُسمّى “قلق التحويل إلى نقد”
إن المسار الكامل في عالم العملات الرقمية ليس: شراء → ارتفاع → بيع = نهاية
بل: شراء → ارتفاع → بيع → سحب نقدي آمن → وصول إلى حسابك للاستخدام
ويواجه كثيرون المأزق في الخطوة الرابعة.
ليس لأنهم لم يربحوا، بل لأن المال الذي ربحوه لم يغادر النظام فعليًا.
عادةً يكون المسار واضحًا: تحويل الأصول المشفرة إلى عملة ورقية عبر بورصات ملتزمة، ثم سحبها إلى بطاقة بنكية باسمك الحقيقي أو إلى حساب ملتزم. هذه الخطوة ليست “كيف يتم بسرعة”، بل “كيف يتم بثبات”. يجب أن تكون كل حركة للأموال واضحة وقابلة للتتبّع، وأن تكون معلومات الهوية متطابقة—وهذا هو الحد الأدنى من المتطلبات. إذا كان هناك تنسيق لتوزيع الأصول عبر الحدود، فيمكن النظر—وبشرط الالتزام—لاستخدام حسابات بنكية خارجية أو جهات مرخّصة محليًا، لكن تبقى الشروط كما هي: المصدر قانوني، والإجراءات كاملة، والوجهة واضحة. أي محاولة لتجاوز الرقابة ستُكبّر المخاطر.
في التطبيق العملي، يفشل كثيرون ليس لأنهم لا يستطيعون سحب الأموال، بل لأنهم يتجاهلون منطق إدارة المخاطر: إدخال وسحب مبالغ كبيرة بشكل متكرر، وعدم وضوح تفسير مصدر الأموال، وفوضى سجلات التداول—كل ذلك قد يثير تدقيق البنك أو المنصة.
الطريقة الناضجة حقًا تكمن في جملة واحدة: اجعل كل دفعة من أموالك “مُبرَّرة وواضحة”. تقديم سجلات التداول، والقدرة على شرح مصدر الأرباح، ومطابقة صورة الهوية—هذه أهم من أي حيلة.
النقطة النهائية في عالم العملات الرقمية ليست أبدًا رصيد الحساب، بل ما إذا كانت الأموال يمكن أن تعود بأمان إلى عالم الواقع.
قدرتك تتمثل في كسب المال، أما النتيجة فهي تحويله إلى نقد.