


استوديو خيارات Sober × Derive.XYZ إنتاج مشترك
كتب بواسطة محلل استوديو خيارات Sober جينا @Jenna_w5
أولاً، نظرة شاملة: علاوة المعادن الثمينة والتسعير الجيوسياسي
واقفين عند نقطة انطلاق عام 2026، نسترجع أداء الأصول الكبرى في العام الماضي، وقد شهدت منطق تخصيص رأس المال العالمي تغييرات ملحوظة، حيث انتقلت الأموال من الدفع البسيط للتقييم إلى التخصيص الدفاعي للأصول المادية. كان أداء الأصول الرقمية ضعيفاً في عام 2025، بينما شهدت الأصول التي تتمتع بخصائص مادية إعادة تقييم شاملة. مع دخول عام 2026، تواجه الأسواق تأثيرات مزدوجة من الأحداث الجيوسياسية المفاجئة والمنافسة الماكروية على المستوى القانوني، ونموذج تسعير المخاطر يشهد إعادة هيكلة.
1.1 مراجعة تخصيص الأصول في 2025: علاوات المعادن النفيسة والتباين الإقليمي
عند استعراض 2025، تظهر تدفقات رأس المال العالمية ميلاً واضحاً نحو الأصول الملموسة. وفي ظل الخلفية الاقتصادية الكلية المتمثلة في انتقال مركز التضخم على المدى الطويل إلى الأعلى وتطبيع الاحتكاك الجيوسياسي، تصبح الخاصية «المادية» للأصول عاملاً جوهرياً للحصول على عوائد فائقة.
دورة قوية للسلع الأساسية:
الفضة (+99%) والذهب (+60%): أداء المعادن النفيسة قوي. تفوقت الفضة بشكل كبير على الذهب، ويعود ذلك أساساً إلى ازدواج دافعها: خاصية الملاذ الآمن إلى جانب طلب صناعي من الطاقة الشمسية وشبه الموصلات وغيرها. هذا نمط نموذجي لأداء أصول في «المرحلة المتأخرة» بعد التضخم الركودي، حيث تميل الأموال إلى تخصيص أصول مادية قادرة على مقاومة التضخم.
تباين النفط (-15%): رغم اضطراب الأوضاع الجيوسياسية، فإن النفط لم يتفوق على باقي السلع الأساسية بسبب كبحه بفعل توقعات تراجع الطلب العالمي والتحول في مجال الطاقة. وهذا يمهد لاحتمال أن تؤدي الصراعات الجيوسياسية في مطلع 2026 إلى ارتداد في الأسعار.
تباين الأداء الإقليمي في سوق الأسهم:
سوق كوريا ( +68%): استفادت من تعافي دورة أشباه الموصلات عالمياً ومن الأثر السياسي لخطة تحسين قيمة الشركات؛ فقد تفوقت مؤشر كوريا المدمج على معظم المؤشرات الرئيسية عالمياً، مع ميل واضح لرأس المال تجاه قطاعات تصنيع التكنولوجيا الصلبة.
تصحيح تقييم أصول الصين: أظهر مؤشر هانغ سنغ (+28%) ومؤشر شانغهاي المركب (+15%) مرونة بعد فترات التصحيح، وحققا عوائد تتجاوز مؤشر S&P 500. وهذا يشير إلى أن أموال التخصيص العالمية بدأت بالبحث عن هامش أمان ذي تقييم أقل خارج سوق الأسهم الأميركية ذات التقييم المرتفع.
1.2 سبب ضعف أداء الأصول الرقمية: لماذا تتفوق BTC على حساب صفقة سيولة؟
سجلت BTC عائداً سلبياً قدره -1.6% في 2025، وهو اختلاف عن توقعات السوق لارتفاع دورة ما بعد النصف. عند تحليل تدفقات الأموال والمنطق السردي، تواجه أساساً ثلاث مقاومات جوهرية:
امتحان لخاصية الملاذ الآمن: في عدة نزاعات جيوسياسية محلية خلال عام 2025، اتجهت الأموال أساساً إلى الذهب وسندات الدولار، وليس إلى BTC. هذا يعني أنه تحت الضغوط الاقتصادية القصوى، ما زالت المؤسسات الرئيسية تميل إلى تخصيص أصول واقعية/مادية كأساس في عالم الاقتصاد الحقيقي، وأن سردية BTC كملاذ آمن تواجه خصماً في مستوى الثقة.
تفريغ بنيوي للسيولة: في 2025 يتسارع تطبيق حلول الذكاء الاصطناعي على أرض الواقع. تستقطب عمالقة التكنولوجيا مثل NVDA وMSFT أموالاً كبيرة ذات شهية للمخاطر بفضل نمو تدفقات نقدية مؤكدة. ومع تنافس الأموال ضمن حجم موجود مسبقاً، تكون BTC — وهي أصل لا يولد عوائد — في وضع أضعف مقارنةً بقطاعات الذكاء الاصطناعي ذات النمو المرتفع والتدفقات النقدية القوية.
ضعف الدوافع الداخلية للابتكار: مقارنةً بتوقعات تدفق أموال إضافية نتجت عن اعتماد صناديق ETF في 2024، يفتقر سوق العملات المشفرة في 2025 إلى محفز سردي جديد على مستوى الاقتصاد الكلي. لم تتشكل بعد حلقة تجارية واسعة النطاق ضمن منظومة Ordinals وLayer 2، وانخفضت كفاءة دوران السيولة داخل السوق.
1.3 نظرة إلى المخاطر في بداية 2026: عدم اليقين بين الصراع الجيوسياسي وحكم الرسوم الجمركية
مع بداية الأسبوع الأول من 2026، يواجه السوق تحديين متزامنين: تأثير الأحداث ونقص البيانات. مستوى تسعير مخاطر الطرف الذيل يتجه إلى الارتفاع.
أولاً، تعد الأحداث الجيوسياسية المفاجئة عاملاً مباشراً لارتفاع مشاعر الملاذ الآمن. في 3 يناير، أعلن ترامب تنفيذ عملية عسكرية أميركية ضد فنزويلا واعتقال مادورو. هذا الحدث المفاجئ كسر توازن سوق النفط. وبالنسبة للسوق المشفر، يعني ذلك أن مشاعر الملاذ الآمن عالمياً في طريقها للارتفاع.
ثانياً، حكم قانونية القرارات الجمركية يُعد صدمة محتملة كبيرة للسيولة. المحكمة العليا الأميركية تُراجع حالياً شرعية خطة رسوم ترامب الجديدة، والتي ترتبط بإيرادات تزيد عن 2000 مليار دولار. إذا ثبتت عدم الدستورية، ستحصل الشركات على تعويضات كبيرة؛ وهذا يشبه إلى حد ما تحفيزاً مالياً قد يطلق سيولة الدولار ويدعم ارتداد الأصول ذات المخاطر. إذا كانت دستورية، ستصبح تكلفة الرسوم جزءاً ثابتاً، مع ارتفاع توقعات التضخم؛ وسيتقلص هامش خفض الفائدة لدى الاحتياطي الفيدرالي، ما يشكل ضغوطاً سلبية على الأصول ذات المخاطر. حالياً السوق في فترة حساسة قبل صدور الحكم، وارتفاع التقلب الضمني في الخيارات يعكس تسعير السوق لنتيجة غير مؤكدة كهذه.
وأخيراً، اختبار لعبة بيانات غير الزراعية في ظل نقص البيانات. إن معدل البطالة لشهر ديسمبر (متوقع 4.50%) المقرر الإعلان عنه يوم الجمعة المقبل هو المصدر الوحيد الرسمي المتاح لدى الاحتياطي الفيدرالي والسوق منذ تعليق نشر البيانات بسبب إغلاق الحكومة (توقف الدوائر الحكومية). قبل إصدار البيانات، يفتقر السوق إلى خط تداول رئيسي، وقد تؤدي أي انحرافات في البيانات إلى تقلبات حادة.
ثانياً، تحليل عميق لبيانات سوق خيارات BTC وETH
بالاستناد إلى بيانات الرسوم البيانية المقدمة من Amberdata & Derive.XYZ، فإن هيكل التقلبات هذا الأسبوع يوثق بوضوح عملية تصحيح التسعير بعد الصدمة الجيوسياسية في 3 يناير. انتقل السوق في لحظة من حالة استقرار تدريجي قبل العطلة إلى وضعية دفاعية برفع على مستوى منحنى التقلبات بالكامل. تحولت علاوة مخاطر التقلب (VRP) من سلبية إلى موجبة، ما يعكس عودة علاوة الخوف.
الانحراف (Skew): تحسّن معنويات قصيرة الأجل، والخوف ما زال قائماً على المدى الطويل
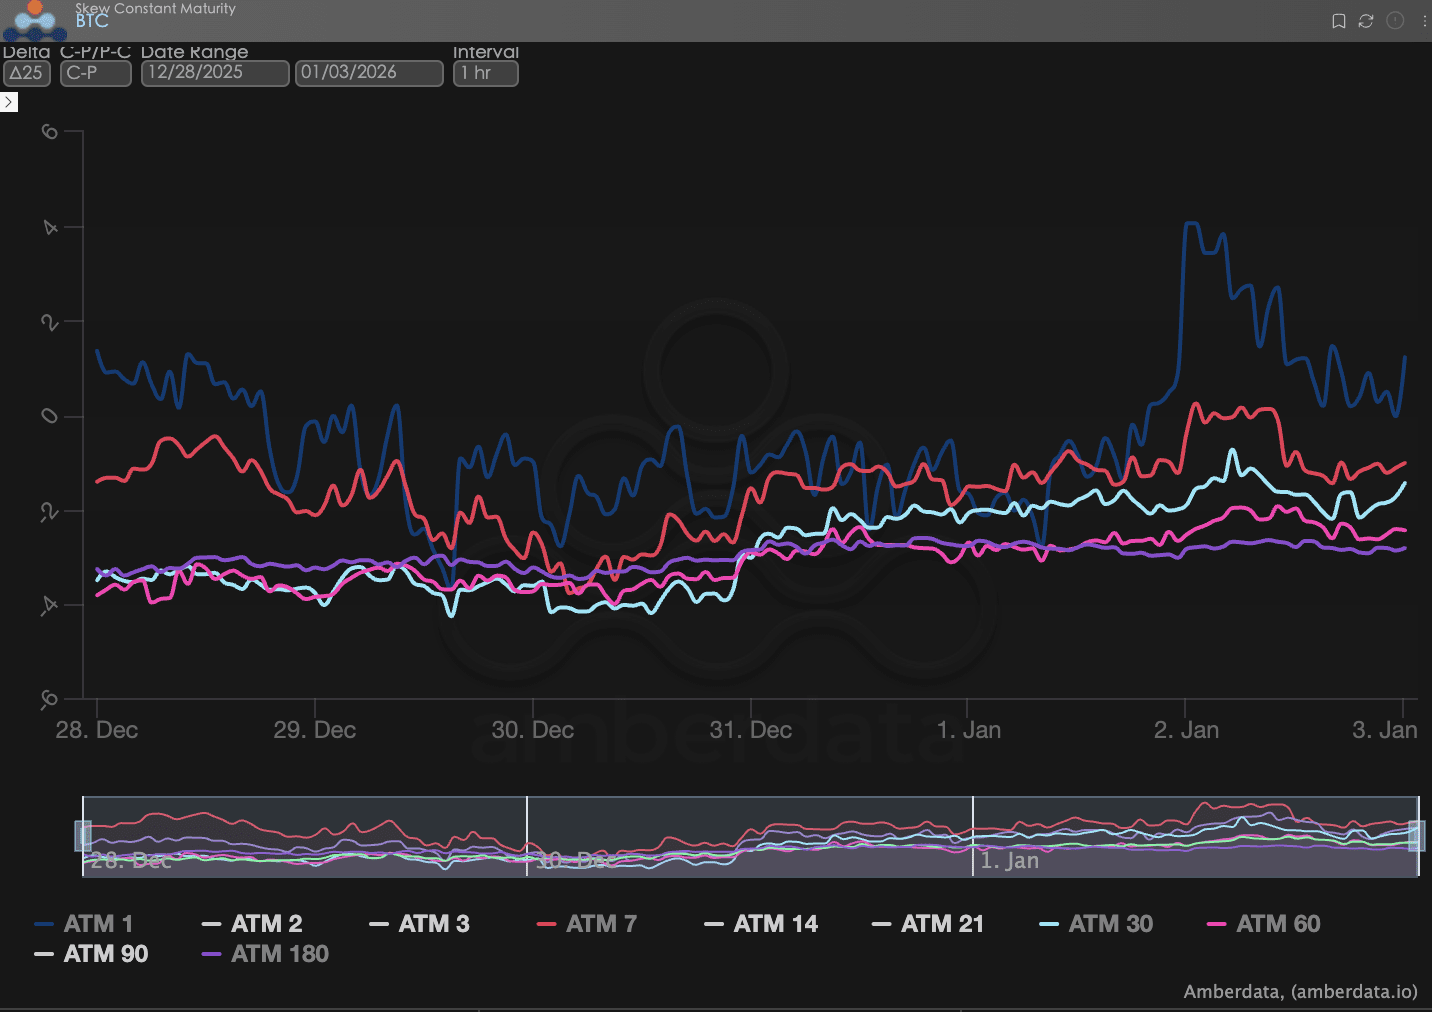
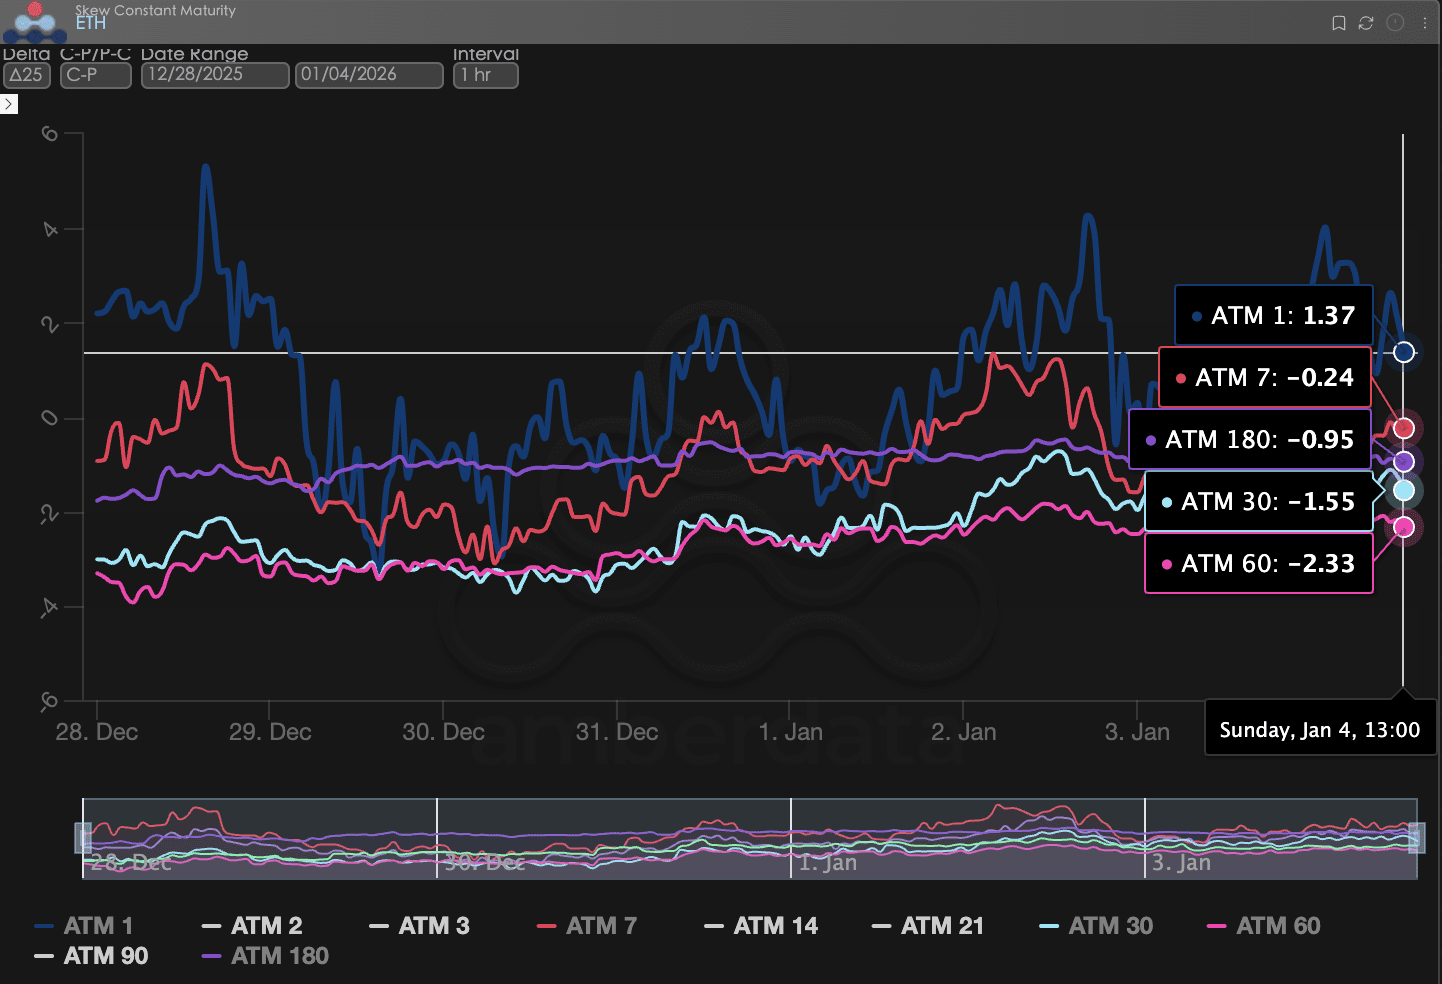
من خلال ملاحظة Delta 25 Skew (التقلب الضمني IV لخيارات الشراء - IV لخيارات البيع)، فإن قيمة سالبة لهذا المؤشر تعكس حجم احتياج السوق للتحوط ضد مخاطر ذيل الهبوط.
تثبيت المشاعر: على الرغم من وقوع حدث جيوسياسي كبير هذا الأسبوع مثل العملية العسكرية في فنزويلا، فإن مشاعر الشراء (الارتفاع) لم تتغير تقريباً. لا تزال المنحنيات تحافظ على نطاقها المحدد، ولم يظهر انهيار حاد بسبب البيع الذعري، كما لم يظهر ارتفاع حاد بسبب شراء الملاذ الآمن.
مراقبة السوق: إن حالة «عدم التغير» بحد ذاتها إشارة قوية. فهي تشير إلى أنه في ظل الضغوط المزدوجة على مستوى الاقتصاد الكلي والجغرافيا السياسية حالياً، اختارت الأموال طويلة المدى/المراكز الشرائية (الـ bulls) التريث والركون، ولا يتوقع السوق سيناريو انعكاس قصير الأجل؛ كما أن خيارات الشراء لم تحصل على علاوة إضافية مقارنة بخيارات البيع.
BTCÐ
هيكل المدد (Term Structure): نمط الانعكاس الناجم عن الصراع الجيوسياسي
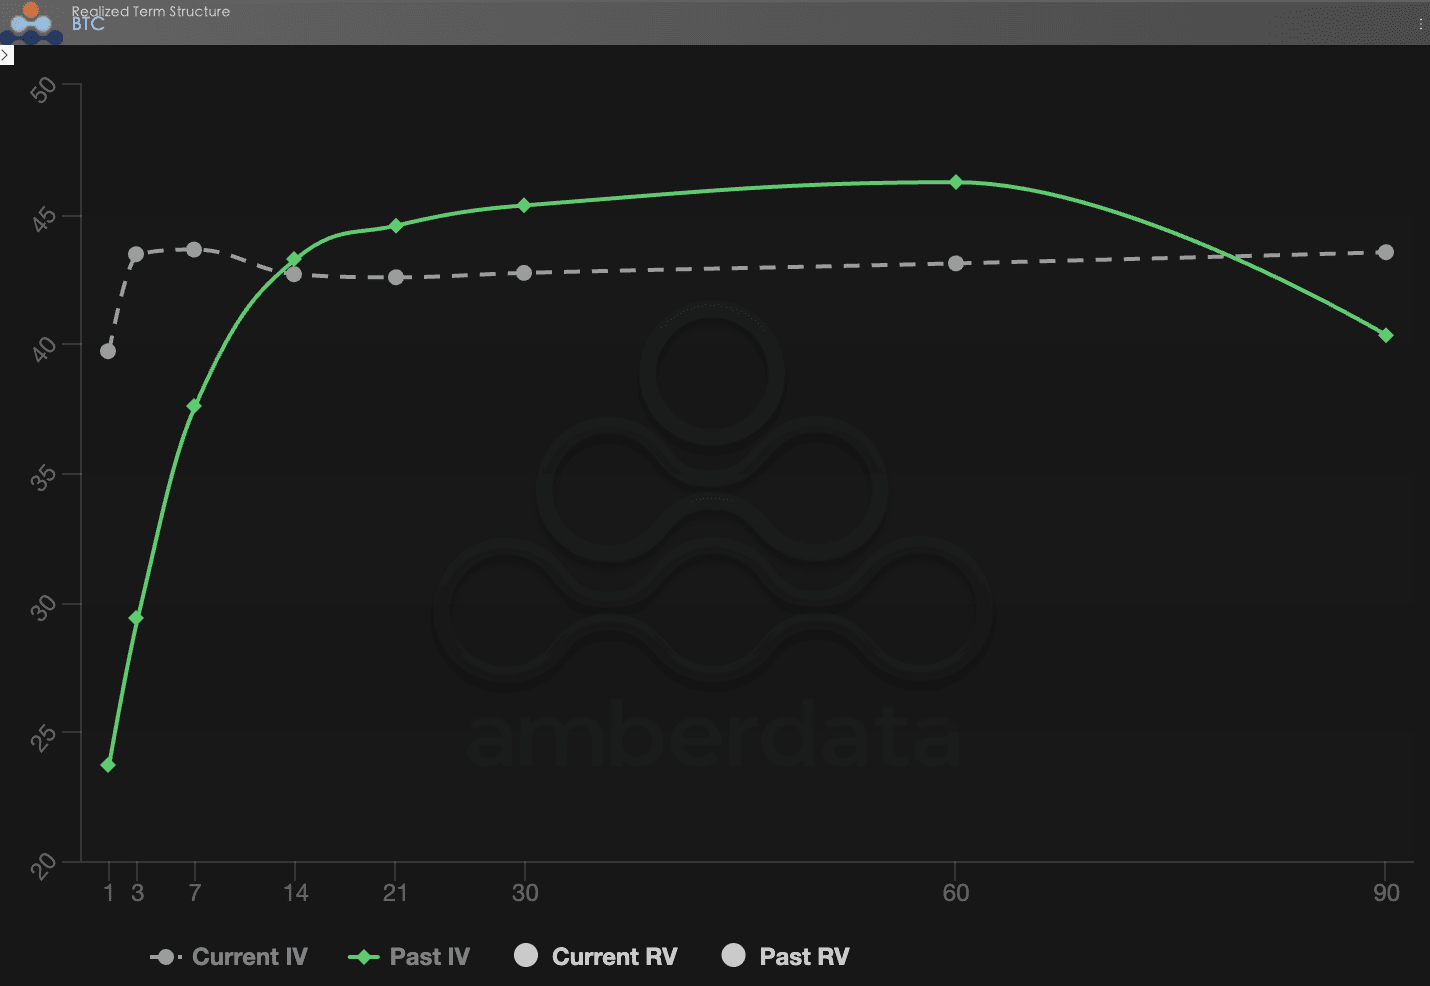
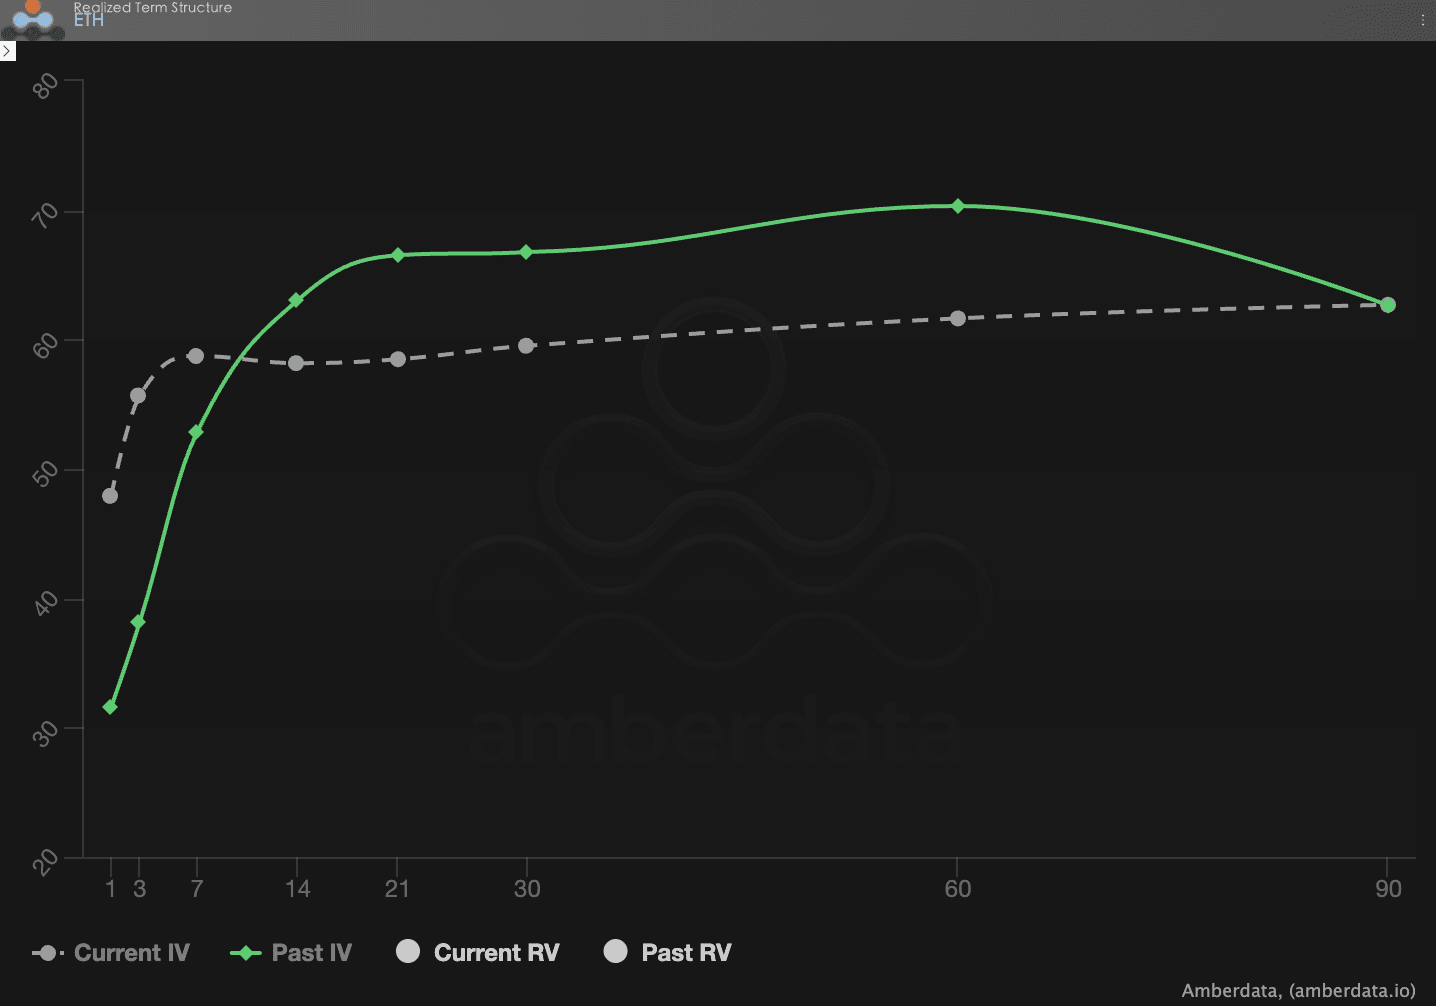
يُظهر هيكل المدد (Term Structure) توزيع التقلب الضمني (Implied Volatility - IV) عبر أزمنة الاستحقاق المختلفة.
تغير في الشكل: الهيكل الحالي لم يعد في الحالة النمطية والصحية من «التراجُع/كونتانغو» (Contango) (قريب منخفض وبعيد مرتفع). انتقال Past IV بالكامل إلى الأعلى يعني أن مركز التقلبات في السوق ككل قد تم رفعه فعلياً في الواقع.
تحليل عميق: إن تغير هذا الشكل محكوم مباشرة بخلاف 3 يناير بين الولايات المتحدة وفنزويلا. أدت العملية العسكرية المفاجئة إلى أن يدرك السوق أن البيئة الاقتصادية الكلية القريبة والمتوسطة الأجل مليئة بالتقلبات، ما دفع التقلب الضمني (IV) للأجل القريب إلى المتوسط للارتفاع بشكل كبير. السوق يدفع حالياً أقساط تأمين مكلفة مقابل سلاسل ردود فعل محتملة خلال الشهر القادم.
BTCÐ
علاوة مخاطر التقلب (VRP): من حالة الهدوء إلى زيادة عدم اليقين
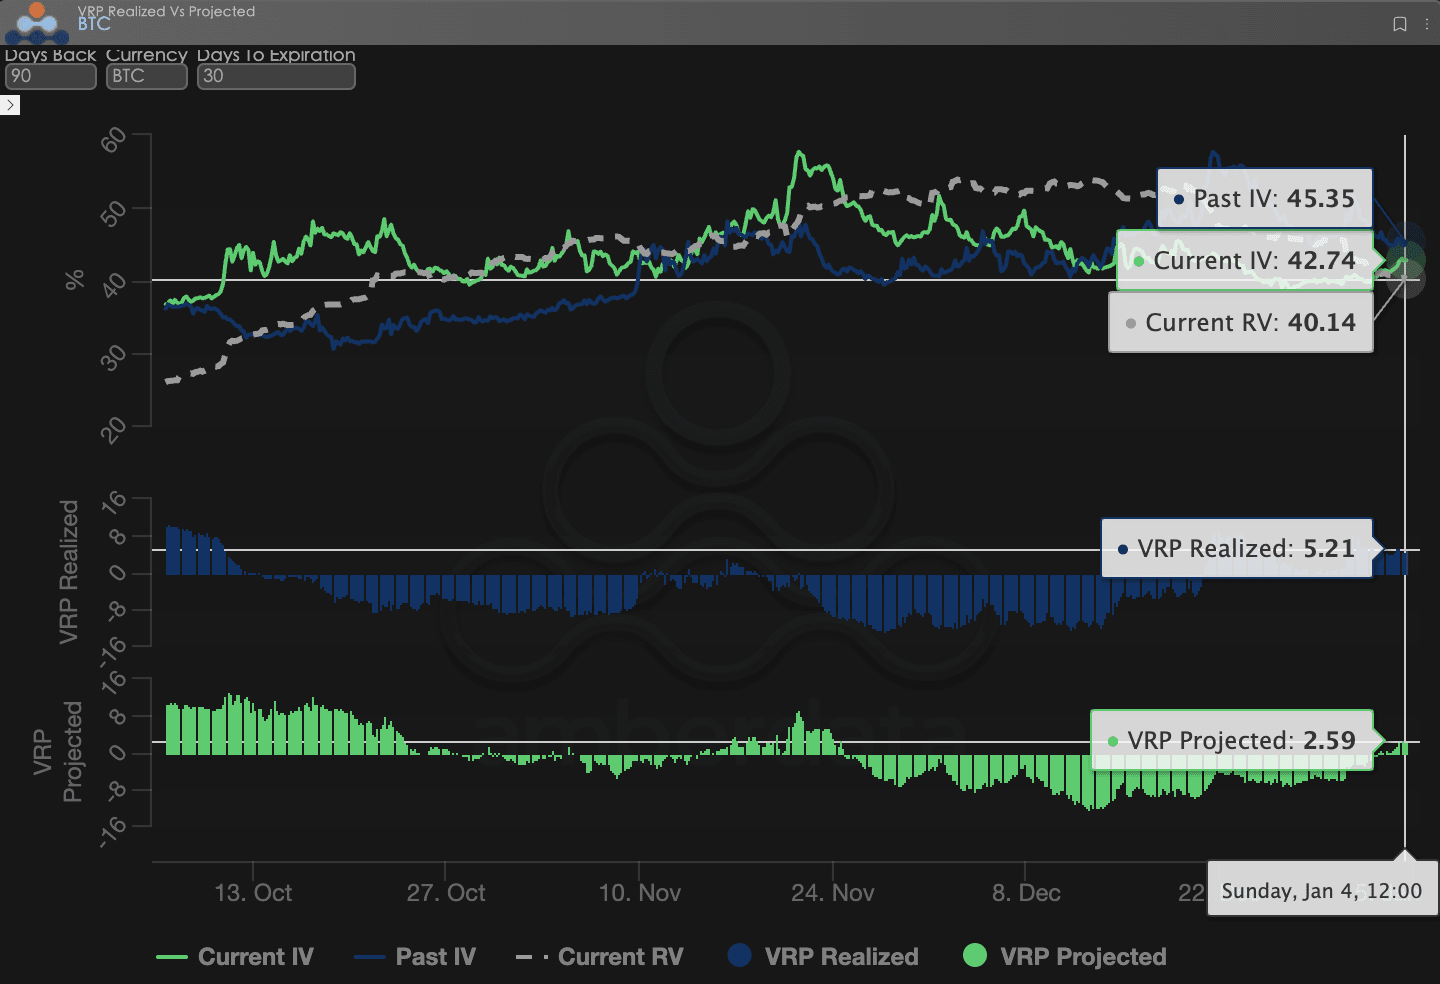
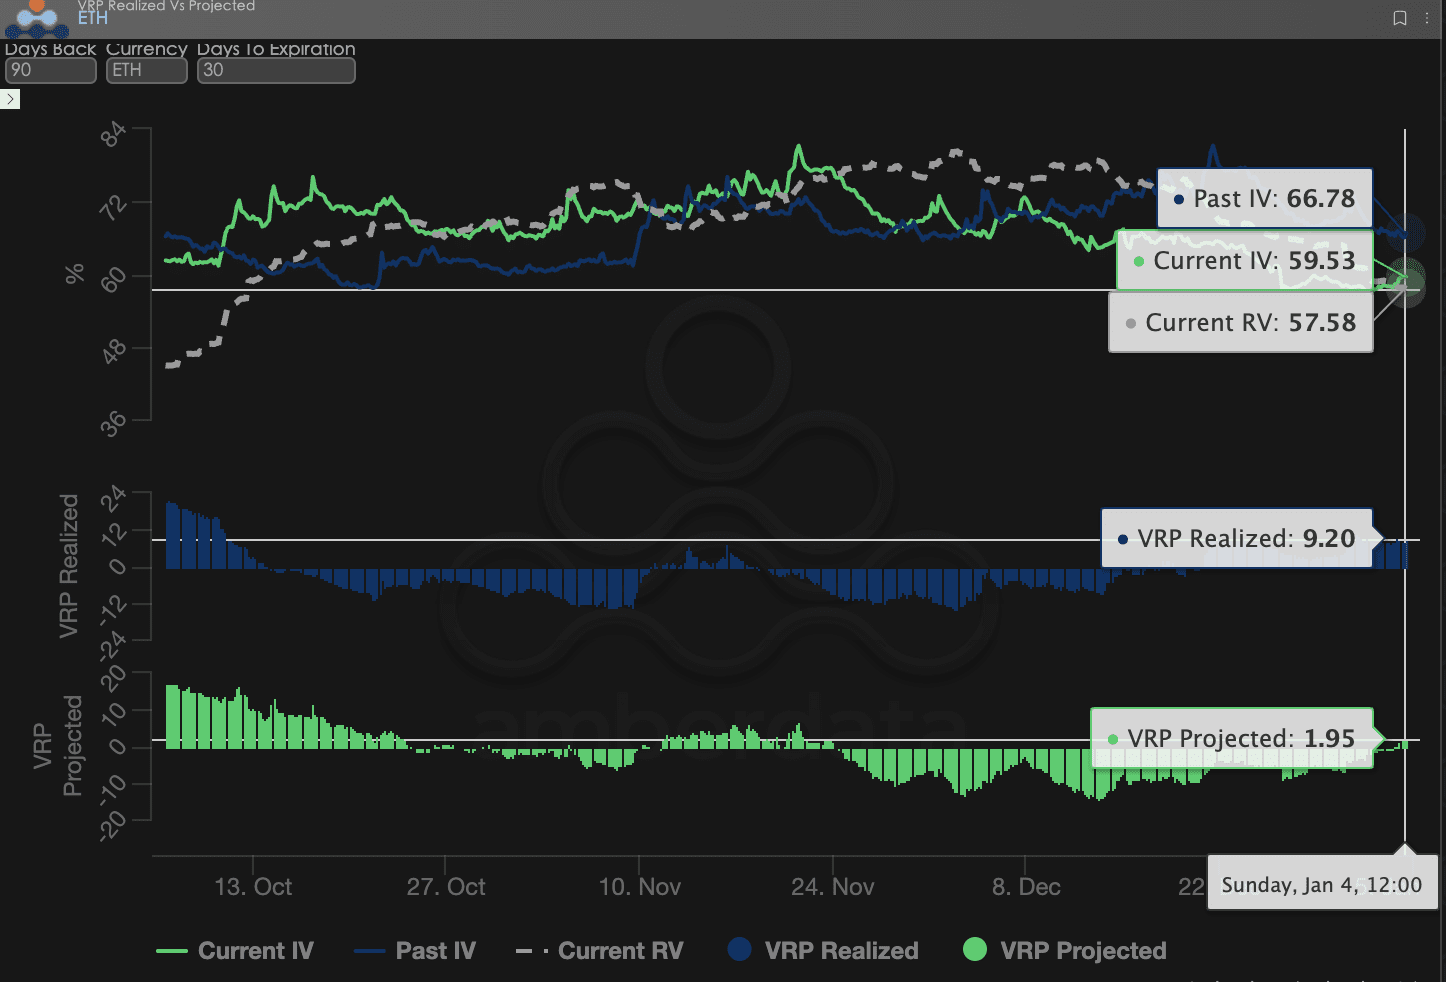
علاوة مخاطر التقلب (VRP = IV - RV) مؤشر مهم لقياس ما إذا كان تسعير الخيارات معقولاً. حالياً، السوق في مرحلة «تصحيح».
مقارنة رقمية: استناداً إلى بيانات تاريخية لمدة 90 يوماً، فإن VRP المحقق (Realized) وVRP المتوقع (Projected) تحولا إلى القيم الموجبة بالكامل هذا الأسبوع، كما أن قيمة VRP المحقق أكبر من VRP المتوقع.
تحليل عميق: في بداية هذا الأسبوع، كان السوق في طريقه للعودة تدريجياً إلى الهدوء؛ إذ انخفض التقلب الفعلي (RV)، وتحولت VRP (IV - RV) إلى موجبة. لكن حدثاً جيوسياسياً مفاجئاً في 3 يناير قطع هذه العملية على الفور، ما أجبر RV على الارتفاع. وبذلك أصبحت تقديرات النموذج لـ VRP المتوقع (Projected) أكثر تحفظاً نسبياً (أي أصغر).
BTCÐ
ثالثاً، توصيات لاستراتيجيات الخيارات: استراتيجية طوق لتثبيت مخاطر الهبوط (Collar Strategy)
بالنظر إلى بيئة التسعير الحالية شديدة الحساسية للسياسة الجيوسياسية، مع ارتفاع IV على كامل المنحنى وغياب إشارات شراء في Skew، فإن تكلفة شراء الخيارات فقط (Long Option) مرتفعة جداً. وفي المقابل، فإن البيع المكشوف للخيارات (Short Option) يواجه خطر الانفجار/التصفية بسبب تقلب غير منتظم («تقلبات غير مستقرة»).
لذلك، نوصي باستخدام Collar (استراتيجية الطوق). لا تتيح هذه الاستراتيجية فقط الاستفادة من بيع علاوة الخيارات في ظل ارتفاع التقلب الضمني لتعويض تكلفة التحوط، بل تضع أيضاً نقاط توقف/حدود خسارة فعلية للمخاطر في بداية 2026؛ وهي حالياً أفضل ترتيب دفاعي من حيث قيمة مقابل تكلفة.
هيكل الاستراتيجية (مع BTC كمثال):
الاحتفاظ بالسبوت (Long Spot): افترض أنك تحتفظ بـ BTC الفورية.
شراء خيار بيع (Long Put): شراء Put خارج نطاق السعر (OTM) لمدة DTE تساوي 30 يوماً، وبـ Delta = -0.25.
المنطق: بالاستفادة من خاصية الـ Skew السالب بشكل عميق في العقود الآجلة (Forward)، ورغم أن Put أغلى قليلاً، فإنه يمكنه فعلياً حماية فعالة من التصفية/الانحلال على نطاق واسع (ملحمي) قد تسببه صدمة سيولة الين.
بيع خيار شراء (Short Call): بيع Call خارج نطاق السعر (OTM) لمدة DTE تساوي 30 يوماً، وبـ Delta = 0.20.
المنطق: تُستخدم العلاوة (Premium) التي يتم تحصيلها من بيع Call لتعويض تكلفة شراء Put. وبسبب عودة معنويات الشراء مؤخراً (Skew يتحسن عند الأجل القريب)، يمكن أيضاً بيع Call بسعر جيد.
مزايا الاستراتيجية:
بتكلفة منخفضة جداً وحتى صفر تكلفة: عبر بيع Call لتمويل شراء Put، يمكن خفض تكلفة التحوط بشكل كبير جداً.
تثبيت النطاق: طالما بقي سعر BTC في يناير 2026 ضمن نطاق التذبذب، فإن الاستراتيجية لا تحمي رأس المال فحسب، بل يمكنها أيضاً تحقيق أرباح عبر صفقات السوق الفوري.
الغراب الأسود الدفاعي: بمجرد تصاعد الصراع بين الولايات المتحدة وفنزويلا بما يؤدي إلى هبوط حاد، فإن Put المحتفظ بها ستوفر حماية قوية لقاع الهبوط.
رابعاً، التنصل من المسؤولية
تم إعداد هذا التقرير بالاستناد إلى بيانات الأسواق العامة ونماذج نظرية الخيارات، بهدف تزويد المستثمرين بمعلومات السوق ومنظور تحليل مهني. جميع المحتويات لأغراض مرجعية وتبادل الآراء فقط ولا تشكل أي شكل من أشكال نصيحة استثمارية. تمتلك تداول العملات المشفرة والخيارات درجة عالية جداً من التقلب والمخاطر، وقد تؤدي إلى خسارة كامل رأس المال. قبل اتخاذ أي استراتيجية تداول، يجب على المستثمرين فهم خصائص منتجات الخيارات وسماتها المخاطر وقدرتهم على تحمل المخاطر بشكل كافٍ، ومن الضروري استشارة مستشار مالي مختص. لا يتحمل محللو هذا التقرير أي مسؤولية عن أي خسائر مباشرة أو غير مباشرة تنشأ عن استخدام محتوى هذا التقرير. لا يشكل الأداء السابق للم السوق مؤشراً على النتائج المستقبلية؛ يرجى اتخاذ قرار عقلاني.
الإنتاج المشترك: Sober لورشة الخيارات × Derive.XYZ