$AAVE هو أصل جيد يمكن استخدامه "للتقاعد"، إذا تم الاحتفاظ به، فإن العائد السنوي وحده يكفي لتغطية النفقات اليومية.
في عالم العملات الرقمية، الخيارات "التقاعدية" التي أراها واعدة هي ثلاثة بشكل رئيسي: BNB، $SOL و AAVE**، بالإضافة إلى ** UNI كخيار احتياطي.
لا داعي للحديث كثيراً، فالأشخاص الذين يفهمون يعرفون تمامًا — الشراء والاحتفاظ، ووضعه في المنصة للتخزين يمكن أن يتيح لك تلقي التوزيعات. كلما زادت كمية BNB التي تمتلكها، غالبًا ما تكون التوزيعات التي تتلقاها أكثر قيمة. عندما يكون السوق جيدًا، يمكن أن تحصل على ثلاث أو أربع توزيعات في شهر واحد.
قيمة BNB نفسها قوية جدًا، مثل BTC وETH، وتعتبر من العملات الرئيسية الأساسية، فلا داعي للقلق بشأن مستقبلها. فقط احتفظ بها، فارتفاع هذه العملة إلى خمسة أرقام لكل واحدة هو مجرد مسألة وقت.
لذا، يمكن القول إن BNB هو "ملك التقاعد" الحقيقي: الفوائد + توزيعات متعددة + عائدات التوزيعات، إنه حقًا نموذج لدورة الفائدة المركبة.
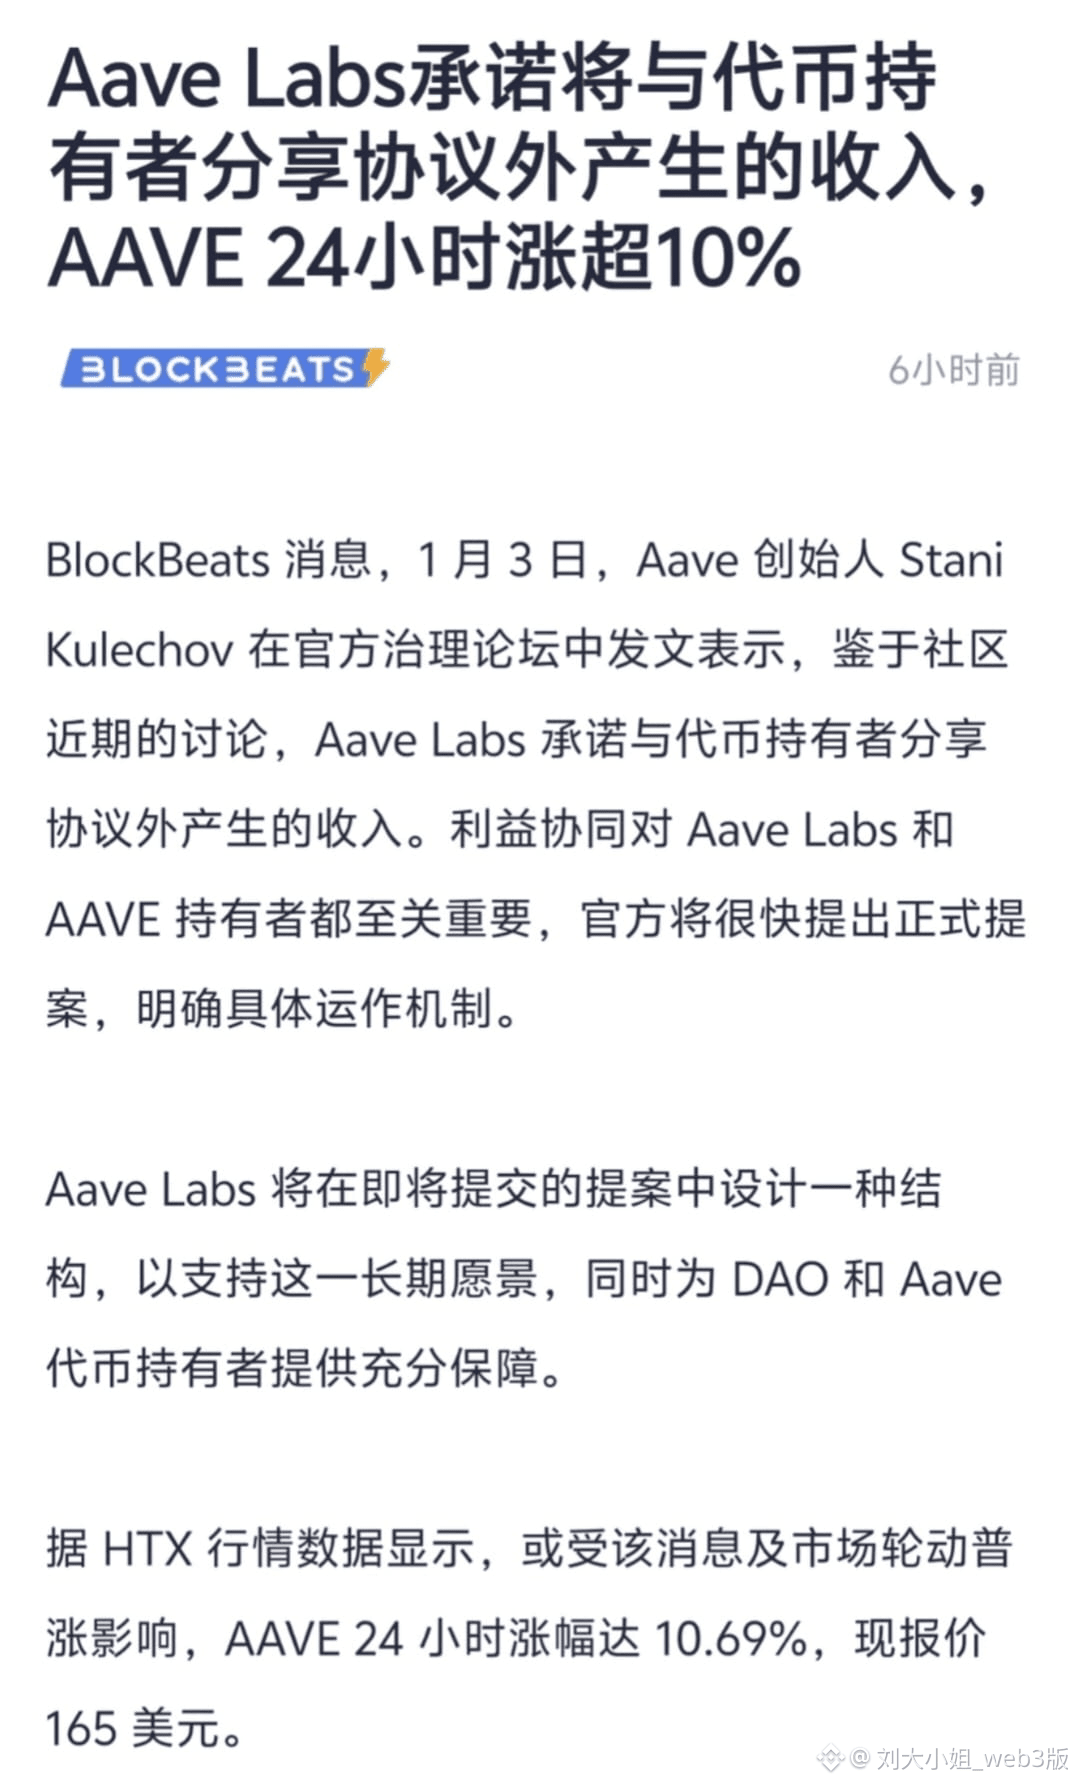
دعونا نتحدث عن Aave!
كان لديه في البداية آلية تجمع الأمان، والنموذج يشبه SOL قليلاً، حيث يمكنك إقراض AAVE للمنصة والحصول على الفوائد.
لاحقًا ظهرت انقسامات داخل AAVE، وقرر المؤسس في لحظة غضب تسليم ملكية البروتوكول بالكامل إلى المجتمع. قلت في ذلك الوقت: في الحقيقة، هذه أخبار رائعة، فحدوث تقلبات في الأسعار خلال فترة انتقال السلطة أمر طبيعي تمامًا.
طالما أنك تتجاوز هذه المرحلة، سيفرح حاملو AAVE — امتلاك 1 قطعة ليس كثيرًا، وامتلاك 1000 قطعة ليس قليلًا.
لقد قمت بتقدير تقريبي، بعد أن أصبحت AAVE ملكية المجتمع، يمكنك امتلاك 100–300 قطعة للحصول على صوت في إدارة المجتمع، ويمكنك المشاركة في التصويت؛ إذا تجاوزت 1000 قطعة، يمكنك التدخل في القرارات الكبرى؛ أما إذا كان لديك أكثر من 10000 قطعة، فيجب على المجتمع استشارة هؤلاء الحائزين الكبار قبل أي تعديلات كبيرة في البروتوكول.
$BNB
في عالم العملات الرقمية، الخيارات "التقاعدية" التي أراها واعدة هي ثلاثة بشكل رئيسي: BNB، $SOL و AAVE**، بالإضافة إلى ** UNI كخيار احتياطي.
لا داعي للحديث كثيراً، فالأشخاص الذين يفهمون يعرفون تمامًا — الشراء والاحتفاظ، ووضعه في المنصة للتخزين يمكن أن يتيح لك تلقي التوزيعات. كلما زادت كمية BNB التي تمتلكها، غالبًا ما تكون التوزيعات التي تتلقاها أكثر قيمة. عندما يكون السوق جيدًا، يمكن أن تحصل على ثلاث أو أربع توزيعات في شهر واحد.
قيمة BNB نفسها قوية جدًا، مثل BTC وETH، وتعتبر من العملات الرئيسية الأساسية، فلا داعي للقلق بشأن مستقبلها. فقط احتفظ بها، فارتفاع هذه العملة إلى خمسة أرقام لكل واحدة هو مجرد مسألة وقت.
لذا، يمكن القول إن BNB هو "ملك التقاعد" الحقيقي: الفوائد + توزيعات متعددة + عائدات التوزيعات، إنه حقًا نموذج لدورة الفائدة المركبة.
دعونا نتحدث عن Aave!
كان لديه في البداية آلية تجمع الأمان، والنموذج يشبه SOL قليلاً، حيث يمكنك إقراض AAVE للمنصة والحصول على الفوائد.
لاحقًا ظهرت انقسامات داخل AAVE، وقرر المؤسس في لحظة غضب تسليم ملكية البروتوكول بالكامل إلى المجتمع. قلت في ذلك الوقت: في الحقيقة، هذه أخبار رائعة، فحدوث تقلبات في الأسعار خلال فترة انتقال السلطة أمر طبيعي تمامًا.
طالما أنك تتجاوز هذه المرحلة، سيفرح حاملو AAVE — امتلاك 1 قطعة ليس كثيرًا، وامتلاك 1000 قطعة ليس قليلًا.
لقد قمت بتقدير تقريبي، بعد أن أصبحت AAVE ملكية المجتمع، يمكنك امتلاك 100–300 قطعة للحصول على صوت في إدارة المجتمع، ويمكنك المشاركة في التصويت؛ إذا تجاوزت 1000 قطعة، يمكنك التدخل في القرارات الكبرى؛ أما إذا كان لديك أكثر من 10000 قطعة، فيجب على المجتمع استشارة هؤلاء الحائزين الكبار قبل أي تعديلات كبيرة في البروتوكول.
$BNB