


اكتشف تسعة مقاييس رئيسية لتحليل صحة البنك: حقوق الملكية، والعائد على الأصول، والعائد على حقوق المساهمين، والقروض المتعثرة، ونسبة كفاية رأس المال، والمزيد.
يعد فحص سلامة البنك بمثابة تقييم شامل للسلامة المالية للبنك وأدائه وممارسات إدارة المخاطر. ويتم إجراؤه من قبل الجهات التنظيمية المصرفية أو مدققين مستقلين لتقييم قدرة البنك على تحمل الظروف الاقتصادية المعاكسة والمخاطر المحتملة، بما في ذلك مخاطر الائتمان ومخاطر السوق ومخاطر السيولة ومخاطر التمويل.
عادة ما تتم مراجعة البيانات المالية للبنك، بما في ذلك الميزانية العمومية وبيان الأرباح والخسائر وبيان التدفق النقدي، بالإضافة إلى نهج إدارة المخاطر، بشكل شامل كجزء من الفحص الصحي.
فيما يلي تسعة مؤشرات أساسية لتقييم صحة البنك.
لماذا تُعد الفحوصات الصحية مهمة؟
من المهم إجراء فحص لصحة البنك لأن ذلك يمكّن الجهات التنظيمية وأصحاب المصلحة من تقييم الاستقرار المالي وكفاءة التشغيل لدى البنك. ويساعد ذلك على اتخاذ إجراءات سريعة للتخفيف من هذه المخاطر، كما يساهم في الكشف عن المخاطر والثغرات المحتملة التي قد تؤثر سلبًا على أداء البنك. بالإضافة إلى ذلك، يدعم ذلك استقرار القطاع المالي ويحافظ على ثقة الجمهور في نظام البنوك.
خلال الأزمة المالية العالمية في الفترة 2007-2008 (GFC)، أدت بعض الممارسات السيئة إلى انهيار النظام المالي العالمي. على سبيل المثال، منحت البنوك والمؤسسات المالية قروضًا لمقترضين عاليي المخاطر ذوي السجلات الائتمانية السيئة، مما أدى إلى حالات تعثر واسعة النطاق. تم تجميع هذه الرهون العقارية عالية المخاطر (subprime) في أدوات مالية معقدة وبيعها للمستثمرين على أنها أوراق مالية ذات عائد مرتفع، وهو ما انتهى بانهيار سوق العقارات.
حدث إغلاق ثاني أكبر بنك في التاريخ الأمريكي في 10 مارس 2023، عندما انهارت Silicon Valley Bank (SVB) بعد عمليات السحب (الجري على البنك)، متجاوزة أكبر إغلاق لبنك منذ الأزمة المالية عام 2008. في فترة كانت فيها أسعار الفائدة قريبة من الصفر، استثمرت SVB بكثافة في سندات الحكومة الأمريكية واعتبرت ذلك استثمارًا آمنًا. لكن عندما بدأت الاحتياطي الفيدرالي في رفع أسعار الفائدة بشكل نشط لكبح التضخم، انعكس هذا النهج. مع ارتفاع أسعار الفائدة، انخفضت أسعار السندات، مما أدى إلى تراجع قيمة محفظة سندات SVB ثم انهيارها في النهاية.
إن غياب الرقابة التنظيمية المناسبة سمح للمؤسسات المالية باتباع سلوكيات محفوفة بالمخاطر دون وجود ضوابط توازن. لذلك، تُعد ممارسات إدارة المخاطر الجيدة أمرًا محوريًا للحفاظ على سلامة البنك المالية بل ولنجاح وفعالية النظام المالي العالمي.
المؤشرات الرئيسية لتقييم صحة البنك
تتناول الفقرات التالية مؤشرات يمكنها تقديم رؤى فريدة حول الصحة المالية وأداء البنك.
القيمة الاقتصادية لحقوق الملكية (EVE)
القيمة الاقتصادية لحقوق الملكية هي مقياس للقيمة طويلة الأجل لحقوق ملكية مؤسسة مالية، مع الأخذ في الاعتبار القيم الحالية للأصول والخصوم. وهي تشير إلى مبلغ حقوق الملكية المتبقي بعد تصفية جميع الأصول والخصوم والوفاء بجميع الالتزامات. تُستخدم EVE كثيرًا كمقياس عند حساب مخاطر معدل الفائدة في الحسابات البنكية (IRRBB)، ويجب على البنوك استخدام هذا المقياس لتقييم IRRBB.
يتطلب مجلس الاحتياطي الفيدرالي إجراء تقييمات دورية لـ EVE. بالإضافة إلى ذلك، توصي لجنة بازل للرقابة المصرفية بإجراء اختبارات ضغط لأسعار الفائدة ضمن نطاق ±2% لجميع أسعار الفائدة. ويُعد اختبار الضغط بنسبة 2% معيارًا معترفًا به لقياس مخاطر معدل الفائدة.
تُحسب معادلة EVE كما يلي:
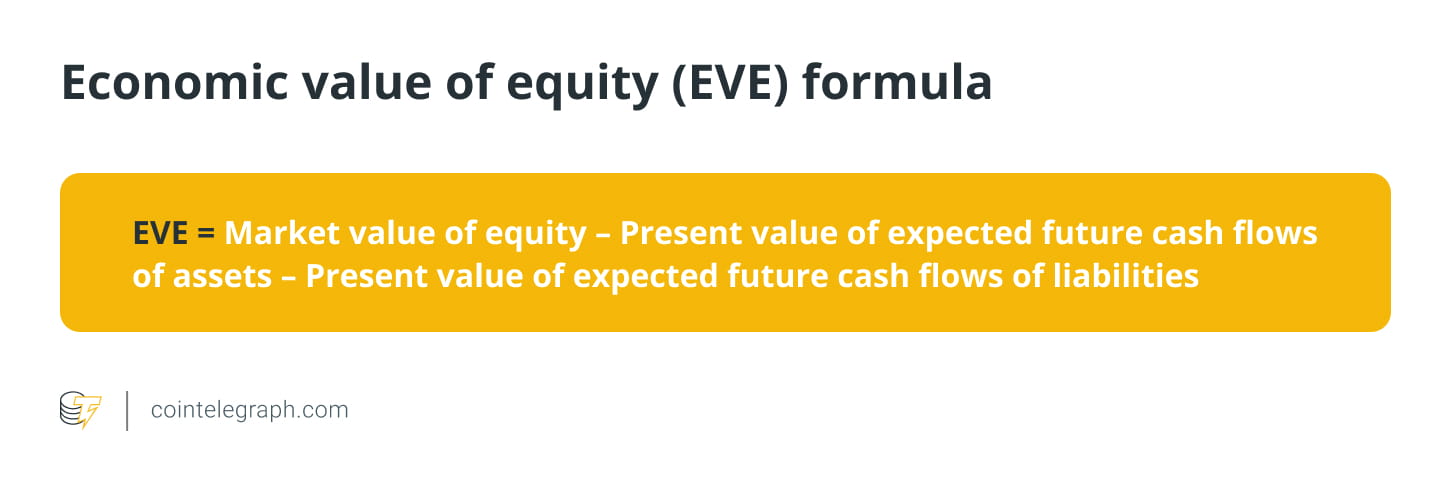
على سبيل المثال، افترض أن القيمة السوقية لحقوق ملكية أحد البنوك هي 10 ملايين دولار أمريكي، وأن القيمة الحالية للتدفقات النقدية المستقبلية المتوقعة للأصول هي 15 مليون دولار أمريكي، بينما القيمة الحالية للتدفقات النقدية المستقبلية المتوقعة للخصوم هي 12 مليون دولار أمريكي. باستخدام معادلة EVE يمكن حساب القيمة الاقتصادية لحقوق الملكية على النحو التالي:
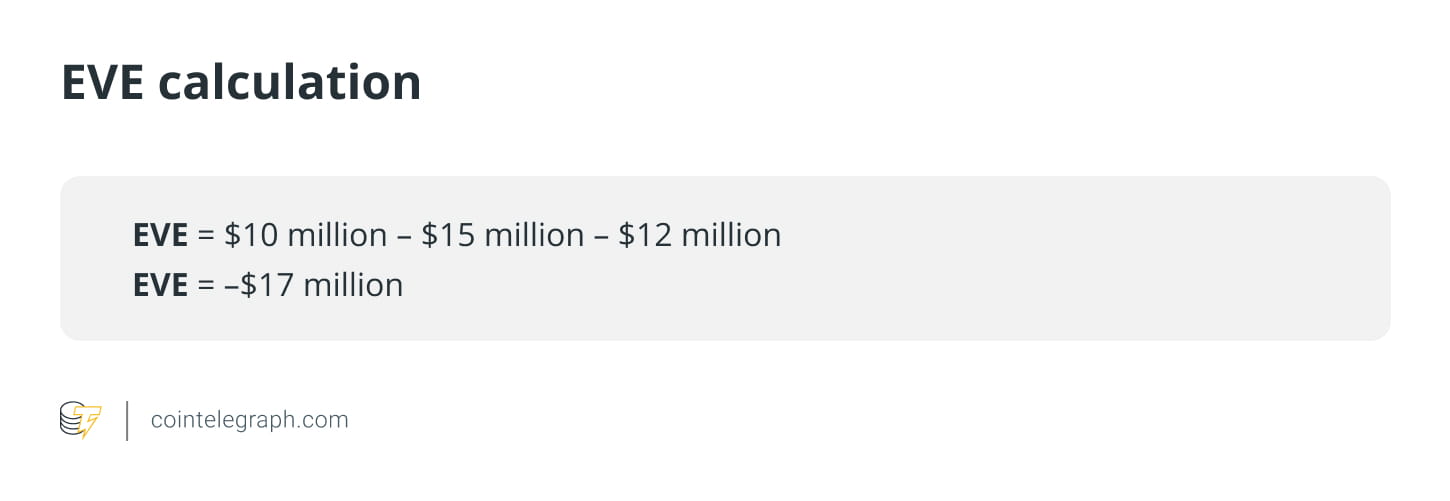
تشير EVE السالبة إلى أن البنك يحتاج إلى تمويل إضافي للوفاء بالتزاماته، لأن خصومه تتجاوز أصوله. وبذلك، قد تتعرض الاستقرار المالي طويل الأجل لدى البنك وقدرته على الوفاء بالالتزامات إلى ضرر كبير. لذلك، يجب على البنك اتخاذ إجراءات تصحيحية لتحسين قيمة حقوقه الاقتصادية وتقليل مخاطر معدل الفائدة.
هامش صافي الفائدة (NIM)
يمثل هذا الفرق بين إيرادات الفوائد ونفقات الفوائد لدى البنك. ويشرح مدى قدرة البنك على تحقيق أرباح من أصوله (القروض، والرهون العقارية، وما إلى ذلك) مقارنةً بتكلفة تمويله (الودائع، والاقتراض، وما إلى ذلك).
لنأخذ مثالًا لبنك يمتلك البيانات المالية التالية لسنة معينة:
إيرادات الفوائد من القروض والأوراق المالية: 10 ملايين دولار أمريكي
مصروفات الفوائد المدفوعة للمودعين والدائنين: 5 ملايين دولار أمريكي
إجمالي الأصول: 500 مليون دولار أمريكي
إجمالي الخصوم: 400 مليون دولار أمريكي.
باستخدام هذه المعلومات، يمكن حساب NIM للبنك على النحو التالي:
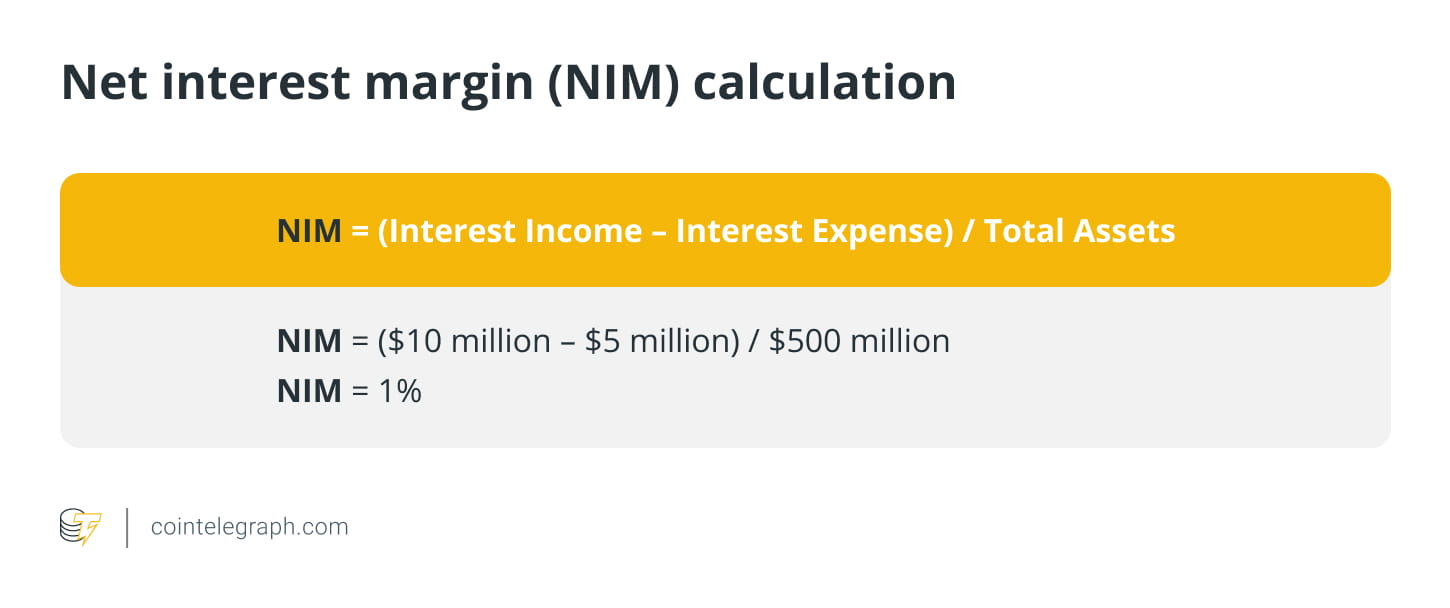
وهذا يعني أنه مقابل كل دولار واحد من الأصول التي يملكها البنك، سيحصل على سنت واحد من صافي إيراد الفائدة. تشير قيمة NIM الأعلى إلى أرباح أكبر، لأن البنك يحقق دخلًا من أصوله أكبر من مصروفات الفائدة. بالمقابل، تشير قيمة NIM الأقل إلى أرباح أقل لأن البنك يكسب من أصوله مبلغًا أقل من مصروفات الفائدة.
نسبة الكفاءة
وهي نسبة المصروفات غير المرتبطة بالفوائد إلى الإيرادات. تشير النسبة الأقل إلى كفاءة وربحية أعلى.
لنأخذ مثالًا لبنك يمتلك البيانات المالية التالية لسنة معينة:
صافي إيراد الفوائد: 20 مليون دولار أمريكي
إيرادات غير الفوائد: 5 ملايين دولار أمريكي
مصاريف التشغيل: 12 مليون دولار أمريكي.
باستخدام هذه المعلومات، يمكن حساب نسبة كفاءة البنك على النحو التالي:
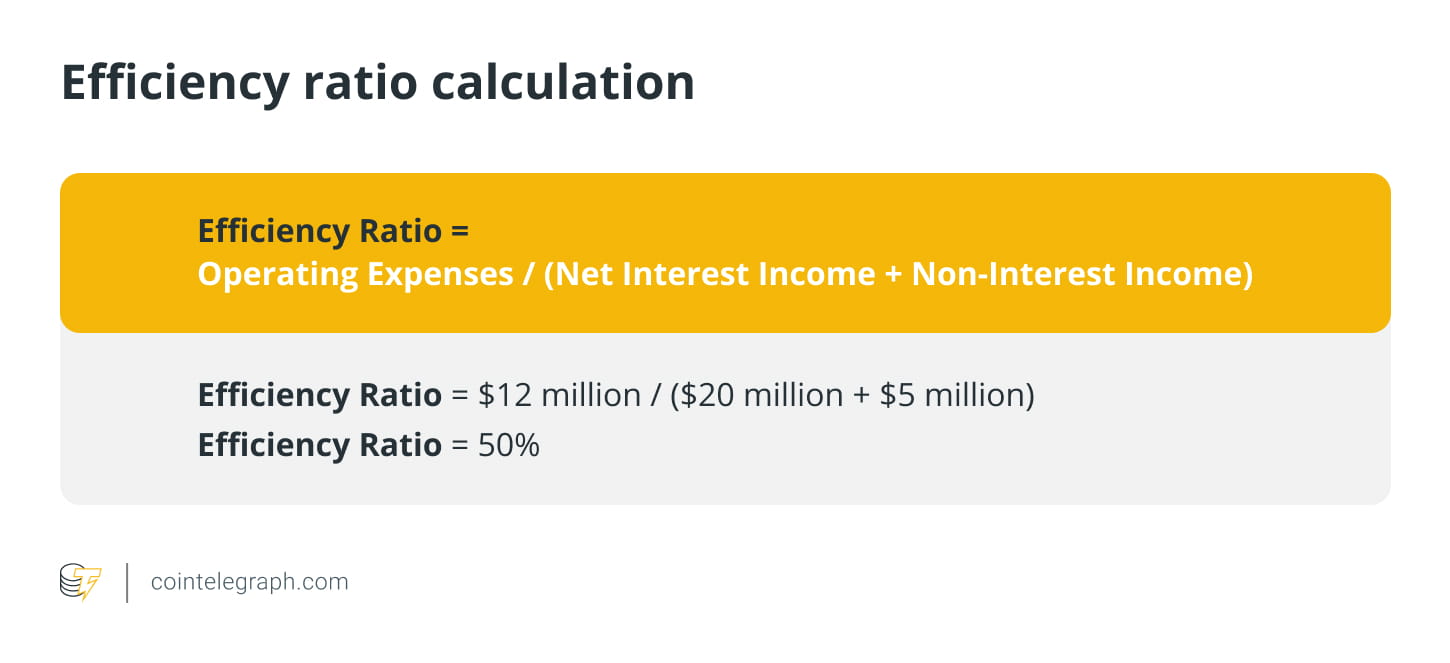
وهذا يعني أنه مقابل كل 1 دولار من الإيرادات التي يحققها البنك، ينفق 0.50 دولارًا على تكاليف التشغيل. قد تكون نسبة الكفاءة العالية إشارة تحذيرية للبنك، حيث قد يشير ذلك إلى صعوبة تحقيق أرباح وقدرته على الحفاظ على قدرته التنافسية.
غالبًا ما تُعتبر نسب الكفاءة التي تتجاوز 60% هيكلًا عالي التكلفة، مما قد يؤدي إلى انخفاض الربحية، وقد يشير إلى أن البنك بحاجة إلى اتخاذ إجراءات لتحسين كفاءته التشغيلية، مثل تبسيط عملياته، أو خفض التكاليف المرتبطة بالمصاريف غير المباشرة، أو تعزيز قدرته على توليد الإيرادات.
عائد الأصول (ROA)
يقيس هذا مدى نجاح البنك في تحقيق أرباح من أصوله. يشير ارتفاع ROA إلى أداء أفضل.
افترض أن صافي دخل البنك (A) هو 5 ملايين دولار أمريكي، وأن إجمالي الأصول هو 100 مليون دولار أمريكي. عندئذٍ سيكون ROA الخاص به:
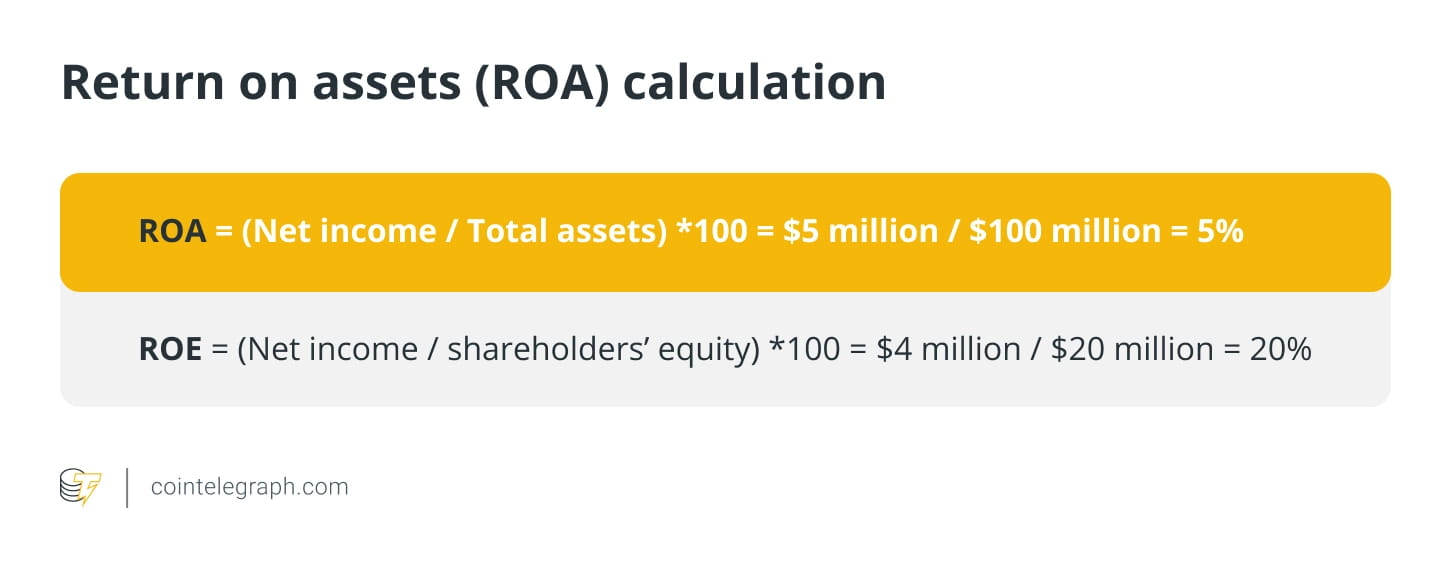
يشير ارتفاع ROA (على سبيل المثال، أكثر من 1%) إلى أن عائد الأصول لدى البنك مرتفع، وأنه قادر على توليد الأرباح بكفاءة، والعكس صحيح.
معدل العائد على حقوق الملكية (RoE)
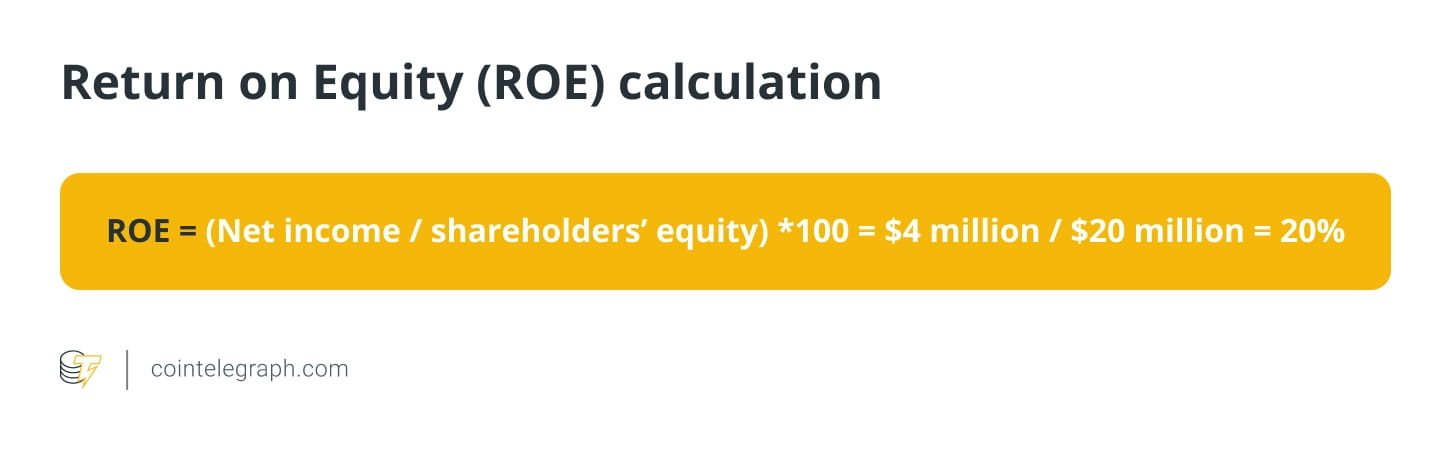
يقيس هذا ربحية البنك مقارنةً بحقوق المساهمين. يشير ارتفاع ROE إلى أداء أفضل.
افترض أن صافي دخل البنك (B) هو 4 ملايين دولار أمريكي، وأن حقوق المساهمين تبلغ 20 مليون دولار أمريكي. عندئذٍ سيكون ROE الخاص به:
القروض غير المنتظمة (NPL)
هذه هي نسبة القروض غير المنتظمة إلى إجمالي القروض لدى البنك. تشير نسبة NPL المرتفعة إلى مستوى أعلى من المخاطر الائتمانية وخسائر محتملة في القروض. افترض أن لدى بنك ما محفظة قروض بقيمة مليار دولار أمريكي. وبسبب قيام المقترضين بالتعثر عن سداد الدفعات لمدة تزيد عن 90 يومًا، يتم تصنيف 100 مليون دولار (أو 10%) على أنها قروض غير منتظمة.
إذا كان على البنك أن يكوّن مخصصات لهذه القروض غير المنتظمة بنسبة 50%، فسيحتاج إلى تخصيص 50 مليون دولار كمخصصات. وهذا يعني أن إجمالي صافي محفظة القروض لدى البنك سيصبح 950 مليون دولار.
الآن لنفترض أن البنك يجب أن يُشطب هذه القروض غير المنتظمة لأنه غير قادر على تحصيل 20 مليون دولار منها. بالتالي ستنخفض محفظة قروض البنك إلى 930 مليون دولار، مما سيؤثر على ربحية البنك ونسبة كفاية رأس المال.
يوضح هذا المثال كيف يمكن أن تؤثر القروض غير المنتظمة بشكل كبير على الوضع المالي للبنك، ولماذا من الضروري أن يدير البنك محفظة قروضه بشكل فعّال لتقليل مخاطر هذا النوع من القروض إلى أقصى حد.
نسبة التكلفة إلى الدخل
وهي نسبة المصروفات التشغيلية للبنك إلى إيراداته التشغيلية. تعني النسبة الأقل كفاءة وربحية أعلى.
على سبيل المثال، افترض أن إجمالي المصروفات التشغيلية لبنك ما هو 500 مليون دولار أمريكي، وأن إجمالي الإيرادات التشغيلية هو 1 مليار دولار أمريكي. تكون نسبة التكلفة إلى الدخل للبنك:
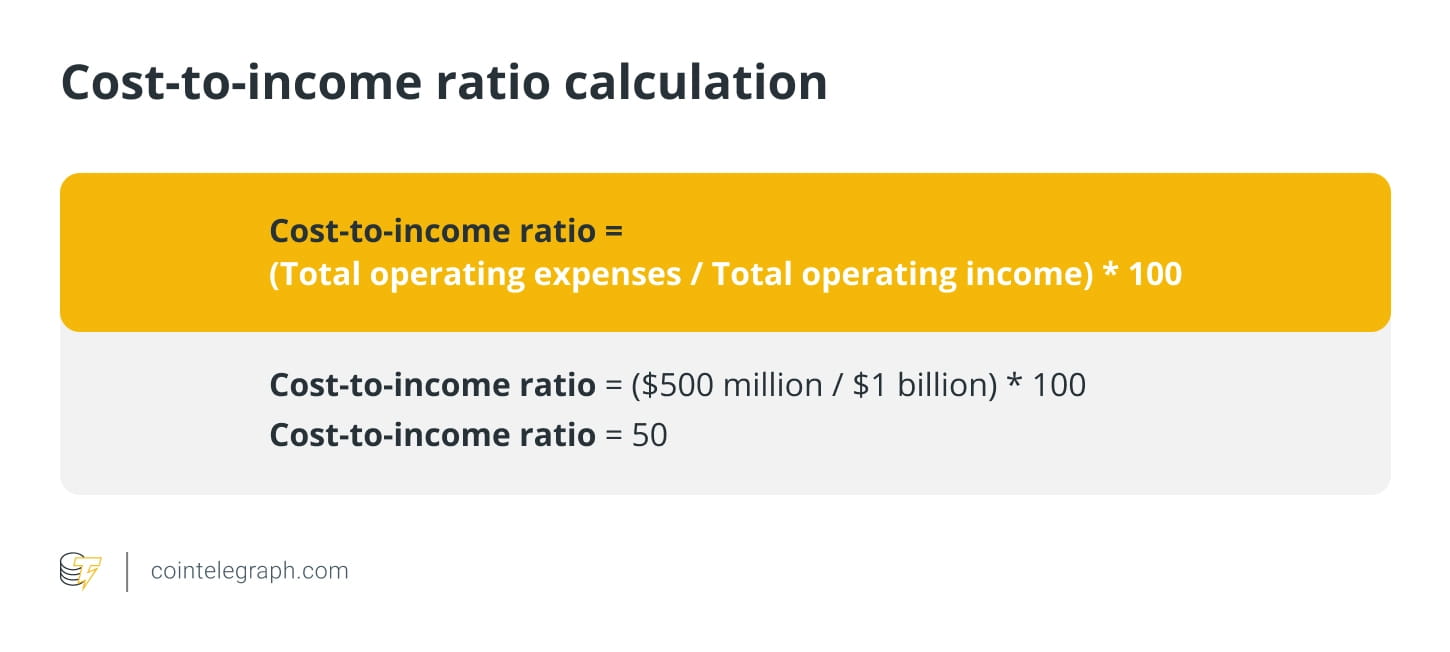
وهذا يعني أنه مقابل كل دولار واحد من إيراداته التشغيلية التي يحققها البنك، فإنه ينفق 0.50 دولارًا على تكاليف التشغيل. بشكل عام، تكون نسبة التكلفة إلى الدخل الأقل أمرًا مرغوبًا، لأنها تشير إلى أن البنك أكثر ربحية وكفاءة، حيث يمكنه تحقيق المزيد من الإيرادات بمستوى أقل من الإنفاق.
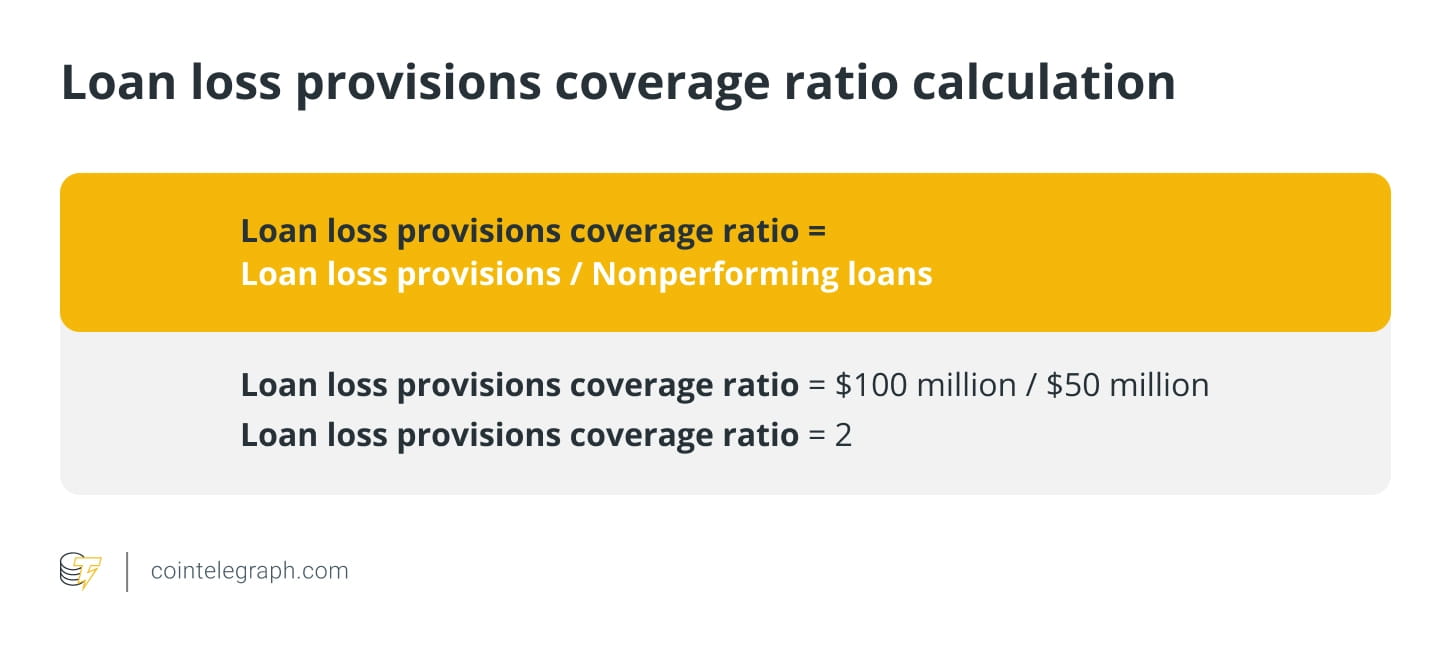
نسبة تغطية مخصص خسائر القروض
وهي نسبة مخصص خسائر القروض لدى البنك إلى القروض غير المنتظمة (NPL). وتعكس قدرة البنك على تعويض الخسائر المحتملة في القروض من خلال المخصصات.
على سبيل المثال، افترض أن مخصص خسائر القروض لدى بنك ما يبلغ 100 مليون دولار أمريكي، وأن القروض غير المنتظمة تبلغ 50 مليون دولار أمريكي. تكون نسبة تغطية مخصص خسائر القروض لدى البنك:
نسبة كفاية رأس المال (CAR)
تقيس نسبة كفاية رأس المال قدرة البنك على سداد التزامات المديونية والتعامل مع مخاطر الائتمان ومخاطر التشغيل. تشير نسبة CAR الجيدة إلى أن لدى البنك رأس مال كافٍ لامتصاص الخسائر وتجنب التعثر، وبالتالي حماية أموال المودعين.
معادلة حساب نسبة كفاية رأس المال هي كما يلي:
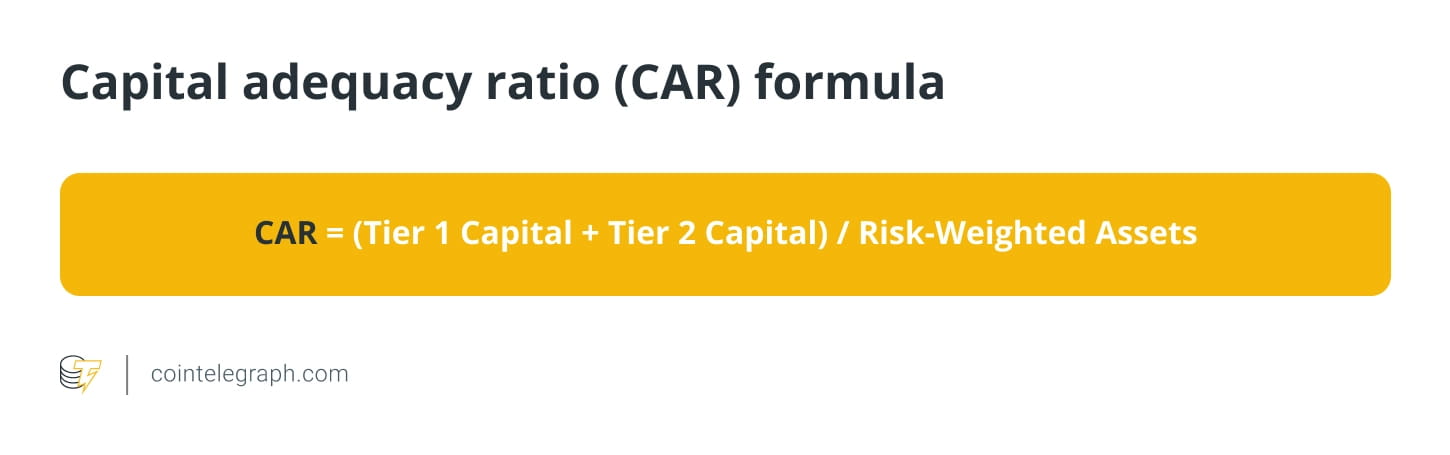
يقوم بنك التسويات الدولية بتقسيم رأس المال إلى شق أول وشق ثانٍ؛ ويُعد شق أول المؤشر الرئيسي لصحة البنك المالية، ويتضمن حقوق المساهمين والأرباح المحتجزة. أما الشق الثاني (Tier 2) فيمثل رأس مالًا تكميليًا يشمل إعادة التقييم والاحتياطيات غير المعلنة والأوراق المالية المختلطة.
تشير الأصول المرجحة بالمخاطر إلى أصول البنك التي يتم وزنها وفقًا للمخاطر. ولكل فئة من الأصول مستوى مخاطرة يتم تحديده بناءً على احتمال انخفاض قيمتها. تحدد الأوزان المرجحة بالمخاطر مجموع أصول البنك، وتختلف بحسب فئات الأصول مثل النقد والسندات وما شابه.
على سبيل المثال، إذا كان رأس مال الشق الأول لدى بنك ما 1 مليار دولار، وكان رأس مال الشق الثاني 500 مليون دولار، وكانت الأصول المرجحة بالمخاطر 10 مليارات دولار، فإن CAR تكون:
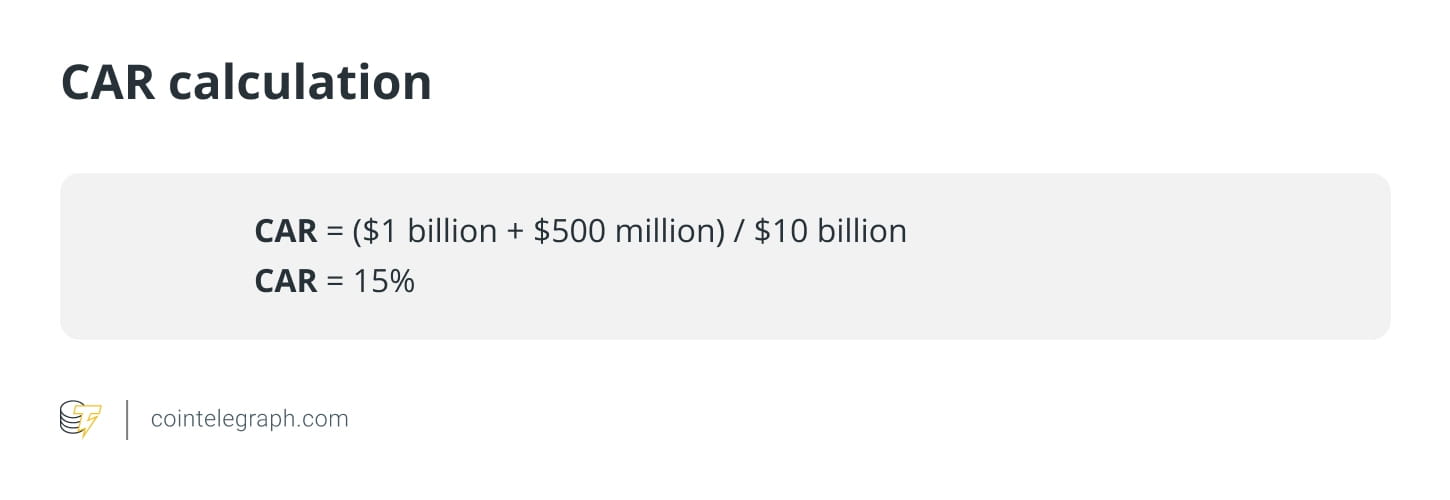
في هذه الحالة، تبلغ نسبة CAR لدى البنك 15%، ما يشير إلى أن لديه رأس مال كافيًا لتعويض الخسائر المحتملة الناتجة عن أنشطة الإقراض والاستثمار.
لماذا نحتاج إلى مركزية أقل (اللامركزية)؟
التمويل اللامركزي (DeFi) يجعل النظام المالي شفافًا وآمنًا ومتاحًا للجميع. بيتكوين
يقدم التمويل اللامركزي عملة لا مركزية إلى العالم ويتحدى أنظمة البنوك المركزية. أبرزت الأزمة المالية العالمية وأزمة SVB مخاطر نظام التمويل المركزي، مما أدى إلى زيادة الاهتمام بالتمويل اللامركزي في مجال البنوك.
ومع ذلك، فإن للـ DeFi أيضًا مخاطر لا يمكن تجاهلها. على سبيل المثال، يمكن أن تؤدي تقلبات سوق العملات الرقمية إلى مخاطر كبيرة على الأشخاص الذين يستثمرون في منصات DeFi. لذلك، يجب على المستثمرين التفكير بعناية في هذه المخاطر وإجراء العناية الواجبة قبل الاستثمار في أي مشروع من مشاريع DeFi.