


لعب BitMine بالخيارات مباشرةً أفقدها الأرباح.
كتابة: Oluwapelumi Adejumo
ترجمة: Chopper، Foresight News
قامت BitMine بخطوة قوية تجاه الاستحواذ على حيازات إيثريوم، في محاولة لتحويلها إلى مصدر دخل نقدي مستقر؛ وفي الربع السابق، حققت أعمال الإقراض/الاستيكينغ إيرادات بنحو 46 مليون دولار.
لكن خسائر خيارات المشتقات بقيمة 92.10 مليون دولار ألغت بالكامل عوائد الاستيكينغ؛ إضافةً إلى استمرار ارتفاع تكاليف إدارة الأصول، وسعي الشركة لإصدار أسهم بشكل هجومي، تقلصت بشكل كبير مساحة عوائد المساهمين الحاليين.
تُظهر نتائج الربع الثالث من السنة المالية 2026 حتى 31 مايو أن إيرادات الشركة قفزت من 2.1 مليون دولار في الفترة نفسها من العام الماضي إلى 46.5 مليون دولار؛ منها 98% (45.7 مليون دولار) جاء من أعمال الاستيكينغ والتحقق عبر العقد. تقوم BitMine بتسريع عملية تجريد أعمال تعدين البيتكوين، والانتقال بشكل كامل إلى نموذج الاحتفاظ بإيثريوم كخزانة.
وراء الزيادة الكبيرة في الإيرادات، تتكبد الشركة في هذا الربع صافي خسارة قدره 83.6 مليون دولار، مقارنة بخسارة هامشية في نفس الفترة من العام الماضي بلغت 0.623 مليون دولار فقط. لقد اتسع حجم الخسائر بسرعة كبيرة.
خسارة ضخمة في الخيارات تمحو كامل عائدات رهن الإيثريوم
العامل الأساسي الذي أضر بنتائج هذا الربع هو استراتيجية تداول خيارات مشتقات الإيثريوم لدى الشركة. سجلت BitMine خسارة إجمالية قدرها 92.1 مليون دولار من المشتقات المرتبطة بالإيثريوم في هذا الربع، أي نحو ضعفي إجمالي إيرادات أعمال الرهن في الفترة نفسها. ومن ذلك، جاءت 78.6 مليون دولار من صافي خسائر عقود الخيارات عند الاستحقاق، و14 مليون دولار من خسائر المراكز عند ممارسة الخيارات. لم ينجح دخل 5.34 مليون دولار الناجم عن العقود غير المصفّاة في تعويض سوى جزء بسيط من الخسائر.
في نفس الفترة من العام الماضي، لم تقم الشركة بإجراء أي تداول مشتقات، فظهرت فجوة/قفزة نوعية في نطاق تعرض مخاطر أعمال إدارة الأصول. خلال الأشهر التسعة الأولى من السنة المالية الحالية، بلغت خسائر المشتقات التراكمية 133.3 مليون دولار، منها 79.3 مليون دولار خسائر ناتجة عن الممارسة، و54.5 مليون دولار خسائر لعقود عند الاستحقاق، ولم يتبقَّ سوى ربح 0.515 مليون دولار من العقود غير المصفّاة. في الفترة نفسها، لم تحقق أعمال الرهن والتحقق سوى 56.9 مليون دولار إجمالًا، بينما تجاوز حجم خسائر المشتقات ضعف إيرادات الرهن.
توضح BitMine أن استراتيجية الخيارات لديها تتركز أساسًا على بيع خيارات الشراء (put)، وهي جزء من خطة إدارة المراكز الإجمالية. يتيح بيع خيارات الشراء كسب علاوات/بدلات الخيار وزيادة شراء الأصول عند انخفاض السعر، لكن بمجرد أن تتحرك السوق عكس الاتجاه وأن يتم تنفيذ العقود تحت شروط غير مواتية، ستنتج خسائر كبيرة. إن حجم الخسارة الكبيرة في هذه المرة يكفي لإثبات أن محاولة تعزيز الأرباح عبر الخيارات لم تعد قادرة حتى على تعويض الدخل المستقر الذي تولده أعمال الرهن والتحقق من العقدة بالكامل.
وفي الوقت نفسه، قفزت المصاريف الإدارية والإجمالية للشركة من 0.744 مليون دولار في الفترة نفسها من العام الماضي إلى 37.3 مليون دولار. وفسرت الإدارة أن الزيادة تعود أساسًا إلى رسوم الحفظ للأصول الرقمية وخدمات إدارة الأصول، ورفع الرواتب، وزيادة التعويضات على شكل نقد وأسهم لأعضاء مجلس الإدارة.
قبل استبعاد التغيرات في تقييم الأصول المشفرة، فإن عائدات الرهن تكفي لتغطية تكلفة المبيعات والمصاريف الإدارية في هذا الربع. وحتى بعد خصم عدة بنود غير نقدية، لا يزال صافي الخسارة وفق معيار غير GAAP بعد التعديلات يصل إلى 70.8 مليون دولار. تُظهر هذه القوائم المالية أن أعمال التحقق من العقدة قد تكونت لديها تدفقات نقدية مستقرة وجذابة، لكن استراتيجية التداول القائمة على الاحتفاظ بالتمويل (المراكز) تستمر في استهلاك أرباح الرهن.
تواصل زيادة إصدار أسهم BMNR لتجميع الإيثريوم، ما يؤدي إلى تخفيف كبير في حقوق المساهمين
إن الأموال التي قامت BitMine بتجميعها على نطاق واسع من الإيثريوم جاءت تقريبًا بالكامل من زيادة إصدار الأسهم العادية في السوق المفتوحة، وكانت التكلفة يتحملها المساهمون الحاليون. خلال التسعة أشهر المنتهية في 31 مايو، ووفقًا لخطة الإصدار داخل البورصة، قامت الشركة ببيع ما إجماله 340.7 مليون سهم عادي من BMNR؛ وبعد خصم مصاريف الإصدار، جمعت 11.87 مليار دولار. وفي الوقت نفسه، أنفقت 11.69 مليار دولار لشراء الإيثريوم.
لقد تم تخفيف حقوق المساهمين بشكل كبير. زاد عدد الأسهم العادية المتداولة خلال تسعة أشهر بنسبة 149%، من 232.4 مليون سهم اعتبارًا من 31 أغسطس 2025 إلى 579.7 مليون سهم بنهاية مايو 2026؛ وبعد نهاية الربع، ما زالت عملية زيادة الإصدار مستمرة، وبحلول 9 يوليو بلغ إجمالي الأسهم القائمة 603.2 مليون سهم.
بالاعتماد على التمويل عبر حقوق الملكية، واعتبارًا من 31 مايو، تمتلك BitMine إجمالي 5.42 مليون وحدة من الإيثريوم بتكلفة إجمالية للمركز قدرها 19.05 مليار دولار؛ وعند كتابة التقرير، ارتفع حجم الحيازات إلى 5.70 مليون وحدة.
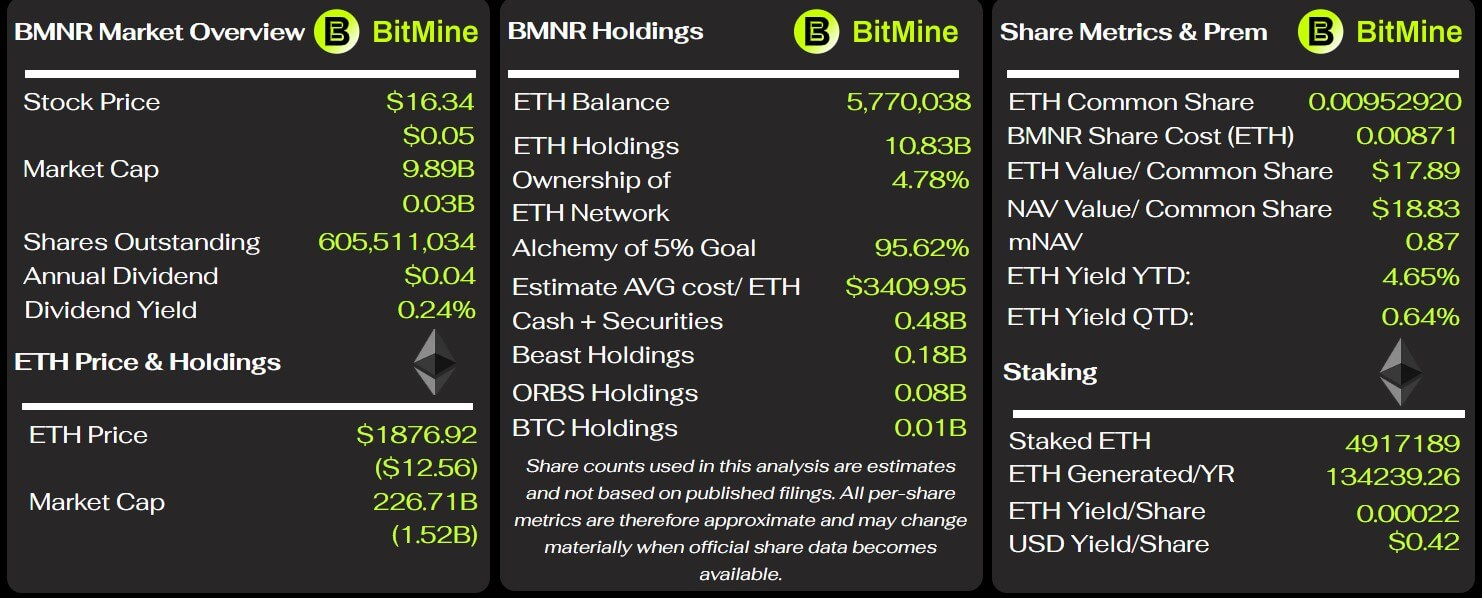
المؤشرات الرئيسية لـ BitMine، المصدر: BitMine Tracker
بنهاية مايو، بلغ إجمالي القيمة السوقية لهذه الحيازات من الإيثريوم 10.86 مليار دولار فقط، بينما بلغت الخسارة العائمة في الدفاتر نحو 8.2 مليار دولار، أي أن نسبة الخسارة العائمة 43%.
تُعد هذه الخسارة الناتجة عن انخفاض قيمة الحيازة المصدر الرئيسي لعدم تحقيق خسائر رقمية بقيمة 9.04 مليار دولار للأصول الرقمية خلال الأشهر التسعة الأولى من هذا العام المالي لدى الشركة، حيث بلغت صافي خسارة الشركة التراكمية 9.1 مليار دولار في الفترة نفسها. تُظهر الخسائر العائمة الضخمة بشكل مباشر أن BitMine قامت بإصدار أسهم بسعر مرتفع لشراء الإيثريوم، وأن جميع المخاطر يتحملها المساهمون.
وافقت الجمعية العامة للمساهمين في يناير من هذا العام على رفع الحد الأقصى للأسهم العادية القانونية للشركة من 500 مليون سهم إلى 50 مليار سهم. لا تعني هذه الموافقة أن الشركة ملزمة بإصدار كامل الكمية، لكنها تمنح الإدارة مساحة كافية لمواصلة زيادة إصدار الأسهم لشراء الأصول الرقمية وغيرها من الاستثمارات.
تشير BitMine إلى أن القدرة على توسيع حيازات الإيثريوم تعتمد بدرجة عالية على استمرار توفر قنوات تمويل سلسة. إن هبوط سعر الإيثريوم وضعف سعر سهم الشركة وتراجع رغبة المستثمرين في الاكتتاب، كلها سترفع تكاليف التمويل اللاحقة، بل وقد تحد من قدرة الشركة على إصدار الأوراق المالية بشروط مواتية.
إن شروط دعم نموذج الأعمال هذا لا تقتصر على عائد الرهن السنوي الممول بالزيادة وتوقع استمرار ارتفاع سعر الإيثريوم؛ بل يتطلب أيضًا أن يقبل المساهمون بتخفيف كبير لحقوقهم، وأن تتحمل الحيازات طوال سنوات خسائر عائمة بمستوى المليارات، وأن توفر هذه الحيازة الأموال باستمرار لتجميع العملات لدى الشركة.
تُؤدي عقود الخدمة طويلة الأجل إلى رفع تكاليف تشغيل الرهن وتقليص مساحة الربح
تعتمد BitMine على أعمال الرهن للتحوط من تقلبات سعر الحيازة، لكن الاتفاقيات التعاونية طويلة الأجل المصاحبة تخلق رسومًا ثابتة وتقاسمًا للعائدات، ما يضغط باستمرار على إجمالي الأرباح. وقّعت الشركة اتفاقية استشارية لمدة عشر سنوات مع مزوّد خدمة خارجي Ethereum Tower، وبموجبها تكبدت هذا الربع مصروفات قدرها 12.8 مليون دولار، أي نحو 28% من إجمالي إيرادات الرهن في الفترة. خلال الأشهر التسعة الأولى، تراكمت هذه الرسوم لتصل إلى 37.5 مليون دولار؛ وقدّرت الشركة أن نطاق المصروفات السنوية يتراوح بين 40 مليون و50 مليون دولار، وتتم تسوية الرسوم وفق سلم مرتبطة بالقيمة الإجمالية للأصول الرقمية تحت الحفظ.
يمكن إنهاء هذا الاتفاق فقط في ظروف محددة قليلة. إذا أنهت BitMine التعاون دون سبب وجيه، فستكون مضطرة إلى دفع 85% من إجمالي رسوم الخدمة المتوقعة لبقية مدة العقد إلى Ethereum Tower.
علاوة على ذلك، بعد أن استحوذت BitMine على مشغّل العقدة Pier Two، قامت بالتوقيع على اتفاقية خدمات إدارة لمدة عشر سنوات. تنص الاتفاقية على حصول Ethereum Tower على 2% من أسهم منصة MAVAN، مع تحصيل حصّة شهرية وفق نسبة مكافآت الرهن الأصلية في المنصة. حتى 31 مايو، لم تقم الشركة باحتساب هذه المصروفات المرتبطة بالاتفاقية؛ لذا لم تظهر تكاليف توزيع الأرباح بعد في قائمة أرباح أعمال الرهن.
تقول BitMine إن غالبية الإيثريوم تتم رهنتها عبر MAVAN، وبالنظر إلى المدى الطويل، فإن مكافآت الرهن تكفي لتغطية تكلفة الحفظ (custody) للأصول. ومن زاوية التشغيل خلال هذا الربع وحده، فإن إيرادات الرهن تغطي بالفعل نفقات البيع والإدارة دون احتساب التغيرات في تقييم أصول التشفير. لكن مع تداخل رسوم استشارية ثابتة لمدة عشر سنوات، وتقاسم العائدات في المستقبل، وتكاليف شاملة متعددة لإدارة الأصول، لا يمكن قياس مستوى الربحية الحقيقي للأعمال بدقة بالاعتماد فقط على إيرادات الرهن.
رغم أن BitMine لا تحمل ديونًا، فإن اعتمادها على أسواق رأس المال يتزايد بشكل متصاعد
بنهاية مايو، كان مستوى الرافعة في هيكل الأصول والخصوم لدى BitMine منخفضًا جدًا، إذ كانت تمتلك 340.3 مليون دولار نقدًا، ورأس مال عامل قدره 433.1 مليون دولار، دون ديون تقليدية. بلغت إجمالي أصول الشركة 11.63 مليار دولار، بينما بلغ إجمالي الخصوم 30.1 مليون دولار فقط، وتتمثل الغالبية العظمى من الأصول في أصول رقمية مثل الإيثريوم. ومن وجهة النظر وفقًا للقوائم المالية، لا توجد لدى الشركة أزمة سداد فورية. لكن خلال الأشهر التسعة الأولى، كان التدفق النقدي من الأنشطة التشغيلية خارجًا بمقدار 287.6 مليون دولار. وتقول الشركة إن استهلاك النقد يرجع أساسًا إلى المصروفات المرتبطة بتوسيع حيازات الإيثريوم مثل الرسوم القانونية والاستشارات وتمويل الاستثمار/البنوك الاستثمارية لجولات جمع الأموال.
بعد نهاية الربع، قامت BitMine مجددًا بإصدار 3.5 مليون سهم من أسهم ممتازة دائمة قابلة للتسعير السنوي 9.5% باسم BMNP، جمعت من خلالها 273.8 مليون دولار. يوفّر هذا الإصدار زيادة قصيرة الأجل في السيولة، لكن يمثل عبئًا إلزاميًا يتمثل في توزيع أرباح سنوي إضافي قدره 33.25 مليون دولار على شكل توزيعات أسهم ممتازة. هذا الصك يمثل حقوق ملكية وليس دينًا، غير أن ترتيب سداده يتقدم على الأسهم العادية، وتستمر توزيعات الأرباح المرتفعة في استنزاف التدفق النقدي للشركة.
تقدّر الإدارة أن النقد الحالي والتدفقات النقدية التشغيلية المتوقعة وأدوات زيادة الإصدار داخل البورصة كافية لدعم تشغيل الشركة لمدة لا تقل عن 12 شهرًا في المستقبل. ويقوم هذا التقدير على شرط استمرار نافذة التمويل مفتوحة في أسواق رأس المال: إذا سادت حالة ركود طويلة في سوق الإيثريوم، وضعف سعر سهم الشركة، وتراجعت رغبة المستثمرين في الاكتتاب، فسترتفع تكاليف التمويل، مما يحد من المرونة التشغيلية.
وبالاستناد إلى أحدث القوائم المالية، توجد لدى BitMine حزمة من حقائق متناقضة في الوقت الحالي: من جهة، أن الشركة بنت أعمال رهن ناضجة، وقد حققت إيرادات بمئات الملايين من الدولارات في ربع واحد ويمكنها تغطية نفقات التشغيل الأساسية؛ ومن جهة أخرى، فإن الخسائر الكبيرة في الخيارات تلتهم أرباح الرهن بالكامل، وتستمر عقود التعاون طويلة الأجل في رفع تكاليف الإدارة، وتوسّع الاحتفاظ بالإيثريوم يعتمد بالكامل على زيادة إصدار الأسهم، بحيث زاد إجمالي عدد الأسهم القائمة بأكثر من الضعف.
لذلك، تعتمد bitmine على المدى الطويل على ما إذا كانت إيرادات الرهن قادرة على تغطية مختلف تكاليف إدارة الأصول واستمرار خسائر الخيارات بشكل مستقر، وما إذا كانت الشركة قادرة على الحصول بشكل مستمر على تمويل عبر إصدار حقوق ملكية، وما إذا كان سعر الإيثريوم سيشهد انتعاشًا قويًا.