
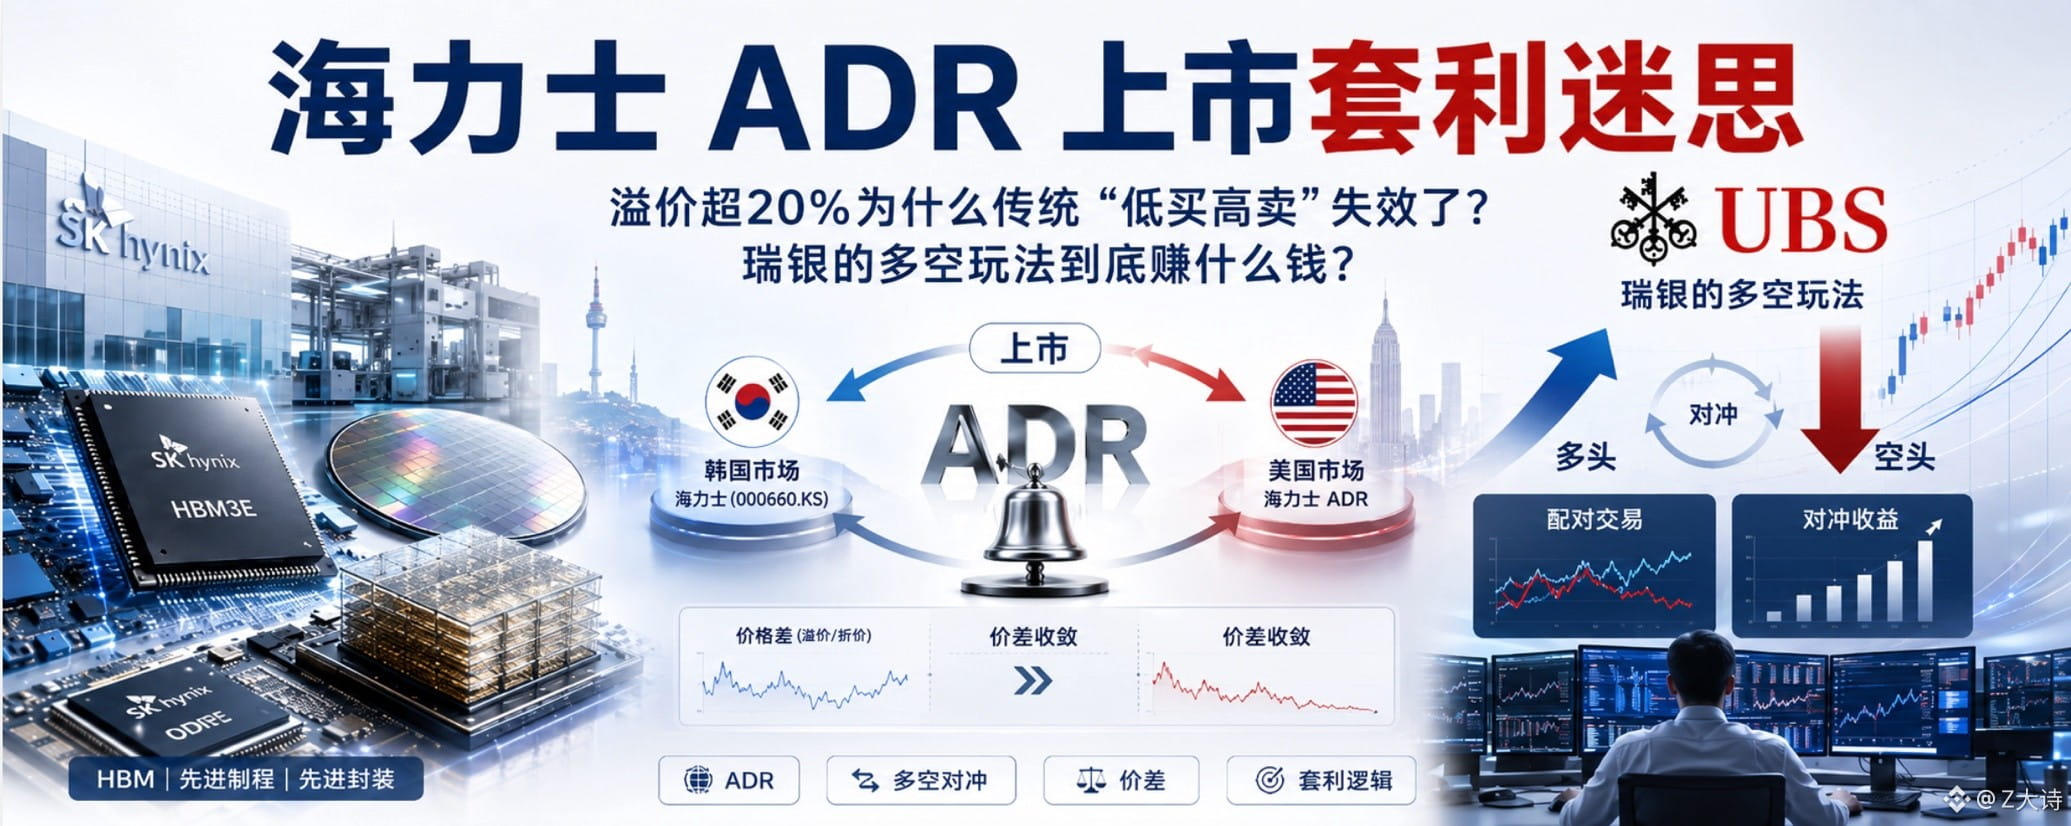
أولًا، يجب أن نفهم لماذا توجد علاوة أصلًا؟
من ناحية أخرى، باعتبار أن سوق الأسهم الأمريكية هو أكبر تجمع لرأس المال عالميًا، فإن صناديق التمويل الضخمة الخاضعة لقيود الامتثال ولا يمكنها الشراء مباشرةً لأسهم كوريا تتدفق إلى هذه المواضيع، مما يخلق حالة «مال كثير وبضاعة قليلة»، ويؤدي ذلك إلى علاوة سيولة؛
ومن ناحية أخرى، فإن مرساة تقييم شركة هينيكس في السوق الأمريكي قد تخلّت عن «خصم كوريا» المرتبط بانخفاض مضاعف السعر إلى الأرباح، وقامت مباشرةً بالمقارنة مع عمالقة مثل ميكرون، ما مكنها من الحصول على علاوة إعادة تقييم للتقييم؛
تُسعَّر شهادات الإيداع الأمريكية ADR بالدولار وتُتداول بالتزامن السلس مع أسهم الولايات المتحدة، ولذلك يدفع المستثمرون طواعيةً الفرق الإضافي مقابل هذه اليسر، لتجنب الاحتكاكات المعقدة مثل فتح حسابات عبر دول، والتحويلات بين العملات، ومراجعات الامتثال؛ $SKHYB
لماذا تفشل عملية: بيع ADR على المكشوف والقيام بشراء السهم الأصلي الكوري بهدف التحكيم؟
الشرط لنجاح هذا الأسلوب هو: أن سعر ADR وسعر السهم الأصلي في كوريا سوف يتقاربان.
والسبب الجوهري هو وجود حواجز شديدة لعمليات “نقل الأرباح” عبر الحدود. ففتح حسابات المستثمرين الأجانب في السوق المحلي، وتكاليف إدخال الأموال وخروجها، وكلفة تحويل الأصول عينياً—كلها مرتفعة للغاية. وهذا يجعل رأس مال التحكيم غير قادر عملياً على التحرك بسلاسة لعملية “شراء السهم الأصلي منخفض السعر، ثم تحويله إلى ADR مرتفع السعر وبيعه”. وبما أن قناة التحكيم المادي مسدودة، فلا يمكن للأسعار أن تُمحى بالقوة.
كما أن ADR لشركة هينكس تتحول باتجاه واحد إلى السهم الأصلي حالياً، ولا يمكن للمستثمرين الأفراد إلا عبر ADR أن يحولوا إلى السهم الأصلي. أما في السوق الأمريكي فليس هناك “علاوة إيجابية” على السهم الأصلي بحيث يوجد من الأغبياء من سيقوم بالتحويل من هنا إلى هناك. العملية من الجهتين تكون مناسبة فقط للمؤسسات.
انظر إلى شركة TSMC $TSM وستفهم. لأن نفس مقاومة العوائق عبر الأسواق، فإن ADR في السوق الأمريكي يحافظ لسنوات طويلة على علاوة تتراوح بين 10% و20% مقارنةً بسهم تايوان الأصلي، ولم يحدث أي تقارب حتى خلال عدة سنوات.
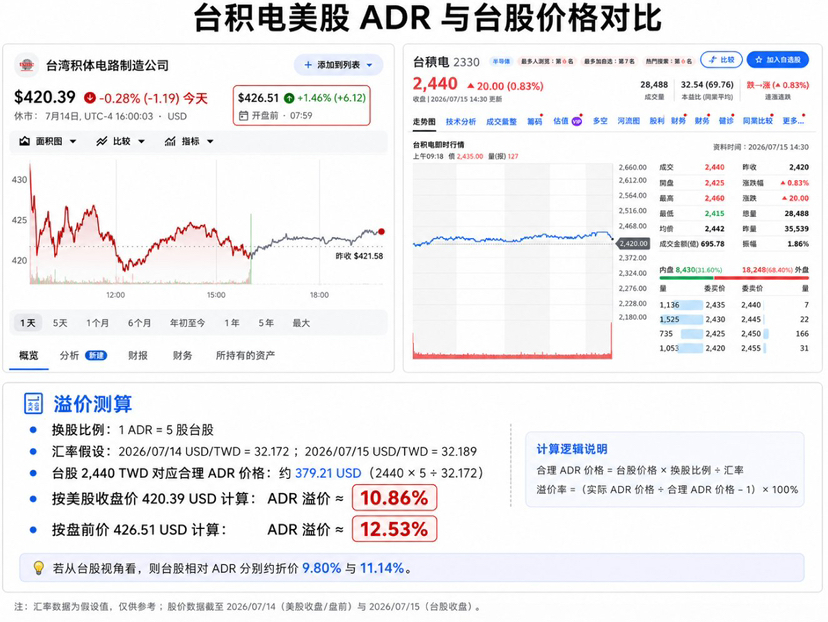
إن “علاوة السيولة والسهولة” المتميزة في السوق الأمريكي ستترسخ على المدى الطويل في الأسعار. وإذا كنت تراهن على أن هذه الفجوة ستتقلص، فعادةً لن تنتظر حتى تنعدم فروقات السعر، لأن الأموال ستكون قد استُنزفت بالفعل بفوائد الاقتراض المرتفعة في وقت أقرب، وحتى في حال قيام السوق الأمريكي بعمليات ضخّ قوية لـADR، فإن مركزك القصير قد ينفجر مباشرةً بسبب ضغط الشراء (short squeeze)
بما أنه لا يمكن أن يحدث التقارب، فما هي استراتيجية أُبي إس (UBS) للتحكيم؟
وبما أننا نعرف أن حالة “السوق الأمريكي أغلى، والسوق الكوري أرخص” ستظل موجودة على المدى الطويل، فلم تعد استراتيجية UBS هي الرهان على أن “فارق السعر سيختفي”، بل هي الرهان على أن “فارق السعر سيتسع”. وهذه صفقة نموذجيّة من نوع القيمة النسبية.
الطريقة: شراء ADR في السوق الأمريكي، وبيع السهم الكوري (الأسهم الأصلية) على المكشوف
🟢 شراء Long لـ ADR في السوق الأمريكي: الاستفادة من علاوة السيولة في السوق الأمريكي وإعادة تسعير القيمة
🔴 Short شراء/بيع على المكشوف للسهم الأصلي الكوري: التحوط من المخاطر المنهجية المرتبطة بدورة أشباه الموصلات ومن تقلبات مؤشرات الأساسيات (Beta) للشركة
هذه الصفقة لا تعير أي اهتمام تقريباً لما إذا كانت شركة هينكس (Hynix) سترتفع غداً أم ستنخفض. حتى لو انهار قطاع أشباه الموصلات وتراجعت هينكس على كامل الخط، طالما أن 【السهم الكوري (الأسهم الأصلية) هبط 10%، وADR في السوق الأمريكي هبط 5% فقط مع وجود “حماية” عبر علاوة】، ستظل هذه الصفقة رابحة.
بجملة واحدة: عندما ينخفض السعر، ينخفض ADR أقل من السهم الأصلي؛ وعندما يرتفع السعر، يرتفع ADR أكثر من السهم الأصلي.
تابعني لتتعلم المزيد من المعرفة الاستثمارية~🫡