#MicronFallsNearly14%InAMonth هبطت «الحافز المزدوج» مع بيانات تميل إلى التيسير، وتغريدات من «فيد» أكثر تشددًا، وتداول السوق على أثر البيانات. جاءت بيانات مؤشر أسعار المستهلكين في يونيو باردة: 3.5% على أساس سنوي مقابل 3.8% متوقع، و-0.4% على أساس شهري، وهي أول قراءة شهرية سلبية منذ 2020. استقر مؤشر الأسعار الأساسي عند 0% على أساس شهري، وهو الأقل منذ يناير 2021. انخفضت أسعار المستهلكين لأول مرة منذ ست سنوات. تحفّظ وارش على ذلك في شهادته الأولى أمام الكونغرس، معتبرًا أن التحسن ليس «تمام المهمة» ومتعهدًا بأن موجة التضخم التي استمرت خمس سنوات «ستصبح شيئًا من الماضي»، لذا ما زالت المبادلات (Swaps) تسعّر نحو 40-50% من احتمالات رفع الفائدة في يوليو. تَجاهلت الأسهم النبرة المتشددة وأخذت القراءة الأضعف، لتُعيد عكس تراجع يوم الاثنين.
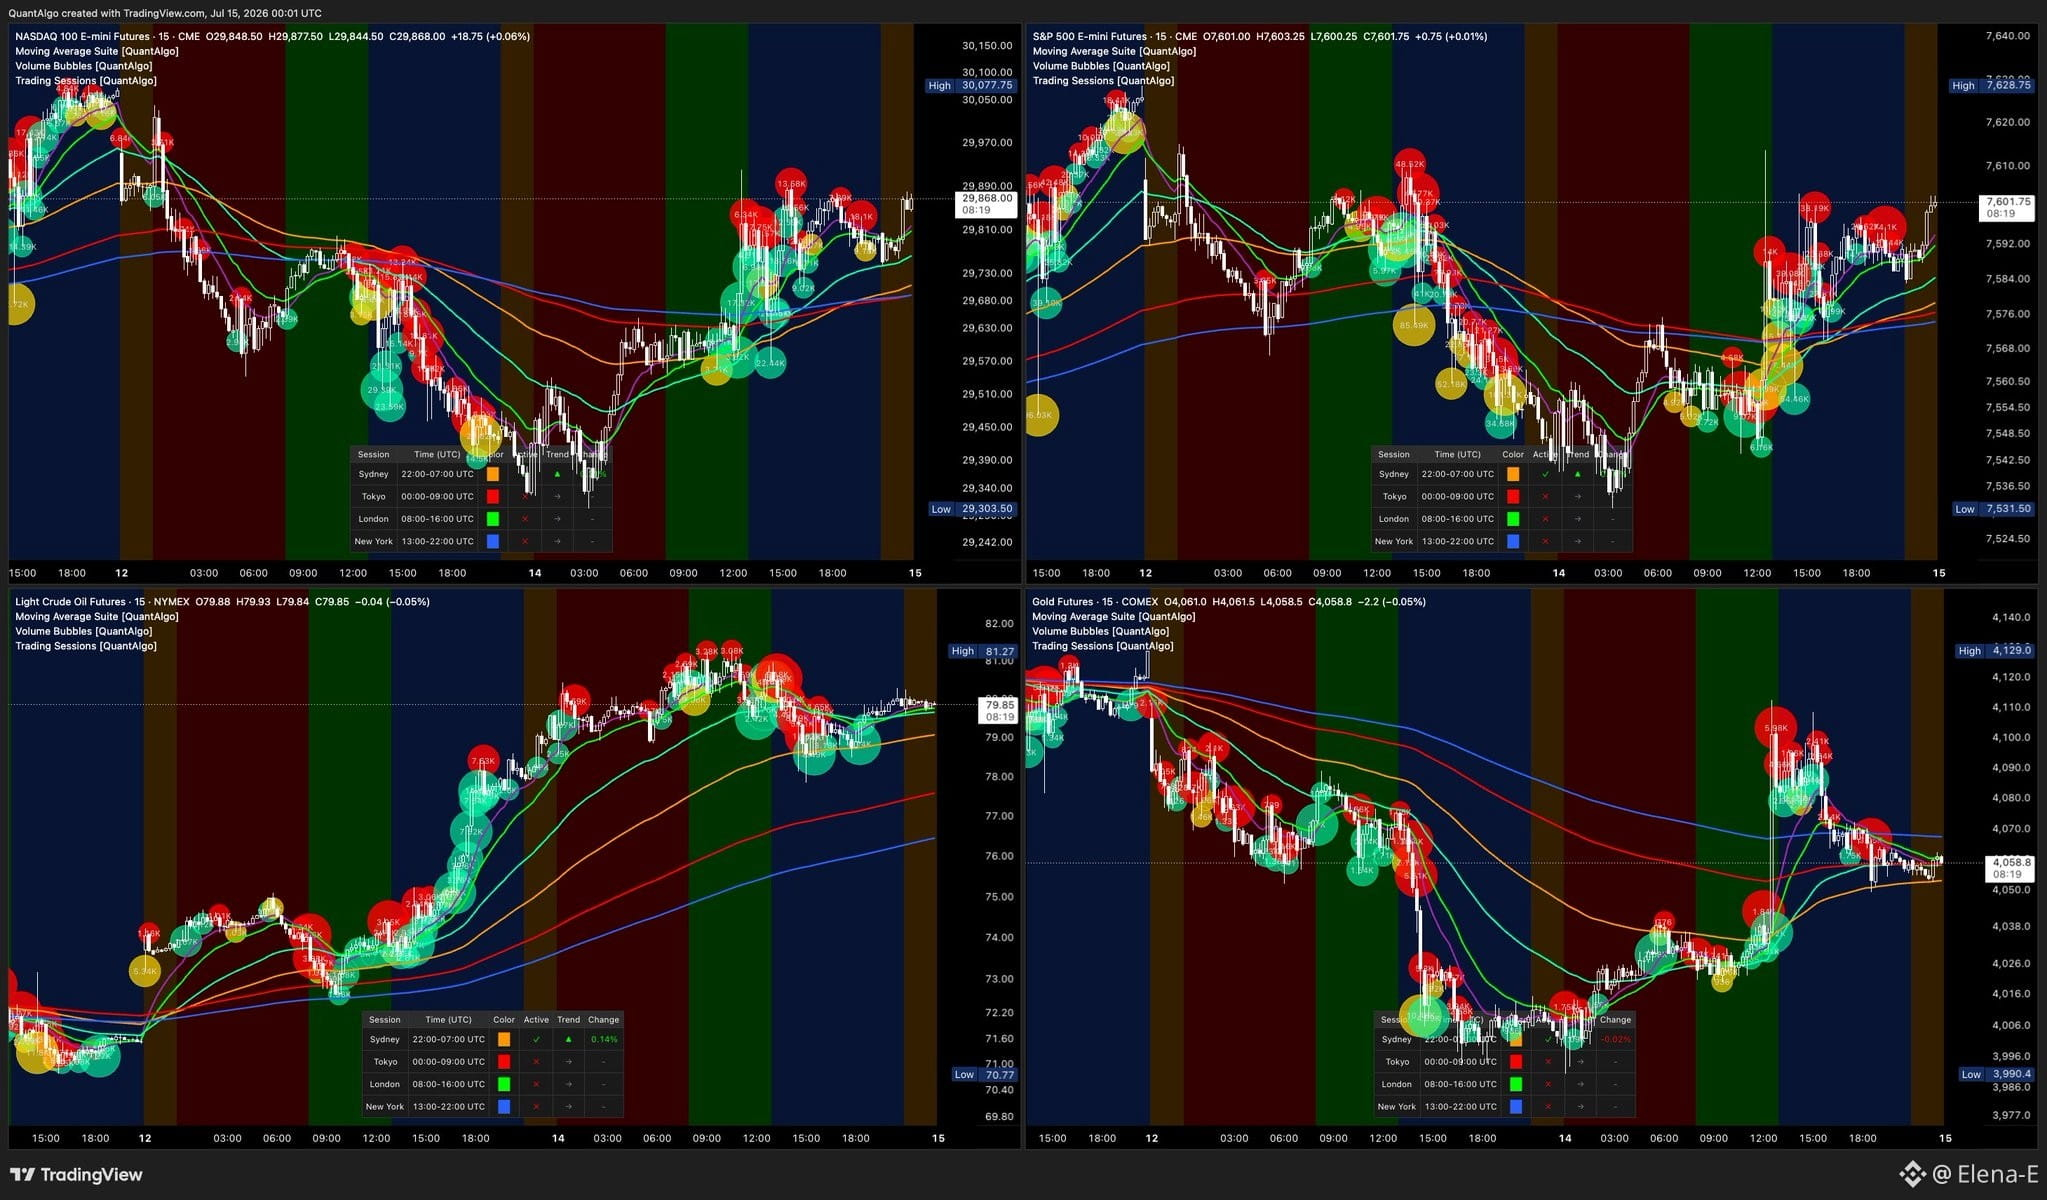
وانطلق تداول الرقائق من جديد بقوة، مع عكس انهيار عطلة نهاية الأسبوع. $NQ (29,868) على شكل حرف V من أدنى مستوى يوم الاثنين عند 29,300 بعد تعافي SK Hynix وSamsung في كوريا عقب البيع المكثف بعد الإدراج، ما دفع نظراء الذاكرة في الولايات المتحدة للصعود أيضًا. صعد Nasdaq 100 بنسبة 1.1% في اليوم. $ES (7,601) استعاد مستوى 7,600. كانت IBM الاستثناء القبيح، إذ هوت بأكثر من 20% بسبب مفاجأة سلبية في الإيرادات—أسوأ يوم لها على الإطلاق—فهبطت Dow بينما أغلقت كل من S&P وNasdaq على اللون الأخضر.
النفط الخام $CL ثابت عند 79.85 دولارًا بعد أن قفز خام برنت فوق 86 دولارًا إلى أعلى مستوى خلال شهر ثم تراجع لاحقًا، بينما يدور خام WTI حول 80 دولارًا. علاوة الحرب حقيقية بسبب تهديد إمدادات هرمز، لكن التراجع عن القمم جاء بعد أن تخلّى ترامب عن طلبه أن تدفع السفن رسوم عبور بنسبة 20%.
$Gold ($4,058) ما زال لا يلعب دور الملاذ الآمن، إذ يبقى ملاصقًا لأدنى المستويات مع إبقاء قوة الدولار المتشددة-وارش ضغطًا مستمرًا—نفس القصة طوال الدورة.
TL;DR: جاءت بيانات CPI باردة لتكسر توقعات التضخم، وفيد أكثر تشددًا؛ الرقائق تقود الارتداد؛ النفط مرتفع لكنه محدود السقف. PPI يوم الأربعاء ولقاء وارش—المرحلة الثانية—هما التاليان. راقب ما إذا كانت قراءة تضخم أضعف ستصمد أمام مزيد من الميل المتشدد.$B $B2
وانطلق تداول الرقائق من جديد بقوة، مع عكس انهيار عطلة نهاية الأسبوع. $NQ (29,868) على شكل حرف V من أدنى مستوى يوم الاثنين عند 29,300 بعد تعافي SK Hynix وSamsung في كوريا عقب البيع المكثف بعد الإدراج، ما دفع نظراء الذاكرة في الولايات المتحدة للصعود أيضًا. صعد Nasdaq 100 بنسبة 1.1% في اليوم. $ES (7,601) استعاد مستوى 7,600. كانت IBM الاستثناء القبيح، إذ هوت بأكثر من 20% بسبب مفاجأة سلبية في الإيرادات—أسوأ يوم لها على الإطلاق—فهبطت Dow بينما أغلقت كل من S&P وNasdaq على اللون الأخضر.
النفط الخام $CL ثابت عند 79.85 دولارًا بعد أن قفز خام برنت فوق 86 دولارًا إلى أعلى مستوى خلال شهر ثم تراجع لاحقًا، بينما يدور خام WTI حول 80 دولارًا. علاوة الحرب حقيقية بسبب تهديد إمدادات هرمز، لكن التراجع عن القمم جاء بعد أن تخلّى ترامب عن طلبه أن تدفع السفن رسوم عبور بنسبة 20%.
$Gold ($4,058) ما زال لا يلعب دور الملاذ الآمن، إذ يبقى ملاصقًا لأدنى المستويات مع إبقاء قوة الدولار المتشددة-وارش ضغطًا مستمرًا—نفس القصة طوال الدورة.
TL;DR: جاءت بيانات CPI باردة لتكسر توقعات التضخم، وفيد أكثر تشددًا؛ الرقائق تقود الارتداد؛ النفط مرتفع لكنه محدود السقف. PPI يوم الأربعاء ولقاء وارش—المرحلة الثانية—هما التاليان. راقب ما إذا كانت قراءة تضخم أضعف ستصمد أمام مزيد من الميل المتشدد.$B $B2