متفائل بشأن @grvt_io


نشر
--
Mian-SD
·
--
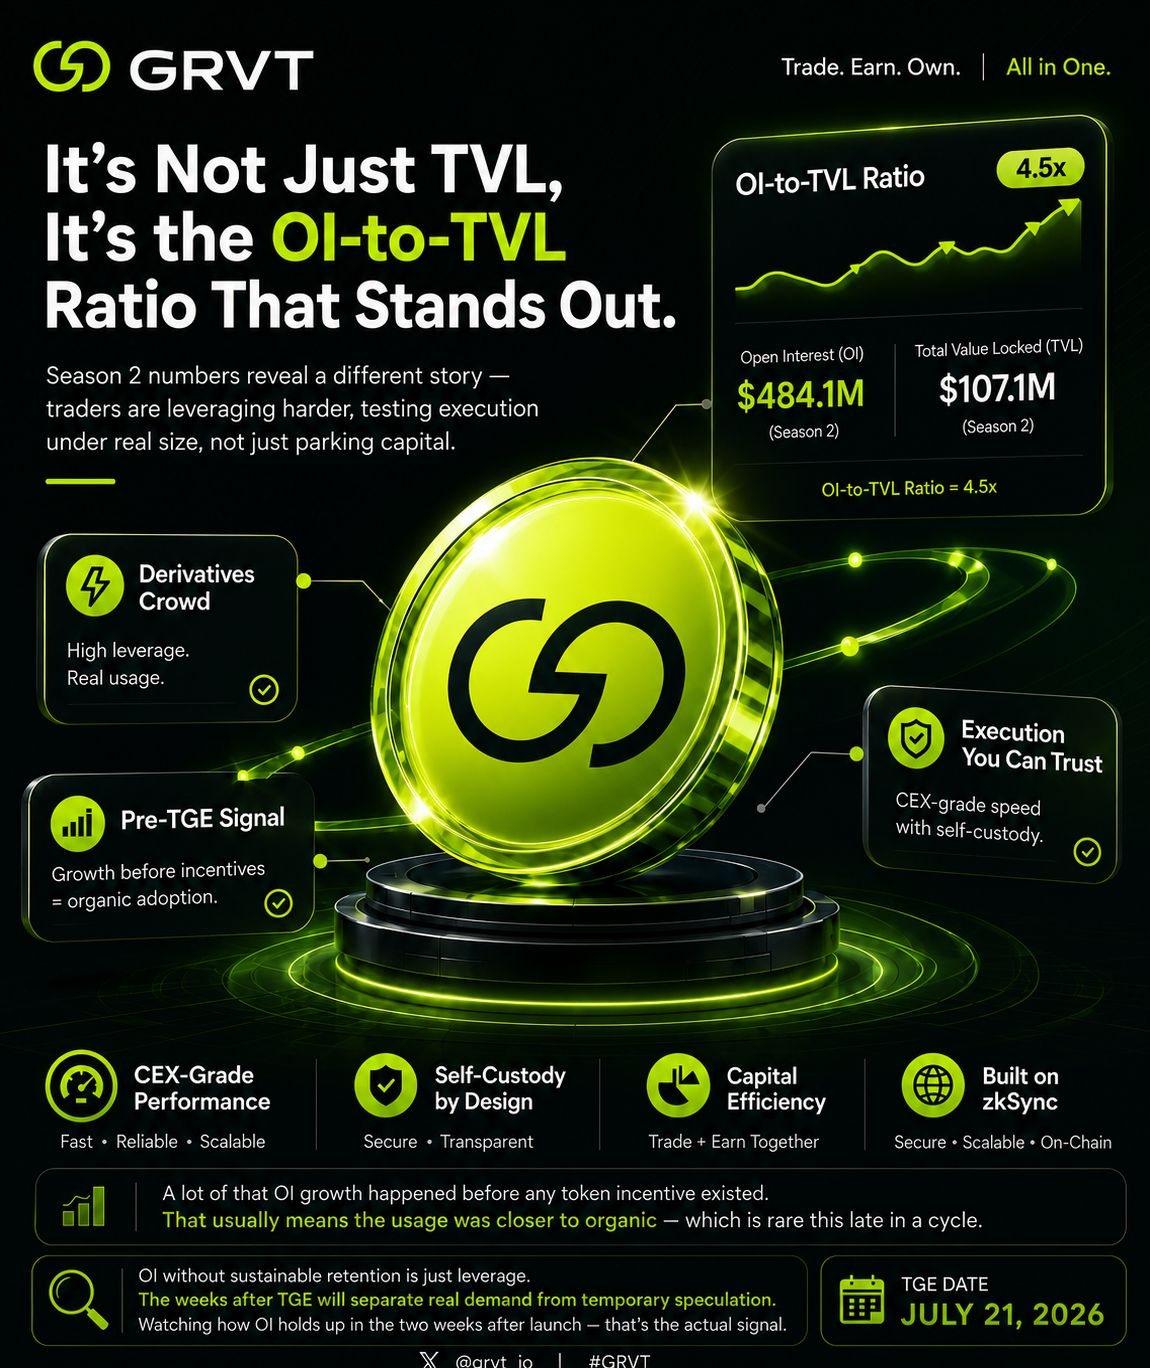
صاعدما لفت انتباهي في @grvt_io ليس مخطط الـTVL، بل نسبة الـOI إلى الـTVL. 11.6 مليون دولار إلى 484.1 مليون دولار في الفائدة المفتوحة (open interest) بينما ارتفع الـTVL فقط من 11.3 مليون دولار إلى 107.1 مليون دولار خلال الموسم الثاني يعني أن المتداولين كانوا يرفعون الرافعة بشكل أكبر بكثير مقارنةً بما كان المودعون يركنون به من رأس مال. هذه ليست فئة “عائد آمن”، بل فئة عقود مشتقة تختبر ما إذا كانت طريقة التنفيذ تتحمل عند حجمٍ حقيقي. كنت أراقب عدة منصات DEX على طريقة CEX تقدم نفس الادعاء، لكن أغلبها تتعثر في استقرار معدل التمويل عندما تصبح الأحجام حقيقية.
اختبار الانزلاق (slippage) على زوج من فئة منتصف السقف هو ما يجعل الأمر مثيرًا للاهتمام؛ تبدو عمليات التنفيذ أقرب إلى منصات مركزية مقارنةً بمعظم DEXs المعتمدة على zkSync التي صادفتها. إن التحكم الذاتي (self-custody) مع سرعة تنفيذ من هذا النوع هو جوهر الطرح هنا، وليس خط التسويق الخاص بالرصيد الموحد الذي يكرر الجميع باستمرار.
هناك شيء واحد يفوّت الناس ملاحظته قبل July 21 TGE: جزء كبير من نمو الـOI حدث قبل ظهور أي حوافز رمزية. وهذا غالبًا يعني أن الاستخدام كان أقرب إلى نمو عضوي منه إلى “تجميع عبر الإيردروب”، وهو أمر نادر في هذه المرحلة المتأخرة من الدورة. لكن هذا لا يعني بالضرورة أنه يستمر بعد TGE؛ فعندما تبدأ الانبعاثات (emissions)، ستكشف سلوكيات التمويل واستبقاء الـOI القصة الحقيقية بسرعة أكبر بكثير من أي لقطة شاشة للوحة معلومات.
#grvt
هل تعتقد أن الـOI يبقى مرتفعًا بعد TGE؟
$LUMIA $LAB $BILL
إخلاء مسؤولية: يتضمن آراء جهات خارجية. لا تُعدّ نصيحة. يُمكن استخدام Binance AI دون أي ضمان. اطلع على الشروط والأحكام.