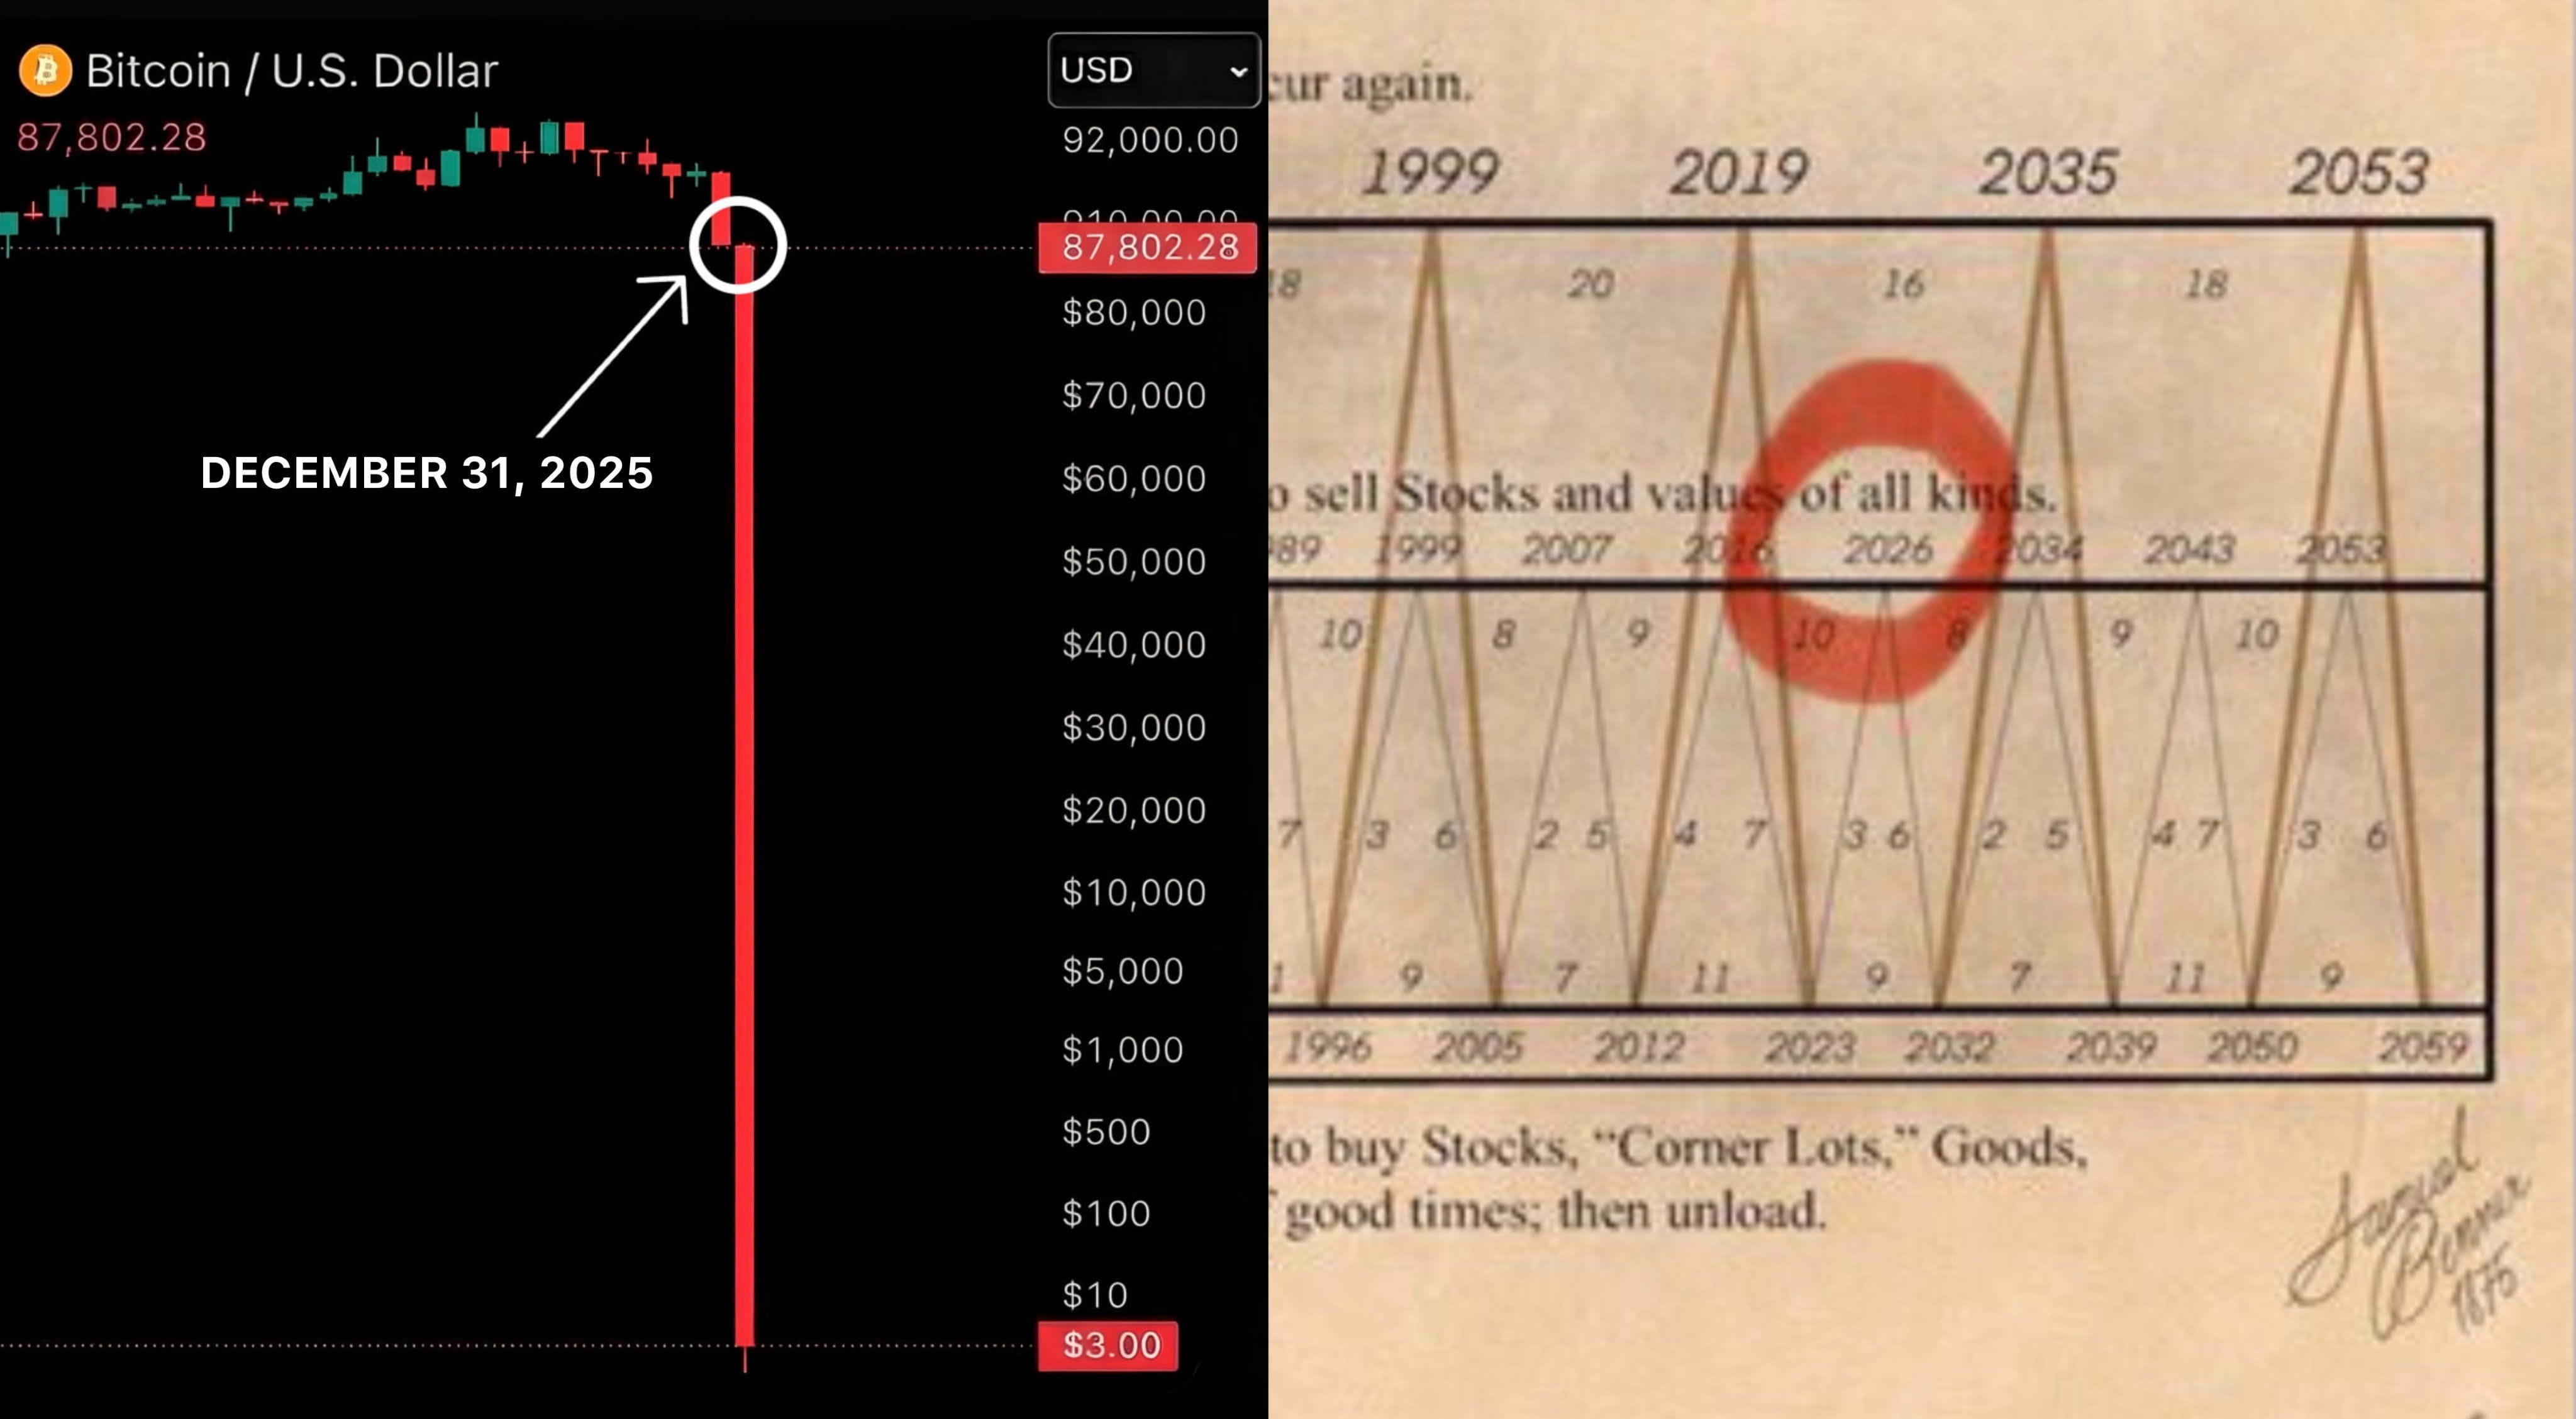
تم طهي 2026

نشر
--

BlockchainBaller
·
--
🚨 2026 سيكون في غضون يومين وسيكون أسوأ مما هو متوقع....
يبدو أن هناك شيئًا قد تغير، والآن تتماشى البيانات تمامًا مع ما هو قادم.
أولاً، سوق السندات ليس هادئًا كما يقترح بعض الناس.
مؤشر MOVE، وهو VIX لسوق السندات، قد يكون انخفض مؤخرًا، لكن هذا ليس نهاية التقلبات، إنه مجرد توقف.
نهاية منحنى الخزينة الطويلة لا تزال واحدة من أكبر نقاط الضغط مع اقترابنا من العام الجديد.
ثانيًا، المشترون الأجانب لم يعودوا يمتصون عرض الخزينة الأمريكية بالطريقة التي كانوا يفعلونها سابقًا.
تواصل الصين تقليل تعرضها، وعلى الرغم من أن اليابان لا تزال حاملة كبيرة، فإن التدفقات تصبح أكثر حساسية لتحركات العملات وإشارات السياسة.
عندما تراجع المشترون الأجانب في الماضي، كانت الإصدارات لا تزال تُسجل. اليوم، هناك هامش أقل بكثير للخطأ.
ثالثًا، لم تعد اليابان قصة خلفية. ضعف الين يجبر على ردود فعل سياسية، وكل تعديل هناك يؤثر على التجارة العالمية والسندات السيادية.
الانعكاسات في تجارة الحمل لا تبقى محلية. الضغوط تنتقل، وعادة ما تظهر سندات الخزينة الأمريكية كوجهتها التالية.
اجمع كل ذلك والصورة بسيطة:
– العوائد الحقيقية لا تزال مرتفعة.
– العلاوة الزمنية لا تنهار.
– ظروف السيولة لا تزال ضيقة.
– يتم تسعير المخاطر على المستوى السيادي.
يمكن أن ترتفع الأسهم، يمكن للذهب أن يحقق ارتفاعات جديدة، يمكن للسلع أن ترتفع، لكن لا شيء من ذلك يتعارض مع ما يحدث في الأسفل.
بحلول الوقت الذي تُظهر فيه الناتج المحلي الإجمالي أو تؤكد عناوين الركود ذلك، سيكون قد تم إعادة تسعير الأمور بالفعل.
2026 ليست مجرد عام آخر من مخاطر التباطؤ.
إنها تتشكل لتكون حدث ضغط تمويل سيادي، النوع الذي يجبر البنوك المركزية على العودة إلى السوق سواء أرادت ذلك أم لا.
لا تزال الجدول الزمني يناسب والضغط يتزايد حيث يبدأ دائمًا.
راقب السندات أولاً، كل شيء آخر يتبع.
في ملاحظة أخرى، لقد توقعت آخر قمتين كبيرتين في السوق علنًا، وعندما أغادر السوق تمامًا، سأشارك ذلك هنا ليراه الجميع.
إذا لم تتابعني بعد، ستندم على ذلك.
يبدو أن هناك شيئًا قد تغير، والآن تتماشى البيانات تمامًا مع ما هو قادم.
أولاً، سوق السندات ليس هادئًا كما يقترح بعض الناس.
مؤشر MOVE، وهو VIX لسوق السندات، قد يكون انخفض مؤخرًا، لكن هذا ليس نهاية التقلبات، إنه مجرد توقف.
نهاية منحنى الخزينة الطويلة لا تزال واحدة من أكبر نقاط الضغط مع اقترابنا من العام الجديد.
ثانيًا، المشترون الأجانب لم يعودوا يمتصون عرض الخزينة الأمريكية بالطريقة التي كانوا يفعلونها سابقًا.
تواصل الصين تقليل تعرضها، وعلى الرغم من أن اليابان لا تزال حاملة كبيرة، فإن التدفقات تصبح أكثر حساسية لتحركات العملات وإشارات السياسة.
عندما تراجع المشترون الأجانب في الماضي، كانت الإصدارات لا تزال تُسجل. اليوم، هناك هامش أقل بكثير للخطأ.
ثالثًا، لم تعد اليابان قصة خلفية. ضعف الين يجبر على ردود فعل سياسية، وكل تعديل هناك يؤثر على التجارة العالمية والسندات السيادية.
الانعكاسات في تجارة الحمل لا تبقى محلية. الضغوط تنتقل، وعادة ما تظهر سندات الخزينة الأمريكية كوجهتها التالية.
اجمع كل ذلك والصورة بسيطة:
– العوائد الحقيقية لا تزال مرتفعة.
– العلاوة الزمنية لا تنهار.
– ظروف السيولة لا تزال ضيقة.
– يتم تسعير المخاطر على المستوى السيادي.
يمكن أن ترتفع الأسهم، يمكن للذهب أن يحقق ارتفاعات جديدة، يمكن للسلع أن ترتفع، لكن لا شيء من ذلك يتعارض مع ما يحدث في الأسفل.
بحلول الوقت الذي تُظهر فيه الناتج المحلي الإجمالي أو تؤكد عناوين الركود ذلك، سيكون قد تم إعادة تسعير الأمور بالفعل.
2026 ليست مجرد عام آخر من مخاطر التباطؤ.
إنها تتشكل لتكون حدث ضغط تمويل سيادي، النوع الذي يجبر البنوك المركزية على العودة إلى السوق سواء أرادت ذلك أم لا.
لا تزال الجدول الزمني يناسب والضغط يتزايد حيث يبدأ دائمًا.
راقب السندات أولاً، كل شيء آخر يتبع.
في ملاحظة أخرى، لقد توقعت آخر قمتين كبيرتين في السوق علنًا، وعندما أغادر السوق تمامًا، سأشارك ذلك هنا ليراه الجميع.
إذا لم تتابعني بعد، ستندم على ذلك.