
🚨 أحد أكبر علامات التحذير في أسواق الائتمان يومض الآن
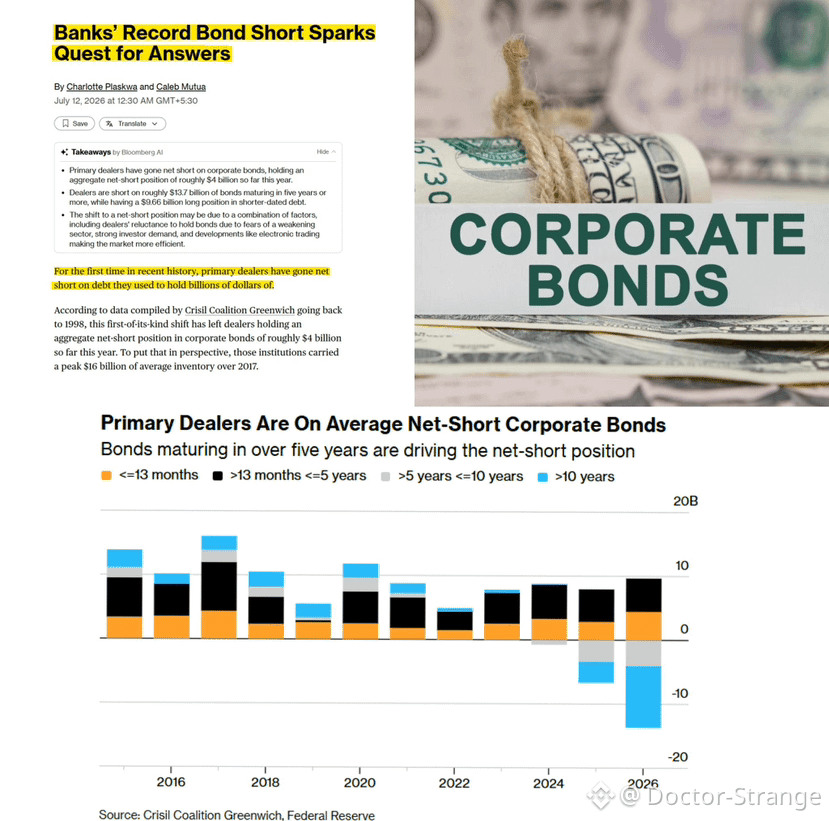
لأول مرة منذ عام 1998، تحول الوسطاء/التجار الأوّليون إلى صافي بيعٍ (مراكز قصيرة) للسندات الشركات التي عادةً ما يحتفظون بها ضمن المخزون، بمقدار يقارب 4 مليارات دولار هذا العام.
هذا يعني أنهم باعوا تعرضًا ائتمانيًا أكثر مما يملكون فعليًا.
في عام 2017 كانت هذه البنوك تمتلك، في المتوسط، ذروة قدرها 16 مليار دولار.
إما أنهم يخشون بهدوء أن الائتمان سيتراجع، أو أن الطلب شديد الحرارة لدرجة لا تسمح لهم بإبقاء السندات في المخزون، أو أن التداول الإلكتروني يجعلهم لا يحتاجون للمخزون بعد الآن.
توجد معظم المراكز القصيرة في الديون الأطول أجلًا (13.7 مليار دولار من سندات 5 سنوات فأكثر)، مقابل تعويضه بمركز طويل قدره 9.66 مليار دولار في الاستحقاقات الأقصر.
تُعد السندات الأطول أجلًا الأكثر حساسية لارتفاع العوائد، لذلك يتجنب الوسطاء هناك أكثر.
لكن المفارقة أن فروقات الائتمان (credit spreads) قريبة من أدنى مستوياتها منذ عقود، لذا يتم تعويض الوسطاء عن هذا الخطر بشكلٍ محدود جدًا.
وإذا ارتفعت أسعار السندات (حدث رالي)، فقد يُضطرون إلى تغطية مراكزهم في سوق شبه خالٍ من المعروض، ما يحول التموضع المريح إلى تفكيك سريع.
تاريخيًا، تميل سوق الائتمان إلى التعثر/التشقق قبل أن تفعل سوق الأسهم.
#BinanceTurns9 #KoreanWonHitsTwoMonthHigh #SamsungSKHynixLeveragedETFsNearlyHalve #SanDiskSharesSlide12.63% #SKHynixTwoDayDropTops20% $CRV
$BTC
$SOL