

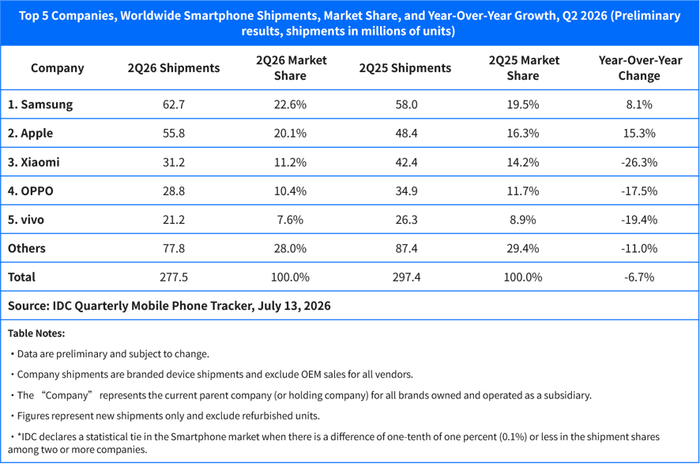
ذكرت IT Home في 14 يوليو/تموز، وفقًا للبيانات الأولية الصادرة اليوم عن شركة الأبحاث الدولية IDC (تقرير تتبع الربع العالمي للهواتف المحمولة)، بلغ حجم شحن الهواتف الذكية عالميًا في الربع الثاني من عام 2026 نحو 277.5 مليون وحدة، بانخفاض سنوي قدره 6.7%.
هذه هي المرة الثانية على التوالي التي تظهر فيها وتيرة تراجع سنوي مقارنةً بالفترة نفسها من العام السابق. تواصل أزمة الذاكرة إحداث صدمات في السوق؛ فهي لا ترفع التكاليف بشكل كبير فحسب، بل تؤدي أيضًا إلى توتر في الإمدادات.
صرّحت نابيلا بوبال، مدير الأبحاث المتقدمة للاستهلاك لدى IDC عالميًا، بأن تكلفة الذاكرة ارتفعت بنحو 300% مقارنةً بالفترة نفسها من العام الماضي؛ وفي الأجهزة منخفضة الفئة، تشكل أكثر من 65% من إجمالي تكلفة قائمة المواد (BOM)، ما يجعل من الصعب على الشركات التي تركز على المنتجات منخفضة الفئة الاستمرار. وتؤكد بيانات الربع الثاني بالكامل تقديرنا السابق—فهذا الانخفاض الحالي لا يتوزع بشكل متساوٍ في السوق بأكملها؛ إذ استفادت العلامات التجارية الفئة العليا من أزمة شرائح التخزين، بينما تضررت بشدة الشركات التي تعتمد على الأجهزة منخفضة الفئة.
كانت آبل وسامسونغ الشركتين الوحيدتين بين الخمس الأوائل اللتين حققتا نموًا في الشحنات للربع الثاني على التوالي. وسجلت شحنات آبل في الربع الثاني أعلى مستوى لها على الإطلاق لهذه الفترة، ويُعزى ذلك أساسًا إلى الطلب القوي على سلسلة iPhone 17، فضلًا عن إقدام المستهلكين على الشراء مبكرًا توقعًا لارتفاع الأسعار لاحقًا. وبالنظر إلى هذا الاتجاه، يُتوقع أن تبلغ حصة آبل السوقية السنوية مستوى قياسيًا قدره 22%.
ترى نابيلا بوبال أن الشركات المصنّعة في الفئة المنخفضة تسعى جاهدة إلى تعديل استراتيجياتها وخفض التكاليف وتحويل خطوط منتجاتها نحو الطرازات الأعلى ربحية. غير أن جوهر المشكلة لا يكمن في الاستراتيجية نفسها، بل في كيفية إقناع المستهلكين بشراء منتجات أعلى سعرًا من هذه العلامات التجارية التقليدية ذات الأسعار المنخفضة. فعندما تضيق فجوة الأسعار وتتوفر خيارات التقسيط بسهولة، يميل المستهلكون غالبًا إلى اختيار العلامات التجارية الفاخرة.
أشار فرانسيسكو خيرونيمو، نائب رئيس قسم أجهزة العملاء العالمية في IDC، إلى أن الفجوة بين سوقي الفئة العليا والفئة المنخفضة اتسعت أكثر في الربع الثاني من عام 2026. وحققت شحنات سامسونغ وآبل نموًا سنويًا، كما ارتفعت حصتاهما السوقيتان بمقدار 3.2 و3.8 نقطة مئوية على التوالي، ما عزز ريادتهما.
تُقسم أزمة الذاكرة الحالية سوق الهواتف الذكية إلى معسكرين متباينين تمامًا. ففي الفئة العليا، يعود استمرار آبل وسامسونغ في تعزيز تفوقهما أساسًا إلى أنهما أمّنتا إمدادات الذاكرة مسبقًا، وإلى أن تكلفة الذاكرة تمثل حصة منخفضة نسبيًا من إجمالي تكلفة مكونات أجهزتهما. أما في الفئة المنخفضة، فتواجه الشركات المعتمدة على الطرازات الرخيصة ذات المبيعات الكبيرة ضغوطًا شديدة، كما تطال آثارها الفئات المستهدفة من المستهلكين. وفي نهاية المطاف، تصب هذه الأزمة في مصلحة الشركات التي تتمتع باقتصاد الحجم، وعلاقات متينة مع مورديها، وتشكيلة منتجات تركز على الفئات العليا.
وأضافت كيرانجيت كور، نائبة مدير أبحاث الأجهزة الاستهلاكية العالمية في IDC، أن ترتيب شاومي وOPPO وvivo لم يتغير مقارنة بالربع السابق، لكن وتيرة تراجع الشركات الصينية تسارعت، إذ سجلت معظم الشركات الرائدة انخفاضات سنوية من خانتين.
لا تزال سوق الهواتف التي يقل سعرها عن 200 دولار ساحة أساسية لتحقيق حجم مبيعات كبير بالنسبة إلى هذه الشركات، لذا لا تجد شركات كثيرة بدًا من تجديد الطرازات القديمة أو إعادة طرح إصدارات تدعم شبكات الجيل الرابع، للحفاظ على موطئ قدم لها في هذه الشريحة السعرية، مع محاولة ضبط التكاليف الأخرى قدر الإمكان.
سجّلت شاومي أكبر تراجع بين الشركات الرائدة، لكن ذلك كان مقصودًا منها — إذ قلّصت شحنات الفئة المنخفضة عمدًا لضمان الأرباح، وحوّلت تركيزها إلى الأسواق ذات الأسعار الأعلى. وكانت هواوي الاستثناء، محققةً نموًا سنويًا بنسبة 20.9%. ويُعزى ذلك أساسًا إلى حفاظها على استقرار الأسعار في السوق المحلية، بينما رفعت منافساتها الأخرى من شركات أندرويد الأسعار، إلى جانب إطلاق عروض ترويجية موجّهة والاستفادة من الولاء القوي لعلامتها التجارية في السوق المحلية، فضلًا عن توسيع مجموعة منتجاتها لتشمل شرائح سعرية أكثر. ووفقًا لما علمه موقع IT之家 من التقرير، بلغ إجمالي شحنات سوق الهواتف الذكية الصينية نحو 66.01 مليون وحدة في الربع الثاني من عام 2026، بانخفاض سنوي قدره 4.3%، مسجلًا تراجعًا سنويًا للربع الخامس على التوالي. ومنذ أواخر مارس، اضطرت شركات أندرويد إلى رفع أسعار منتجاتها تدريجيًا أو تعديل مواصفاتها، بسبب استمرار ارتفاع تكلفة المكونات الأساسية، مثل الذاكرة، ما أثر بوضوح في رغبة المستهلكين في استبدال هواتفهم.
وفي الوقت نفسه، أخذ تأثير سياسة الدعم الحكومي على تحفيز الطلب يتراجع تدريجيًا. ونتيجة لذلك، انخفضت المبيعات الإجمالية للهواتف الذكية في الصين خلال عروض «618» هذا العام بنحو 15% مقارنة بالفترة نفسها من العام الماضي، ما يكشف عن فتور الطلب على المدى القصير.
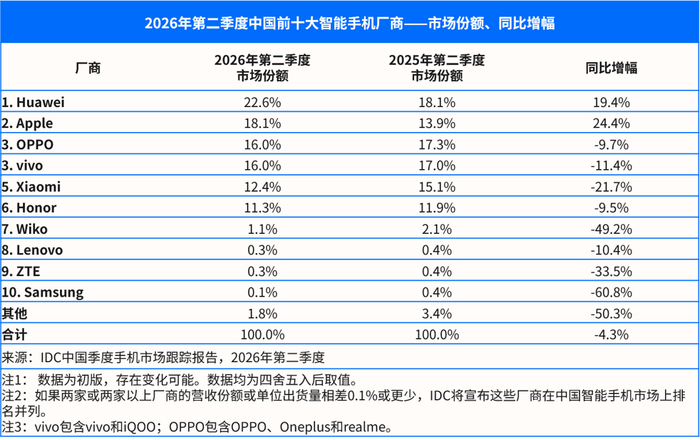
في ظل ركود السوق عمومًا، برز أداء هواوي وآبل بين الشركات الرائدة، إذ سجلت شحنات كل منهما نموًا سنويًا بنحو 20% في الربع الثاني، لتشكّلا نقطتي ضوء في السوق. فمن ناحية، تواصل العلامتان جذب المستهلكين بفضل قوتهما الكبيرة؛ ومن ناحية أخرى، وعلى الرغم من موجة رفع الأسعار التي عمّت شركات أندرويد، لم تكتفِ هواوي وآبل بعدم زيادة أسعارهما، بل أطلقتا عروضًا ترويجية موجّهة عززت قدرتهما التنافسية في السوق. وإضافة إلى ذلك، واصلت هواوي إثراء مجموعة منتجاتها لتلبية احتياجات شريحة أوسع من المستخدمين؛ أما آبل، فقد دفعت توقعات رفع أسعار طرازات النصف الثاني من العام بعض المستهلكين إلى تقديم قرار الشراء، فاشتروا سلسلة iPhone 17 مبكرًا، ما أسهم في زيادة الشحنات خلال هذا الربع.
يرى التقرير أن ضغوط التكاليف ستتفاقم في النصف الثاني من العام، مع استنفاد الشركات تدريجيًا مخزون المواد منخفضة التكلفة التي اشترتها في وقت سابق. ومن المتوقع أن يتسع الانخفاض السنوي في شحنات سوق الهواتف الذكية الصينية خلال النصف الثاني من عام 2026 ليقترب من 20%. وبالنظر إلى عام 2027، لا يُتوقع أن تتراجع أسعار الذاكرة بوضوح، وستظل السوق عمومًا تواجه تحديات جسيمة. لكن لا داعي للتشاؤم المفرط — فحاجة المستهلكين إلى استخدام الهواتف لم تختفِ، وإنما تأجل تلبيتها. وسيظل الهاتف، بوصفه جهازًا أساسيًا لا يستغني عنه أحد ويحمله معه أينما ذهب، يحتفظ بمكانته المحورية. ومن المتوقع أن تنتعش السوق مع حلول دورة جديدة لاستبدال الهواتف في الفترة بين عامي 2028 و2029.