

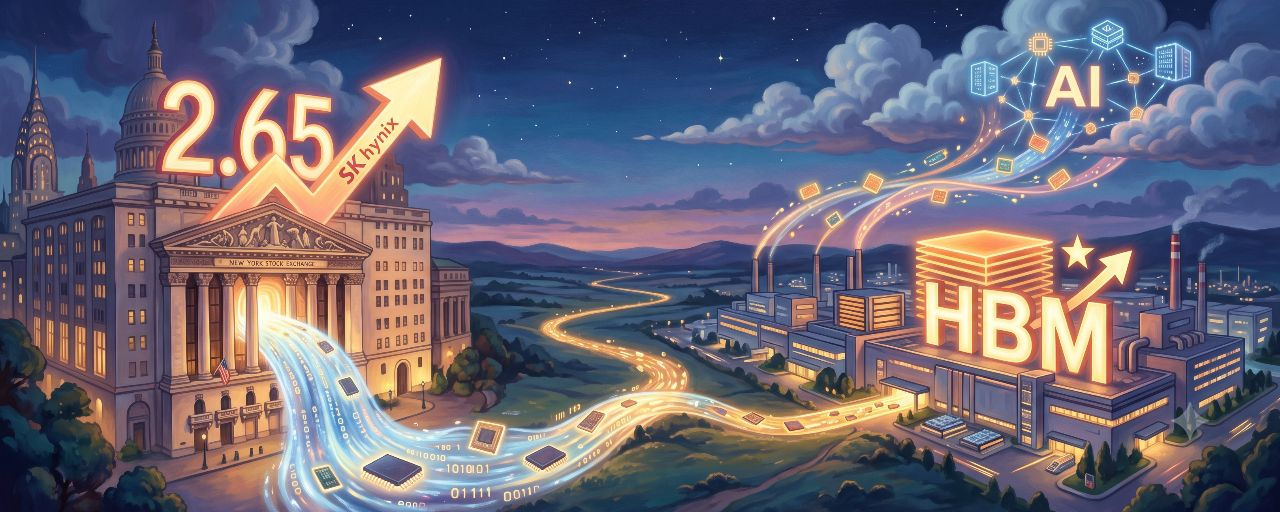
مرّت ثلاثة أيام منذ أن قدّمت شركة SK Hynix الكورية الجنوبية الرائدة في مجال الذاكرة أول ظهور لها في الولايات المتحدة عبر الإدراج. يستعرض هذا المقال الحدث من خلال أربع زوايا رئيسية: تفاصيل الإدراج والقوة التجارية لدى SK Hynix، والدعم الناجم عن ارتفاع الإنفاق الرأسمالي المخصص للذكاء الاصطناعي في قطاع الذاكرة، وتحليل Goldman Sachs لسلسلة قيمة الذكاء الاصطناعي، والقيمة الاستراتيجية لـ SK Hynix مع رؤى مستقبلية.
سعّرت شركة SK Hynix إعلاناتها الإقليمية (ADRs) بسعر 149 دولاراً. بدأت التداولات تحت الرمز SKHYV ثم تم لاحقاً تغييرها إلى SKHY. رفعت الشركة مبلغاً قياسياً قدره 26.5 مليار دولار في أكبر طرح أولي (IPO) في الولايات المتحدة لشركة أجنبية. وارتفعت قيمة إعلاناتها الإقليمية بنحو 13% في أول يوم، ما دفع القيمة السوقية إلى أكثر من 1.2 تريليون دولار. تُستخدم العوائد بشكل رئيسي لتوسيع مصانع تصنيع الرقائق (wafer fabs) في كوريا، والاستحواذ على معدات EUV متقدمة لتسريع خطة بناء سعة رقائق الذاكرة من نوع HBM. وباعتبارها مورّداً رئيسياً لشركة NVIDIA وغيرها من مسرّعات الذكاء الاصطناعي عالية المستوى، فإن منتجاتها تشغل بالفعل موقعاً حاسماً ضمن سلاسل إمداد مراكز البيانات العالمية.
القوة الأساسية لـ SK Hynix ومكانتها في الصناعة
لطالما تخصصت شركة SK Hynix في DRAM وNAND، وبنت خبرة عميقة في تكنولوجيا HBM. أصبحت منتجات HBM3E لديها الآن في مرحلة الإنتاج على نطاق واسع، وتواصل خريطة HBM4 التقدم بسلاسة. منذ عام 2025، أدت الطفرة في الطلب على الذاكرة عالية النطاق الترددي في خوادم الذكاء الاصطناعي إلى نمو قوي في الطلبات، مع قيام عدة مزودين سحابيّين بحجز سعة مستقبلية مبكرًا.
يسيطر سوق الذاكرة العالمي المهيمن من قبل ثلاثي احتكاري (Oligopoly) من SK Hynix وSamsung وMicron. وتظهر HBM تركيزًا أعلى. أدت متطلبات عرض النطاق والسعة الصارمة لتدريب الذكاء الاصطناعي والاستدلال إلى جعل HBM عنصرًا أساسيًا في مراكز البيانات. تحافظ SK Hynix على ميزة قيادية عبر التفوق التكنولوجي والعلاقات المستقرة مع العملاء.
طفرة إنفاق رأس المال المرتبط بالذكاء الاصطناعي الداعمة لقطاع الذاكرة
في عام 2026، دخل بناء البنية التحتية للذكاء الاصطناعي عالميًا مرحلة عالية الكثافة. يخطط كبار مزودي السحابة العملاقين، بما في ذلك Amazon وMicrosoft وAlphabet وMeta، لإنفاق رأسمالي إجمالي يقارب 725 مليار دولار، بزيادة حادة على أساس سنوي. يوجّه معظم هذا الإنفاق إلى مراكز البيانات ومجموعات الخوادم والشرائح عالية الفئة، ما يولّد طلبًا ثابتًا على منتجات الذاكرة.
تُعد HBM لدى SK Hynix المستفيد الأكبر من هذه النفقات. تميل شركات السحابة إلى عقود طويلة الأجل مع مدفوعات مقدمة لضمان الإمداد، ما يمنح SK Hynix وضوحًا في الإيرادات. يتوسع استثمار الذكاء الاصطناعي تدريجيًا من بناء القدرة الحاسوبية الأولية إلى تحسين التصنيع وإدارة الطاقة واللوجستيات الذكية. ومن المتوقع أن يستمر هذا التحول الأوسع في دفع الطلب على الذاكرة عالية الأداء.
تقرير غولدمان ساكس: إغلاق سلسلة قيمة الذكاء الاصطناعي وتحديد أولويات القطاعات
في تقاريرها منتصف 2026، حللت غولدمان ساكس بشكل منهجي بنية ديناميكيات التسعير لسلسلة قيمة الذكاء الاصطناعي الكاملة. الرسالة الأساسية هي أن المنافسة في مجال الذكاء الاصطناعي انتقلت من الروابط الفردية إلى نظم متكاملة مغلقة الحلقة. تمثل الصين نحو 16% من عائدات الذكاء الاصطناعي العالمية تقريبًا، لكنها تحصل على تمويل أقل بكثير، ما يخلق إمكانات صعودية ملحوظة.
يقسم التقرير سلسلة قيمة الذكاء الاصطناعي إلى خمسة مسارات ذات أولوية:
الطاقة (المرتبة #1 – اختناق أساسي مقيم بأقل من قيمته): يستهلك تدريب واستدلال نماذج الذكاء الاصطناعي كميات هائلة من الكهرباء. تتوقع غولدمان أن يرتفع الطلب على طاقة مراكز البيانات في الصين بمعدل نمو سنوي مركب يقارب 36% خلال الفترة 2025-2030. تبرز مزايا الصين في حجم الإمداد، وطاقة غربية خضراء منخفضة التكلفة، ودعم سياسات سريع، وسرعة في البناء. تُظهر السياسات مثل East Data West Computing كيف تحوّل انخفاض أسعار الكهرباء وتكاليف الأراضي إلى ميزة تشغيلية حقيقية. توفر معدات الطاقة قدرًا عاليًا من الصلابة واليقين.
أشباه الموصلات (دورة فائقة للذاكرة مع إحلال محلي): التركيز على DRAM وNAND وHBM. الطلب على خوادم الذكاء الاصطناعي على هذه المنتجات ينمو بشكل أسي. يتقدم اللاعبون الصينيون في مجال الذاكرة بسرعة في توسع الإنتاج، وكفاءة التكلفة، وأمن التوريد. تعكس بيانات الإيرادات والتصدير الأخيرة بالفعل زيادات في الأسعار وزيادة في الحصة. يوفر هذا المسار مرونة قوية في الأرباح وتحقيقًا أسرع للأرباح.
بنية تحتية للذكاء الاصطناعي (حيث يهبط الإنفاق الرأسمالي فعليًا): تشمل الخوادم والوحدات البصرية للتوصيل/الترابط والـتبريد السائل ومراكز البيانات. المسار في الصين واضح، مع مزايا في السرعة والفعالية من حيث التكلفة. يشدد التقرير على أن الإنفاق المستمر يأتي من الاستدلال والتكرار طويل الأجل وليس من مهام تدريب متفرقة.
نماذج الذكاء الاصطناعي: تسعى الصين إلى مسارات منخفضة التكلفة وعالية الكفاءة وتُظهر قوة في مجالات البرمجة والرياضيات والقدرات متعددة الوسائط. تُنزل غولدمان هذا المسار إلى مرتبة أقل بسبب وتيرة التسييل والمتغيرات التنافسية، ما يتطلب دعمًا قويًا للبنية التحتية في المراحل السابقة.
تطبيقات الذكاء الاصطناعي (أدنى نقطة مخاطر للتسييل): تمتلك الصين أكبر سوق إنترنت فردي في العالم. تتيح قاعدة ضخمة من المستخدمين والسيناريوهات المجال لإدراج ميزات الذكاء الاصطناعي مباشرة في المنتجات القائمة لتحقيق التسييل. تعمل التطبيقات كنقطة نهاية السلسلة وقوة دافعة لها.
يحوّل إطار غولدمان منطق تخصيص رأس المال من الرهان على روابط منفردة إلى الرهان على الدورات/الحلقات المغلقة الكاملة. الطاقة والبنية التحتية توفران قدرًا من اليقين، وتقدم أشباه الموصلات مرونة، بينما توفر النماذج/التطبيقات عوائد زائدة على المدى الأطول. بشكل عام، من المتوقع أن يظل إنفاق الذكاء الاصطناعي الرأسمالي مرتفعًا، مع وزن أكبر على شرائح الاختناق الأساسية.
المشاركة المؤسسية بعد الإدراج
بعد الظهور الأولي، انضم عدة مؤسسات ومصدري منتجات أو زادوا تعرضهم:
المستثمرون الأساسيون (Cornerstone Investors): أبدت Baillie Gifford Overseas وCoatue Management وSituational Awareness Partners مجتمعة اهتمامًا بما يصل إلى 7 مليارات دولار من إعلانات/أسهم ADR.
الجهات المُكتتبة/الضامنة (Underwriters): قادت Bank of America وCitigroup وGoldman Sachs وJ.P. Morgan الطرح.
صناديق الاستثمار المتداولة والمشتقات: قدم ما لا يقل عن 10 مديري صناديق، بمن فيهم Direxion وProShares، طلبات لإطلاق صناديق استثمار متداولة تتبع سهمًا واحدًا SK Hynix. كما تم تقديم المنتجات المم leverage والمقلوبة (SKHX وSKHZ) بعد الإدراج بوقت قصير.
تمت تغطية الطرح بأكثر من 7 مرات، ما جذب اهتمامًا واسعًا من صناديق عالمية طويلة فقط (Long-only)، وصناديق تركز على التكنولوجيا، وصناديق الثروة السيادية، والمستثمرين ذوي التوجه نحو آسيا. وقد أدى ذلك إلى توسيع كبير لإتاحة SK Hynix للمستثمرين المؤسسيين والتجزئة في الولايات المتحدة.
القيمة الاستراتيجية لـ SK Hynix واعتبارات المخاطر
ضمن سلسلة قيمة الذكاء الاصطناعي هذه، تقع SK Hynix في قلب تخزين أشباه الموصلات، لا سيما HBM. تتماشى قيادتها التكنولوجية واتفاقياتها طويلة الأجل بشكل وثيق مع ضيق التوريد واتجاهات الإنفاق الرأسمالي. يفتح إدراج الولايات المتحدة أيضًا قنوات رأسمال دولية ويعزز رؤيتها في سلسلة إمداد الذكاء الاصطناعي العالمية.
تظل المخاطر الجيوسياسية والتقلبات في الاقتصاد الكلي والتطورات التكنولوجية عوامل ينبغي مراقبتها.
نظرة استثمارية واقتراحات
على المدى القصير، يؤدي إدراج الولايات المتحدة إلى تحسين سيولة SK Hynix ورؤيتها عالميًا، مع احتمال استمرار نشاط التداول مرتفعًا. وعلى المدى المتوسط إلى الطويل، توفر فجوة الطلب والعرض المتشددة مع استمرار إنفاق الذكاء الاصطناعي الرأسمالي دعمًا قويًا لعملها في مجال HBM. ينبغي على المستثمرين متابعة شحنات HBM ربع السنوية واستخدام الطاقة/الطاقة الإنتاجية.
بالنسبة للتخصيص، قد يعتبر المستثمرون على المدى الطويل أن SK Hynix تمثل محورًا أساسيًا ضمن ثيمة ذكاء اصطناعي قابلة للاحتفاظ بها. ولمن يسعى للتنويع، يمكن إضافة صناديق استثمار متداولة مرتبطة. بشكل عام، ينبغي أن تتماشى القرارات مع مدى تحملك الشخصي للمخاطر والتركيز على التقدم الفعلي لطرح البنية التحتية للذكاء الاصطناعي.
يمثل إدراج SK Hynix في الولايات المتحدة علامة فارقة مهمة للشركة ويعكس تركيز الأسواق الرأسمالية العالمية على تقنيات الأساس للذكاء الاصطناعي. مدفوعًا بكل من الإنفاق الرأسمالي والتقدم التكنولوجي، تُظهر صناعة الذاكرة مرونة قوية على المدى الطويل، حيث تتمركز SK Hynix في قلب هذا التحول. وتستحق أداؤها المستقبلي المتابعة المستمرة.
إخلاء المسؤولية: هذه المقالة لأغراض إعلامية فقط ولا تشكل نصيحة استثمارية. الأسواق متقلبة؛ يُرجى إجراء بحثك الخاص.