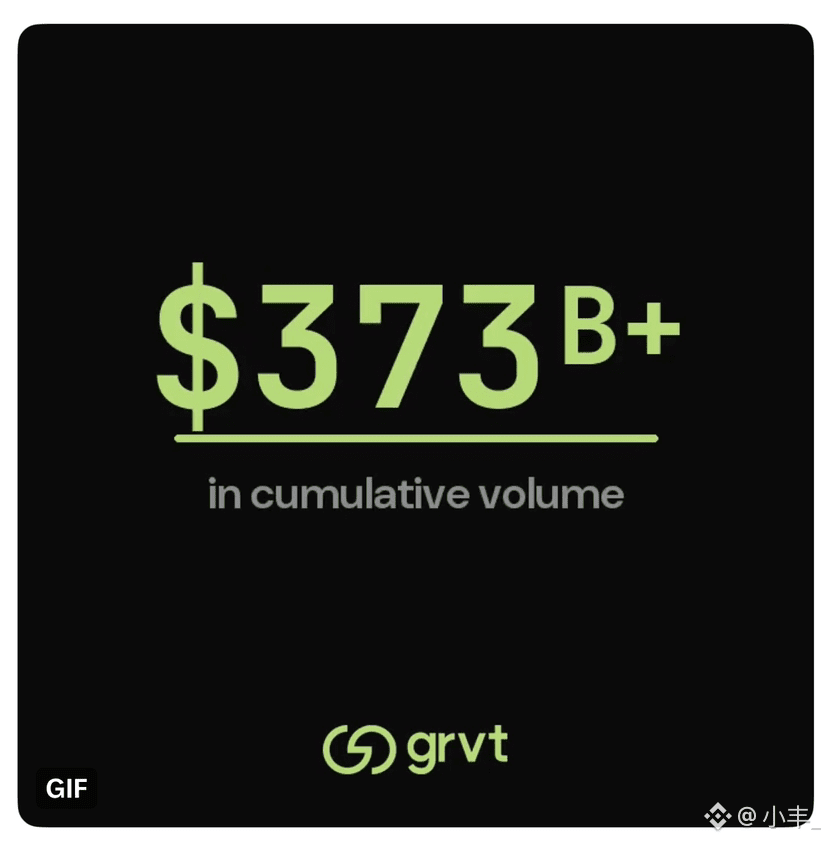
في وقت متأخر من الليل أنهيت مشاهدة مباراة كرة القدم، ولم أعد أشعر بالنعاس على الإطلاق. فقررت—على استحياء—أن أحتسي فنجانًا من القهوة السوداء، ثم تابعت بيانات GRVT لهذه السنة. لم أكن شديد الانشغال كثيرًا بأرقام حجم التداول البالغ 1770 مليار دولار، بل الأهم بالنسبة لي هو: هل يمكن للأرباح التي يحققها جانب التداول أن تتدفق فعلاً بشكل مستمر إلى طبقة التوكن؟
عند وضع هذا ضمن مسار المشتقات على السلسلة، تخطى إجمالي حجم التداول 100 مليار، واقتربت قيمة TVL في القمة من 100 مليون دولار—وهذا يعني أن المشروع ليس مدعومًا فقط بوعدٍ تسويقي. فهناك بالفعل من يفتح المراكز ويغلقها بأموال حقيقية. لكن مؤشرات مثل حجم التداول، من حيث الجوهر، لا تجيب إلا عن سؤال: "هل يوجد مستخدمون يستخدمون؟" ولا تجيب عن سؤال: "هل قيمة التوكن تستحق الاحتفاظ بها؟" وهاتان مسألتان مختلفتان. أكثر الفخاخ التي يمكن أن يقع فيها منصّات المشتقات هي أن تُسحب الحوافز، فينكمش حجم التداول فورًا—وغالبًا بسرعة أكبر مما كان متوقعًا.
لذلك في تصميم GRVT هذه المرة، ركّزت بشكل أساسي ليس على سعر الإصدار، بل على ثلاث نقاط: هل يمكن فعلاً لرسوم التداول أن تدخل إلى آلية إعادة الشراء؟ وهل هناك تحسين ملموس في كفاءة الهامش؟ وهل منح التوكنات للصلاحيات قابل للتحقق؟ وفقًا للرواية الرسمية: إجمالي المعروض ثابت عند 1,000,000,000 توكن، وتمويل إعادة الشراء يأتي من فائض أرباح تشغيل المنصة. وسيتم عبر TWAP للاستثمار المنتظم مع إضافة مشتريات انتهازية على خطّين، بحيث يحصل حاملو التوكنات في المستقبل على مزايا فعلية مثل خصومات في الرسوم ومخصصات لمنتجات إستراتيجية. إذا كانت هذه المنطقية صحيحة، فسيكون للتوكن سلسلة قيمة يمكن للتدقيق الخارجي تتبعها. أما إذا ما نُفّذ بعد الإطلاق ولم يبقَ سوى تبادلات نقاط وتحفيزات قفزات قصيرة الأجل مثل الجوائز لمرة واحدة، فحتى لو بدا حجم التداول الذي ظهر سابقًا رائعًا، فستظل تلك مجرد بيانات تمهيدية—لا أكثر—خلف إصدار التوكن.
ومن الجدير الانتباه أيضًا أن GRVT تتجه إلى توسيع المنتجات باتجاه عوائد الذهب، والنفط الخام، والعقود الدائمة للأسهم، ومنتجات RWA. وهذا لم يعد مجرد نهج لبناء منصة عقود دائمة. بل يشبه رغبتهم في إنشاء حساب وساطة متكامل على السلسلة. مساحة الخيال قد انفتحت، لكن الثمن أيضًا واقعي: كلما تعددت خطوط المنتجات، ستتفتت السيولة بطبيعتها أكثر، وسترتفع التكلفة الحدّية للامتثال وإدارة المخاطر، ولن تنخفض.
في 21 يوليو، سأراقب سعر الافتتاح، لكن قراري بشأن ما إذا كنت سأحتفظ على المدى الطويل يعتمد على ما إذا كانت المنصة—بعد الإطلاق—لا تعتمد على تحفيزات النقاط، وما إذا كان حجم التداول الطبيعي يمكنه الاستمرار في الصمود، وما إذا كانت إيرادات الرسوم قادرة على تغطية إيقاع إعادة الشراء، وما إذا بقي المستخدمون القدامى داخل المنصة حتى بعد زوال توقعات الحصول على جوائز.
حماس الافتتاح هو مسألة تدفق—أما هذه الأمور فهي مسألة بقاء. وهما أمران لا علاقة بينهما.
#grvt @grvt_io
ما رأيك؟
عند وضع هذا ضمن مسار المشتقات على السلسلة، تخطى إجمالي حجم التداول 100 مليار، واقتربت قيمة TVL في القمة من 100 مليون دولار—وهذا يعني أن المشروع ليس مدعومًا فقط بوعدٍ تسويقي. فهناك بالفعل من يفتح المراكز ويغلقها بأموال حقيقية. لكن مؤشرات مثل حجم التداول، من حيث الجوهر، لا تجيب إلا عن سؤال: "هل يوجد مستخدمون يستخدمون؟" ولا تجيب عن سؤال: "هل قيمة التوكن تستحق الاحتفاظ بها؟" وهاتان مسألتان مختلفتان. أكثر الفخاخ التي يمكن أن يقع فيها منصّات المشتقات هي أن تُسحب الحوافز، فينكمش حجم التداول فورًا—وغالبًا بسرعة أكبر مما كان متوقعًا.
لذلك في تصميم GRVT هذه المرة، ركّزت بشكل أساسي ليس على سعر الإصدار، بل على ثلاث نقاط: هل يمكن فعلاً لرسوم التداول أن تدخل إلى آلية إعادة الشراء؟ وهل هناك تحسين ملموس في كفاءة الهامش؟ وهل منح التوكنات للصلاحيات قابل للتحقق؟ وفقًا للرواية الرسمية: إجمالي المعروض ثابت عند 1,000,000,000 توكن، وتمويل إعادة الشراء يأتي من فائض أرباح تشغيل المنصة. وسيتم عبر TWAP للاستثمار المنتظم مع إضافة مشتريات انتهازية على خطّين، بحيث يحصل حاملو التوكنات في المستقبل على مزايا فعلية مثل خصومات في الرسوم ومخصصات لمنتجات إستراتيجية. إذا كانت هذه المنطقية صحيحة، فسيكون للتوكن سلسلة قيمة يمكن للتدقيق الخارجي تتبعها. أما إذا ما نُفّذ بعد الإطلاق ولم يبقَ سوى تبادلات نقاط وتحفيزات قفزات قصيرة الأجل مثل الجوائز لمرة واحدة، فحتى لو بدا حجم التداول الذي ظهر سابقًا رائعًا، فستظل تلك مجرد بيانات تمهيدية—لا أكثر—خلف إصدار التوكن.
ومن الجدير الانتباه أيضًا أن GRVT تتجه إلى توسيع المنتجات باتجاه عوائد الذهب، والنفط الخام، والعقود الدائمة للأسهم، ومنتجات RWA. وهذا لم يعد مجرد نهج لبناء منصة عقود دائمة. بل يشبه رغبتهم في إنشاء حساب وساطة متكامل على السلسلة. مساحة الخيال قد انفتحت، لكن الثمن أيضًا واقعي: كلما تعددت خطوط المنتجات، ستتفتت السيولة بطبيعتها أكثر، وسترتفع التكلفة الحدّية للامتثال وإدارة المخاطر، ولن تنخفض.
في 21 يوليو، سأراقب سعر الافتتاح، لكن قراري بشأن ما إذا كنت سأحتفظ على المدى الطويل يعتمد على ما إذا كانت المنصة—بعد الإطلاق—لا تعتمد على تحفيزات النقاط، وما إذا كان حجم التداول الطبيعي يمكنه الاستمرار في الصمود، وما إذا كانت إيرادات الرسوم قادرة على تغطية إيقاع إعادة الشراء، وما إذا بقي المستخدمون القدامى داخل المنصة حتى بعد زوال توقعات الحصول على جوائز.
حماس الافتتاح هو مسألة تدفق—أما هذه الأمور فهي مسألة بقاء. وهما أمران لا علاقة بينهما.
#grvt @grvt_io
ما رأيك؟