


استوديو خيارات Sober × Derive.XYZ إنتاج مشترك
كتبه محلل استوديو خيارات Sober جينا @Jenna_w5
一、宏观全景:低波动环境下的风险积聚与2026年潜在冲击
مع انتهاء دورة التداول خلال عطلة عيد الميلاد، تبدو الأسواق المالية العالمية من الخارج في حالة استقرار عالية. سواء كان مؤشر الخوف VIX يستمر في العمل ضمن نطاق تاريخي منخفض، أو كانت أسعار الأصول المشفرة الرئيسية تتذبذب ضمن نطاق ضيق، فإن كل ذلك يشير إلى بيئة سوقية ذات توافق قوي: يبدو أن المخاطر النظامية قد تم كبحها بفعالية على المدى القصير. خلال ديسمبر، لم تظهر الأسهم الأمريكية والأصول المشفرة ضغط بيع مركّز كما توقع بعض المستثمرين سابقًا، والسبب الرئيسي في ذلك هو أن البيانات الاقتصادية الكلية الأمريكية تواصل إظهار مرونة تتجاوز التوقعات، في حين أن توقعات السياسة المرحلية للبنوك المركزية الرئيسية قد تم استيعابها بشكل كامل من قبل السوق.
ومع ذلك، فمن زاوية التقلبات وبنية الخيارات، فإن حالة التقلب المنخفض الحالية لا تعني اختفاء المخاطر، بل غالبًا تعكس تأجيل تسعير عدم اليقين في المستقبل مؤقتًا. ومع اقتراب الخط الزمني تدريجيًا من عام 2026، تتحرك أسعار الأصول داخل نطاق تقلب مضغوط بشكل كبير؛ وهذا يعني في الواقع أن المخاطر المحتملة تتراكم بطريقة غير خطية، وعندما يتم تفعيلها، ستكون لها صدمة واضحة للأصول ذات المخاطر.
استمرار بيئة “الفتاة الجِلدَة الذهبية” (Goldilocks) الأمريكية وهشاشتها الجوهرية
من منظور التحليل على أساس الأساسيات، ما زالت الاقتصاد الأمريكي في مرحلة متوازنة نسبيًا بين النمو والتضخم والسياسة. لم يقم معدل نمو الاقتصاد برفع ضغوط التضخم بشكل ملحوظ بعد، كما لم تُظهر الأنشطة الاقتصادية سمات ركود. توفر هذه التركيبة الكلية دعمًا مستمرًا لتقييم الأصول عالية المخاطر.
أداء الناتج المحلي الإجمالي وبنية النمو
تُظهر البيانات بعد التعديل الصادرة عن مكتب تحليل الاقتصاد الأمريكي أن نمو الناتج المحلي الإجمالي في الربع الثالث على أساس سنوي (مقارنة بالربع السابق) بلغ 4.3%، وهو أعلى بوضوح من التوقعات العامة السائدة في السوق سابقًا. يتأتى زخم النمو من محورين: أولًا، ما زال استهلاك الأسر يتمتع بمرونة قوية حتى في ظل بيئة أسعار فائدة مرتفعة؛ ثانيًا، تستمر الشركات في الاستثمار في البنية التحتية المرتبطة بالذكاء الاصطناعي والنفقات الرأسمالية. وقد خففت هذه التركيبة بشكل فعّال قلق السوق السابق من هبوط سريع للاقتصاد.
من زاوية تسعير السوق، عززت نتائج الناتج المحلي الإجمالي (GDP) بما فاق التوقعات تقييمَ مفاده أن الاقتصاد الأمريكي يمتلك قدرة نمو مستقلة نسبيًا. لذلك، في مرحلة نهاية العام لم تختَر الأموال تقليصًا منهجيًا للتعرض للمخاطر، بل واصلت تخصيص الأموال للأسهم الأمريكية والأصول عالية التقلب.
مسار التضخم وتوقعات السياسة النقدية
تدعم التغيرات الهامشية في بيانات التضخم أيضًا معنويات السوق. ففي نوفمبر، سجل مؤشر CPI غير المعدّل موسميا على أساس سنوي 2.7%، بينما سجل CPI الأساسي 2.6%، وكلاهما أقل من مستوى القلق السابق بشأن ارتداد التضخم. وهذا يعني أن عودة التضخم أكثر ارتباطًا بعوامل قصيرة الأجل، وليست دخولًا في مرحلة صعود بنيوي جديد.
والأهم من ذلك هو إعادة تقييم مجلس الاحتياطي الفيدرالي لجودة بيانات التوظيف. فقد اعترف باول مؤخرًا علنًا بأن بيانات الوظائف غير الزراعية (NFP) قد تكون مُبالغًا في تقديرها بشكل منهجي. وهذا يعني أن درجة التوتر الحقيقي في سوق العمل قد تكون أضعف مما تشير إليه الأرقام الظاهرة. وفي هذا السياق، فإن ضعف التوظيف على الهامش يمنح مبررًا معقولًا للانتقال في السياسة النقدية؛ وبدأ السوق يتجه إلى تسعير مسار أكثر عدوانية لخفض الفائدة في بداية 2026.
تأثيره على الأصول ذات المخاطر
في ظل تركيبة تشمل تضخمًا معتدلًا ونموًا ما زال يُظهر مرونة، ومع وضوح متزايد لتوقعات خفض الفائدة تدريجيًا، يتم كبح مخاطر الهبوط للأصول ذات المخاطر بشكل مرحلي. ورغم عدم ظهور صعود اتجاهي لبيتكوين وإيثيريوم، فإن مركز السعر يبقى مستقرًا بدعم من البيئة الكلية، وتتم رفع قاع النطاق تدريجيًا؛ ما يعكس سلوك تخصيص دفاعي للأموال بانتظار ظهور محفزات المرحلة التالية.
أهم مخاطر الذيل الهيكلية والصدمة خارج المسار المتوقعة حتى 2026
على الرغم من أن أداء السوق الفوري مستقر، فقد بدأ سوق الخيارات بإعادة تسعير المخاطر على المدى البعيد. إن بنية الانحراف (Skew) التي انخفضت بشكل واضح، إلى جانب الطلب على خيارات Put الآجلة، تعكس حذرًا شديدًا لدى المستثمرين المؤسسيين تجاه الصدمات النظامية المحتملة في الربع الأول من 2026. هذه المخاطر لا تتطور بشكل خطي، بل من المرجح أن تُفعَّل على شكل تسعير للأصول مدفوع بالأحداث.
تحول السياسة النقدية في اليابان وتغير السيولة العالمية
قام بنك اليابان برفع سعر الفائدة القياسي إلى 0.75%، ليصل إلى أعلى مستوى في نحو ثلاثين عامًا. ورغم أن التواصل المتعلق بالسياسة عبر توجيهات استباقية يقلل تقلبات السوق قصيرة الأجل، فإن رفع الفائدة نفسه يترك تأثيرًا مستمرًا على بيئة السيولة العالمية.
مع تضييق فرق الفائدة بين أمريكا واليابان تدريجيًا، يتم تقليص ميزة تمويل “carry trade” بالين بشكل منهجي. وكمصدر عالمي مهم للتمويل منخفض التكلفة، فإن عودة أموال الين إلى الداخل على الهامش ستضغط على الأصول ذات التقييمات المرتفعة. وفي بيئة شديدة الحساسية لتدفقات السيولة العالمية، حتى إن لم توجد تصفيات مركزية حادة، فإن استمرار سحب الأموال قد يؤدي إلى تضخيم تقلبات الأسعار عند نقاط تكون فيها السيولة أضعف نسبيًا.
عدم اليقين بشأن الحكم القضائي لسياسة التعريفات الجمركية
ستصدر المحكمة العليا الأمريكية حكمًا نهائيًا قريبًا بشأن شرعية سياسات التعريفات الجمركية المتشددة في فترة إدارة ترامب. يتميز هذا الحدث بطبيعة نتيجة ثنائية نموذجية، وسيمر تأثيره مباشرة إلى نظام التجارة العالمي وتوقعات التضخم.
إذا دعمت نتيجة الحكم سياسات التعريفات الجمركية، فستُطلب إعادة تقييم تكاليف سلاسل التوريد عالميًا، وقد تؤدي الزيادة في أسعار الواردات إلى رفع توقعات التضخم من جديد، مما سيحد من مساحة التيسير لدى مجلس الاحتياطي الفيدرالي؛ أما إذا تم إلغاء سياسات التعريفات، فستفقد بعض منطق تخصيص الأصول المبني على توقعات الحماية التجارية دعمه. وبغض النظر عن النتيجة، قد يصبح هذا الحكم محفزًا مهمًا لإعادة تسعير الأصول ذات المخاطر.
مخاطر عدم اليقين المالي ومخاطر توفر البيانات
تزامن جدول إصدار بيانات الاقتصاد للربع الرابع من 2025 مع وجود مخاطر محتملة لوقف حكومي (تعطل التمويل الحكومي). فإن إغلاق الحكومة لا يؤدي فقط إلى إعاقة الأنشطة الاقتصادية الفعلية، بل الأهم قد يسبب تأخيرًا أو فقدانًا لبيانات اقتصادية كلية محورية. ومع انخفاض شفافية البيانات، ستتزايد القيود المعلوماتية التي يواجهها مجلس الاحتياطي الفيدرالي عند رسم مسار السياسة في بداية 2026، ما سيرفع احتمال حدوث أخطاء في تقدير السياسة.
المرحلة المحورية لإعادة توازن هيكل السيولة العالمية
تقع الأسواق حاليًا في مرحلة خاصة من إعادة توازن السيولة. من جهة، لدى مجلس الاحتياطي الفيدرالي مساحة أكبر لمزيد من التيسير لأن جانب التوظيف يضعف على الهامش؛ ومن جهة أخرى، تقوم بنك اليابان تدريجيًا بتشديد الظروف النقدية تحت ضغط التضخم. إن تباين الاتجاهين يجعل بيئة السيولة العالمية تدخل حالة شديدة عدم الاستقرار.
إن تشغيل التقلبات المنخفضة حاليًا مبني جوهريًا على فرضية عالية بأن السياسة ستكون متوافقة ويمكن التحكم في المخاطر. ومع كون تقييم الأصول مرتفعًا، فإن أي انحراف في مسار السياسة أو البيانات الكلية أو الأحداث المؤسساتية قد يؤدي إلى عودة سريعة للتقلبات. لذلك، قبل الدخول إلى 2026، ما زالت المراقبة المستمرة للمخاطر في ذيل التوزيع والتخصيص للتحوط تمثل قضية محورية ضمن استراتيجيات الخيارات وتعدد الأصول.
ثانيًا، تحليل عميق لبيانات أسواق خيارات BTC وETH
بالاستناد إلى بيانات الرسوم البيانية المقدمة عبر Amberdata & Derive.XYZ، فإن سوق خيارات BTC وETH هذا الأسبوع يعود تدريجيًا إلى حالة المراهنة الكلية السابقة، لكن التفضيل البنيوي لا يزال يظهر حذرًا عميقًا لدى المستثمرين تجاه “البجعة السوداء”.
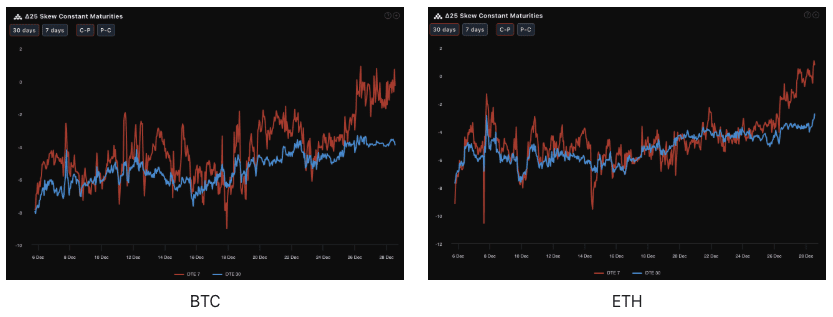
الانحراف (Skew): تحسّن معنويات الأجل القصير، وبقاء الخوف على المدى الطويل
عبر Delta 25 Skew (انحرافية التقلب الضمني للـCall - التقلب الضمني للـPut)، يعكس مقدار القيم السالبة لهذا المؤشر الطلب على التحوط تجاه مخاطر ذيل هبوطي.
الأيام القريبة (DTE 7): يرتفع المنحنى الأحمر بشكل ملحوظ؛ أصبحت الانحرافية (Skew) لبيتكوين ضمن 7 أيام قريبة من خط الصفر، بل إن الإيثيريوم تجاوزت الصفر لفترة وجيزة وأصبحت موجبة. وهذا يشير إلى أن الطلب على حماية هبوطية قصيرة الأجل المرتبط بأسبوع عبور العام (Across-the-year) قد انخفض بشكل كبير. ويعتقد المتداولون أن السوق سيحافظ هذا الأسبوع على حالة تذبذب أو سيشهد ارتدادًا بسيطًا، ما يعني تعافيًا في المعنويات الصعودية قصيرة الأجل.
الأيام الآجلة (DTE 30): لا يزال المنحنى الأزرق ضمن نطاق سلبي عميق (حوالي -4% إلى -6%). يتفوق الخط الأحمر الغامق بشكل واضح على الخط الأزرق الفاتح، مكوّنًا بنية معنويات على شكل عكس المنحنى عبر الآجال (inversion) من حيث الاتجاه. هذا التشكيل من نوع “قريب مرتفع/بعيد منخفض” في الـSkew يلفت الانتباه للغاية؛ إذ إن الـSkew السلبي العميق على المدى الطويل يعني أن المؤسسات ما زالت تشتري بكثافة عقود Put الآجلة كنوع من التأمين، ولم تنسحب حماية الهبوط بشكل بنيوي.
بنية الآجال (Term Structure): إعادة تسعير علاوة مخاطر الأجل المتوسط
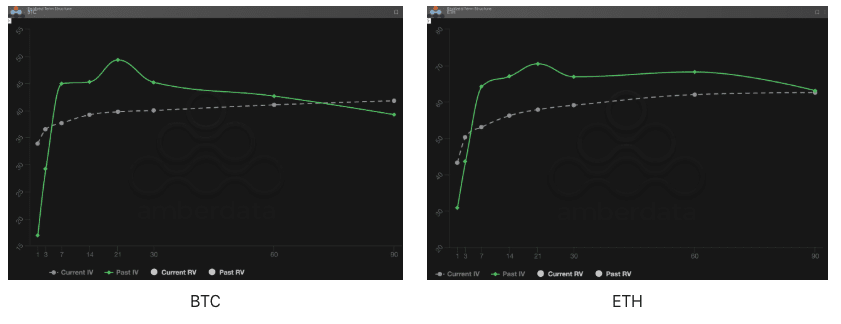
تعرض Term Structure (بنية الآجال) توزيع Implied Volatility (IV) لمختلف أوقات الاستحقاق.
تغيرات الشكل: مقارنةً بالأسبوع الماضي حيث شكّل Past IV “قمة” ضخمة عند 14-21 يومًا (عادةً ما تكون تسعيرًا لمخاطر محددة مثل اجتماعات إعلان الفائدة)، فقد عادت منحنيات الـCurrent IV هذا الأسبوع إلى سلاستها ولم تظهر هيئة Contango النموذجية (قريب منخفض/بعيد مرتفع) بشكل مثالي. ورغم أن Current IV تراجع قليلًا في الأجل القريب، فإنه حافظ في الأجل المتوسط والبعيد (30 يومًا+) على مستوى مماثل بل أعلى قليلًا؛ وبذلك تبدو منحنيات التقلب بأكملها مسطحة.
تحليل عميق: في بداية دورة الثيران (التحول الصعودي) عادةً ما يصاحبها هيكل Contango حاد (الـIV للأجل القريب منخفض جدًا والـIV للآجل المرتفع). يشير هيكل التسطيح الحالي إلى أن السوق لا يتوقع أن تنخفض التقلبات في المدى المتوسط (14-30 يومًا) بسهولة. وهذه هي تسعيرة السوق لاحتمال حدوث تشديد سيولة في شهر يناير: إذ يتوقع المتداولون حدوث جفاف في سيولة عبور العام بين ديسمبر ويناير، مع أثر متأخر لرفع الفائدة في الين، ما قد يؤدي إلى تذبذب كبير في أسعار المدى المتوسط.
علاوة مخاطر التقلب (VRP): هل الخوف مبالغ فيه؟ نافذة البائع؟
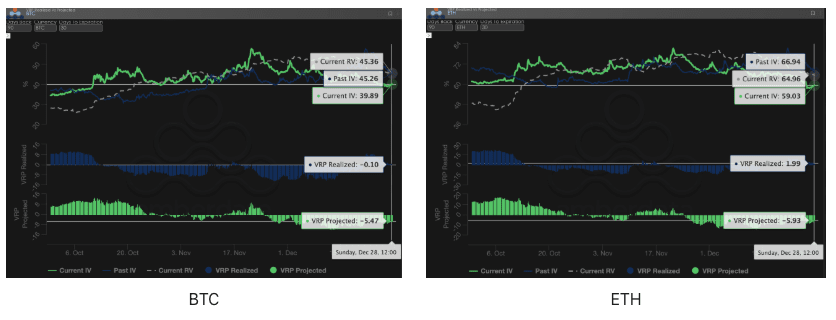
VRP (علاوة مخاطر التقلب = الانحراف الضمني IV - التقلب المحقق RV) هو مؤشر مهم لقياس ما إذا كان تسعير الخيارات منطقيًا. السوق حاليًا في مرحلة تصحيح.
مقارنة رقمية: الأسبوع قبل السابق كانت VRP Realized في منطقة سلبية عميقة، ما يعكس هلعًا شديدًا في السوق؛ بينما وصلت VRP Projected الأسبوع الماضي إلى قيمة متطرفة عند -10. أما هذا الأسبوع، فقد تقلصت القيم السالبة لـ BTC VRP Projected بشكل واضح، وارتدت إلى نحو -5.47. وتقترب VRP Realized (أعمدة زرقاء) من الصفر، بل إن ETH تحولت إلى موجبة بشكل طفيف.
تحليل عميق: التغير في VRP Projected من -10 إلى -5 يشير إلى أن السوق لم يعد يدفع علاوة مرتفعة بشكل أعمى مقابل شراء خيارات كإجراء شراء بدافع الخوف. إن مشاعر الهلع في طريقها للانحسار. ويبدأ السوق تدريجيًا في اعتبار أن التقلبات المستقبلية “قابلة للتنبؤ”. عندما تعود VRP من سلبية عميقة إلى الوضع الطبيعي، غالبًا ما يعني ذلك نهاية سيناريو انهيار أحادي الاتجاه شديد. وترتفع احتمالية أن يدخل السوق في تذبذب واسع النطاق.
ثالثًا، توصية لاستراتيجيات الخيارات: استراتيجية الياقة لقفل مخاطر الهبوط (Collar Strategy)
وبالنظر إلى الحكم الكلي بأن “الوضع قصير الأجل مستقر نسبيًا، لكن الآجل محفوف بالمخاطر”، إضافةً إلى حقيقة أن بيانات الخيارات تُظهر أن تكلفة شراء Put مرتفعة نسبيًا، فإن الاكتفاء بشراء Put للحماية سيصبح مكلفًا للغاية. كما أن البيع الصافي لـCall يواجه مخاطر ارتداد محتملة مرتبطة بـ“صفقة ترامب”. لذلك، نوصي هذا الأسبوع ببناء استراتيجية الياقة (Collar Strategy) بهدف قفل أرباح 2025 بتكلفة منخفضة، والمرور بثبات عبر غموض عام 2026.
بنية الاستراتيجية (كمثال على BTC):
الاحتفاظ بالسبوت (Long Spot): افترض أنك تحتفظ ببيتكوين سبوت.
شراء Put (Long Put): شراء Put خارج نطاق السعر (OTM) لمدة DTE 30 يومًا وبـDelta -0.25.
المنطق: الاستفادة من خاصية Skew العميق للآجل؛ ورغم أن الـPut أغلى قليلًا، إلا أنه يحمي فعليًا من سيناريوهات تصفية ملحمية محتملة قد تنجم عن صدمة سيولة في الين.
بيع Call (Short Call): بيع Call خارج نطاق السعر (OTM) لمدة DTE 30 يومًا وبـDelta 0.20.
المنطق: يتم استخدام قسط التأمين الذي يتم تحصيله من بيع الـCall (Premium) لتعويض تكلفة شراء الـPut. وبما أن معنويات الصعود تعافت مؤخرًا (Skew للأجل القريب يتحسن)، يمكن أيضًا بيع الـCall بسعر جيد.
مزايا الاستراتيجية:
تكلفة منخفضة وحتى بدون تكلفة تقريبًا: من خلال بيع Call لتمويل شراء Put، يتم خفض تكلفة التحوط بشكل كبير جدًا.
قفل النطاق: طالما أن سعر BTC يحافظ على تذبذب ضمن نطاق خلال يناير 2026، فإن الاستراتيجية لا تحمي رأس المال فحسب، بل يمكنها أيضًا تحقيق أرباح عبر السوق الفوري.
التحوط ضد “البجعة السوداء”: بمجرد أن تصدر المحكمة العليا حكمًا، أو إذا أدى تَحوّل/أزمة في الين إلى انهيار حاد، ستوفر Put الموجودة لديك حماية قوية لقاع الهبوط.
رابعًا، إخلاء المسؤولية
تمت كتابة هذا التقرير بالاعتماد على بيانات السوق العامة ونماذج نظرية الخيارات، بهدف تزويد المستثمرين بمعلومات السوق ومنظور تحليلي متخصص. جميع المحتويات للاطلاع والمناقشة فقط ولا تشكل أي شكل من أشكال نصائح الاستثمار. تتمتع تداول العملات المشفرة والخيارات بتقلبات عالية للغاية ومخاطر. وقد يؤدي ذلك إلى خسارة رأس المال بالكامل. قبل اتخاذ أي استراتيجية تداول، يجب على المستثمرين فهم خصائص منتجات الخيارات وسمات المخاطر وقدرتهم على تحمل المخاطر بشكل كامل، ومن الضروري استشارة مستشار مالي مختص. لا يتحمل محللو هذا التقرير أي مسؤولية عن أي خسائر مباشرة أو غير مباشرة ناتجة عن استخدام محتوى هذا التقرير. لا تشير الأداءات السابقة للسوق إلى النتائج المستقبلية؛ اتخذ قراراتك بعقلانية.
إنتاج مشترك: استوديو Sober للخيارات × Derive.XYZ