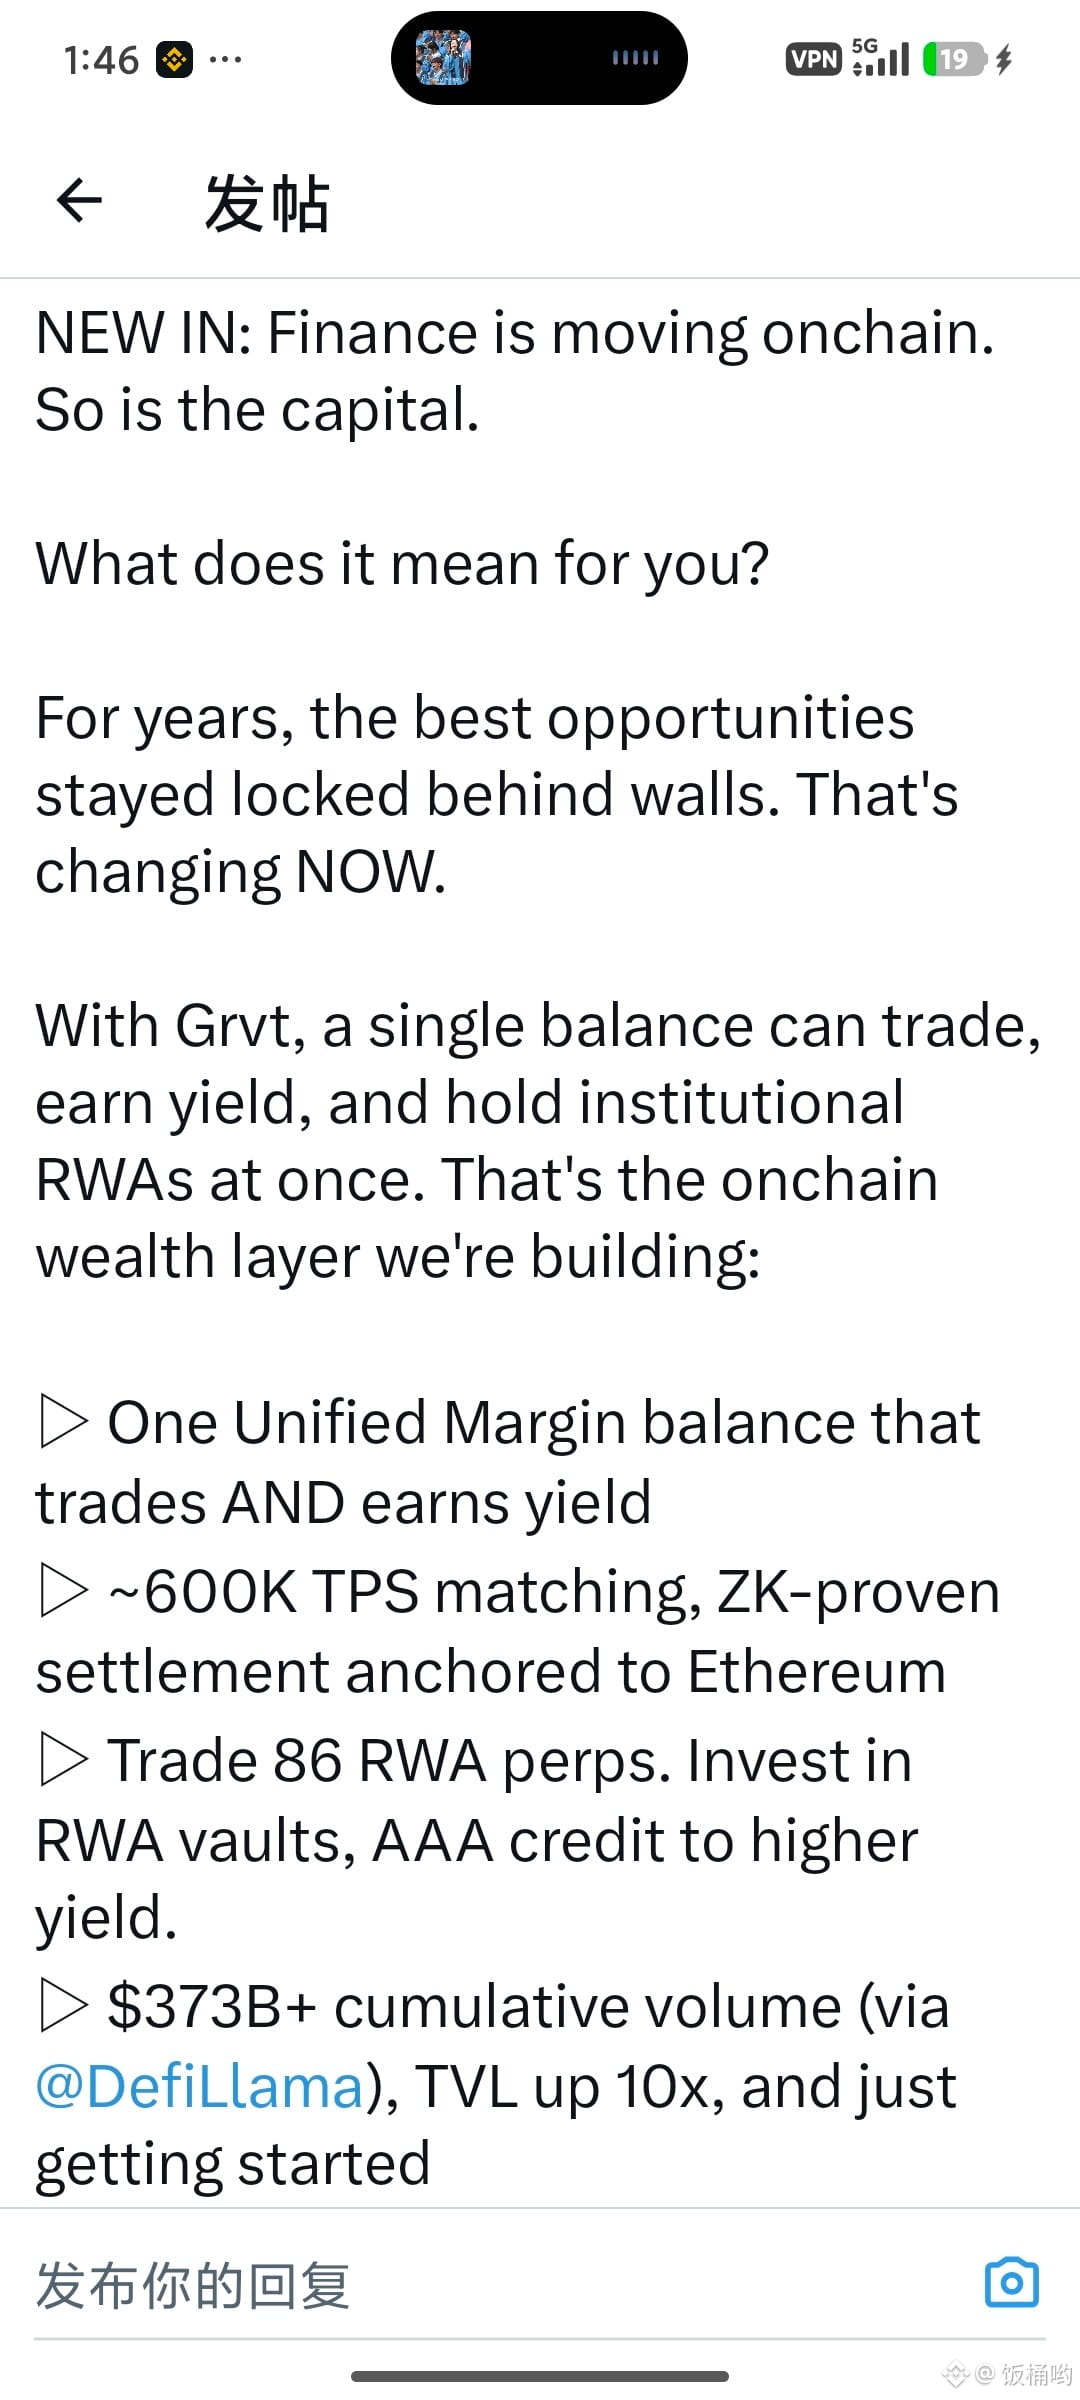
لقد راجعتُ بعناية اليوم آلية التسوية ونظام الهامش الخاص بـ@grvt_io ، ووجدتُ أنه—عند كشف تفاصيله التقنية الأساسية—يخفي ساحة جحيم “غير مرئية” يسهل تجاهلها.
لقد قرأتُ ورقة GRVT البيضاء، وهم يستخدمون حسابًا موحّدًا للهامش مبنيًا على العقود الذكية، ويزعمون أن كفاءة استخدام رأس المال تبلغ أقصى حد، ويمكن لصفقات الفورية والعقود الدائمة والخيارات تعويض بعضها بعضًا. يبدو هذا رائعًا، لكن العقدة تكمن في آلية التصفية (التسوية) نفسها. لأن المطابقة تتم خارج السلسلة، فهناك فرقًا بسيطًا بين تغذية الأوراكل لسعر الإسناد وبين سعر التصفية الفعلي على السلسلة—أي فجوة زمنية صغيرة من الخارج إلى الداخل. سألتُ صديقًا يتخصص في تحكيم/مراجحة التصفية، فقال ببساطة شديدة الدقة: في هذا النوع من البنية الهجينة، عندما يحدث انهيار مفاجئ للسوق (flash crash)، فإن محرك المطابقة خارج السلسلة قد يقرر أن حسابك قد تجاوز حد التصفية، لكن تحديث الحالة على السلسلة قد يتأخر لجزءٍ من الثانية. بالنسبة لمن يقومون بتصفية عالية التردد، فإن عدم تماثل المعلومات في هذه اللحظة هو مساحة للمراجحة؛ أما بالنسبة للمستخدمين، فهذا يعني أن مركزك قد يُصفّى بواسطة محرك التصفية خارج السلسلة قبل أن تتمكن أنت حتى من الاستجابة.
والأكثر دقة هو مخطط حوافز صناع السوق (market makers). تقوم GRVT بالتلميح بشكل متكرر إلى توافر سيولة بمستوى CEX رفيع، كما تُدخل ما يسمى بالتعدين عبر التداول ونظام النقاط. لكنني تحققت من وثائق API الخاصة بهم لصناع السوق المحترفين: وبسبب اعتمادهم بنية Validium، فإن أوامر صانع السوق على GRVT قد لا تحمل رسوم Gas، لكن حركة الأموال دخولًا وخروجًا تظل خاضعة لجدول السحب عبر Ethereum Layer2. صحيح أن هناك جسورًا توفر سحبًا سريعًا للتمويل، لكن التمويل له تكلفة. وإذا لم يتمكن النظام من توفير كمية كافية من مقابِلات (مراكز) التجزئة بشكلٍ متفجر وبشكل قصير المدى، فمن المرجح أن يقوم صانع السوق بتضييق فروق السعر (bid-ask spread) وحتى الانسحاب بعد أن تستهلك حوافز خيارات الرموز في المرحلة المبكرة.
أفكاري الجديدة المتراكمة حاليًا: استراتيجية GRVT هي—بشكل قياسي—استخدام السرعة مقابل المساحة، فهي تستخدم أقصى سرعة خارج السلسلة لتحويل مستخدمي CEX إلى عالم التمويل اللامركزي. لكن مصير البنى الهجينة هو أن اللاعبين “الصلّبين” في DeFi سينظرون إليها بنفور لأن لجنة Validium لديها ليست لامركزية كفاية وليست شفافة كفاية؛ وفي المقابل، من اعتادوا على كبار اللاعبين في CEX سيشكون أيضًا لأن شحن/سحب عبر السلاسل والتسوية على السلسلة ليست “سلسة” بما يكفي. حدّها الأعلى لا يعتمد على مدى سرعة تشغيل محركها، بل يعتمد على إلى أي مدى يمكنها أن توزع هذه الفجوة بين الصندوق الأسود خارج السلسلة والثقة على السلسلة… حتى تكون الأمور متوازنة بقدر #grvt
لقد قرأتُ ورقة GRVT البيضاء، وهم يستخدمون حسابًا موحّدًا للهامش مبنيًا على العقود الذكية، ويزعمون أن كفاءة استخدام رأس المال تبلغ أقصى حد، ويمكن لصفقات الفورية والعقود الدائمة والخيارات تعويض بعضها بعضًا. يبدو هذا رائعًا، لكن العقدة تكمن في آلية التصفية (التسوية) نفسها. لأن المطابقة تتم خارج السلسلة، فهناك فرقًا بسيطًا بين تغذية الأوراكل لسعر الإسناد وبين سعر التصفية الفعلي على السلسلة—أي فجوة زمنية صغيرة من الخارج إلى الداخل. سألتُ صديقًا يتخصص في تحكيم/مراجحة التصفية، فقال ببساطة شديدة الدقة: في هذا النوع من البنية الهجينة، عندما يحدث انهيار مفاجئ للسوق (flash crash)، فإن محرك المطابقة خارج السلسلة قد يقرر أن حسابك قد تجاوز حد التصفية، لكن تحديث الحالة على السلسلة قد يتأخر لجزءٍ من الثانية. بالنسبة لمن يقومون بتصفية عالية التردد، فإن عدم تماثل المعلومات في هذه اللحظة هو مساحة للمراجحة؛ أما بالنسبة للمستخدمين، فهذا يعني أن مركزك قد يُصفّى بواسطة محرك التصفية خارج السلسلة قبل أن تتمكن أنت حتى من الاستجابة.
والأكثر دقة هو مخطط حوافز صناع السوق (market makers). تقوم GRVT بالتلميح بشكل متكرر إلى توافر سيولة بمستوى CEX رفيع، كما تُدخل ما يسمى بالتعدين عبر التداول ونظام النقاط. لكنني تحققت من وثائق API الخاصة بهم لصناع السوق المحترفين: وبسبب اعتمادهم بنية Validium، فإن أوامر صانع السوق على GRVT قد لا تحمل رسوم Gas، لكن حركة الأموال دخولًا وخروجًا تظل خاضعة لجدول السحب عبر Ethereum Layer2. صحيح أن هناك جسورًا توفر سحبًا سريعًا للتمويل، لكن التمويل له تكلفة. وإذا لم يتمكن النظام من توفير كمية كافية من مقابِلات (مراكز) التجزئة بشكلٍ متفجر وبشكل قصير المدى، فمن المرجح أن يقوم صانع السوق بتضييق فروق السعر (bid-ask spread) وحتى الانسحاب بعد أن تستهلك حوافز خيارات الرموز في المرحلة المبكرة.
أفكاري الجديدة المتراكمة حاليًا: استراتيجية GRVT هي—بشكل قياسي—استخدام السرعة مقابل المساحة، فهي تستخدم أقصى سرعة خارج السلسلة لتحويل مستخدمي CEX إلى عالم التمويل اللامركزي. لكن مصير البنى الهجينة هو أن اللاعبين “الصلّبين” في DeFi سينظرون إليها بنفور لأن لجنة Validium لديها ليست لامركزية كفاية وليست شفافة كفاية؛ وفي المقابل، من اعتادوا على كبار اللاعبين في CEX سيشكون أيضًا لأن شحن/سحب عبر السلاسل والتسوية على السلسلة ليست “سلسة” بما يكفي. حدّها الأعلى لا يعتمد على مدى سرعة تشغيل محركها، بل يعتمد على إلى أي مدى يمكنها أن توزع هذه الفجوة بين الصندوق الأسود خارج السلسلة والثقة على السلسلة… حتى تكون الأمور متوازنة بقدر #grvt