
تحليل نقدي حول نزع الأسطورة عن التداول للمستثمرين الصغار واقتصاد التوقعات الكاذبة.
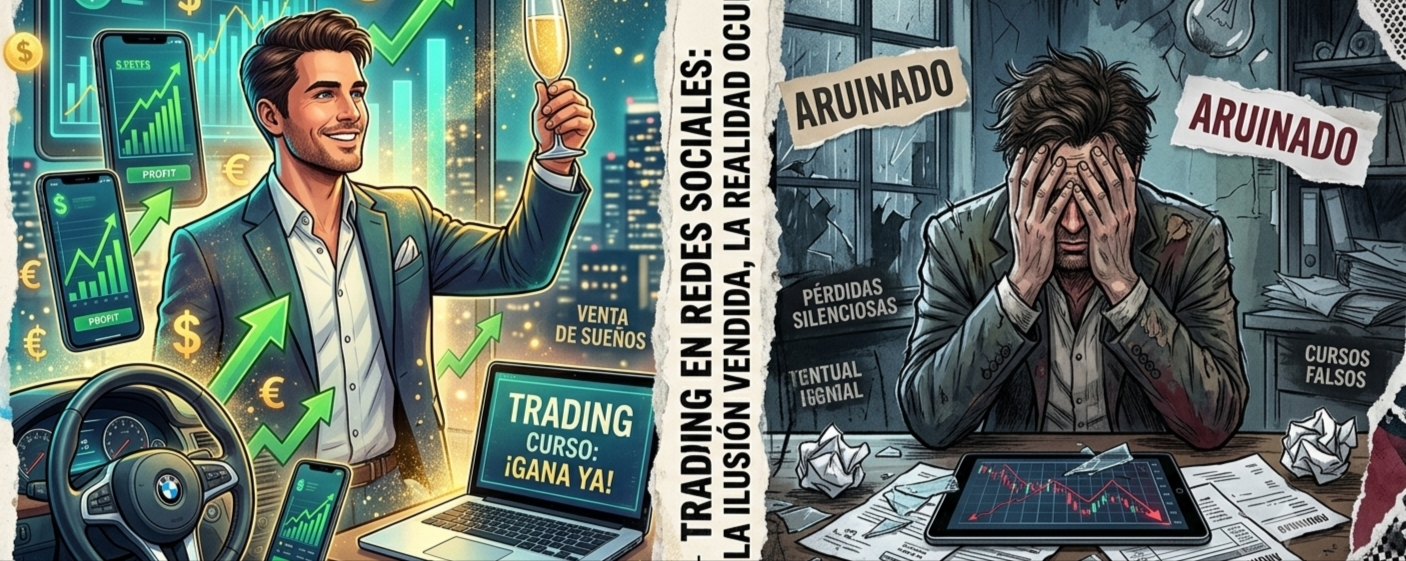
يكفي أن تمرر إصبعك لثوانٍ معدودة عبر أي شبكة اجتماعية لتواجه النمط نفسه: شاب أمام شاشة مليئة برسوم بيانية معقدة، ومفاتيح سيارة فاخرة موضوعة على المكتب، ورسالة مغناطيسية تعد بالحرية المالية المطلقة عبر العمل لساعات قليلة فقط يوميًا.
بالنسبة إلى المراقب العادي أو لمن يواجه صعوبات اقتصادية، يبدو هذا النظام البيئي جذابًا للغاية. ومع ذلك، خلف المظاهر والاعترافات التي تروج لنجاح فوري يكمن أحد أكثر الحقائق لا تماثلًا في البيئة الرقمية الحالية: مشروع لا تأتي فيه الربحية الحقيقية من سوق الأوراق المالية، بل من جيوب المتعلمين أنفسهم.
1. بيع الدورات بوصفه الأصل الحقيقي القابل للربح
يُعد التداول في الأسواق المالية (trading) نشاطاً مشروعاً وذا أهمية مؤسسية بالغة. ومع ذلك، فإن تداول التجزئة الذي يُروَّج له على منصات رقمية يعمل وفق منطق مختلف تماماً. السوق الحقيقي بالنسبة لمعظم هؤلاء "الخبراء" ليس سوق الأسهم أو العملات الأجنبية (Forex) أو العملات المشفرة، بل سوق إنتاج المعلومات وبيع التعليم.
النموذج مثالي رياضياً للبائع: بينما ينطوي التداول في البورصة على مخاطرة مستمرة بخسارة رأس المال، فإن بيع دورة رقمية تبلغ تكلفته الحدّية قريباً من الصفر ويمنح ربحاً صافياً فورياً. يمكن لـ"متداول" يمتلك جمهوراً وفيّاً أن يحقق عشرات الآلاف من الدولارات شهرياً من خلال بيع العضويات أو جلسات الإرشاد، دون أن يكون قد خاطر حتى دولار واحد في عملية حقيقية.
تكشف الإحصاءات الرسمية للجهات التنظيمية المالية العالمية (مثل هيئة ESMA في أوروبا أو هيئة CFTC في الولايات المتحدة) بشكل منهجي أن بين 75% و90% من المستثمرين الأفراد يخسرون المال على منصات التداول، وأن أغلبهم يحرق رأسماله خلال أقل من عام.
2. أدوات الإقناع: المحاكاة والتحيز في النتائج
ولإدامة هذا المخطط البيعي، يُلجأ كثيراً إلى التلاعب البصري والنفسي. ومن أكثر التكتيكات شيوعاً:
حسابات تجريبية (Demo): منصات تُحاكي تحركات السوق الفعلية لكنها تتداول بأموال وهمية. من السهل جداً إجراء صفقات شديدة المخاطرة وإظهار تلك التي كانت فائزة فقط.
انحياز النتائج الانتقائية: في أي يوم، قد يفتح المتداول عشر صفقات. إذا انتهت ثمانٍ بخسائر كارثية وصفتان فقط بتحقيق عائد استثنائي، فستركز المشاركات على هاتين الصفتين الأخيرتين حصراً، مع إسكات الرصيد السلبي الصافي.
اقتصاديات التسويق بالعمولة والوسطاء المظلمون: كثير من هؤلاء صُنّاع المحتوى لا يجنون المال فقط من التسجيلات، بل كذلك عبر روابط الإحالة إلى وسطاء غير منظَّمين. وفي عدة صور من صور الشراكة، يحصل المُروِّج على نسبة مباشرة من العمولات أو حتى من خسائر المستخدم المُحال.
3. علم نفس الخراب: مجموع صفري وفرط رافعة
التداول قصير الأجل هو، بحكم التعريف، لعبة مجموعها صفر: لكي يحصل شخص ما على دولار واحد من الربح، يجب أن تخسره جهة مقابلة أخرى في مكان ما. يدخل المستثمر الفردي العادي إلى هذا المشهد وهو غير مُجهز، فيتنافس مباشرة ضد خوارزميات عالية التردد وصناديق تحوط ومؤسسات مصرفية تمتلك موارد تقنية ومعلوماتية لا يمكن بلوغها بالنسبة لعامة الناس.
غالباً ما يبدأ النمط التدميري للمبتدئ بـ"حظ المبتدئ". تؤدي بضع عمليات مربحة إلى إحساس زائف بالتحكم وتوليد الدوبامين. وبمجرد أن يقتنع المستخدم بمهارته الجديدة، يلجأ إلى الرافعة المالية — وهي آلية تتيح التداول بأموال مقترضة من الوسيط من أجل مضاعفة الأرباح —. لكن الرافعة المالية تعمل بشكل تماثلي: فإذا انعكست تقلبات بسيطة في السوق ضد المركز، فقد تُصفي بالكامل مدخرات المستخدم خلال دقائق معدودة.
4. التباين المهني: التداول الحقيقي ممل
يوجد التداول المهني والمؤسسي، لكنه يبتعد جذرياً عن جمالية منصات التواصل الاجتماعي. من يدير رؤوس أموال بشكل متسق يفهم النشاط كمنضبطة رياضية وإحصائية صارمة. فهم لا يسعون إلى "ضربة" بثّهم المباشر، بل إلى إدارة المخاطر بدقة متناهية، مع قبول خسائر صغيرة ومتحكم فيها باعتبارها تكلفة تشغيلية طبيعية. إنه عمل رتيب من التحليل الكمي والإدارة العاطفية العميقة، وهو غير متوافق تماماً مع سرديات الثراء السريع.
إن انتشار الوعود الزائفة في النظام البيئي الرقمي يتطلب قدراً صارماً من الشك من جانب المستخدمين. تظل الفرضية الأساسية للاقتصاد قائمة: إذا كانت هناك استراتيجية ما عبارة عن آلة لا تخطئ لصنع المال، فإن منشئها سيحتفظ بها سرّاً تماماً لاستغلالها إلى أقصى حد، بدلاً من بيعها بكثرة عبر اشتراك شهري.
إن البحث عن التعليم المالي مسارٌ قيّم، لكن يجب أن يُبنى على مصادر مؤسسية شفافة، وكتب أكاديمية، وفهم واضح أن الثروة تُبنى مع مرور الوقت والعمل والادخار والاستثمار الحكيم على المدى الطويل، وليس عبر صيغ سحرية مكدّسة في فيديوهات مدتها ستون ثانية. الشك ليس موقفاً سلبياً؛ في البيئة المالية الحالية، هو أقوى أداة حماية تمتلكها.