🔴تُرسل تقييمات الأسواق طويلة الأجل تحذيرًا تاريخيًا لأسهم الولايات المتحدة:
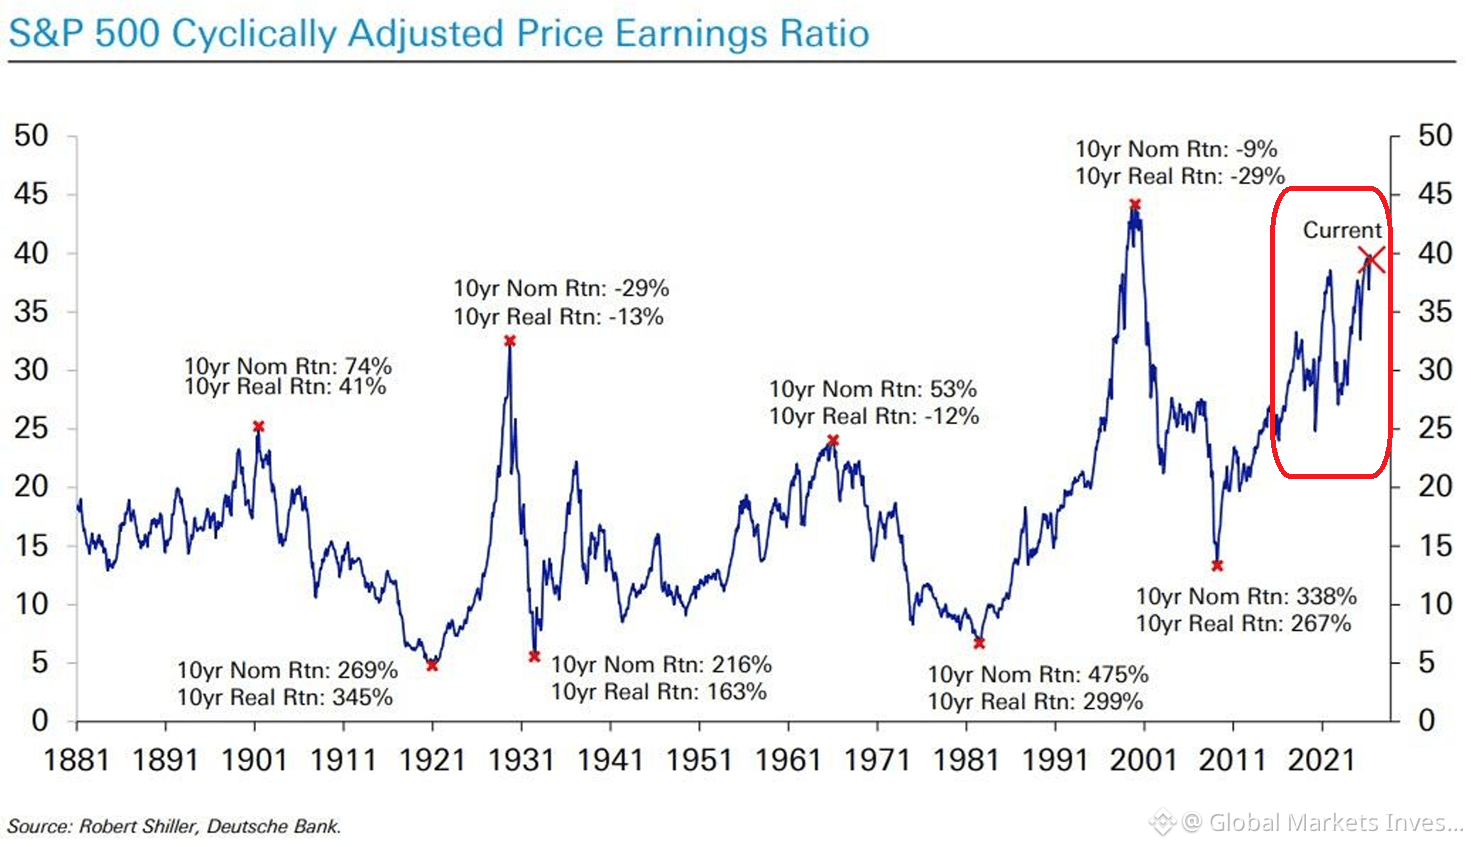
ارتفع مُعامل السعر إلى الأرباح المعدَّل دوريًا (CAPE) لمؤشر S&P 500 إلى أكثر من 40 مرة، وهو الأعلى منذ فقاعة الدوت-كوم عام 2000.
وباستثناء عام 2000، فهذا أعلى من أي قمة أخرى في أي سوق تم تسجيلها خلال آخر ~140 عامًا.
بعد قمة عام 2000، حقق مؤشر S&P 500 عائدًا اسميًا تراكميًا قدره -9% وعائدًا حقيقيًا تراكميًا (بعد احتساب التضخم) قدره -29% خلال السنوات العشر التالية.
وعند الطرف الآخر المتطرف الوحيد القابل للمقارنة في عام 1929، سجّل المؤشر عائدًا اسميًا -29% وعائدًا حقيقيًا -13% خلال العقد التالي.
في المقابل، فإن شراء الأسهم بعد القيعان الكبرى في السوق قد أدى تاريخيًا إلى بعض أقوى العوائد طويلة الأجل، بما في ذلك مكسب اسمي قدره +475% بعد أدنى مستوى عام 1982.
وتشير البيانات التاريخية إلى أن التقييمات المتطرفة أدت باستمرار إلى عوائد ضعيفة على المدى الطويل.
ارتفع مُعامل السعر إلى الأرباح المعدَّل دوريًا (CAPE) لمؤشر S&P 500 إلى أكثر من 40 مرة، وهو الأعلى منذ فقاعة الدوت-كوم عام 2000.
وباستثناء عام 2000، فهذا أعلى من أي قمة أخرى في أي سوق تم تسجيلها خلال آخر ~140 عامًا.
بعد قمة عام 2000، حقق مؤشر S&P 500 عائدًا اسميًا تراكميًا قدره -9% وعائدًا حقيقيًا تراكميًا (بعد احتساب التضخم) قدره -29% خلال السنوات العشر التالية.
وعند الطرف الآخر المتطرف الوحيد القابل للمقارنة في عام 1929، سجّل المؤشر عائدًا اسميًا -29% وعائدًا حقيقيًا -13% خلال العقد التالي.
في المقابل، فإن شراء الأسهم بعد القيعان الكبرى في السوق قد أدى تاريخيًا إلى بعض أقوى العوائد طويلة الأجل، بما في ذلك مكسب اسمي قدره +475% بعد أدنى مستوى عام 1982.
وتشير البيانات التاريخية إلى أن التقييمات المتطرفة أدت باستمرار إلى عوائد ضعيفة على المدى الطويل.