

عندما بدأت لأول مرة بالقراءة عن رمز NEWT، وجدت نفسي أطرح سؤالًا أعتقد أن المستثمرين ينبغي أن يطرحوه بشكل متكرر أكثر. إذا اختفى سعر الرمز من المخطط لمدة شهر، هل ستظل البروتوكول بحاجة إلى الرمز حتى يعمل؟ يبدو ذلك بسيطًا، لكنه يفرّق بين الأصول التي توجد أساسًا للمضاربة وبين تلك المرتبطة بالنشاط اليومي للشبكة.
تبدو تلك الأسئلة ذات صلة خاصة اليوم. لقد نضج سوق العملات الرقمية إلى ما بعد المرحلة التي كان يمكن فيها تبرير أي مشروع برمز مميز لمجرد أنه كان يبني على بلوك تشين. أصبح المستثمرون أكثر انتقائية. إنهم يريدون معرفة كيف يبدو الطلب فعليًا، ومن أين تأتي القيمة، وما إذا كان يمكن أن ينمو الاستخدام بشكل مستقل عن معنويات السوق. من المرجح أن تكون المشاريع التي تعبر الدورة المقبلة هي تلك التي ترتبط فيها منفعة الرمز بنشاط حقيقي على الشبكة بدلًا من الحماس المؤقت.
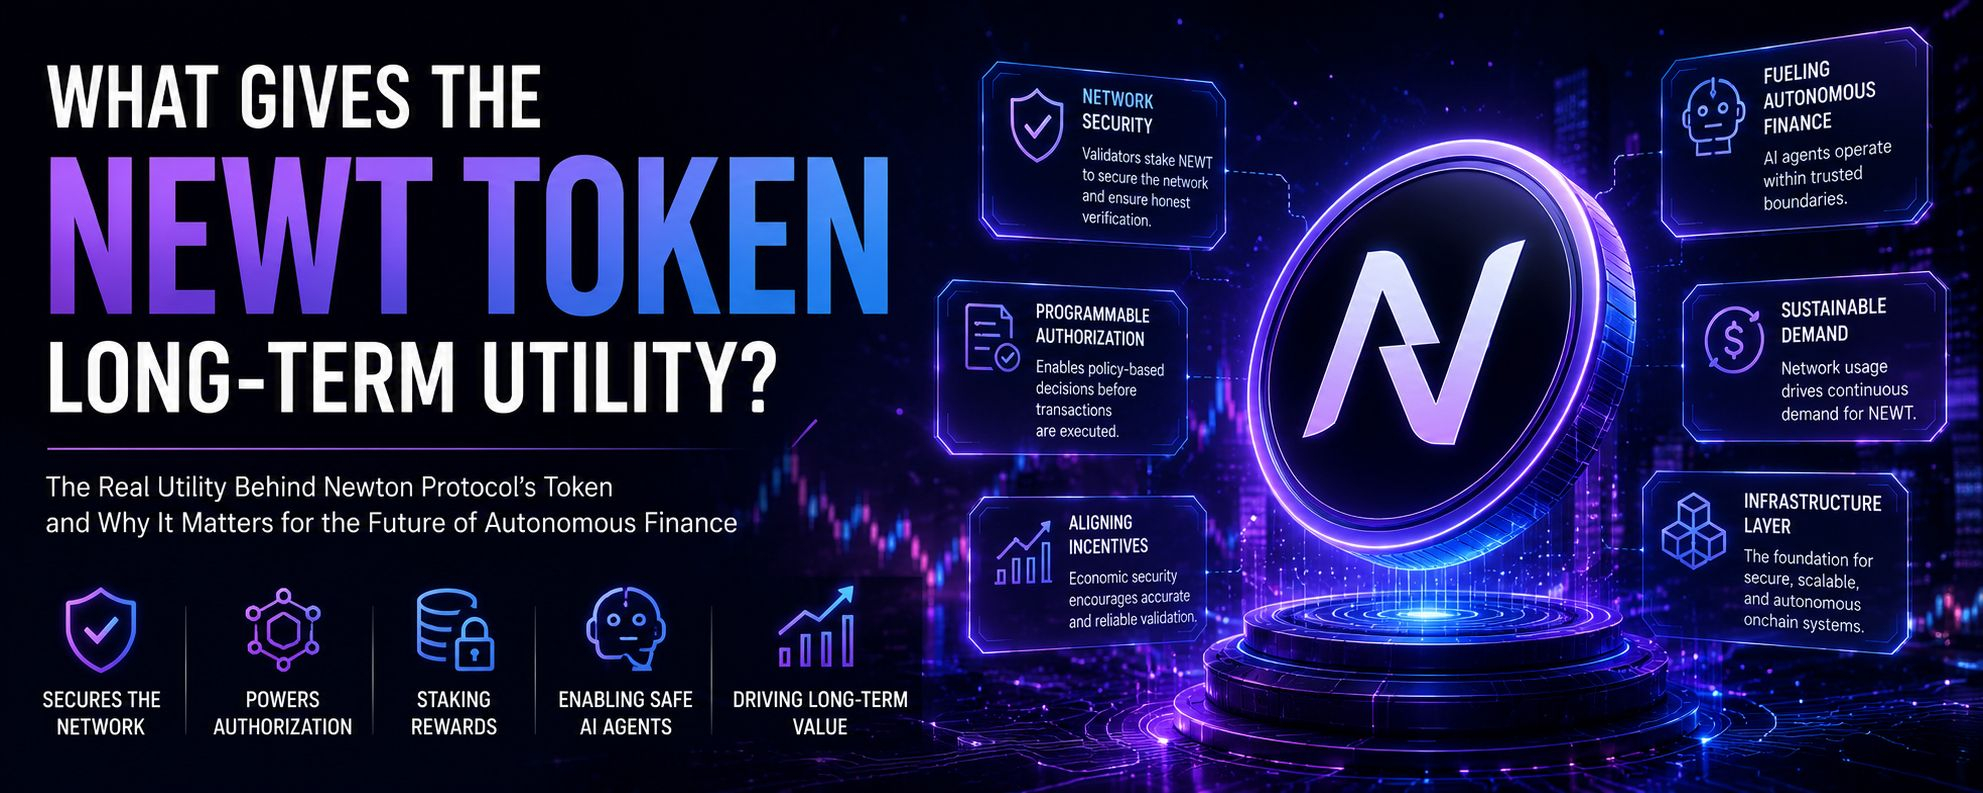
وهنا يصبح NEWT مثيرًا للاهتمام. فقيمته طويلة الأجل لا تتعلق بالمدفوعات أو الحوكمة وحدهما، بل بكونه جزءًا من البنية التحتية التي تقف خلف التمويل المستقل.
صُمم البروتوكول نفسه حول التفويض لا التنفيذ. فمعظم سلاسل البلوكشين ممتازة في تأكيد أن المعاملة صحيحة. أما بروتوكول Newton فيطرح سؤالًا إضافيًا قبل أن يحدث التنفيذ أصلًا: هل ينبغي السماح بهذه المعاملة بموجب سياسة محددة مسبقًا؟
للوهلة الأولى، قد لا يبدو ذلك فرقًا كبيرًا. لكن في العمق، إنه يغيّر دور الرمز. إذا أصبح التفويض اللامركزي خدمة تستخدمها وكلاء الذكاء الاصطناعي، والمؤسسات، والتطبيقات اللامركزية، وأنظمة التداول الآلي، فإن الشبكة تحتاج إلى حوافز اقتصادية تشجّع المشاركين على التحقق من تلك القرارات بصدق. وهنا يدخل NEWT إلى الصورة.
وفقًا لوثائق رمز Newton، فإن المعروض الكلي ثابت عند 1 مليار NEWT. لكن المعروض الثابت بحد ذاته لا يخلق قيمة. فمجال العملات المشفرة لا يفتقر إلى أصول ذات معروض ثابت تعاني في الحفاظ على الطلب. المهم هو ما إذا كان استخدام الشبكة يخلق أسبابًا مستمرة للمشاركين لاقتناء تلك الرموز أو رهنها أو الاحتفاظ بها. وفي حالة Newton، يُتوقع أن يوفّر الرهن الأمن لشبكة التفويض مع مواءمة المصدّقين مع دقة التحقق من السياسات.
يساعد فهم ذلك على تفسير سبب اختلاف الرهن هنا عن مجرد كسب المكافآت. ظاهريًا، يجمّد المصدّقون الرموز للمشاركة في أمن الشبكة. لكن في العمق، يضعون وزنًا اقتصاديًا خلف صحة قرارات التفويض. وإذا أصبح التحقق غير موثوق، فإن قيمة الشبكة نفسها تضعف. لذا فإن الرمز يمثل المشاركة في الثقة، لا مجرد الملكية.
وهذا يخلق أثرًا آخر غالبًا ما لا يحظى بالاهتمام الكافي. إذ أصبحت وكلاء الذكاء الاصطناعي أكثر قدرة على إدارة النشاط المالي. فهم يستطيعون مراقبة الأسواق باستمرار، وتنفيذ الصفقات، وإعادة موازنة المحافظ، والتفاعل مع عدة تطبيقات لامركزية من دون تدخل بشري دائم. لم يعد التحدي ما إذا كان الذكاء الاصطناعي قادرًا على الفعل. بل ما إذا كانت تلك الأفعال ستظل ضمن الحدود التي وضعها المستخدمون.
تخيّل صندوق استثمار يسمح لوكيل ذكاء اصطناعي بإدارة خزينة بقيمة 50 مليون دولار. قد يكون لدى الذكاء الاصطناعي إذن بإعادة موازنة الأصول كل ساعة، لكنه لا يملك إذنًا بتحويل الأموال إلى محافظ غير معروفة أو تجاوز حدود التعرّض المحددة مسبقًا. تقوم طبقة التفويض الخاصة بـ Newton بتقييم تلك الأذونات قبل التنفيذ. وكل عملية تحقق ناجحة تزيد الطلب على الشبكة نفسها بدلًا من مجرد كونها معاملة أخرى على البلوكشين.
وفي الوقت نفسه، تجعل اتجاهات السوق الأوسع هذا النموذج أكثر صلة. فعملات الاستقرار تمثل الآن أكثر من 313 مليار دولار متداولة، بينما تجاوزت الأصول الحقيقية المرمّزة 25 مليار دولار. وهذه الأرقام مهمة لأن كلا القطاعين يعتمدان على أتمتة موثوقة مع استمرار التوسع. وكلما زادت القيمة المتحركة على السلسلة زادت القرارات التي تُتخذ من دون إشراف بشري مباشر. وهذا يرفع بطبيعة الحال أهمية التفويض القابل للبرمجة.
ما لفت انتباهي هو أن NEWT لا يحاول منافسة طبقات التسوية القائمة. بل يتموضع فوقها بدرجة واحدة. فكّر فيه مثل أمن الإنترنت. فالإنترنت ينقل المعلومات بكفاءة بالفعل، ومع ذلك أصبحت التحقق من الهوية، والتشفير، والتحكم في الوصول صناعات منفصلة لأن مجرد النقل لم يكن كافيًا أبدًا. ويبدو أن التمويل وصل إلى مرحلة مشابهة.
بالطبع، هناك مخاطر تستحق الاهتمام نفسه. فالمنفعة طويلة الأجل تعتمد على التبنّي، لا على التصميم وحده. يحتاج المطوّرون إلى دمج إطار التفويض الخاص بـ Newton في التطبيقات. ويجب أن تقرر منصات الذكاء الاصطناعي أن السياسات القابلة للبرمجة تحسّن منتجاتها بما يكفي لتبرير التعقيد الإضافي. ومن المرجح أن تحتاج المؤسسات إلى سنوات من الاختبار قبل الاعتماد على التفويض اللامركزي في عمليات مالية ذات معنى.
هناك أيضًا منافسة. فعدة مشاريع تستكشف بنى تحتية للذكاء الاصطناعي، والهوية اللامركزية، وأنظمة الأذونات من زوايا مختلفة. بعضُها يركّز على الوكلاء المستقلين، بينما يشدد آخرون على الامتثال أو التحقق عديم المعرفة. وما يزال على Newton أن يثبت أن نهجه سيصبح المعيار المفضّل، لا مجرد خيار آخر متاح.
ومع ذلك، يبدو هيكل الرمز أكثر ارتباطًا بنشاط الشبكة من كثير من الأصول المشفرة التي ظهرت خلال الدورات السوقية السابقة. فبدلًا من الاعتماد أساسًا على تصويت الحوكمة أو الندرة المضاربية، يربط NEWT خلق القيمة بخدمة تشغيلية. فكل طلب تفويض، وكل سياسة يتم التحقق منها، وكل مصدّق يشارك في الإجماع، يساهم في النشاط الاقتصادي للنظام البيئي.
قد تصبح هذه الفروقات أكثر أهمية مع استمرار الذكاء الاصطناعي في تغيير طريقة عمل تطبيقات البلوكشين. يفترض التمويل اللامركزي اليوم إلى حد كبير أن البشر يظلون متّخذي القرار الأساسيين. وتشير المؤشرات المبكرة إلى أن هذا الافتراض قد يتغير تدريجيًا. فالوكلاء الأذكياء يكتبون الشيفرة بالفعل، ويديرون استراتيجيات السيولة، ويراقبون المحافظ، وينفذون المهام المالية المحددة مسبقًا على مدار الساعة. ومع توسع تلك المسؤوليات، يصبح التفويض أقل كونه ميزة اختيارية وأكثر كونه ضرورة.
إذا استمر هذا الاتجاه، فقد يتزايد طلب الرمز المميّز تبعًا لاستخدام البنية التحتية بدلًا من المضاربة على المعاملات. وقد تصبح الشبكات التي تدعم الهوية، والتحقق، والتفويض، وفرض السياسات بنفس أهمية الشبكات التي تعالج المدفوعات نفسها. وسيشكّل ذلك تحولًا هادئًا في الطريقة التي يقيّم بها المستثمرون المنفعة.
ويبقى أن نرى ما إذا كان Newton سيصل إلى تلك المكانة. فالتكنولوجيا وحدها لا تضمن التبنّي أبدًا، وغالبًا ما تستغرق مشاريع البنية التحتية وقتًا أطول لاكتساب الاعتراف لأن قيمتها أقل ظهورًا من تطبيقات المستهلك. ومع ذلك، يبيّن التاريخ مرارًا أن أقوى الأسس تكون عادة الأقل وضوحًا أثناء بنائها.
وقد يكون هذا في النهاية ما يمنح NEWT منفعة طويلة الأجل. ليس لأنه يعد بتداول أسرع أو عوائد أكبر، بل لأن كل نظام مالي مستقل يصل في النهاية إلى السؤال نفسه. قبل أن يتمكن الذكاء الاصطناعي من نقل الأموال، يجب أن يقرر أحدهم ما المسموح له بفعله. ويكسب الرمز مكانته إذا أصبح جزءًا من الإجابة عن ذلك السؤال.
#NEWTProtocol $newt