


في عام 2025، تتسارع السوق لتصبح جزءًا من التيار الرئيسي: يدخل الوسطاء ومنصات الرياضة ومنتجات التشفير إلى الساحة في وقت واحد، وقد تم التحقق من وجود الطلب. لم يعد المنعطف الفاصل يتمثل في ابتكار المنتجات، بل في القدرة على تحقيق التوسع ضمن إطار تنظيمي.
مؤلف المقال، المصدر: MarsBit
تستند هذه المقالة إلى مقارنة التنظيمات عالميًا، وتباين المسارات بين السلسلة (On-Chain) والامتثال، وإلى بطولة كأس العالم 2026 باعتبارها «اختبار ضغط على مستوى النظام»، لتشير إلى أن سوق التنبؤات يدخل مرحلة خروج المغلوب التي تركز على الامتثال والتسوية والتوزيع. سيكون الفائز هو المنصة القادرة على العمل بثبات في ظل الأحمال القصوى والرقابة الصارمة.
فيما يلي النص الأصلي:
تسارع سوق عقود الأحداث في الولايات المتحدة بشكل ملحوظ في 2025، متزامناً مع اقتراب محفز «جيلي» من الطراز الجيلي.
تضاعفت قيمة Kalshi إلى 11 مليار دولار، ويُقال إن Polymarket تسعى أيضاً إلى تقييم أعلى؛ وفي الوقت نفسه، سارعت المنصات الموجهة للسوق الجماهيري — بما في ذلك DraftKings وFanDuel وRobinhood — إلى إطلاق منتجات تنبؤ متوافقة قبل وصول FIFA World Cup 2026 (التي ستُقام في أمريكا الشمالية). وتتوقع Robinhood أن أسواق الأحداث أضافت نحو 300 مليون دولار من الإيرادات السنوية، لتصبح أسرع خطوط أعمالها نمواً، ما يدل على أن «التداول القائم على الآراء» يدخل المالية السائدة على نطاق واسع.
لكن هذا النمو يصطدم مباشرة بالواقع التنظيمي. ومع استعداد المنصات لذروة المشاركة المرتبطة بكأس العالم، لم تعد أسواق التنبؤ مجرد مسألة منتج، بل أصبحت أكثر فأكثر مسألة «تصميم تنظيمي». وفي الواقع، يتحول تركيز الفرق من مجرد تلبية طلب المستخدمين إلى تصميم التكييف القانوني وحدود الولاية القضائية وصياغة معايير التسوية. وتزداد أهمية القدرة على الامتثال وشراكات التوزيع بالتوازي مع السيولة؛ كما أن المشهد التنافسي بات يتشكل أكثر عبر «من يستطيع التشغيل على نطاق واسع ضمن الإطار المسموح» بدلًا من «من يستطيع إدراج أكبر عدد من الأسواق».
القوى التنظيمية المتداخلة
لا تسمح Commodity Futures Trading Commission الأمريكية (CFTC) إلا بفئة صغيرة من عقود الأحداث المرتبطة بالمؤشرات الاقتصادية، بينما تصنف الأنواع الأخرى على أنها مقامرة غير مقبولة. وفي سبتمبر 2023، منعت CFTC محاولة Kalshi إطلاق عقود مستقبلية سياسية؛ لكن تحدياً قضائياً لاحقاً منح موافقة محدودة على العقود المرتبطة بالانتخابات الرئاسية.
على مستوى الولايات، كان الموقف التنظيمي أكثر تشدداً تجاه الأسواق «الشبيهة بالرياضة». ففي ديسمبر 2025، أصدرت هيئة تنظيم المقامرة في كونيتيكت أوامر وقف لكل من Kalshi وRobinhood وCrypto.com، معتبرةً أن عقود الأحداث الرياضية التي يطرحونها تُعد مقامرة غير مرخصة؛ كما سعت نيفادا بدورها إلى اتخاذ إجراءات قضائية لوقف منتجات مماثلة، ما أجبر المنصات المعنية على إزالة هذه المنتجات داخل الولاية.
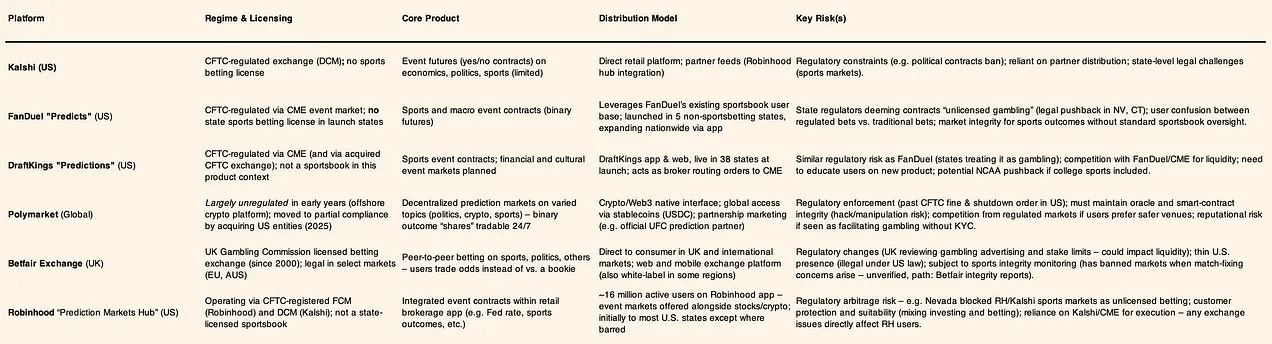
استجابة لذلك، حصرت FanDuel وDraftKings وغيرهما من الشركات الكبرى الراسخة المنتجات التنبؤية في الولايات القضائية التي لا تتوافر فيها المراهنات الرياضية القانونية بعد، ما يوضح أن استراتيجية التوزيع باتت تُقاد بحدود التنظيم لا بطلب المستخدمين. والنتيجة الجوهرية أصبحت واضحة: ما يحدد الحجم ليس الابتكار في المنتج، بل التسامح التنظيمي. إذ يجري هندسة تصميم العقود، وشروط التسوية، وصياغات التسويق، ومسارات الانتشار الجغرافي بشكل منهجي لعبور اختبار التكييف القانوني؛ والمنصات القادرة على العمل ضمن الإطار التنظيمي المقبول ستتمتع بميزة أكثر استدامة. وفي هذه السوق، تشكل الوضوح التنظيمي نفسه خندقاً دفاعياً، بينما يقيّد عدم اليقين النمو مباشرة.
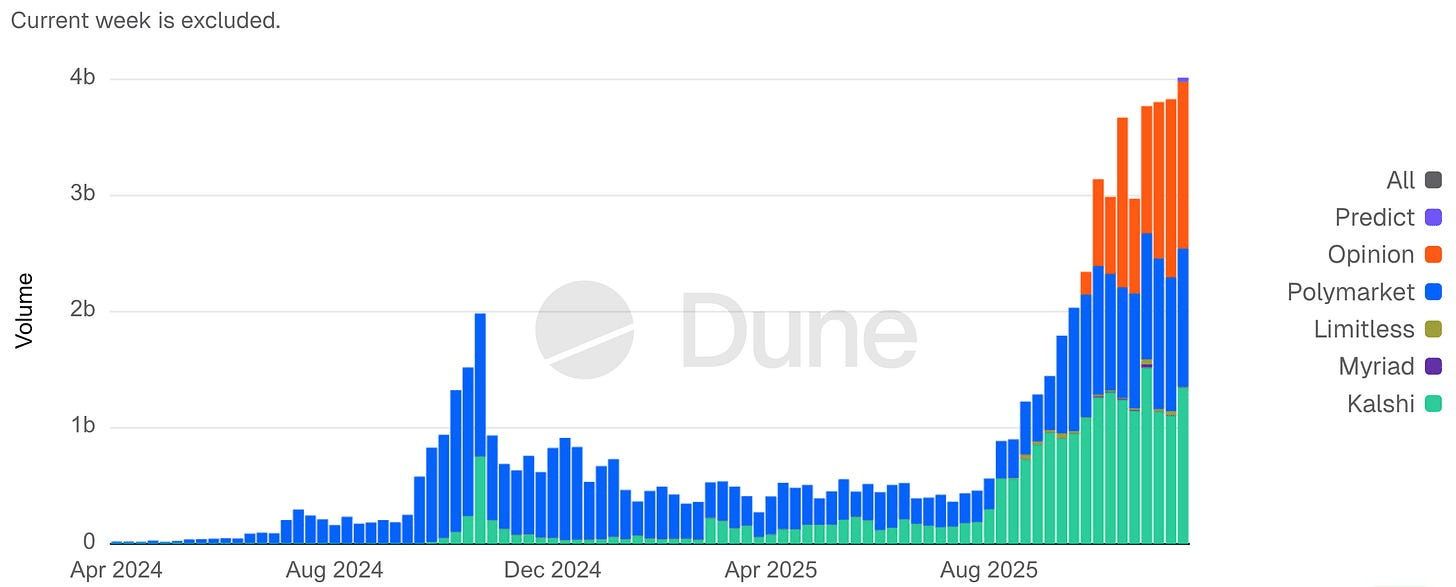
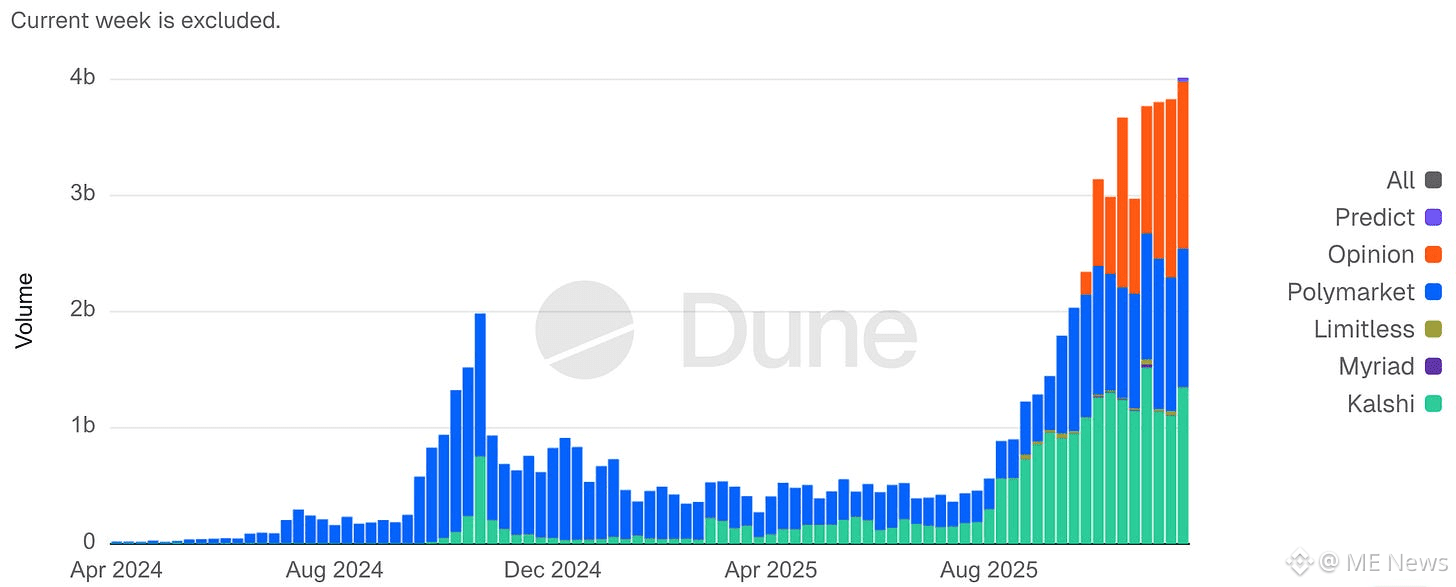
الحجم الاسمي الأسبوعي لأسواق التنبؤ
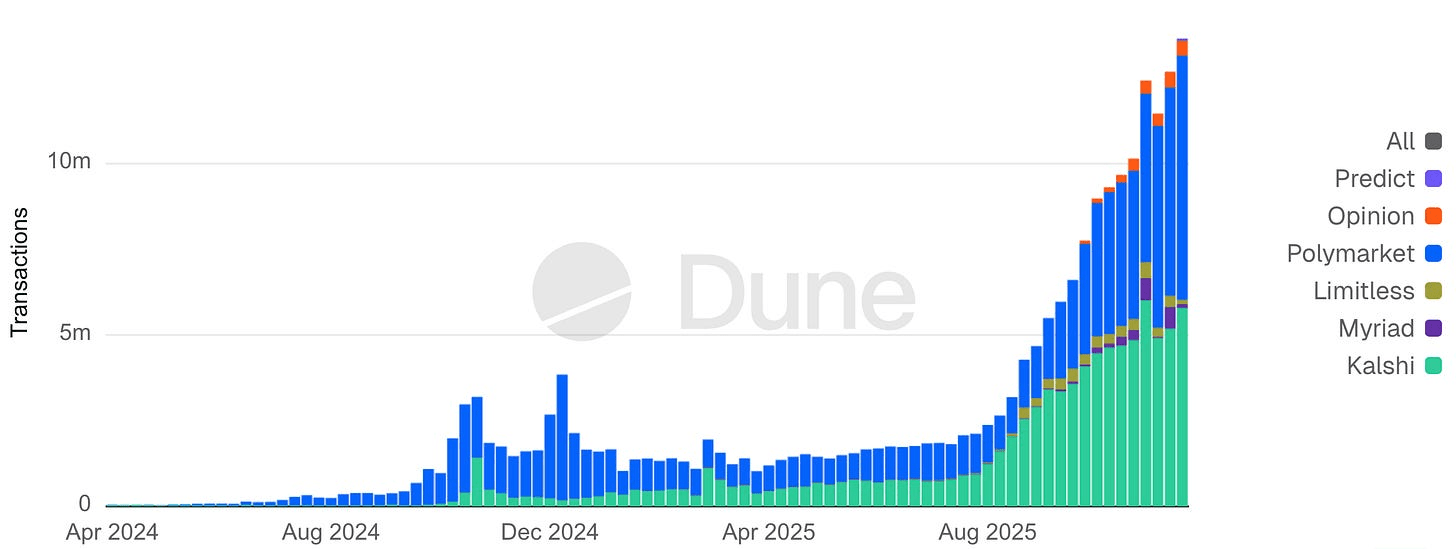
حجم معاملات أسواق التنبؤ الأسبوعية
حالات مقارنة عالمية
خارج الولايات المتحدة، تُظهر منصات المراهنة الناضجة وأنظمة الترخيص الأحدث أن الأسواق القائمة على الأحداث يمكن أن تحقق سيولة تحت رقابة المقامرة، لكن اقتصادياتها وحدود منتجاتها تظل مقيدة بوضوح. وقد أثبتت Betfair Exchange في المملكة المتحدة أنه يمكن إنشاء عمق سوقي حتى ضمن إطار ترخيص المقامرة، إلا أن قواعد حماية المستهلك الصارمة تحد من الربحية. أما الأسواق الآسيوية فتدار المراهنات فيها غالباً عبر احتكارات حكومية أو منصات خارجية، وهو ما يعكس طلباً كامناً قوياً لكنه يرتبط طويلاً بتحديات الإنفاذ والإنصاف. وتتجه أمريكا اللاتينية نحو التنظيم الرسمي: فقد فتحت البرازيل في يناير 2025 سوق المقامرة المنظم، محاولة تحويل المنطقة الرمادية القائمة منذ زمن إلى نشاط خاضع للضرائب والتنظيم.
الاتجاه العام عبر المناطق متسق: التنظيم يُغلق الثغرات. فقد جرى تقييد أو حظر اليانصيب (Sweepstakes) ونماذج الكازينو الاجتماعي التي تعتمد على «رموز مجانية + آلية الجوائز» في عدة ولايات قضائية، ما يرفع بشكل واضح عتبة الامتثال أمام أي منتج يقترب من حدود المقامرة. الاتجاه العالمي هو مزيد من التشدد التنظيمي، لا التساهل مع المناطق الرمادية.
المنصات على السلسلة مقابل الامتثال
كانت أسواق التنبؤ اللامركزية تقايض الامتثال بوصول أسرع وعالمي. فمثلاً، تعرضت منصة Polymarket المشفرة في يناير 2022 لغرامة قدرها 1.4 مليون دولار من Commodity Futures Trading Commission (CFTC) بسبب عقود أحداث غير مسجلة، وأُجبرت على حظر المستخدمين الأمريكيين جغرافياً. وبعد ذلك، غيّرت Polymarket مسارها: عززت الضوابط الداخلية (بإدخال مستشار سابق من CFTC)، واشترت في 2025 كياناً مرخصاً، ما أتاح لها العودة التجريبية إلى الولايات المتحدة في نوفمبر 2025. وارتفعت أحجام تداولها تبعاً لذلك بشكل حاد — إذ يُقال إن الرهانات على سؤال انتخابي واحد بلغت 3.6 مليار دولار في 2024، ووصل الحجم الشهري إلى 2.6 مليار دولار بنهاية 2024؛ كما جذبت مستثمرين من الصف الأول في 2025 عند تقييم يقارب 12 مليار دولار.
تعتمد المنصات على السلسلة على الـoracles لتسريع إنشاء الأسواق والتسوية، لكنها تواجه مفاضلة بين السرعة والإنصاف: فالنزاعات المتعلقة بالحوكمة والـoracles قد تؤخر النتائج، كما أن الغموض يثير مخاوف التلاعب أو التداول الداخلي. كما تبقى الجهات التنظيمية حذرة: فحتى لو كان الكود لامركزياً، قد يظل المنظمون قادرين على ملاحقة المشغلين ومقدمي السيولة (كما في حالة Polymarket). ويتمثل تحدي 2026 في الجمع بين ابتكار سوق عالمي يعمل 24/7 والتسوية الفورية المشفرة، مع قدر كافٍ من الامتثال من دون التضحية بالانفتاح.
سلوك المستخدم واتجاهات التداول
في 2025، شهدت أسواق التنبؤ قفزة متزامنة في الأحداث الرياضية وغير الرياضية. وتُظهر تقديرات القطاع أن الحجم الاسمي الإجمالي توسع بأكثر من عشرة أضعاف مقارنة بـ2024، ليصل بنهاية 2025 إلى نحو 13 مليار دولار شهرياً. أصبحت أسواق الرياضة «محرك التداول» الرئيسي، إذ تولد الأحداث المتكررة معاملات صغيرة مستمرة؛ بينما تمثل أسواق السياسة والماكرو «مغناطيس رأس المال»، مع عدد أقل من الصفقات لكن بأحجام أكبر لكل صفقة.
وتظهر الفروق الهيكلية بوضوح: ففي Kalshi تسهم عقود الرياضة في معظم الحجم التراكمي المتداول، ما يعكس تكرار مشاركة المستخدمين الترفيهيين؛ لكن العقود المفتوحة تتركز أكثر في السياسة والاقتصاد، ما يعني أن رأس المال في كل صفقة أكبر. أما في Polymarket، فتسيطر أسواق السياسة أيضاً على العقود المفتوحة رغم انخفاض وتيرة التداول. والخلاصة: الرياضة تعظّم معدل الدوران، وغير الرياضة تركز المخاطر.
وبذلك تتشكل فئتان من المشاركين:
مستخدمو الرياضة: أقرب إلى «متداولي المرور»، يتداولون مبالغ صغيرة مراراً، بدافع الترفيه والعادة؛
المستخدم السياسي/الماكرو: أقرب إلى «مخصص رأس مال»، قليل العدد لكن كبير الحجم، يسعى إلى ميزة معلوماتية أو تحوط أو تأثير سردي.
وبذلك تواجه المنصة تحسيناً مزدوجاً: الحفاظ على مشاركة المستخدمين ذوي السلوك القائم على الحركة، وفي الوقت نفسه توفير الموثوقية والإنصاف للأسواق المدفوعة برأس المال.
وهذا يفسر أيضاً نقطة تركّز المخاطر: ففي 2025 تركز الجدل أساساً في غير الرياضة، بما في ذلك اعتراض الجهات المنظمة لرياضات الجامعات الأمريكية على العقود المرتبطة بالطلاب الرياضيين. وقد سارعت المنصة إلى سحب العقود ذات الصلة، بما يدل على أن مخاطر الحوكمة ترتفع مع تركز رأس المال وحساسية المعلومات، لا مع نمو الحجم التداولي البحت. ويعتمد النمو الطويل الأمد على القدرة على تشغيل أسواق غير رياضية عالية التأثير من دون الاصطدام بخطوط التنظيم أو السمعة الحمراء.
كأس العالم 2026: اختبار ضغط على مستوى النظام
ينبغي النظر إلى FIFA World Cup، التي ستستضيفها United States وCanada وMexico بشكل مشترك، باعتبارها اختبار ضغط شامل للبنية الكاملة لتداول الأحداث والمقامرة المنظمة. وتظهر المقارنات التاريخية أن:
كانت كأس العالم 1994 في الولايات المتحدة اختباراً أساسياً للبنية المادية والمنشآت؛ أما أولمبياد أتلانتا 1996 فقد نقل المسار الحرج إلى الاتصالات وتوزيع المعلومات والاستجابة للطوارئ. ففي ذلك العام، تولت IBM عبر «Info ’96» معالجة التوقيت والنتائج مركزياً، بينما وسّع مزودو الاتصالات شبكات الهاتف الخلوي، ونشرت Motorola أنظمة اتصال لاسلكي واسعة النطاق؛ ثم جاء تفجير حديقة الألعاب الأولمبية المئوية في 27 يوليو 1996 ليُظهر أهمية التحول من الإنتاجية إلى السلامة والمرونة تحت الضغط.
ستنتقل نقاط الضغط في 2026 بوضوح إلى طبقة الارتباط بين الرقمية والمالية: إذ ستتسع البطولة إلى 48 فريقاً و104 مباريات و16 مدينة، مع موجات كثيفة من الانتباه والتدفقات التداولية موزعة على نحو خمسة أسابيع. وتُقدَّر أحجام الرهان العالمية في كأس العالم 2022 على نطاق واسع بعشرات المليارات من الدولارات، فيما جلبت نوافذ الذروة أحمالاً شديدة على السيولة والتسوية في الأجل القصير.
سوف تتحمل القناة التنظيمية المتوافقة في أمريكا الشمالية نسبة أكبر من النشاط — إذ إن 38 ولاية أمريكية، إضافة إلى Washington D.C. وPuerto Rico، قد شرعت المراهنات الرياضية بدرجات متفاوتة، ما يعني أن المزيد من الأموال سيمر عبر أنظمة KYC والمدفوعات والمراقبة بدلاً من القنوات الخارجية. كما أن التوزيع عبر التطبيقات يزيد الترابط: إذ غالباً ما تُنجز البث المباشر، والعقود الفورية، والإيداع، والسحب داخل جلسة هاتفية واحدة.
أما بالنسبة لعقود الأحداث/أسواق التنبؤ، فإن نقاط الضغط التشغيلية القابلة للرصد تشمل: تركز السيولة والتقلب خلال نوافذ المباريات؛ سلامة التسوية (تأخر البيانات، حل النزاعات)؛ تصميم المنتج والولاية القضائية عبر المستوى الفيدرالي/الولائي؛ وقابلية التوسع في KYC/AML/المقامرة المسؤولة/السحب تحت الطلب الذروي.
وستخضع المجموعة نفسها من القواعد التنظيمية والتقنية لاختبار جديد خلال أولمبياد لوس أنجلوس 2028، لذا تبدو كأس العالم 2026 كحدث تصفية أكثر من كونها ذروة نهائية: فقد تؤدي إلى تدخل تنظيمي، أو اندماج منصات، أو خروج بعض اللاعبين من السوق، بما يميز بين البنية التحتية المبنية لذروة مؤقتة وتلك القادرة على التوسع المستدام والمتوافق.
ابتكار المدفوعات والتسوية
تتحول العملات المستقرة من أصل مضاربي إلى بنية تحتية تشغيلية. فمعظم أسواق التنبؤ الأصلية في الكريبتو تستخدم عملات مستقرة مقومة بالدولار للإيداع والتسوية، والمنصات المنظمة تختبر قنوات مشابهة أيضاً. وفي ديسمبر 2025، أطلقت Visa في الولايات المتحدة تجربة تسمح للبنوك باستخدام USDC من Circle على مدار 7×24 للتسوية على السلسلة، امتداداً لتجارب العملات المستقرة العابرة للحدود التي بدأت منذ 2023. وفي الأسواق المدفوعة بالأحداث، توفر العملات المستقرة — عندما يُسمح بها — مزايا التسوية الفورية، والوصول العالمي، والملاءمة مع أوقات التداول المستمرة.
عملياً، تعمل العملات المستقرة كوسيط للتسوية: يراها المستخدمون أداة أسرع للإيداع والسحب؛ بينما تستفيد الجهات المشغلة من معدلات فشل أقل، وإدارة أفضل للسيولة، وتسويات شبه فورية. لذلك فإن سياسة العملات المستقرة لها أثر من الدرجة الثانية على أسواق التنبؤ: ففرض قيود على قنواتها يزيد الاحتكاك ويبطئ السحوبات؛ بينما يفيد الوضوح التنظيمي في الدمج العميق مع منصات المقامرة والوساطة الرئيسية.
لكن توجد أيضاً مقاومة. فقد حذرت Christine Lagarde في 2025 من مخاطر الاستقرار النقدي للعملات المستقرة الخاصة، وأعادت التأكيد على دعم اليورو الرقمي الصادر عن البنك المركزي؛ كما أشار التقييم الخاص بالاستقرار المالي الصادر عن European Central Bank في نوفمبر 2025 إلى أن توسع العملات المستقرة قد يضعف مصادر تمويل البنوك ويعطل انتقال السياسة النقدية. والأرجح في 2026 هو تكامل تدريجي: المزيد من شركات المقامرة تقبل الإيداع بالعملات المستقرة، ومزودو المدفوعات يربطون جسوراً من البطاقات إلى الكريبتو، مع تشديد الترخيص وتدقيق الاحتياطيات والإفصاحات، بدلاً من اعتماد مسار مدفوعات كريبتو أصلي بشكل كامل.
خلفية السيولة الكلية
ينبغي التعامل بحذر مع ازدهار 2025: فالتمويل الميسّر يضخم المضاربة. وقد يؤدي انتهاء التشديد الكمي من قبل الاحتياطي الفيدرالي بنهاية 2025، أو تحسن طفيف في السيولة خلال 2026، إلى تحسين شهية المخاطرة أكثر من تغيير اتجاه التبني. وبالنسبة لأسواق التنبؤ، تؤثر السيولة في شدة المشاركة: وفرة الأموال تعني تضاعف التداول؛ أما التشديد فيخفف المضاربة الهامشية.
لكن النمو في 2025 حدث في بيئة أسعار فائدة مرتفعة، ما يعني أن أسواق التنبؤ ليست مدفوعة أساساً بالسيولة. والأدق هو اعتبار السيولة الكلية مُسرّعاً لا محرّكاً. أما العوامل الطويلة الأمد — مثل التوزيع السائد عبر الوساطة/المقامرة، وتبسيط المنتج، وتزايد القبول الثقافي — فهي الأقدر على تفسير التبني الأساسي. فالظروف النقدية تؤثر في السعة، لكنها لا تحدد حدوث الظاهرة من عدمه.
«العنصر المفقود»: توزيع الـSuper App والخندق الدفاعي
السؤال المعلّق هو: من يسيطر على واجهة المستخدم للتداول/المقامرة المدمجين؟
يتبلور الإجماع: التوزيع هو الملك، والخندق الدفاعي الحقيقي يتمثل في علاقة المستخدم على نمط الـSuper App.
وقد دفع ذلك إلى تعاونات كثيفة: فالبورصات تريد مستخدمين تجزئة (مثل شراكة CME Group مع FanDuel/DraftKings)، بينما تريد المنصات الاستهلاكية محتوىً مميزاً (مثل تعاون Robinhood مع Kalshi، أو استحواذ DraftKings على بورصة صغيرة خاضعة لـCFTC).
النموذج يشبه الوساطة الشاملة: أسهم، وoptions، وكريبتو، وعقود أحداث جنباً إلى جنب، من دون أن يغادر المستخدم المنصة.
أسواق التنبؤ شديدة الحساسية للسيولة والثقة: السوق الضحل يفشل سريعاً، بينما العمق يتراكم. والمنصات التي لديها مستخدمون مسبقاً، وتكاليف استحواذ منخفضة، وقنوات KYC وتمويل جاهزة، تتفوق طبيعياً على المواقع المستقلة التي تحتاج إلى بناء العمق من الصفر. لذلك فهي أقرب إلى تداول الخيارات منها إلى الشبكات الاجتماعية: العمق والموثوقية يتفوقان على الجِدّة. ولهذا السبب أصبحت معركة «الوظيفة مقابل المنتج» تُحسم بصورة متزايدة عبر التوزيع لا عبر التكنولوجيا.
نجاح Robinhood المبكر يدعم هذا الاستنتاج: ففي عام 2025 أطلقت تداول الأحداث لبعض المتداولين النشطين، وسرعان ما توسعت؛ وقدّرت ARK Invest أن إيراداتها المتكررة بنهاية العام بلغت 300 مليون دولار. والمقارنة مع الخنادق الدفاعية واضحة: فأسواق التنبؤ المستقلة (الابتكار من جديد) لا تزال تجد صعوبة في مجاراة قاعدة المستخدمين القائمة. على سبيل المثال، لدى FanDuel أكثر من 12 مليون مستخدم، ومع دمج عقود CME للأحداث تمكنت بسرعة من ترسيخ السيولة والثقة في 5 ولايات؛ كما نسخت DraftKings مساراً مشابهاً في 38 ولاية. وعلى النقيض، احتاجت Kalshi وPolymarket إلى سنوات لبناء العمق من الصفر، وهما اليوم تسعيان بشكل أكثر هجومية إلى شراكات توزيع (Robinhood وUnderdog Fantasy، وحتى UFC).
النتائج المحتملة: تحصل قلة من المنصات المجمعة الكبرى على تأثيرات الشبكة والدعم التنظيمي؛ بينما تضطر المنصات الصغيرة إما إلى التخصص (مثل الاكتفاء بأحداث الكريبتو) أو تُستحوذ عليها شركات أكبر. وفي الوقت نفسه، يقترب اندماج الـSuper App بين التكنولوجيا المالية والإعلام: فقد تدمج PayPal وCash App أسواق التنبؤ مع المدفوعات والأسهم؛ كما أن Apple وAmazon وESPN استكشفت بين 2023 و2025 شراكات للمقامرة الرياضية، وقد تتطور إلى تداول أحداث أوسع. وربما يكون «العنصر المفقود» الحقيقي هو اللحظة التي تدمج فيها شركات التكنولوجيا العملاقة أسواق التنبؤ بالكامل داخل الـSuper App — جامعاً الأخبار والمقامرة والاستثمار في كيان واحد، بخندق دفاعي قلّ أن يضاهيه منافس.
وقبل ذلك، ستستمر منافسة حبس المستخدمين بين البورصات وشركات المقامرة والوسطاء. والسؤال الحاسم في 2026 هو: هل ستصبح أسواق التنبؤ وظيفة داخل تطبيقات مالية كبرى، أم ستبقى رأسياً مستقلاً؟ وتشير الأدلة المبكرة إلى التكامل.
لكن المنظمين قد ينظرون أيضاً بعين الريبة إلى الـSuper Apps التي تمزج الاستثمار والمقامرة بسلاسة. وفي النهاية، سيكون الفائز هو المنصة التي تقنع المستخدم والمنظم معاً — بحيث لا يأتي خندقها الدفاعي من التكنولوجيا والسيولة فقط، بل من الامتثال والثقة والتجربة أيضاً.
Opinion Trade (Opinion Labs): منافس على السلسلة يركز على الماكرو
تضع Opinion Trade، التابعة لـOpinion Labs، نفسها بوصفها منصة تداول تنبؤ على السلسلة «مُقدِّمة للماكرو»؛ فأسواقها أقرب إلى لوحات متابعة أسعار الفائدة والسلع منها إلى الرهانات القائمة على الأحداث الترفيهية. أطلقت المنصة على BNB Chain في 24 أكتوبر 2025، وبحلول 17 نوفمبر 2025 تجاوز إجمالي حجم التداول الاسمي التراكمي 3.1 مليار دولار، مع متوسط حجم تداول يومي اسمي في المرحلة المبكرة بلغ نحو 132.5 مليون دولار.
خلال الفترة من 11 إلى 17 نوفمبر، بلغ الحجم الاسمي الأسبوعي للمنصة نحو 1.5 مليار دولار، لتكون بين أبرز منصات أسواق التنبؤ؛ وبحلول 17 نوفمبر وصل حجم العقود المفتوحة إلى 60.9 مليون دولار، ولا يزال آنذاك خلف Kalshi وPolymarket.
وعلى مستوى البنية التحتية، أعلنت Opinion Labs في ديسمبر 2025 عن شراكة مع Brevis لإدخال آلية تحقق قائمة على البراهين عديمة المعرفة (zero-knowledge proofs) إلى عملية التسوية، بهدف تقليص فجوة الثقة في تحديد نتائج السوق. كما كشفت الشركة عن إتمام جولة تمويل أولية بقيمة 5 ملايين دولار بقيادة YZi Labs (المعروفة سابقاً باسم Binance Labs)، مع مشاركة مستثمرين آخرين، وهو ما لم يوفر دعماً مالياً فحسب، بل ربطها أيضاً استراتيجياً بمنظومة BNB.
إضافة إلى ذلك، فإن فرض المنصة حظراً جغرافياً واضحاً على الولايات المتحدة وغيرها من الولايات القضائية المقيدة يبرز أيضاً إحدى المفاضلات الأساسية لأسواق التنبؤ على السلسلة في 2025–2026: كيف يمكن تجميع السيولة العالمية بسرعة ضمن حدود يفرضها التنظيم.
أسواق التنبؤ الاستهلاكية كقناة توزيع لـ«ICO 2.0»
تقدم Sport.Fun (المعروفة سابقاً باسم Football.Fun) حالة عملية لكيفية تطور أسواق التنبؤ الاستهلاكية إلى بنية تحتية جديدة لتوزيع الرموز. وقد أُدمج هذا النموذج الناشئ لـ«ICO 2.0» مباشرة داخل تطبيق استهلاكي يحقق إيرادات فعلية. أطلقت Sport.Fun في أغسطس 2025 على Base، وركّزت في البداية على تداولات شبيهة بفانتازي كرة القدم، ثم توسعت لاحقاً إلى أسواق مرتبطة بـNFL.
بحلول نهاية 2025، كشفت Sport.Fun أن حجم تداولها التراكمي تجاوز 90 مليون دولار، وأن إيرادات المنصة تجاوزت 10 ملايين دولار، ما يثبت تحقيقها ملاءمة واضحة بين المنتج والسوق قبل أي طرح عام للرمز.
أكملت الشركة جولة تمويل أولية بقيمة 2 مليون دولار بقيادة 6th Man Ventures، مع مشاركة Zee Prime Capital وSfermion وDevmons. ويعكس هذا التكوين من المستثمرين تنامي اهتمام السوق بالتطبيقات الاستهلاكية في الكريبتو — وهي مشاريع تدمج الأصول المالية الأولية مع أنماط مشاركة أقرب إلى الترفيه، بدلاً من الرهان فقط على البنية التحتية الأساسية. والأهم أن هذا التمويل جاء بعد إثبات النشاط المستخدم والقدرة على تحقيق الإيرادات، ما يقلب التسلسل التقليدي في دورة ICO المبكرة: «بيع الرمز أولاً، ثم البحث عن المستخدمين».
كما يؤكد الطرح العام للرمز الخاص بـSport.Fun هذا التحول.
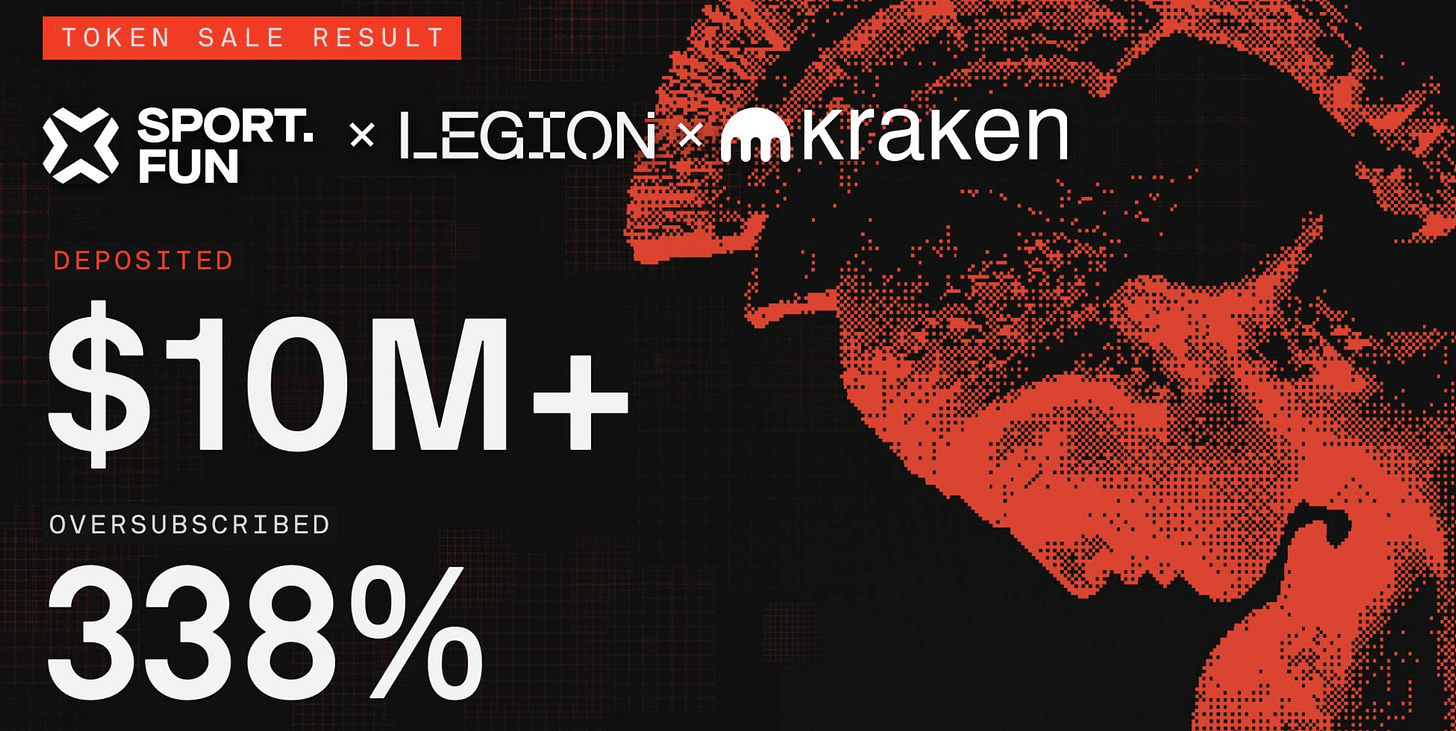
أُجري الطرح العام لـ FUN في الفترة من 16 إلى 18 ديسمبر 2025، عبر منصة Kraken Launch، وبالاقتران مع مسار توزيع موجّه بالمساهمة والأقدمية عبر Legion. وقد استقطب هذا الطرح أكثر من 4600 مشارك، بإجمالي اكتتاب تجاوز 10 ملايين دولار؛ وكان متوسط المشاركة لكل محفظة نحو 2200 دولار. وقد فاق الطلب سقف التمويل اللين (soft cap) البالغ 3 ملايين دولار بنحو 330%.
بلغت جولة التمويل النهائية 4.5 ملايين دولار، مع تسعير الرمز عند 0.06 دولار، ما يقابل قيمة مخففة بالكامل (FDV) قدرها 60 مليون دولار؛ وبعد توسيع الطرح عبر ممارسة آلية الـgreen shoe، جرى بيع 75 مليون رمز إجمالاً.
صُمم النموذج الاقتصادي للرمز لتحقيق توازن بين السيولة والاستقرار بعد الإدراج.
وبحسب الترتيب، سيتم فكّ 50% من الرموز عند حدث توليد الرمز (TGE) في يناير 2026، بينما يُطلق الباقي خطياً على مدى 6 أشهر. ويختلف هذا الهيكل بوضوح عن «الإطلاق الكامل الفوري» الشائع في دورات ICO المبكرة، ما يعكس استيعاباً وتصحيحاً لتجارب سابقة قادتها التقلبات وانتهت بانهيار الأسعار. ومن الناحية الوظيفية، يبدو هذا الطرح الرمزي أقل شبهاً بتمويل مضاربي صرف، وأكثر شبهاً بامتداد طبيعي لسوق استهلاكية قائمة بالفعل — يتيح للمستخدمين النشطين على المنصة أن «يستثمروا» عكسياً في المنتج الذي يستخدمونه.
الخلاصة
بحلول نهاية 2025، انتقلت أسواق التنبؤ من تجارب هامشية إلى فئة سوقية موثوقة وموجهة للجمهور العام. وقد جاء نموها مدفوعاً بالتوزيع عبر القنوات الرئيسية، وتبسيط المنتج، وطلب المستخدمين الواضح. ولم يعد القيد الأساسي هو «هل سيتم تبنيها؟»، بل كيف سيُصمم ذلك ضمن الإطار التنظيمي: فالتكييف القانوني، وسلامة التسوية، والامتثال عبر الولايات القضائية، هي التي تحدد من سيتمكن من التوسع.
لا ينبغي النظر إلى FIFA World Cup باعتبارها مجرد قصة نمو، بل باعتبارها اختبار ضغط على مستوى النظام تحت حمل ذروي — فحص شامل للسيولة والقدرة التشغيلية والمرونة التنظيمية. المنصات القادرة على تجاوز هذا الاختبار من دون إثارة مخاطر إنفاذ القانون أو تكبد أضرار سمعة، ستحدد مرحلة الدمج التالية في القطاع؛ أما من يفشل فسيُسرّع انتقال الصناعة نحو معايير أعلى، وتنظيم أشد، وعدد أقل من الفائزين الأكبر حجماً.