


المصدر: VanEck 12月Bitcoin ChainCheck؛ الترجمة: 金色财经
نقاط المقال:
DAT趁ETF撤退之际逢低买入:比特币ETF投资者纷纷撤退,而DAT公司则趁机增持了42000枚BTC(这是自2025年7月以来最大的一次增持)。
استسلام عمال المناجم قد يشير إلى ارتداد قاع: انخفضت قوة الشبكة بنسبة 4% (أكبر انخفاض منذ أبريل 2024)، وهذا historically هو إشارة عكسية صاعدة.
انقسام "الأيدي الماسية": يقوم حاملو المدى المتوسط (1-5 سنوات) بالبيع، بينما يحتفظ حاملو المدى الطويل (>5 سنوات) بموقفهم.
إطار GEO (السيولة العالمية، الرافعة داخل النظام البيئي، النشاط على السلسلة) لتقييم إمكانات سعر BTC
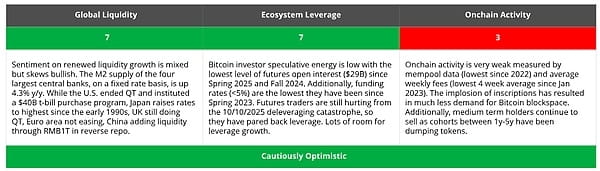
الخلاصة: متفائلون بحذر
أداء البيتكوين وتقلبه في ديسمبر
مرّ البيتكوين بـ30 يومًا مؤلمًا آخر، إذ انخفض السعر بنسبة 9% وبلغ التذبذب أعلى مستوى له منذ أبريل 2025 (تذبذب 30 يومًا >45). وقد قاع سعر البيتكوين في 22 نوفمبر، حين كان يتداول قرب 80,700 دولار، ما دفع مؤشر القوة النسبية (RSI) لمدة 30 يومًا إلى مستوى منخفض يقارب 32. وقد أدى تراجع الشهية للمضاربة إلى هبوط معدل التمويل السنوي للعقود الدائمة على البيتكوين إلى 5%، مع وصوله إلى 3.7% في أدنى مستوى. وبالمقارنة، يبلغ المتوسط السنوي 7.4%. كما أن معظم مؤشرات البيتكوين على السلسلة كانت ضعيفة: انخفضت قوة التعدين (بنسبة شهرية 1%)، وتراجعت رسوم المعاملات اليومية (بالدولار، بنسبة شهرية 14%)، كما توقفت أعداد العناوين الجديدة تقريبًا (بنسبة شهرية 1%).
DAT تواصل التراكم، بينما ETF تتراجع
من التطورات الإيجابية خلال الأيام الثلاثين الماضية تسارع وتيرة شراء شركات DAT (خزائن الأصول الرقمية) للبيتكوين. فمن منتصف نوفمبر إلى منتصف ديسمبر، اشترت شركات DAT عند الانخفاض، وأضافت 42 ألف BTC إلى حيازاتها (نمو شهري 4%)، لترتفع إجمالي حيازاتها إلى 1.09 مليون BTC. وهذا هو أكبر حجم شراء للبيتكوين من قبل شركات DAT منذ الفترة من 16 يوليو 2025 إلى 15 أغسطس 2025، حين أضافت DAT 128.1 ألف BTC (نمو شهري 15%).
نظرًا لأن قيمة mNAV لدى العديد من شركات DAT قد هبطت إلى ما دون 1.0، فإن معظم مشتريات البيتكوين خلال الأيام الثلاثين الماضية (29.4 ألف بيتكوين) نفذتها شركة Strategy. ويمكن لـ Strategy شراء البيتكوين عبر إصدار أسهم عادية لأن mNAV لديها أعلى من 1. بالنظر إلى المستقبل، نعتقد أن استراتيجية العديد من شركات DAT ستتمثل في التوقف عن إصدار الأسهم العادية، والاعتماد بدلًا من ذلك على العائدات المتأتية من إصدار الأسهم الممتازة لشراء البيتكوين. فعلى سبيل المثال، ستعقد شركة Metaplanet اليابانية التابعة لـDAT تصويتًا للمساهمين في 22 ديسمبر 2025 لتحديد ما إذا كانت ستصدر أسهمًا ممتازة لتمويل شراء البيتكوين والنفقات التشغيلية. وللأسف، فقد تراجعت المعنويات الصعودية لدى مستثمري صناديق البيتكوين المتداولة (ETF) تجاه البيتكوين، إذ انخفضت حيازاتهم على أساس شهري بمقدار 120 نقطة أساس لتصل إلى 1.308 مليون بيتكوين.
حاملو BTC على المدى الطويل يبيعون الرموز إلى حامليها الجدد
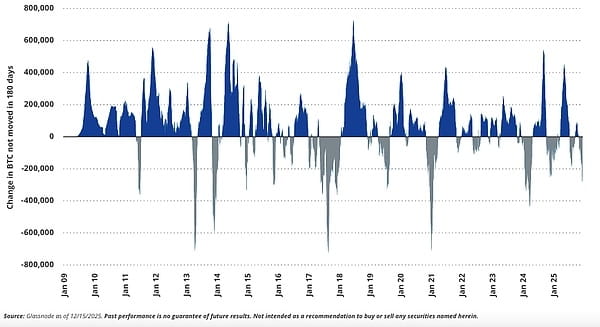
تباين سلوك حاملي BTC على المدى الطويل والمتوسط
يُعد تتبع مدة الاحتفاظ بالبيتكوين منذ آخر عملية تحويل مؤشرًا مهمًا على معنويات الحائزين. وبوجه عام، إذا ظل أحد الرموز دون تحويل لفترة طويلة (أكثر من عدة سنوات)، فهذا يشير إلى أن الحائز واثق من الآفاق طويلة الأجل للبيتكوين. وعندما تُحوَّل الرموز الأقدم، فإنها تنضم فورًا إلى أحدث شريحة احتفاظ، ونعتقد أن هذا التكرار في التحويل قد يشير إلى اقتراب قمم سعرية قصيرة/متوسطة الأجل. ومع ذلك، وبسبب تغيّرات التضخم في البيتكوين وتأثير سلوك التحويل المبكر لدى الحائزين، فإن سرعة انتقال الرموز المختلفة إلى الشرائح الأقدم ليست متساوية، ما يجعل هذا المؤشر معقدًا. إضافةً إلى ذلك، قد يقوم العديد من الحائزين على المدى الطويل بتدوير أرصدتهم للاستفادة من الأمان والسيولة اللتين توفرهما ETP وDAT. كما قد يكون بعض الحائزين قد يعيدون تدوير العناوين أو يهاجرون إلى محافظ أحدث وأكثر أمانًا.
من منظور على السلسلة، وجدنا أن سيولة رموز حاملي المدى المتوسط قد ازدادت، مع انخفاض كبير في أرصدة الرموز المحتفظ بها لمدة 1-2 سنة (-900 نقطة أساس/شهر)، و2-3 سنوات (-1250 نقطة أساس/شهر)، و3-5 سنوات (-550 نقطة أساس/شهر). أما حاملو المدى الطويل فيبدون مستقرين، مع تقلبات طفيفة فقط: 5-7 سنوات (+27 نقطة أساس/شهر)، 7-10 سنوات (-18 نقطة أساس/شهر)، وأكثر من 10 سنوات (+50 نقطة أساس/شهر). وإذا وسّعنا النظرة إلى أبعد من ذلك وراقبنا أرصدة الرموز المحتفظ بها لأكثر من 6 أشهر، فسنجد أن الأرصدة الإجمالية انخفضت بمقدار 190 نقطة أساس. لذا، فإن الصورة أكثر تعقيدًا: فالفئة الكبيرة من حاملي “المدى الطويل” (أي أولئك الذين لم تتغير حيازاتهم خلال الأشهر الستة الماضية) تقلص أرصدتها. ومع ذلك، فإن رموز أقدم الحامزين لا تبدو وكأنها تتبع هذا الاتجاه، ما يعني أن أوائل الحاملين لم يبيعوا. وفي الوقت الحالي، نعتقد أن المتداولين الدوريين على المدى القصير/المتوسط هم من يبيعون الرموز، بينما يواصل المستثمرون المتفائلون بالبيتكوين على المدى الطويل الاحتفاظ بها.
سعر الكهرباء اللازم لتحقيق التعادل لجهاز S19 XP ASIC
ربحية معدّني BTC واتجاه قوة الشبكة
أحد المشاكل الملحة التي تواجه البيتكوين هو استدامة البنية التحتية للتعدين. يواجه معدنو البيتكوين ضغوطًا هيكلية شديدة: فآلية “التنصيف” في مكافأة الكتلة تخفض الإيرادات مرة واحدة تقريبًا كل أربع سنوات، في حين أن قوة الشبكة تنمو بمعدل نمو سنوي مركب يقارب 62% منذ عام 2020. لذلك، يجب على معدّني البيتكوين زيادة قوة التعدين باستمرار عبر الإنفاق الرأسمالي لمجاراة نمو الشبكة. ولكي يكون التعدين مربحًا، يجب أن يكون سعر البيتكوين قادرًا على تعويض انخفاض العرض ونمو قوة التعدين. وقد أدى الضعف الأخير في سعر البيتكوين إلى تراجع حاد في ربحية التعدين، ويعد انخفاض سعر الكهرباء اللازم لتحقيق التعادل مؤشرًا قويًا على هذا الاتجاه. ففي ديسمبر 2024، كان سعر الكهرباء اللازم لتحقيق التعادل لجهاز تعدين من طراز 2022 (S19 XP) نحو 0.12 دولار، وبحلول ديسمبر 2025 (حتى 15 ديسمبر) انخفض هذا الرقم إلى 0.077 دولار.
على الرغم من أن قوة تعدين البيتكوين ارتفعت بنحو 10 أضعاف منذ عام 2020، إلا أنها شهدت انخفاضًا تكتيكيًا خلال الأشهر القليلة الماضية. فقد انخفضت قوة الشبكة، مقاسةً بمتوسط متحرك لمدة 30 يومًا، بنسبة 4% خلال الأيام الثلاثين الماضية، وهو أكبر انخفاض منذ أبريل 2024. بلغت قوة تعدين البيتكوين أعلى مستوى لها على الإطلاق في أوائل نوفمبر، وعادةً ما نتوقع أن تنخفض القوة خلال فترات التراجع الحاد في سعر البيتكوين. كما أثرت عدة عوامل مؤخرًا في وتيرة التعدين، بما في ذلك إغلاق مزرعة تعدين بيتكوين في شينجيانغ بالصين لـ 1.3 غيغاواط من أجهزة التعدين تحت تدقيق حكومي. ويُرجّح أن السبب هو توجيه المزارع جزءًا من الكهرباء إلى طلبات الذكاء الاصطناعي، وقد يؤدي ذلك إلى خفض قوة شبكة البيتكوين بما يصل إلى 10%. وتُقدَّر أعداد أجهزة التعدين التي تم إيقافها بنحو 400 ألف جهاز. وعلى الرغم من ضعف الربحية لدى المعدنين مؤخرًا، فإن كثيرًا منهم ما زالوا يواصلون التعدين لأنهم يؤمنون بمستقبل البيتكوين. ولدعم قوة الشبكة على المدى الطويل، نعتقد أن ما يصل إلى 13 دولة تمارس التعدين بدعم من حكوماتها المركزية.
لماذا قد يكون انخفاض قوة التعدين عاملًا إيجابيًا بدلاً من ذلك
يشعر كثير من متحمسي البيتكوين بالقلق من استمرار انخفاض قوة التعدين، لأن ذلك قد يشير إلى تهديد لاستمرارية قطاع التعدين. ومن الواضح أن هذا سيؤدي إلى بيع الناس للبيتكوين، مما يفاقم أوضاع المعدنين الاقتصادية، وبالتالي يؤثر سلبًا في سعر البيتكوين. ومع ذلك، تشير بعض الأدلة التجريبية إلى أن انخفاض قوة التعدين قد يكون في الواقع خبرًا إيجابيًا للحائزين على المدى الطويل.
من خلال مقارنة التغير في قوة تعدين البيتكوين خلال 30 يومًا منذ عام 2014 مع العائد المتوقع خلال 90 يومًا لاحقًا، وجدنا أنه عندما تنخفض قوة التعدين تكون احتمالية أن يكون العائد المتوقع موجبًا أعلى مما هي عليه عندما ترتفع قوة التعدين (65% مقابل 54%). وفي الوقت نفسه، وجدنا أيضًا أن متوسط العائد المتوقع لمدة 180 يومًا عندما تنخفض قوة التعدين أعلى بنحو 30 نقطة أساس مقارنةً بحالة ارتفاع قوة التعدين (+20.5% مقابل 20.2%).
بالنظر إلى المستقبل، نعتقد أن استراتيجية العديد من شركات DAT ستكون التخلي عن إصدار الأسهم العادية، والاتجاه إلى استخدام العائدات من بيع الأسهم الممتازة لشراء BTC. إضافةً إلى ذلك، عندما يستمر ضغط قوة التعدين لفترة أطول، تصبح العوائد المستقبلية الإيجابية أكثر تكرارًا وأكبر حجمًا. فمنذ عام 2014، خلال 346 يومًا كان فيها نمو قوة التعدين لمدة 90 يومًا سلبيًا، بلغت احتمالية أن يكون العائد المستقبلي للبيتكوين خلال 180 يومًا موجبًا 77%، بمتوسط عائد قدره +72%. وبخلاف ذلك، تبلغ احتمالية أن يكون العائد المستقبلي للبيتكوين خلال 180 يومًا موجبًا نحو 61%، بمتوسط عائد قدره +48%.
لذلك، فإن شراء BTC عندما يكون نمو قوة التعدين لمدة 90 يومًا سلبيًا — وليس في أي وقت — كان تاريخيًا قادرًا على رفع العائد المتوقع لمدة 180 يومًا بمقدار 2400 نقطة أساس.