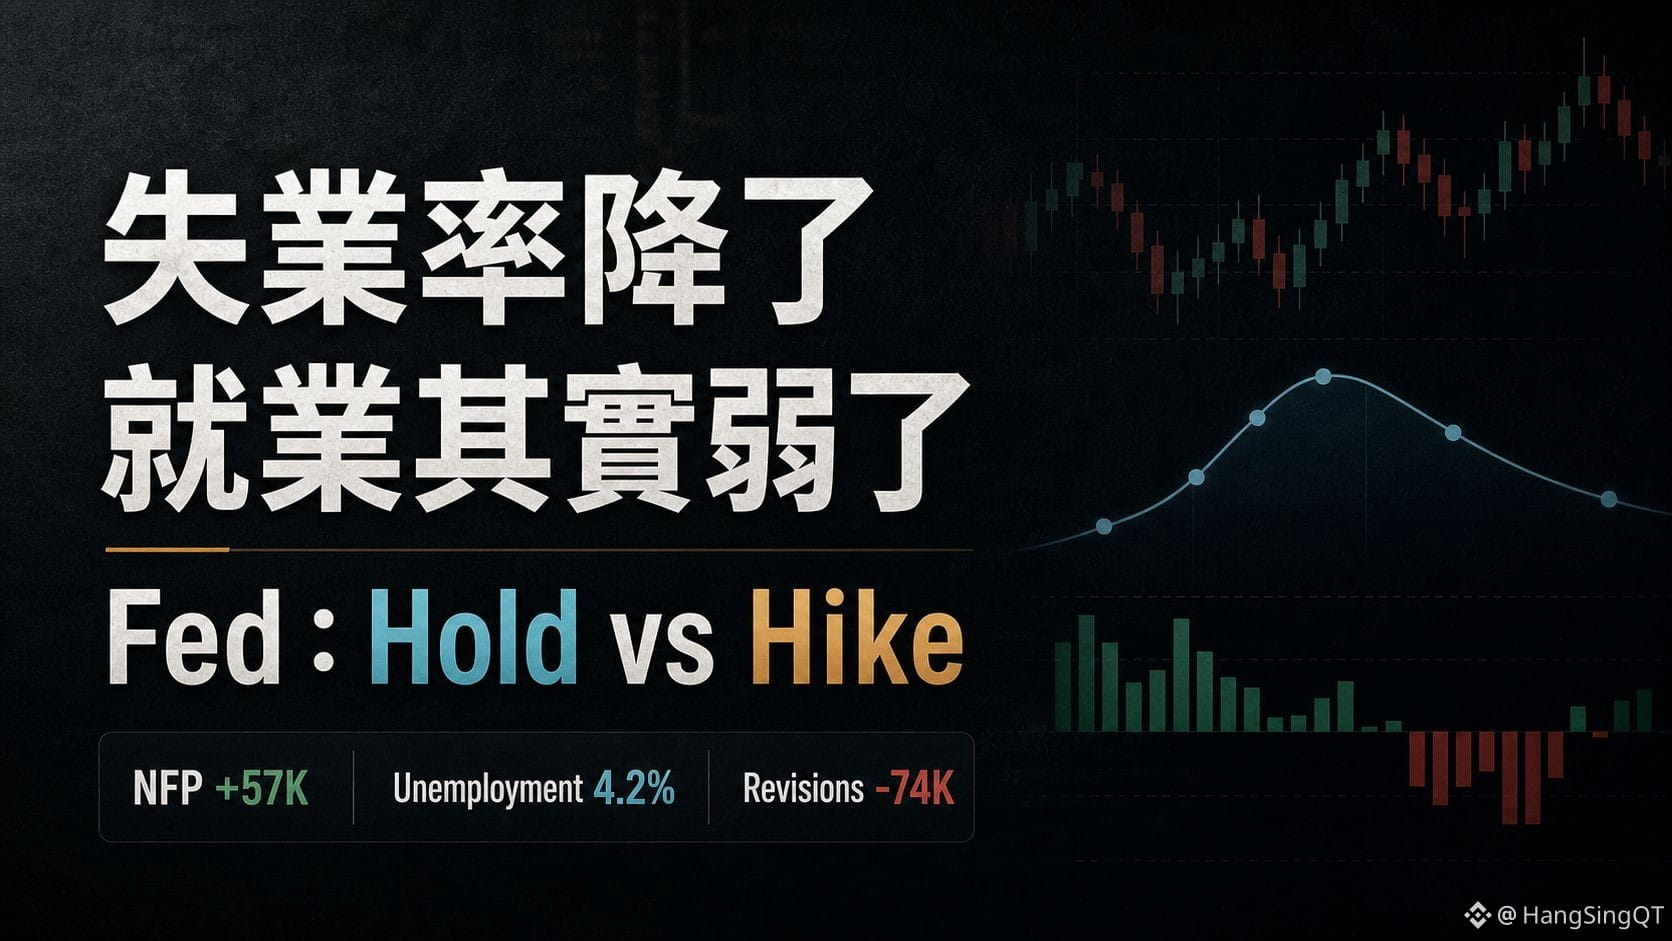
انخفضت نسبة البطالة، لكن التوظيف في الواقع لا يزال ضعيفًا.
أمسيةً، أكثر نقطة يمكن أن تُخطئ في قراءتها في تقرير الوظائف غير الزراعية تكمن هنا.
على السطح، انخفضت نسبة البطالة في الولايات المتحدة من 4.3% إلى 4.2%، وكأن سوق العمل ما زال قويًا.
لكن ما أعاد تسعير السوق فعلًا هو بضعة أرقام أخرى:
في يونيو، أضافت الوظائف غير الزراعية فقط 57 ألفًا، وهو أقل بكثير من التوقعات؛
تم أيضًا تعديل بيانات أبريل ومايو بالخفض بمجموع 74 ألفًا؛
انخفاض معدل المشاركة في القوى العاملة يجعل نسبة البطالة تبدو أفضل من زخم التوظيف.
لذلك لم يكن السوق يَتداول أمس فكرة «عودة ثيران خفض الفائدة».
وبشكل أدق، هو أن ضغط رفع الفائدة فورًا في يوليو تراجع قليلًا، ويمكن للاحتياطي الفيدرالي الانتظار قليلًا.
لكن هذا لا يعني أن بيئة أسعار الفائدة المرتفعة قد انتهت.
التضخم لم يعد بعد إلى المستوى الذي يريد Fed رؤيته، ولا تزال الأجور تتمتع بقدر من اللزوجة، كما أن عوائد الجزء الطويل من المنحنى مثل 10Y / 30Y لم تنفك فعليًا. وهذا هو السبب في أن نفس تقرير «ضعف» في غير الزراعي يمكن أن يريح الطرف القصير من الفائدة، وفي الوقت نفسه يجعل السوق لا يجرؤ على إعلان حالة «استثمار عالي المخاطر بالكامل».
والأمر ذاته بالنسبة لـ BTC.
يمكن فهم الارتداد على أنه تخفيف مؤقت للضغوط الاقتصادية الكلية، لكن لا يزال لا يمكن كتابته مباشرة كتأكيد على اتجاه مستمر. في الفترة القادمة، ما زال علينا أن نراقب ثلاث نقاط:
1. هل يتحسن سجّل الإغلاق لـ BTC / ETH ETF بشكل متواصل؟
2. هل تعود إمدادات العملات المستقرة وأرصدة البورصات إلى الارتفاع؟
3. عند إصلاح funding / OI، هل يحدث ذلك بشكل مُفرط/حار؟
لقد أتاح الاقتصاد الكلي نافذة، لكن البنية التمويلية هي التي تقرر إن كانت النافذة ستتحول إلى اتجاه.
وهذا أيضًا سبب اهتمامي الأكبر اليوم: ليس فقط ما إذا كانت نسبة البطالة جيدة أو سيئة كنقطة منفردة، بل ما إذا كان مسار Fed وعوائد الجزء الطويل وتدفقات السيولة في عالم crypto ستتوافق معًا.
بيانات السوق والآراء العامة متاحة للبحث كمراجع فقط، ولا تشكل توصية استثمارية.