

استوديو خيارات Sober × Derive.XYZ إنتاج مشترك
كتبه محلل استوديو خيارات Sober، جينا @Jenna_w5
أولاً، مؤشر الاتجاه الكلي: هل ستعيد الاختلافات في السياسة الأمريكية واليابانية تشكيل السيولة العالمية؟
هذا الأسبوع، دخلت الأسواق المالية العالمية في لحظة نادرة من "فرق قص" السياسات. من جهة، تظهر أكبر اقتصاد في العالم، الولايات المتحدة، علامات على تباطؤ التضخم بشكل يفوق التوقعات، مما يشير إلى تسريع خطوات خفض الفائدة؛ ومن جهة أخرى، تدخل اليابان التي كانت لفترة طويلة في حالة تيسير مالي شديد، رسميًا في ذروة تطبيع أسعار الفائدة. إن تغيرات الفارق في الفائدة بين الولايات المتحدة واليابان تعيد بشكل عميق تشكيل منطق تدفق رأس المال العالمي.
تراجع التضخم في الولايات المتحدة دون التوقعات: تسريعٌ "تقني" لمسار خفض الفائدة لدى الاحتياطي الفيدرالي
أظهرت بيانات وزارة العمل الأمريكية المعلنة يوم الخميس أن معدل التضخم CPI السنوي غير المعدّل موسميًا في نوفمبر سجل 2.7%، وهو أقل بكثير من توقعات السوق البالغة 3.1%. كما ارتفع CPI الأساسي على أساس سنوي بنسبة 2.6%، مسجلًا أدنى مستوى جديد منذ مارس 2021.
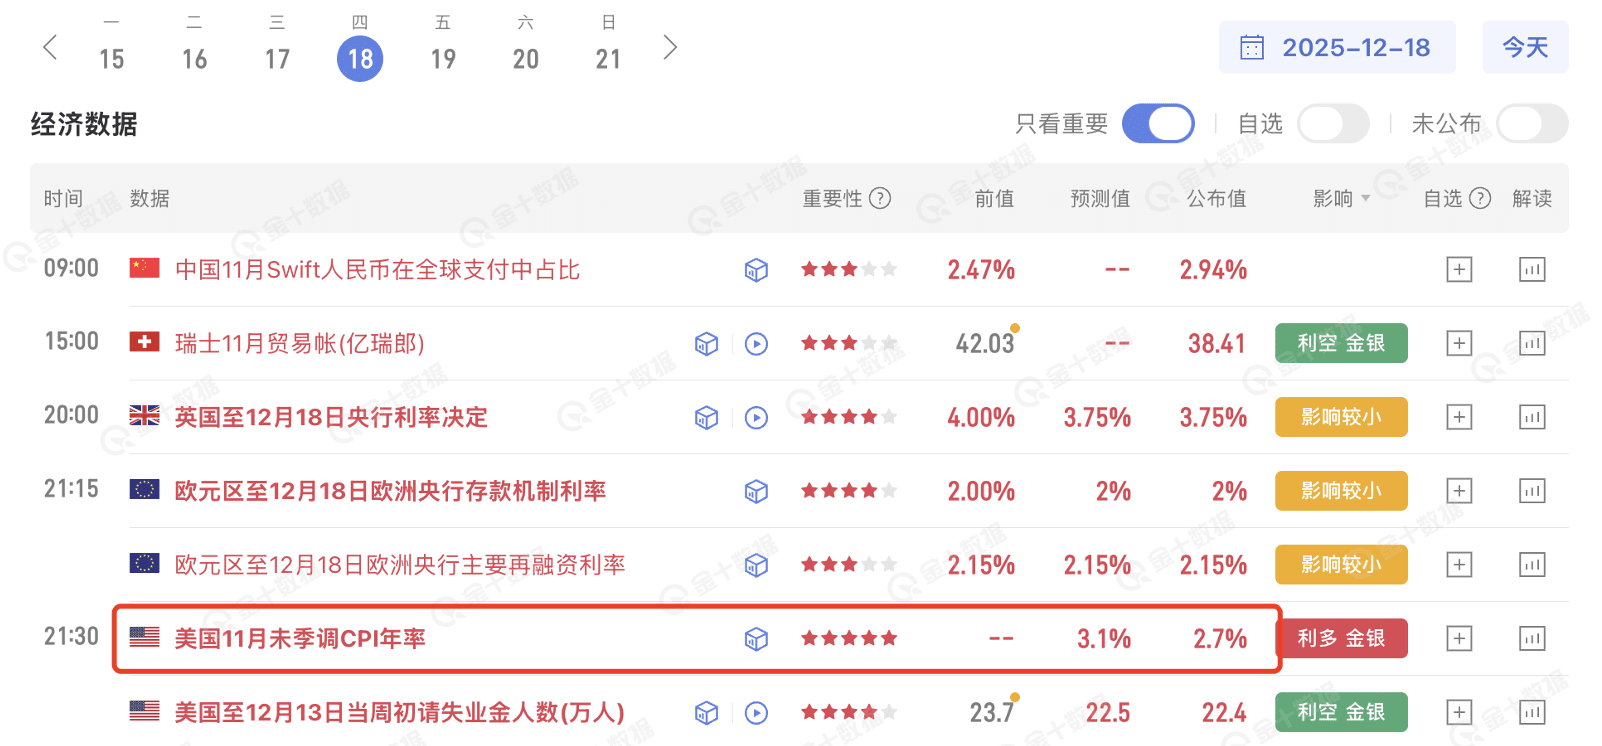
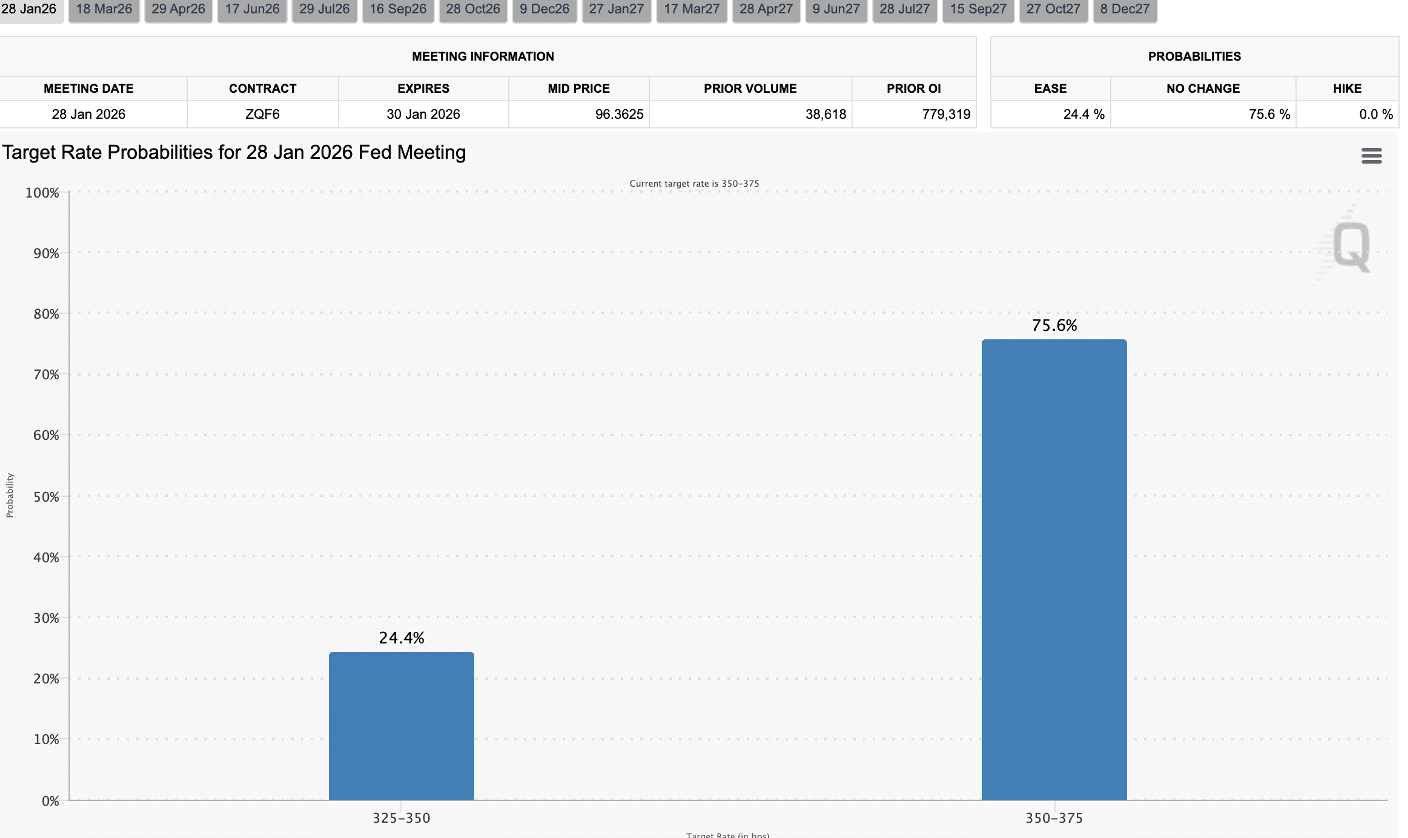
إعادة تثبيت تسعير خفض الفائدة: رغم أن البيانات جاءت لافتة، يشير بنك جولدمان ساكس إلى أن الهبوط غير المتوقع في Core CPI في تقرير نوفمبر كان ناتجًا أساسًا عن عوامل تقنية مرتبطة بالوقت، وليس عن تحسن شامل وعام في ضغوط التضخم. صانعو قرار الاحتياطي الفيدرالي ما زالوا ضمن "نافذة المراقبة"؛ وستكون بيانات ديسمبر هي المحك لتقييم المستوى الحقيقي للتضخم في الولايات المتحدة.
أثر تدفّق السيولة: انخفاض مستوى التضخم يمنح الاحتياطي الفيدرالي مساحة مرونة أكبر، خصوصًا عندما تظهر علامات تباطؤ في سوق العمل. تؤدي هذه التوقعات مباشرة إلى هبوط عوائد سندات الخزانة الأمريكية، وهو ما يُفترض أن يدعم أصولًا عالية المخاطر مثل العملات المشفرة (Risk-on).
تركيز صراع السوق: حاليًا، السوق في مرحلة "تيسير هامشي للسيولة تحت وطأة التقلب". يطلق الاحتياطي الفيدرالي السيولة عبر توقعات خفض الفائدة وإجراءات توسيع الميزانية، لكن هذا التيسير يُقابله في الأجل القصير تحييد بسبب انكماش سيولة له زخم في نهاية ديسمبر، ما يؤدي إلى تذبذب واسع النطاق في BTC وETH عند المستويات المرتفعة.
إعادة ضبط أسعار الفائدة في بنك اليابان (BoJ): تشديد "صمام" صفقات الاقتراض مقابل فروق العوائد عالميًا
في ظهر 19 ديسمبر، أعلن بنك اليابان رفع سعر الفائدة القياسي إلى 0.75%. وصلت هذه النسبة إلى أعلى مستوى منذ 30 عامًا، ما يمثل بداية رسمية لـ"وداع" عصر الفائدة شديدة الانخفاض في اليابان.
آلية انتقال Carry Trade (صفقات الاقتراض مقابل فروق العوائد): منذ فترة طويلة، يُعد الين من أهم عملات التمويل منخفضة التكلفة عالميًا. يقترض المستثمرون ينًا تقريبًا بسعر فائدة صفري، ثم يوجهونه إلى سندات خزانة أمريكية أو أسهم أمريكية أو أصول مشفرة بعوائد أعلى. عندما ترتفع فائدة الين، تزداد تكاليف التمويل، مما يجبر المستثمرين على تصفية الأصول بالخارج لسداد ديون الين، وغالبًا ما يؤدي ذلك إلى سحب سيولة من الأصول الرِسكية عالميًا. إن عودة رأس المال (Capital Repatriation) الناتجة عن تضيق الفارق هي المحرك الأساسي لحالة التذبذب التي تظهر هذا الأسبوع رغم دعم خفض الفائدة: "لا تستطيع الصعود بقوة ولا تهبط بحرية".
لماذا لم يحدث صَدم هذه المرة؟ العام الماضي في يوليو، أثار رفع الفائدة في اليابان تذبذبًا حادًا، وكان السبب الرئيسي نقص التواصل الذي أدى إلى "فجوة التوقعات". قبل هذه المرة من رفع الفائدة، كان محافظ البنك (Ueda Masato) ونائبه (Hayashi? بحسب الواقع) يتواصلان بشكل شديد الشمول، وقد أنهى السوق عمليًا التسعير بالفعل. كما أن المراكز النشطة للمراجحة (arbitrage) تم إغلاق أكثر من نصفها خلال الأشهر الستة الماضية، ما أضعف الأساس الفيزيائي لصدمة السيولة.
إعادة تشكيل السيولة العالمية: تطور مسار تضيق فارق الفائدة بين أمريكا واليابان
اختلاف السياسات النقدية بين الولايات المتحدة واليابان جوهريًا هو إعادة تعريف "خط مستوى" السيولة العالمية. ومع تزامن خفض الفائدة (المتوقع) من الاحتياطي الفيدرالي مع رفع الفائدة (الواقع) من بنك اليابان، تضيق ممرات فارق سعر الفائدة بين الدولار والين.
مسار التأثير (A): تدفّق الأموال من أصول الدولار ذات العائد المرتفع إلى أصول الين، ما يؤدي إلى تضييق السيولة بالدولار على الهامش.
مسار التأثير (B): زيادة تقلبات الين ترفع علاوة مخاطر التحكيم عبر الحدود (Risk Premium)، وتحد من معامل الرافعة للتمويلات المضاربة العالمية.
هذا الفارق مثل المقص يجعل السوق العالمي يدخل فترة "توازن حاد". من جهة، تمنع الولايات المتحدة الركود عبر أدوات السياسة النقدية وتُطلق السيولة؛ ومن جهة أخرى، تعود اليابان بسعر الفائدة إلى مستويات طبيعية لسحب التمويل الرخيص.
ضربة ثلاثية في نهاية العام: سيولة مقيدة وعدم يقين قانوني
بالإضافة إلى صراع البنوك المركزية، يواجه السوق متغيرين قصيرين لا يمكن تجاهلهما:
فخ سيولة نهاية العام: في أواخر ديسمبر، يدخل المؤسسات في فترة تسويات نهاية السنة، فتقل عمق السيولة بشكل واضح. تؤدي السيولة المنخفضة إلى تضخيم أي تقلب ناتج عن تصفية صفقات الين أو الضوضاء الماكرو، ما يجعل الأسعار أكثر قابلية لحدوث قفزات غير عقلانية.
حذاءٌ قانوني لرسوم ترامب: من المتوقع أن يُعلن المحكمة العليا في الولايات المتحدة في ديسمبر الحكم بشأن شرعية فرض ترامب الواسع والمتبادل للرسوم الجمركية. ورغم أن المشهد المحافظ بنسبة 6:3 يبدو راسخًا، فإن تساؤلات مؤخّرة من عدة قضاة بشأن تمديد السلطة التنفيذية تجعل السوق قلقًا بشأن مخاطر سياسة التجارة في عام 2026. وإذا جاء الحكم مؤيدًا للرسوم، فسيؤدي ذلك إلى رفع توقعات التضخم على المدى الطويل وقد يُعطّل إيقاع خفض أسعار الفائدة لدى الاحتياطي الفيدرالي. أما إذا شكّك الحكم في الرسوم، فسيخفف كثيرًا مخاوف السوق بشأن التضخم، وهو ما يُعد رياحًا داعمة لمصلحة السيولة في سوق العملات المشفرة على المدى المتوسط والطويل.
هذه نافذة لطلب الدعم أثناء حالة التذبذب. تعهدات الاحتياطي الفيدرالي بخفض الفائدة توفر وسادة أمان سيولية، لكن ارتفاع العائدات على الين ومخاوف حرب تجارية تشكّل سقفًا في الأجل القصير. من حيث الاستراتيجية، نُبقي على تقديرنا بأننا "سنُجري تموضعًا عند مستويات منخفضة أثناء التذبذب، مع التركيز على الدفاع ضد الهبوط"، ونستخدم أدوات الخيارات للتحوّط من عدم اليقين في نهاية العام.
ثانيًا: تحليل عميق لبيانات سوق خيارات BTC وETH
بالاستناد إلى بيانات الرسوم البيانية التي يقدمها Amberdata وDerive.XYZ، فإن سوق خيارات BTC وETH في هذا الأسبوع يعود تدريجيًا من لعبة الماكرو السابقة إلى وضع طبيعي، لكن التفضيلات الهيكلية لا تزال تُظهر حذر المستثمرين الشديد تجاه "البجعة السوداء".
الانحراف (Skew): إصلاح ثقة الآجال الآجلة، وإظهار ETH لمرونة
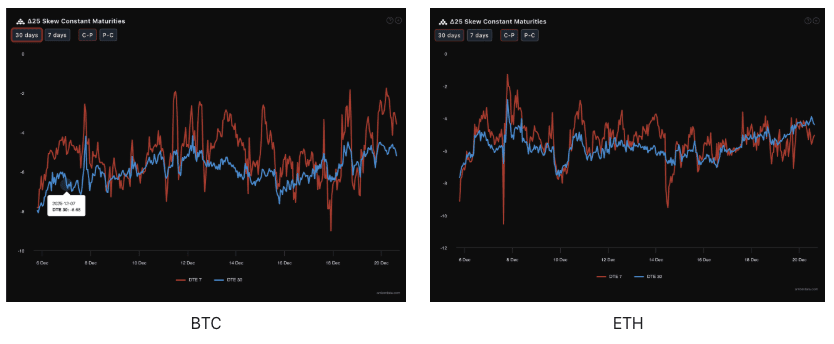
من خلال مراقبة Delta 25 Skew (التقلب الضمني لخيارات الشراء IV - التقلب الضمني لخيارات البيع IV)، فإن مقدار القيمة السالبة يعكس احتياج السوق للتحوط ضد مخاطر الطرف الهبوطي.
النتائج البيانية: بيانات 7D DTE لأسبوع BTC وETH الماضي كانت تتمركز أساسًا حول -5 كخط وسط للتذبذب، ما يبيّن أن التحوطات للهبوط في الأجل القصير لا تزال تتصدر المشهد. ومع ذلك، ارتفعت بيانات 30D DTE هذا الأسبوع بشكل ملحوظ من حوالي -7 في الأسبوع الماضي إلى -5، بل وتجاوز منحنى ETH لآجال 30D بشكل نادر منحنى 7D.
قراءة معمّقة: تضيق الانحراف لكل من القريب والبعيد عن الأجل يشير إلى أن توقعات السوق للأجل البعيد (يناير وما بعده) تعود من حالة الخوف. ميل الإصلاح لدى ETH أفضل من BTC، ما يعكس أن السوق في سباقه مع ETH يشهد تعويضًا هيكليًا بعد نقص سابق، أو أن المستثمرين يرون أن "التأمين" ضد الهبوط في ETH أصبح مكلفًا بما فيه الكفاية، وأنهم بدأوا التحول إلى تموضع صعودي للآجال البعيدة.
هيكل المدد (Term Structure): وداعًا للهبوط المقلوب، والدخول في مرحلة تذبذب على شكل "L مقلوب"
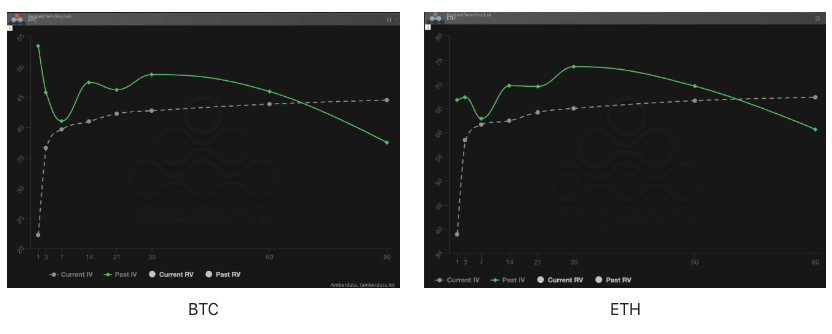
يُظهر Term Structure (هيكل المدد) توزيع التقلب الضمني Implied Volatility (IV) عبر أوقات الاستحقاق المختلفة.
تطور الشكل: في الأسبوع الماضي، وبسبب تأثير اجتماع بنك اليابان لإقرار السياسة النقدية، أظهر Past IV (الخط الأخضر المتصل) حالة انعكاس واضحة: ارتفاعٌ في الطرف القريب وانخفاضٌ في الطرف البعيد، ما يعكس انفجارًا حادًا للمخاطر الفورية. أما هذا الأسبوع، فقد عاد Current IV (الخط الرمادي المتقطع) إلى بنية تشبه "L مقلوب": تراجع IV قصير الأجل، لكن IV للمتوسط والأجل البعيد يظل ثابتًا عند مستويات مرتفعة.
منطق السوق: إن شكل Contango غير القياسي (قريب منخفض وبعيد مرتفع) يعني أن السوق لا يرى أن مخاطر السيولة بين ديسمبر ويناير (حكم الرسوم الجمركية، واستمرار تأثير رفع الفائدة على الين) مجرد أمر عابر. ارتفاع علاوة IV للأجل المتوسط والبعيد يدل على أن الأموال الكبيرة تدفع "قسط تأمين" من أجل تقلبات محتملة وشديدة خلال فترة عبور العام.
علاوة مخاطر التقلب (VRP): فائض علاوة الخوف، هل نافذة البائع؟
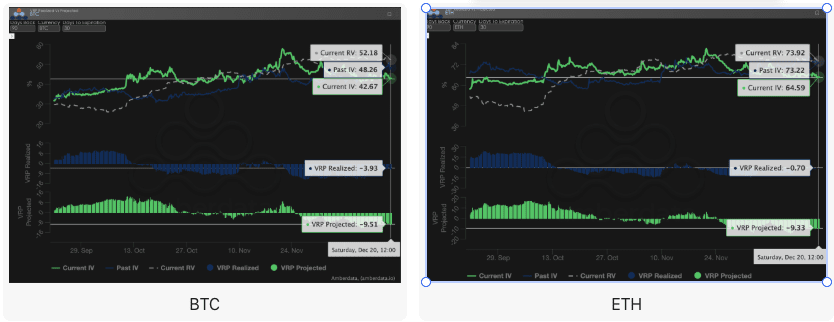
VRP (علاوة مخاطر التقلب = التقلب الضمني IV - التقلب المُحقق RV) مؤشر مهم لقياس ما إذا كان تسعير الخيارات معقولًا. السوق حاليًا في مرحلة تصحيح.
تباين البيانات: ظهر هذا الأسبوع ظاهرة شديدة الطرافة: القيمة السالبة العميقة لـ VRP Projected (المتوقع لـ VRP، نحو -10) كانت أعلى بكثير من VRP Realized (المنفذ/المحقق، قريب من 0).
مقارنة التحليل: الأسبوع قبل الماضي كان Projected سلبيًا قليلًا، بينما كان Realized سلبيًا بعمق (أي أن التقلب كبير فعلًا ولا يتحرك البائع بسهولة). أما هذا الأسبوع، فظل Projected سلبيًا بعمق، لكن Realized عاد إلى هدوء.
الرأي المحوري: هذا يعني أن السوق يخشى التقلب كثيرًا. لقد بالغ المستثمرون في تقدير إمكانية التقلب خلال الـ30 يومًا المقبلة؛ وهذا ما يُنتج "دفاعًا مفرطًا" يؤدي إلى انفصال شديد بين IV والتقييم الواقعي (RV). بالنسبة لحائزي الخيارات، فإن أرباح Gamma الحالية منخفضة جدًا لأن التقلب الحقيقي لم يواكب السعر التسعيري المكلف؛ وغالبًا ما تكون هذه لحظة ملائمة لبناء استراتيجية دفاعية بتكلفة منخفضة علاوة.
ثالثًا: توصية باستراتيجية الخيارات—فارق بيع هبوطي للدفاع عن مخاطر الاتجاه الهابط (Bear Put Spread)
نظرًا لتعقيد الصورة الماكرو الحالية وتشابكها، وبالنظر إلى المقارنة بين إشارة الاحتياطي الفيدرالي الأكثر ميلاً للتيسير وبين احتمال إجراءات يابانية أكثر تشددًا، فضلًا عن تشديد السيولة في نهاية العام وعدم اليقين بشأن أحكام الرسوم، إضافة إلى بيانات سوق الخيارات التي لا تزال تُظهر عمقًا سلبيًا مستمرًا في Skew؛ نعتقد أن السوق قد يظل يواجه مخاطر هبوط محتملة. لذلك نستمر في التوصية بالتموضع الدفاعي عبر Bear Put Spread (فارق هبوط باستخدام خيارات بيع) للانحياز إلى الدفاع.
هدف الاستراتيجية:
مخاطر هبوط محتملة ناجمة عن تقييد سيولة نهاية العام.
الاستفادة الكاملة من ارتفاع علاوة البيع بسبب الانحراف السلبي العميق، والدخول بتكلفة منخفضة.
بناء الاستراتيجية (كمثال على BTC/ETH):
شراء خيار بيع واحد بسعر تنفيذ أعلى وكونه خفيفًا خارج النقود (Slightly OTM) (Long Put).
بيع خيار بيع بسعر تنفيذ أقل وبنفس تاريخ الاستحقاق (Short Put).
اختيار تاريخ الاستحقاق:
بالنظر إلى تأثير حكم المحكمة العليا في ديسمبر وتشديد سيولة نهاية العام، يُنصح باختيار عقود متوسطة الأجل مدتها DTE 30 يومًا أو DTE 60 يومًا، لتغطية نافذة عدم اليقين كاملة.
الميزة الأساسية:
من خلال بيع Put بسعر تنفيذ منخفض وجمع العلاوة، ننخفض بشكل كبير تكلفة شراء Put، وفي الوقت نفسه نُقفل الخسارة القصوى على شكل صافي علاوة مُدفوعة. وهذا أكثر كفاءة من حيث التكلفة مقارنة بشراء خيار البيع مباشرة (Long Put).
لا يزال الانحراف حاليًا عميقًا في السالب؛ بيع Put يسمح بالحصول على علاوة أعلى، ما يحسن أكثر نسبة الربح/الخسارة للفارق.
رابعًا: تنبيه/إخلاء مسؤولية
تم إعداد هذا التقرير بالاستناد إلى بيانات السوق العامة ونماذج نظرية للخيارات، بهدف تزويد المستثمرين بمعلومات السوق ومنظور تحليل احترافي؛ وتُعد جميع المحتويات للاطلاع والمناقشة فقط، ولا تشكّل أي شكل من أشكال نصائح الاستثمار. إن تداول العملات المشفرة والخيارات يتميز بتقلب عالٍ ومخاطر كبيرة، وقد يؤدي إلى خسارة كامل رأس المال. قبل اتخاذ أي استراتيجية تداول، يجب على المستثمرين فهم خصائص منتجات الخيارات وخصائص المخاطر وقدرتهم على تحمّل المخاطر بشكل كامل، كما يُرجى استشارة مستشار مالي متخصص بالتأكيد. لا يتحمل محللو هذا التقرير أي مسؤولية عن أي خسائر مباشرة أو غير مباشرة ناتجة عن استخدام محتوى التقرير. الأداء السابق في السوق لا يُشير إلى نتائج مستقبلية؛ اتخذ قرارك بعقلانية.
إنتاج مشترك: استوديو خيارات Sober × Derive.XYZ