



المؤلف الأصلي: لونغ يوي
المصدر الأصلي: وول ستريت جورنال تشانيل
خبر عن Meta تبيع القدرة الحاسوبية الزائدة يضع في آنٍ واحد على طاولة أكثر الأسئلة حساسية في تداولات الذكاء الاصطناعي: هل توجد حقًا حاجة إلى القدرة الحاسوبية أم لا؟ وهل ستقوم Meta بتخفيض الإنفاق الرأسمالي؟ وكم مدة تمكن Neocloud من الاستمرار في تحقيق الأرباح؟
ذكرت وول ستريت جورنال تشانيل أن Meta تعمل على وضع خطة لأعمالها السحابية، وقد توفر نوعين من الخدمات للجهات الخارجية: أحدهما هو استضافة النماذج/الوصول إلى واجهات برمجة التطبيقات (API)، على غرار AWS Bedrock؛ والآخر هو تأجير "القدرة الحاسوبية الخام" المشابه لـ Neocloud.
بعد نشر الخبر، هبطت أسهم مزوّدي خدمة نجوم سحابة الجيل الجديد من وحدات معالجة الرسوميات (GPU) CoreWeave فورًا بنسبة 13%، بينما تراجعت Nebius بنسبة 15%، كما تعرضت قطاعات الأجهزة الخاصة بالذكاء الاصطناعي مثل الشرائح لهزات حادة. إذا بدأت Meta ببيع القدرة الحاسوبية، فسيطرح المستثمرون تلقائيًا ثلاثة أسئلة:
أولاً، هل اشترت ميتا قدرة حوسبة أكثر من اللازم؟
ثانياً، هل أصبحت ميتا لا تستثمر بشكل كبير في النماذج ومنتجات الذكاء الاصطناعي؟
ثالثاً، هل يجب أن يتغير منحنى الطلب على العتاد للذكاء الاصطناعي وNeocloud؟
وفقاً لمعلومة من منصة التداول التي تلاحق الأخبار (追风交易台)، في 1 يوليو، قامت بنوك استثمار من وول ستريت مثل UBS وMorgan Stanley وBernstein سريعاً بتفكيك هذه القضية. ربما لا يعني ذلك انهيار أساسيات الذكاء الاصطناعي، بل هو إجراء عملي من جانب العمالقة في البحث عن توازن بين قيود القدرة والعائد المالي. ولا يمكن أيضاً اعتبار ذلك ببساطة أن "ميتا لم تعد تحتاج إلى قدرة الحوسبة". لكن معنى الأمر يختلف باختلاف فئات الأصول.
بالنسبة لميتا، قد تكون قدرة الحوسبة المؤجرة جسراً انتقالياً للإيرادات وEPS. وتخلص UBS إلى: "بيع سعة الحوسبة السحابية أو حقوق الوصول إلى النماذج سيؤدي نظرياً إلى إيرادات أقرب من المضي في انتظار تعميم Meta Business Agents وروبوت الدردشة Meta AI على نطاق واسع، كما سيخفف المخاوف من ثبات EPS في 2027 أو تقلصه".
بالنسبة لشركات مثل CoreWeave من فئة Neocloud، فهذا يُمثل ضغط منافسة محتمل.
بالنسبة لسلسلة تصنيع الرقائق والخوادم، فإن ما يركز عليه السوق أكثر هو ما إذا كان إيقاع الإنفاق الرأسمالي اللاحق سيتغير.
"وجود فائض يمكن تأجيره" لا يعني "فائض قدرة حوسبة لدى الصناعة"
سوق التداول يركز على أقصر سلسلة منطق: تأجير قدرة الحوسبة = فائض في القدرة = خفض CapEx.
قد تمتلك ميتا قدرة حوسبة قابلة للتأجير على مراحل، لكن هذا لا يعني تلقائياً فائضاً في قدرة الحوسبة على مستوى كامل الصناعة. كما أن معايير السعة التي تستخدمها جهات مختلفة لا تتطابق، ولا يمكن جمعها مباشرة.
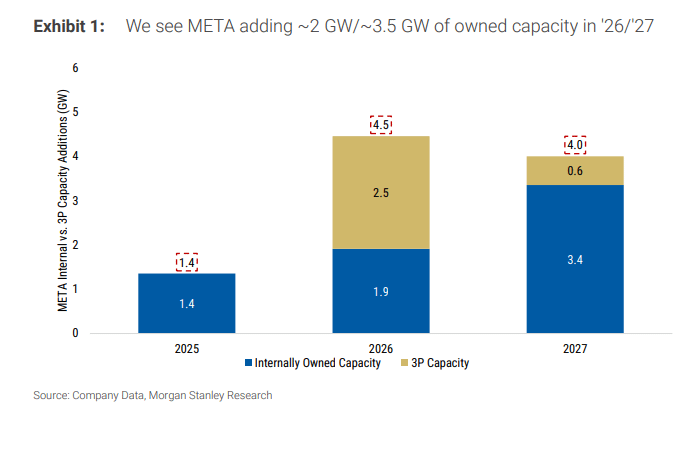
في نموذج مورغان ستانلي، تتوقع ميتا إضافة حوالي 2GW و3.5GW من سعة تشغيل IT ذاتية في 2026 و2027 على التوالي، مقارنة بقاعدة تقارب 3GW بنهاية 2025. للمقارنة، يمكن أن يصل حجم الإضافة في السعة من جانب عمالقة السحابة مثل Amazon وGoogle في 2027 إلى حوالي 5GW و9GW على التوالي. وبعبارة أخرى، حتى لو قامت ميتا بتوفير جزء من سعتها الداخلية للتأجير، فمن الصعب أن يغير ذلك وحده الصورة الإجمالية لبناء السحابة لدى عمالقة السحابة خلال السنوات الثلاث المقبلة.
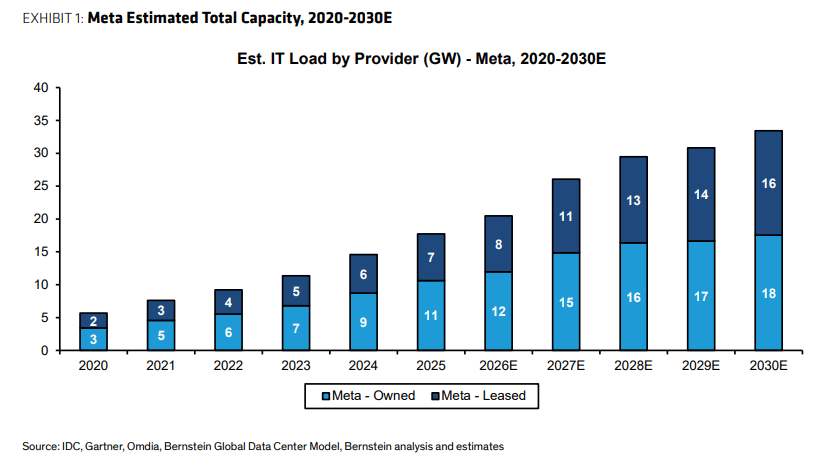
استخدم بيرنشتاين معياراً أوسع لوجود البصمة الإجمالية لمراكز البيانات: تقدّر ميتا حالياً سعتها الإجمالية عالمياً بنحو 20GW، ومن المتوقع أن يتم تشغيل نحو 14GW إضافية خلال السنوات المقبلة، بما يشمل مزيجاً من السعة الخاصة والمستأجرة. قد يبدو الرقم كبيراً، لكنه لا يعني "كل قدرة حوسبة يمكن تأجيرها"، ولا يعني أنه يساوي نفس جيل وحدات GPU ونفس نوع الأحمال ونفس منحنى الأسعار.
ضمن حسابات السوق، توجد أيضاً آلية أكثر حدة في الاتجاه المعاكس: باستخدام العقود وخطط السعة كمرساة مثل Google مع Anthropic، وAWS مع Anthropic/OpenAI، ومايكروسوفت مع OpenAI. قد يصل إجمالي حجم قدرة الذكاء الاصطناعي لدى عدة شركات سحابية مستقبلية إلى حوالي 20GW وما حولها، بل وربما أعلى. كما يتم إدخال ترتيبات من نوع Stargate الخاصة بـ OpenAI، وكذلك ترتيبات بمستوى 10GW مرتبطة بـ NVIDIA وBroadcom، ضمن جانب الطلب للملاحظة. لا يهدف هذا المعيار إلى تقديم تنبؤ دقيق، بل إلى توضيح نقطة واحدة: إن تأجير ميتا جزئياً خارجياً لا يكفي لإثبات أن بناء الذكاء الاصطناعي العالمي دخل حالة فائض.
الأكثر عكساً للحدس هو أن بيرنشتاين ذكر أيضاً وجود خبر يفيد بأن جوجل تقيد استخدام ميتا للحوسبة بسبب قيود سعتها الخاصة. إذا صح هذا الادعاء، فإن ميتا من ناحية تواصل محاولة الحصول على قدرة حوسبة خارجية، ومن ناحية أخرى تستعد لبيع جزء من قدرتها إلى الخارج في المستقبل. وهذا أقرب إلى "إعادة توزيع" بين أجيال وسيناريوهات وأطر زمنية مختلفة، وليس مجرد "ليس لدينا ما نحتاج إليه".
ليس هذا هو المرة الأولى التي تعرض فيها ميتا فكرة "بيع قدرة الحوسبة" على الطاولة
في 27 مايو 2026، سأل أحد المساهمين ميتا ما إذا كانت ستبني أعمال سحابية تنافس AWS وAzure وغيرها. أجاب زوكربيرغ:
"بالطبع، هذا بالتأكيد ضمن نطاق التفكير... لم نعمل ذلك بعد لأننا نعتقد أننا نستطيع استخدام هذه القدرة بأنفسنا. لكن من الواضح أنه إذا وصلنا إلى مرحلة شعرنا فيها أن البناء زائد، فهذه تكون إحدى الخيارات التي نمتلكها، وأحد الأسباب التي تجعلنا واثقين في الاستمرار في الاستثمار في أعمال البناء."
وفي وقت سابق، في 29 أكتوبر 2025، تحدث زوكربيرغ عن منطق مشابه:
"أي قدرة حوسبة لا نحتاجها، فنحن واثقون جداً من قدرتنا على استيعاب جزء كبير جداً منها... بالطبع، قد يحدث أيضاً أننا سنبني زيادة عن الحاجة. وإذا كنا سنفعل ذلك فعلاً... فسنرى أن هناك طلباً كبيراً جديداً سواء من داخل الشركة أو من خارجها. يكاد كل أسبوع تأتي شركات من الخارج إلينا، وتطلب منا بناء خدمات API، أو تسأل إن كان بإمكانها الحصول على أنواع مختلفة من قدرة الحوسبة منا. لم نفعل ذلك بعد. لكن من الواضح أنه إذا وصلت إلى مرحلة يكون فيها البناء زائداً عن الحاجة، فقد يصبح ذلك خياراً."
هذا يفسر لماذا سمت UBS ذلك بأنه "ليس خبراً جديداً".
بالنسبة لمساهمي ميتا، يبدو بيع قدرة الحوسبة أقرب إلى "جسر EPS" وليس نشاطاً رئيسياً جديداً.
بالنسبة لميتا، تتمثل أكبر فائدة مباشرة لتأجير قدرة الحوسبة في تحويل استثمارات الذكاء الاصطناعي بعيدة المدى إلى إيرادات قريبة.
في جدول UBS، يقدّر أن EPS المخفَّض لميتا في 2026 و2027 سيكون تقريباً 32.6 دولار و33.0 دولار على التوالي. ويقلق السوق من أن يكون EPS في 2027 قريباً جداً من EPS 2026 أو حتى منكمشاً. قد يوفر تأجير قدرة الحوسبة أو بيع حقوق الوصول إلى النماذج، على الأقل قبل تحقيق تعميم Meta Business Agents وروبوتات الدردشة Meta AI على نطاق حقيقي، وسادة من الإيرادات والأرباح.
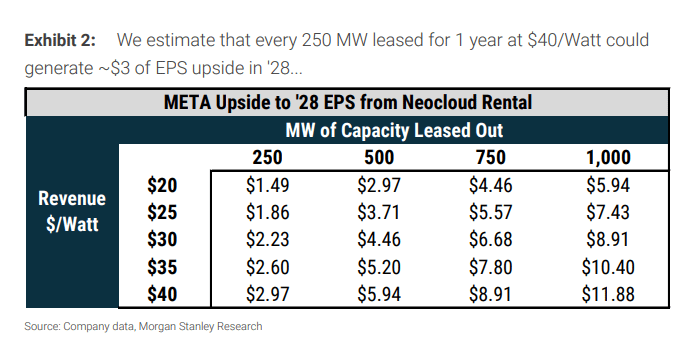
قياسات حساسية مورغان ستانلي أكثر وضوحاً: إذا تم تأجير قدرة 250MW بسعر 40 دولاراً لكل وات (Watt) ولمدة سنة، فقد تضيف حوالي 2.97 دولاراً إلى EPS لميتا في 2028، أي ما يعادل تقريباً حيز صعود بنسبة 8%. وإذا توسعت السعة إلى 500MW أو 750MW أو 1000MW، أو تغيّر السعر، فستتغير مرونة EPS في الاتساع أو الانكماش.
وهذا يفسر أيضاً لماذا لم يتعامل السوق معها فقط كخبر سلبي. ومن زاوية مساهمي ميتا، فإن زوكربيرغ يضيف طريقاً احتياطياً: إذا كانت منتجات الذكاء الاصطناعي الداخلية لا تستهلك كل قدرة الحوسبة على المدى القصير، يمكن بيع جزء منها إلى مختبرات ذكاء اصطناعي خارجية، واستعادة جزء من الاستثمار.
كما تستخدم السوق أيضاً تشبيهاً: استئجار xAI لقدرة حوسبة من Anthropic. فـ 500MW يقابل 1.25 مليار دولار شهرياً، أي ما يعادل تقريباً 30 مليار دولار لكل GW سنوياً. إذا صح التسعير، تكون العائدات الضمنية مرتفعة جداً، ما يشير بالمقابل إلى أن قدرة حوسبة عالية الجودة لا تزال مشدودة في بعض السيناريوهات. وهذا ليس دليلاً على أن "لا أحد يريد القدرة"، بل دليل على أن "النوافذ الخاملة يمكن أن تُمسح بسعر مرتفع".
لكن يمكن تسميتها جسراً فقط، وليست المحور الرئيسي. ما يزال لدى مورغان ستانلي تركيز أساسي على أن مبتكرات المنتجات في الخط الأول هي التي تقود جوهر تقييم ميتا: قدرة Meta AI والـ business agents وخدمات الرسائل (messaging) وعروض diffusion والاشتراكات وغيرها—هل تستطيع توليد تفاعل ونمو إيرادات أكثر استدامة. بيع قدرة الحوسبة يمكن أن يدعم EPS، لكنه لا يرفع تلقائياً مضاعفات التقييم.
قد لا يتم خفض CapEx؛ وإذا تم تحويله إلى خدمة سحابية كاملة فقد يكون ذلك أكثر حرقاً للنفقات
أكبر قلق في السوق هو أن تقوم ميتا بخفض CapEx في 2027، ثم تنخفض معها التوقعات لسلسلة معدات الذكاء الاصطناعي بأكملها.
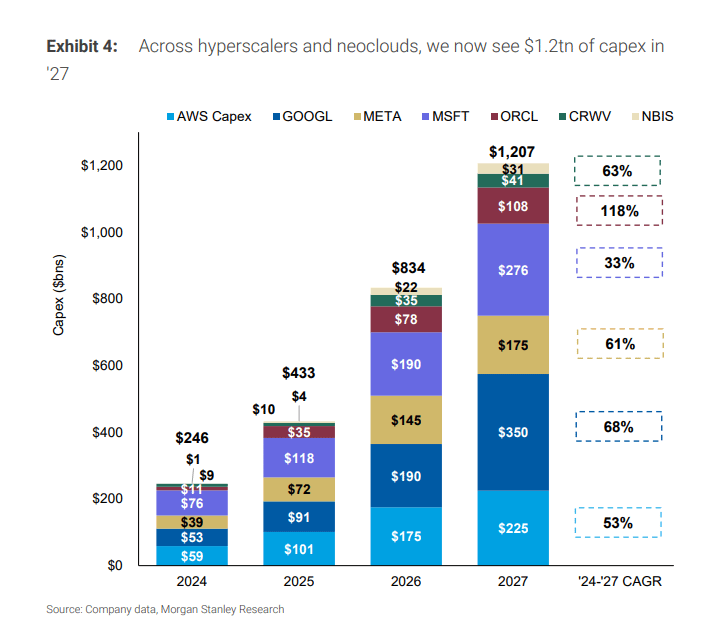
لكن نموذج مورغان ستانلي الحالي يفترض أن نفقات ميتا الرأسمالية (CapEx) سترتفع من 145 مليار دولار في 2026 إلى 175 مليار دولار في 2027، ثم إلى 205 مليارات دولار في 2028. والافتراض هنا هو أن ميتا ستبني سعة قدرات بشكل أساسي لمنتجاتها ذات الخط الأول من الملكية، وليس لإنشاء مزود سحابي عملاق متكامل الحجم.
إذا كانت ميتا ستكبر فعلاً خدماتها السحابية الخارجية، خصوصاً إذا كانت تبني منصة نماذج/API وليس مجرد تأجير قدرة حوسبة عارية مؤقتاً، فقد تأتي على العكس ضغوط صعودية على CapEx. لأن أعمال السحابة المتكاملة تحتاج إلى سعة مراكز بيانات على مدى أطول، ومنصات برمجية أكثر تعقيداً، وقدرات على تسليم الحلول لعملاء المؤسسات.
كما طرح بيرنشتاين هذا السؤال في ما بعد 2027. ميتا واحدة من أهم دفاتر الشيكات (مصادر التمويل) في سوق الذكاء الاصطناعي. أي تغيير في إيقاع البناء سيؤثر على سلسلة الإمداد. لكن "التأجير المؤقت الخارجي" و"التوسع الدائم في أعمال السحابة" لهما دلالات مختلفة على CapEx، ولا يمكن خلطهما معاً.
يزيد جانب الطلب الأكبر ما يزال في مجال الاستدلال وتطبيقات الـ agent. يضع ترتيب سوق حوسبة/ذكاء اصطناعي لدى HY إطاراً: حيث تعامل مقال OpenAI عن Codex/الذكاء الاصطناعي agentic في عطلة نهاية الأسبوع كإشارة طلب. فقد نما عدد المستخدمين غير المطورين بمقدار 137 مرة، ونما عدد مستخدمي المؤسسات بمقدار 189 مرة، بينما نما عدد المستخدمين داخل OpenAI بمقدار 12 مرة. تؤكد هذه الزاوية على أن التوسع في سيناريوهات جديدة قد يستمر في رفع الطلب على قدرات الاستدلال.
إذن، ليست النقطة الجوهرية في هذا الخلاف هي: "هل ستبيع ميتا قدرة الحوسبة أم لا"، بل هل منحنى الطلب على الذكاء الاصطناعي ما زال يتجه إلى مزيد من الحدة. إذا كان تسارع ARR في الخارج، ونمو تطبيقات الاستدلال، واستمرار شركات السحابة في رفع CapEx، فسيبدو استئجار ميتا لقدرة الحوسبة أشبه بتحويل مرحلي للأصول إلى نقد. أما إذا تم تعديل CapEx إلى الأسفل بشكل جماعي في مواسم التقارير القادمة، فستتحول هذه القضية إلى إشارة انعطاف على مستوى القطاع.
بيع قدرة حوسبة عارية سهل نسبياً، أما بناء سحابة ذكاء اصطناعي كاملة فصعب
لدى ميتا مساران محتملان في الأعمال، وصعوبة كل مسار مختلفة تماماً.
الشرط الأول هو بيع "قدرة حوسبة عارية" أو سعة شرائح خام، شبيه بـ neocloud. العميل يشتري موارد GPU/قدرة الحوسبة، ولا تحتاج ميتا إلى توفير كامل برنامج مؤسسي متكامل وأدوات للمطورين ومنصة نماذج ونظام مبيعات فوراً.
والطريق الثاني هو بناء نموذج مُدار/إتاحة عبر API، مثل AWS Bedrock أو Google Vertex AI. هذا ليس عملاً يمكن إنجازه بمجرد القول: "لدينا غرفة سيرفرات ورقائق". يتطلب الأمر أن تكون قدرات النماذج والبنية البرمجية وتجربة المطورين والمبيعات للعملاء من الشركات وخدمات الدعم على مستوى جيد.
يكون نموذج مورغان ستانلي أكثر حذراً تجاه الطريق الثاني. إذ يشير إلى أن أداء عائلة نموذج Muse لدى ميتا لم يكن بارزاً في TerminalBench وSWE Bench Verified، وهذه الاختبارات ترتبط بقدرات كتابة الكود وبسيناريوهات استخدام طرف ثالث. وإذا أرادت ميتا منافسة نماذج متقدمة مثل Gemini، فستحتاج النماذج لاحقاً إلى تحسّن كبير.
وهنا نقطة ضعف في الاستنتاج القائل إن "بيع ميتا لقدرة الحوسبة يعني خروجها من نماذج الذكاء الاصطناعي". فالسيناريوهات المحتملة تشمل أساساً أيضاً الوصول عبر نماذج/API. لا تزال منتجات الخط الأول مثل Meta AI وbusiness agents والمرسِلين (messengers) وعروض diffusion وإيرادات الاشتراكات جوهر التقييم طويل الأمد. المشكلة ليست ما إذا كانت ميتا ستقوم ببناء نماذج، بل هل تستطيع تحويل قدرات النماذج إلى خدمة سحابية تكفي لجعل العملاء الخارجيين يدفعون مقابلها.
وفي نقاشات السوق، يرى البعض أيضاً أن Muse Spark، واستراتيجية الكود المغلق، وتعديلات الإدارة تُعد دليلاً على أن ميتا ما تزال في طاولة نماذج الذكاء الاصطناعي. لكن هذه الأمور أنسب باعتبارها نقاط متابعة لاحقة. ومن إطار عمل ثلاثي على الأقل، فإن الاستنتاج الأكثر تأكيداً حالياً هو: عتبة تنفيذ بيع "قدرة حوسبة مجردة" منخفضة، بينما عتبة بناء سحابة ذكاء اصطناعي متكاملة مرتفعة.
هل CoreWeave هو أكبر "متضرر"؟ العملاء قد يتحولون إلى منافسين
هذه الصدمة أثرت مباشرة على شركات السحابة الجديدة مثل CoreWeave وGPUaaS.
تقييم بيرنشتاين لـ CoreWeave هو Underperform مع سعر مستهدف 67 دولاراً؛ وتقييم ميتا هو Outperform مع سعر مستهدف 850 دولاراً. منطقها واضح: إذا وفرت ميتا للبعض بنية تحتية سحابية إلى الخارج، فقد تدخل في منافسة مباشرة مع CoreWeave.
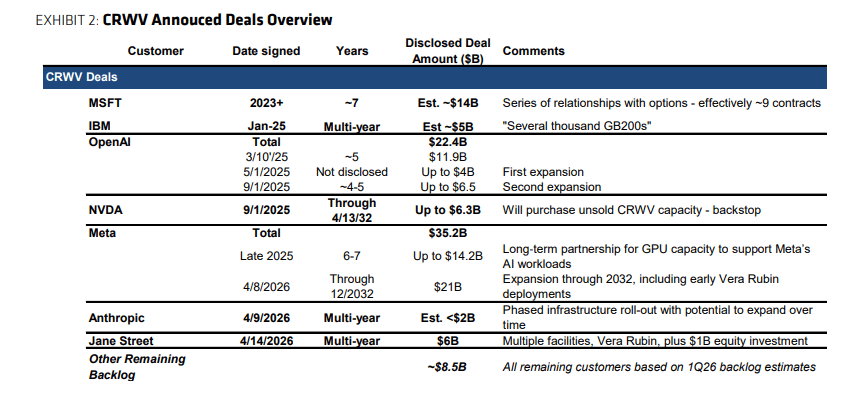
والأمر الأكثر إزعاجاً هو أن ميتا نفسها هي عميل كبير لـ CoreWeave. وبحسب معيار بيرنشتاين، تمتلك ميتا حالياً عقوداً مع CoreWeave بقيمة 35.2 مليار دولار، وهو ما يمثل أكثر من ثلث مخزون أوامر CoreWeave. وبالإضافة إلى ذلك، ومع وجود عقد بقيمة نحو 14 مليار دولار من مايكروسوفت، تصبح CoreWeave قريباً من أن نصف طلباتها تقريباً يأتي من عملاء قد يصبحون منافسين أثناء تجديد العقود في المستقبل.
المخاطر قصيرة الأجل ليست مباشرة جداً. وبسبب القيود المفروضة بالعقود الحالية، ليس من السهل الخروج فوراً؛ لذلك قد لا تسوء الإيرادات قصيرة الأجل وضغوط الديون على CoreWeave على الفور.
المشكلة على المدى الطويل أصعب. إذا بنى العملاء سحاباتهم هم بأنفسهم وبيعوا قدرتهم هم بأنفسهم، فستضعف قدرة شركات السحابة الجديدة على المساومة. خصوصاً عند التجديد، لن تكون CoreWeave تواجه مجرد جهات طلب، بل أيضاً جهات عرض محتملة تملك المال والتقنية وخبرة بناء مراكز بيانات.
ذكرت منصة التداول التابعة لــ مورغان ستانلي أن رد فعل السوق تجاه هبوط CRWV بنسبة 13% وهبوط NBIS بنسبة 15% يُفهم إلى حد ما: تحولت ميتا بين ليلة وضحاها من كونها عميلاً إلى منافس محتمل. وبالنسبة لمعدات الرقائق/العتاد، فإن الصدمة تكون أكثر غير مباشرة؛ أما بالنسبة لـ GPUaaS، فتبدو الصدمة أقرب إلى اختبار ضغوط على نموذج الأعمال.
لماذا تنخفض الأجهزة أولاً: إضافة إلى الأساسيات، يوجد عامل "التكدس" في المراكز
على مستوى التداول قصير الأجل، السوق لا يتداول في الأساس فقط.
انقسم جدل منصة التداول التابعة لــ مورغان ستانلي إلى جانبين: أحدهما هو ما إذا كانت أخبار ميتا تعكس تحوّل سردية إنفاق CSP على رأس المال واحتياجات الحوسبة للذكاء الاصطناعي؛ والجانب الآخر هو أن الحيازات كانت مزدحمة للغاية، وأن خفض الرافعة وتحصيل الأرباح تضخمان مقدار الهبوط. ويميل الرأي إلى أن وزن الجانب الثاني أعلى، وللحكم الحقيقي إن كان الأساس قد تغيّر، يجب النظر إلى صياغات موسم التقارير المالية القادم.
وضعية المراكز ليست خفيفة. بعد إعادة موازنة المؤشر الرئيسية مباشرة، كانت إجمالي حركة التمويل ونقطة الرافعة المالية مرتفعة نسبياً. خلال الأسابيع الأربعة الماضية، زادت المراكز الطويلة والقصيرة إلى مستويات عند حوالي +2 انحراف معياري. وخلال السنوات الخمس الماضية، كثيراً ما ظهر خفض الرافعة لدى صناديق التحوط في يوليو، وكانت التغييرات عادةً في نطاق -1 إلى -3 انحرافات معياريّة. حصة الأسهم في أشباه الموصلات والذاكرة تقترب من المئين الـ100.
وهذا يفسر لماذا يمكن لخبر واحد عن ميتا أن يسحق سلسلة أجهزة الذكاء الاصطناعي بأكملها. عندما تتقاطع صفقة مزدحمة مع سردية تقول إن "قدرة الحوسبة قد لا تكون نادرة"، يصبح من السهل البيع أولاً ثم التفكير. كما أن صعود يوم التداول في البرمجيات، وإغلاق المراكز القصيرة المتراكمة، وارتفاع China ADR بأكثر من 1.4 انحراف معياري يتماشى أيضاً مع سمة عكس المراكز (short covering) خلال عملية خفض الرافعة.
إشارات انعكاس لاحقة، سيركز السوق على عدة أمور بالأساس: هل ستوضح ميتا الأمر؟ هل تتسارع ARR لتطبيقات الذكاء الاصطناعي في الخارج؟ هل ستستمر شركات السحابة في رفع CapEx؟ وهل تفوق نتائج الربع الثاني التوقعات؟ التوقيت يتركز بين يوليو وأغسطس. حالياً يبدو الأمر أقرب إلى مرحلة مراقبة لا إلى نتيجة إجماعية تم تشكيلها.
وهناك مشكلة طرفية أيضاً: كلما ارتفع سعر السهم، كلما أصبح من الصعب تجاهل إشاعات التمويل عبر إصدار أسهم.
إذا تم دفع سهم ميتا للأعلى بسبب سردية "قدرة الحوسبة قابلة للتسييل"، فقد يزيد ذلك في المقابل احتمال إشاعات التمويل عبر إصدار أسهم.
المنطق هو: إذا كان مضاعف EPS في السنة المالية 2027 أقل من 17 مرة، فلن تكون ميتا راغبة في القيام بتمويل مخفِّض للأسهم. وإذا دفعته هذه الأخبار مع أداء قوي في الربع الثاني إلى تجاوز 20 مرة، فلا ينبغي أن يشعر السوق بالدهشة من أي تمويل أسهم محتمل.
هذه ليست الخط الرئيسي ضمن أطر الشركات الخارجية الثلاثة، ولم تؤكد أي شركة ذلك. لكنها تشرح لماذا قد لا يكون رد فعل سعر سهم ميتا مقتصراً على عامل واحد. بيع قدرة الحوسبة قد يخفف القلق بشأن عائد الاستثمار، بينما إشاعات التمويل بالأسهم قد تخلق قلقاً بشأن التخفيف. القوتان تؤثران على التداول معاً.
لم تضع الثلاث شركات التقييم ميتا على أنها "شركة تبيع قدرة الحوسبة" عند تحديد السعر
تحافظ UBS على تصنيف Meta بالشراء (Buy)، مع سعر مستهدف 865 دولاراً. ويستند التقييم إلى مضاعف GAAP EPS مخفَّض للسنة كاملة حتى الربع الأول من 2028 بقيمة 33.26 دولاراً، وبمعدل 26 مرة للسعر إلى الأرباح. وبما أن الشركة لم تؤكد خبر بيع محتمل لقدرة الحوسبة، لم يتم تعديل التوقعات حتى الآن.
تحافظ مورغان ستانلي على تصنيف Meta Overweight وTop Pick، مع سعر مستهدف 775 دولاراً. وفي سيناريوها الأساسي، يكون ذلك ضمنياً مضاعف ربحية لآخر سنة 2027 بنحو 23 مرة. والجوهر ما يزال: دخل الإعلانات، وتحويل Reels إلى أرباح، وارتفاع التفاعل الناجم عن الذكاء الاصطناعي، وتحسين الكفاءة، و"خيارات" المنتجات الجديدة.
يحافظ بيرنشتاين على تصنيف Meta Outperform بسعر مستهدف 850 دولاراً، وفي الوقت نفسه يحافظ على تصنيف CoreWeave Underperform بسعر مستهدف 67 دولاراً. يوضح هذا التشكيل جيداً حجم التباين في رؤية السوق: الخيارات المتاحة لميتا أصبحت أكثر، بينما يزداد الضغط التنافسي على CoreWeave.
لكن المخاطر لم تختف. عوامل الهبوط تشمل: تراجع دورة الإعلانات، وضغوط التنظيم، وعدم اليقين بشأن عائد استثمارات Reality Labs، وارتفاع شدة رأس المال على المدى الطويل نتيجة أخطاء في تنفيذ بناء مراكز البيانات.