
مراسل يومي للأعمال| تشاو ونكي???? محرر يومي للأعمال| تشانغ ييمينغ????
من الشريك المؤسس لـ«Beyond Lightyear» الذي تم الاستحواذ عليه من قبل Meituan، إلى قيام يوان جينغهوي بقيادة شركته الجديدة لتحدي بورصة هونغ كونغ خلال أقل من ثلاث سنوات، فإن قصة ريادة يوان جينغهوي، مؤسس شركة سيليكون جي تي للاتصالات المتنقلة، تقترب من مرحلة محورية أخرى.
كشف بورصة هونغ كونغ في 30 يونيو أن شركة بكين سيليكون جي تي للاتصالات المتنقلة المحدودة (ويشار إليها فيما بعد بـ«سيليكون جي تي للاتصالات المتنقلة») تقدمت إلى بورصة هونغ كونغ ببورصة رئيسية بطلب إدراج. ويعمل كل من هوا تاي إنترناشونال وتونغ إنترناشونال كمستشارين ماليين مشتركين. هذه الشركة، وهي شركة بنية تحتية للذكاء الاصطناعي تأسست فقط في أغسطس 2023 على يد يوان جينغهوي، خطت طريق الاكتتاب العام (IPO) بعد 34 شهراً فقط من تأسيسها، ما أثار دهشة السوق بسبب سرعة ذلك.
ما تفعله السيليكون-القائمة بالتدفق هو أعمال «بيع Token (الرموز)». ويُقصد بـToken أنه أصغر وحدة لمعالجة المعلومات في نماذج الذكاء الاصطناعي؛ فكلما أنشأ النموذج الكبير ردًا واحدًا، فإن ذلك يقابله استهلاك بآلاف من الـToken في الخلفية. وتهدف السيليكون-القائمة بالتدفق إلى تغليف قدرات هندسية معقدة مثل تكييف الشرائح، ونشر النماذج، وضبط محرك الاستدلال، وجدولة الحوسبة غير المتجانسة، ضمن واجهات برمجة تطبيقات قياسية (API)؛ بحيث يمكن للمطورين استدعاؤها عند الحاجة والدفع حسب الكمية مثل استخدام الماء والكهرباء. ولذلك أطلق عليها العاملون في الصناعة تسمية مجازية «مصنع Token».
وفقًا لما ورد في نشرة الاكتتاب، وبناءً على كمية استهلاك/ابتلاع الرموز سنويًا، تُعد السيليكون-القائمة بالتدفق في عام 2025 رابع أكبر منصة لتوريد الرموز في الصين، بحصة سوقية تبلغ 1.5%، كما أنها تتصدر المرتبة الأولى بين جميع منصات توريد الرموز المستقلة في الصين.
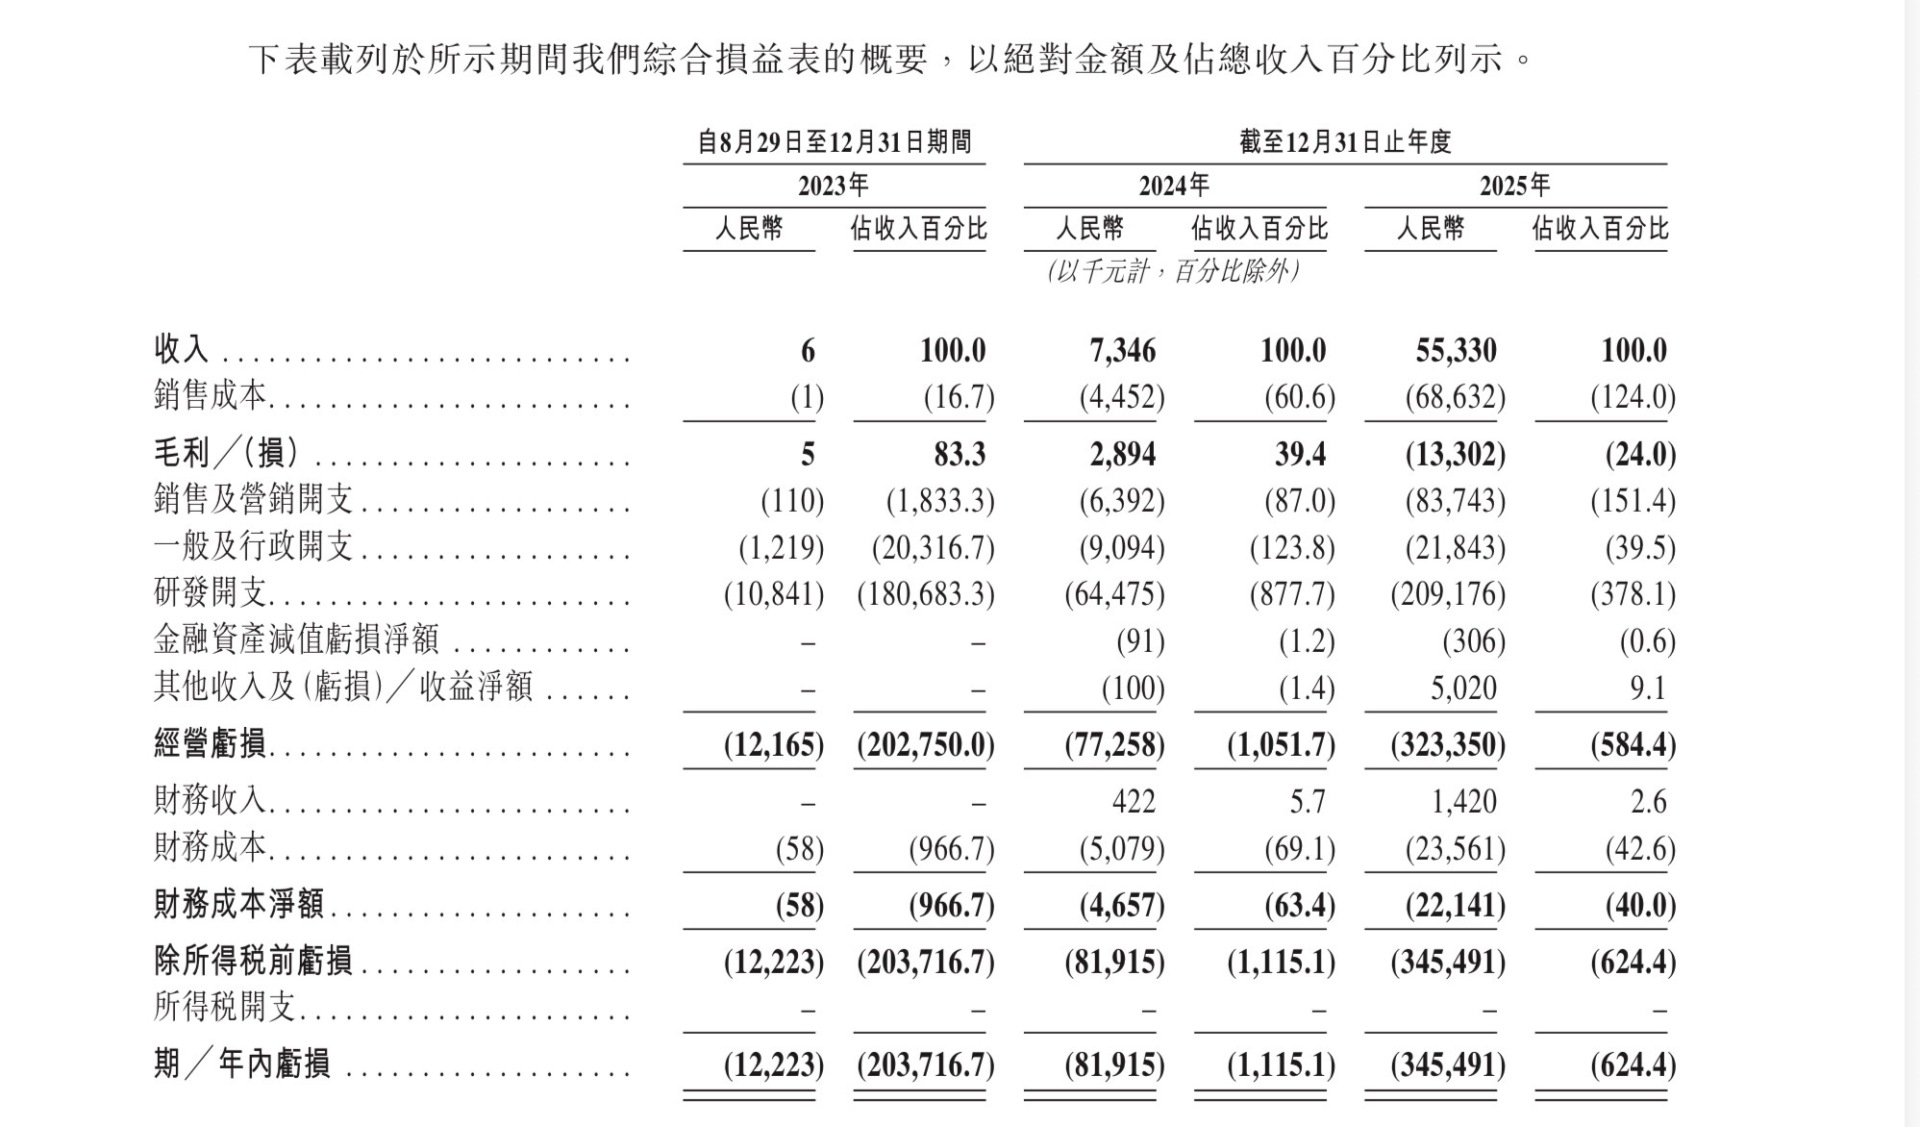
ومع ذلك، فإن الوجه الآخر للنمو السريع هو اتساع الخسائر بشكل مستمر. تُظهر نشرة الاكتتاب أن إيرادات السيليكون-القائمة بالتدفق في عامي 2024 و2025 بلغت 7.35 مليون يوان و55.33 مليون يوان على التوالي، بزيادة سنوية تقارب 653%؛ لكن الخسائر خلال الفترة نفسها بلغت 81.92 مليون يوان و345 مليون يوان على التوالي. أما الخسارة الصافية بعد التعديل فبلغت 54.01 مليون يوان و187 مليون يوان على التوالي. فبينما تضاعفت الإيرادات بعشرات المرات، اتسعت الخسائر في الوقت ذاته؛ وعبارة «زيادة في الإيرادات دون زيادة في الأرباح» هي بالفعل إحدى أكثر القضايا التي أُثيرت حول هذه الشركة الناشئة النجمية عند بدء سباقها نحو IPO.
علي بابا وهواوي تدعمان من خلال استثمارات كبيرة: «أفعوانية» ريادة يوان جينهوي
قصة السيليكون-القائمة بالتدفق لا تنفصل عن تجربة ريادة يملؤها الطابع الدرامي للمؤسس يوان جينهوي.
منذ وقت مبكر في عام 2016، قاد يوان جينهوي فريق OneFlow للدخول إلى مجال البنية التحتية للنماذج الكبيرة. في ذلك الوقت، كان هذا الفريق هو الفريق الناشئ الوحيد عالميًا الذي يعمل على إطار تعلم عميق عام. في عام 2023، ومع صعود OneFlow على موجة النماذج الكبيرة، تم الاستحواذ على الشركة من قبل شركة «Guangnian Zhì Wai» (خارج عالم العيون) وهي شركة نماذج كبيرة تأسست بواسطة وانغ هواي ون (المؤسس المشارك السابق في ميانتوان). وبعد فترة قصيرة، تم الاستحواذ أيضًا على «Guangnian Zhì Wai» بواسطة «ميتوان». وبسبب رفضه عرض البقاء ضمن ميانتوان، في أغسطس 2023 أعاد يوان جينهوي إطلاق العمل مع فريقه، ليؤسس السيليكون-القائمة بالتدفق.
كان يوان جينهوي قد وصف علنًا في السابق عام 2023 بأنه «كركوب أفعوانية». فقد مرّت شركة ناشئة خلال أشهر قليلة بعدة عمليات دمج واستحواذ، وتحولت من شركة بحجم مليار دولار إلى شركة بعشرة مليارات دولار ثم بألف مليار دولار، قبل أن تعيد هيكلة نفسها من خلال تفكيك وإطلاق مشروع جديد.
الذي جعل السيليكون-القائمة بالتدفق تدخل إلى دائرة الاهتمام العام حقًا هو الانفجار العالمي لخط DeepSeek في عطلة رأس السنة الصينية 2025. ففي ذلك الوقت، واجه DeepSeek سلسلة من المشكلات مثل تعرض الخوادم لهجمات وعدم إمكانية فتح الموقع الرسمي. وسرعان ما أطلقت منصة خدمات سحابة النماذج الكبيرة الخاصة بالسيليكون-القائمة بالتدفق SiliconCloud نسخة «مدعّمة بالكامل» من نموذج DeepSeek R1/V3 استنادًا إلى قدرات الحوسبة السحابية من هواوي «تنجتِنگ» (昇腾). وقد أصبحت أول شركة في الصناعة تُثبت مسار نشر نموذج DeepSeek على شرائح صينية محليًا. وقد أدّى هذا الحدث إلى طفرة انفجار في نمو المستخدمين؛ إذ قامت منصة السحابة العامة للشركة بسرعة بتجميع أكثر من 7 ملايين مستخدم وأكثر من 10 آلاف مستخدم من الشركات.
الأكثر طرافة هو أن يوان جينهوي قد تذكر على وسائل التواصل الاجتماعي أنه في النصف الثاني من عام 2023، عند بدء تأسيس السيليكون-القائمة بالتدفق، ناقش مع مؤسس DeepSeek ليانغ وينفِنغ مسألة الاستثمار، لكن تعذّر التعاون لأسباب متعددة. وبعد ذلك، عبّر في دائرة أصدقاءه عن أسفه قائلاً: «للأسف، لم أكن لديّ رؤية حينها (في ذلك الوقت)».
من ناحية إيقاع التمويل، تُعد السيليكون-القائمة بالتدفق بحق «محصد تمويل» في السوق الأولية. فمنذ بدء جولة التمويل الأول (الملائكية) في ديسمبر 2023 حتى اليوم، أكملت الشركة سبع جولات تمويل إجمالًا. في 16 يونيو 2026، أعلنت الشركة رسميًا إتمام تمويل جولة B بأكثر من 2 مليار يوان، مسجلةً أكبر رقم قياسي في هونغ كونغ/داخل الصين لسجل التمويل الفردي الأكبر ضمن مسار طرف ثالث «MaaS» منذ عام 2026. وحتى ذلك الحين، وصلت قيمة تقييم الشركة بعد التمويل إلى 7.74 مليار يوان.
وفقًا لما ورد في نشرة الاكتتاب، فإن تشكيلة مساهمي السيليكون-القائمة بالتدفق تُعد فاخرة للغاية. إذ تمتلك «علي بابا» 7.42% عبر شركة «هانغتشو متعدد شبكات للتكنولوجيا المحدودة»، لتكون أكبر مساهم خارجي؛ وتمتلك شركة «هواوي» التابعة لـ«هابّي» 4.07%؛ كما تمتلك «ميتوان» عبر شركة «تيانجين سانكواي للتكنولوجيا» 1.05%. إضافةً إلى ذلك، تظهر في قائمة المساهمين شركات رأس المال الاستثماري مثل «تشينغتشوانغ غونغتشانغ» و«ياوتو كابيتال» و«برايس ووترهاوس كابيتال» و«جي يوان كابيتال»، وكذلك «جينكي للطاقة» و«شينغشونغ» و«بي رون» وغيرها من رؤوس الأموال الصناعية ومؤسسات الاستثمار المالي. أما المساهم المسيطر فيتمثل في المؤسس يوان جينهوي وأربعة منصات حوافز للموظفين، بإجمالي سيطرة تقارب 44.48% من حقوق التصويت.
لكن هذه الشركة تم تسجيلها وتأسيسها في أغسطس 2023، وما تزال عملية تحقيق الدخل في مرحلة مبكرة. وفيما يتعلق بمسار تحقيق الدخل، تعتمد السيليكون-القائمة بالتدفق على قيادتي دفع مزدوجتين: خدمات السحابة العامة وحلول النشر المحلي. وكما ورد في نشرة الاكتتاب، في عام 2025 ارتفعت حصة إيرادات خدمات السحابة العامة من 14.6% في عام 2024 إلى 52.9%، لتصبح أكبر مصدر للإيرادات. وتوقعت الشركة أن تصل بحلول نهاية 2026 إلى شرط إيرادات «الشركة المحققة للتجارية» كما تحدده المادة 18C من قواعد إدراج بورصة هونغ كونغ.
وتشير البيانات المتاحة علنًا إلى أنه لا يتم استيفاء تعريف «الشركة المحققة للتجارية» وفقًا لقواعد الإدراج إلا عندما تبلغ أرباح آخر سنة مالية 250 مليون دولار هونغ كونغ.
صورة المصدر: نشرة الاكتتاب
من المتوقع استمرار الخسارة الصافية قريبًا: ارتفاع مصروفات البحث والتطوير الكبيرة وضغط أسعار الشركات الكبرى؟
وتبلغ سرعة نمو الإيرادات أكثر من 650%، في حين تتجاوز الخسارة السنوية 3 مليارات يوان؛ وتشير هذه التعايش بين نمو مرتفع وخسائر مرتفعة لدى السيليكون-القائمة بالتدفق إلى تناقضات هيكلية في مسار «مصنع Token» ككل.
من ناحية، فإن مساحة هذا العمل تتضخم بسرعة مذهلة. تشير نشرة الاكتتاب إلى أنه، وبناءً على كمية استهلاك الرموز، ارتفع حجم سوق توريد الرموز في الصين من 2024 إلى 2025 بنسبة 1602.6%، ومن المتوقع أن تبلغ معدل النمو السنوي المركب من 2025 إلى 2030 نسبة 638.3%. وتُظهر بيانات «IDC» أن حجم سوق «سحابة عامة MaaS» في الصين في 2025 وصل إلى 3.07 مليارات يوان، ومن المتوقع أن تصل كمية استهلاك الـToken إلى 40000 تريليون في 2026، أي بزيادة تقارب 20 ضعفًا مقارنة بعام 2025.
لكن أكبر ضغوط الربحية تأتي بشكل مباشر من استمرار مصروفات البحث والتطوير، إضافةً إلى «حرب» أسعار واجهات API المشتدة بشكل مستمر.
ذكرت السيليكون-القائمة بالتدفق في نشرة الاكتتاب أنه مع توسع الشركة في حجم أعمالها التجارية، يُتوقع استمرار المصروفات المطلقة للبحث والتطوير والخسارة الصافية القريبة. وستنفّذ الشركة خطط تحقيق الربحية على المدى الطويل من خلال وسائل منها: اغتنام النمو الانفجاري في الصناعة؛ وتعميق مشاركة العملاء المحليين؛ وتسريع نمو الإيرادات في الخارج؛ وتعظيم معدل استخدام موارد الحوسبة؛ وتحسين كفاءة التشغيل.
منذ عام 2023، قامت شركات النماذج الكبيرة الرائدة بخفض أسعار واجهات API أكثر من عشر مرات إجمالًا. وفي بعض النماذج الشائعة، انخفض سعر كل ألف Token من عدة سنتات (أجزاء من اليوان) إلى بضعة سنتات فقط. وبلغ إجمالي نسبة الانخفاض أكثر من 90%. في مايو 2026، أعلنت DeepSeek خفض سعر واجهات برمجة التطبيقات لنموذج V4-Pro بشكل دائم بنسبة 75%؛ ثم تبعتها شركة Xiaomi وشركة Tencent Cloud، حيث وصلت أعلى نسب الخفض إلى 99% و97.5% على التوالي. وبالنسبة للسيليكون-القائمة بالتدفق التي تفرض الرسوم على أساس Token، فإن الانخفاض المستمر في تسعير المنبع/الجهة السفلية يضغط مباشرةً على مساحة الأرباح.
وفي الوقت نفسه، تدفع شركات الإنترنت الكبرى نفسها إلى الخط الأمامي. إذ قامت شركات رائدة مثل علي بابا وتينسنت وبايت دانس بتنفيذ خدمات استدلالية ذاتية التطوير وMaaS على نطاق واسع، بحيث توفر دعمًا قدرات الذكاء الاصطناعي لعملياتها الخاصة، وفي الوقت نفسه تقوم بإخراج خدمات MaaS إلى السوق. وبفضل ميزة تكلفة بناء عناقيد حوسبة خاصة بها ونظامها البيئي التقني، تعيد الشركات الكبرى تشكيل خريطة المنافسة في السوق.
وفي هذا الصدد، حلل المستثمر الملائكي وخبير الذكاء الاصطناعي، غوو تاو، لـ(صحفي من يومية الاقتصاد) أن الشركات الكبرى تمتلك ميزة تقنية ونظام بيئي، لكنها لا تستطيع تغطية جميع السيناريوهات لأن الطلب في السوق متنوع ومعقد؛ ولا تزال للأطراف الثالثة المستقلة مساحة للبقاء، ويمكنها أن تركز على المجالات العمودية لتقديم خدمات مخصصة.
أقرّت أيضًا شركة السيليكون-القائمة بالتدفق بوضوح في نشرة الاكتتاب بأنها تواجه حاليًا مجموعةً متعددة من المخاطر والتحديات. فعلى المستوى المالي، ما زالت الشركة في حالة عجز، ولا يزال التدفق النقدي التشغيلي سلبيًا؛ وإذا لم تتمكن في المستقبل من تحسين الربحية بفعالية أو الحصول على تمويل خارجي في الوقت المناسب، فقد يؤثر ذلك في قدرتها على الاستمرار في مزاولة أعمالها. وعلى المستوى التقني، فإن وتيرة تطور تقنيات صناعة الذكاء الاصطناعي سريعة جدًا، إذ يجب على الشركة الاستمرار في ضخ استثمارات كبيرة في البحث والتطوير للحفاظ على قدرتها التنافسية، كما أن ضغوط التكيّف مع نماذج جديدة ورقائق جديدة، إضافةً إلى التغيرات المحتملة في نظام النماذج مفتوحة المصدر، قد تسبب صدمات لأساس أعمالها. وعلى مستوى السوق، تتزايد حدّة المنافسة في مسار توريد الرموز عالميًا، وتستمر «حرب الأسعار» في تضييق هوامش الربح باستمرار.
كما ذكرت نشرة الاكتتاب أن جانب التنظيم من ناحية أخرى؛ إذ ما زالت الصين تطور بسرعة إطار القوانين واللوائح لصناعة الذكاء الاصطناعي، وتتزايد باستمرار تكاليف الامتثال وعدم اليقين. بالإضافة إلى ذلك، قد تؤثر في أي وقت قيود تصدير الرقائق الإلكترونية الدولية وعقوبات التجارة على سلاسل التوريد في المنبع، ما يؤدي إلى زيادة مخاطر التشغيل. وبشكل عام، تكون السيليكون-القائمة بالتدفق في مرحلة حرجة تتعايش فيها «التوسع السريع مع الخسائر المرتفعة»؛ وما إذا كانت ستتمكن من تثبيت حصنها التقني والتعامل مع الاختبار المزدوج المتمثل في رأس المال وسلسلة التوريد أثناء «حرق الأموال مقابل الحجم»، هو السؤال الذي حظي بأكبر قدر من الاهتمام بعد طرحها للاكتتاب العام الأولي (IPO).
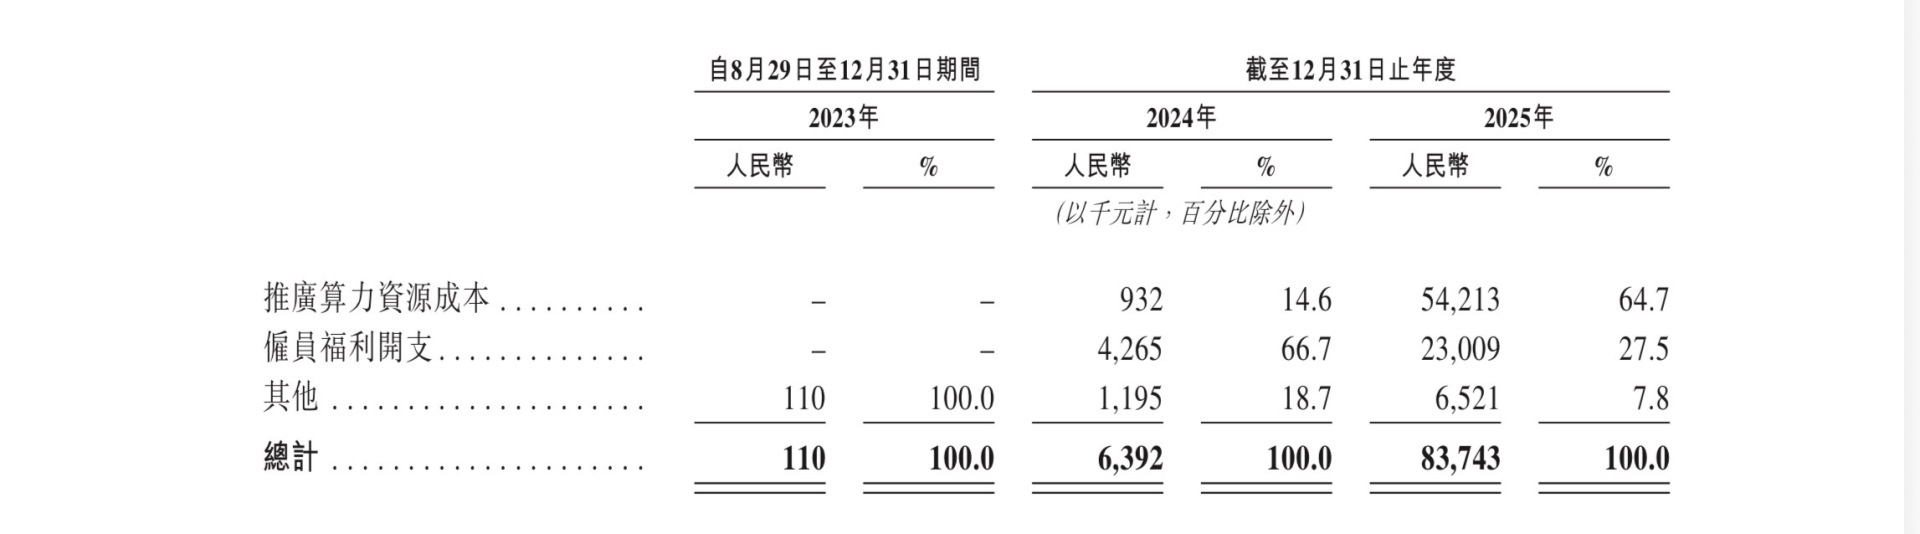
من بياناتها المالية، يتضح أن هامش إجمالي الربح لدى السيليكون-القائمة بالتدفق انخفض بشكل حاد من 39.4% في عام 2024 إلى -24% في عام 2025، وسجلت خسارة إجمالية قدرها 13.30 مليون يوان. وقد ارتفعت مصروفات البيع والتسويق من 6.39 ملايين يوان في 2024 بنسبة 1210% إلى 83.74 مليون يوان في 2025؛ ومن بينها بلغت حصة تكاليف موارد الحوسبة الترويجية (أي قسائم Token المجانية) 64.7%، ما يعكس استثمارًا ضخمًا من الشركة في مرحلة جذب المستخدمين.
صورة المصدر: نشرة الاكتتاب
ومن الجدير بالذكر أن المؤسس المشارك للسيليكون-القائمة بالتدفق، هو جيان، أشار في السابق في مقابلة مع صحفيين من (الصينية الاقتصادية اليومية) إلى أن اتجاه «تَحويل الموديلات إلى ماء وكهرباء وغاز» في مكونات الذكاء الاصطناعي لا يمكن وقفه. واعتبر أنه في المستقبل ستصبح تكاليف النماذج أرخص مثل فاتورة الكهرباء؛ لكن القيمة الحقيقية ستتجسد في مختلف التطبيقات التي تُبنى على أساس النماذج. ومن وجهة نظره، فإن إيجاد التوازن بين تكييف الحوسبة غير المتجانسة وضبط التكاليف وضمان الأمان سيصبح عاملًا حاسمًا يحدد نجاح تطبيقات الذكاء الاصطناعي للشركات أو فشلها.
ومنذ أقل من ثلاث سنوات على التأسيس، تستعد السيليكون-القائمة بالتدفق لاقتحام سوق هونغ كونغ للأوراق المالية؛ فإن طرحها للاكتتاب العام (IPO) ليس فقط اختبارًا لنموذجها التجاري «اقتصاد Token»، بل أيضًا مراجعة جديدة لتقييم السوق لمنطق مسار البنية التحتية للذكاء الاصطناعي. وفي ظل سرديتين متزامنتين تتمثلان في الاندفاع نحو الحجم مع تزايد ضغط تحقيق الأرباح، ما إذا كانت هذه «مصنع Token» قادرة على تقديم قصة نمو مستدامة لسوق رأس المال، لا يزال الوقت وحده كفيلًا بالإجابة.
صورة الغلاف المصدر: قاعدة بيانات الوسائط الخاصة بـ(تقرير يومية الاقتصاد)