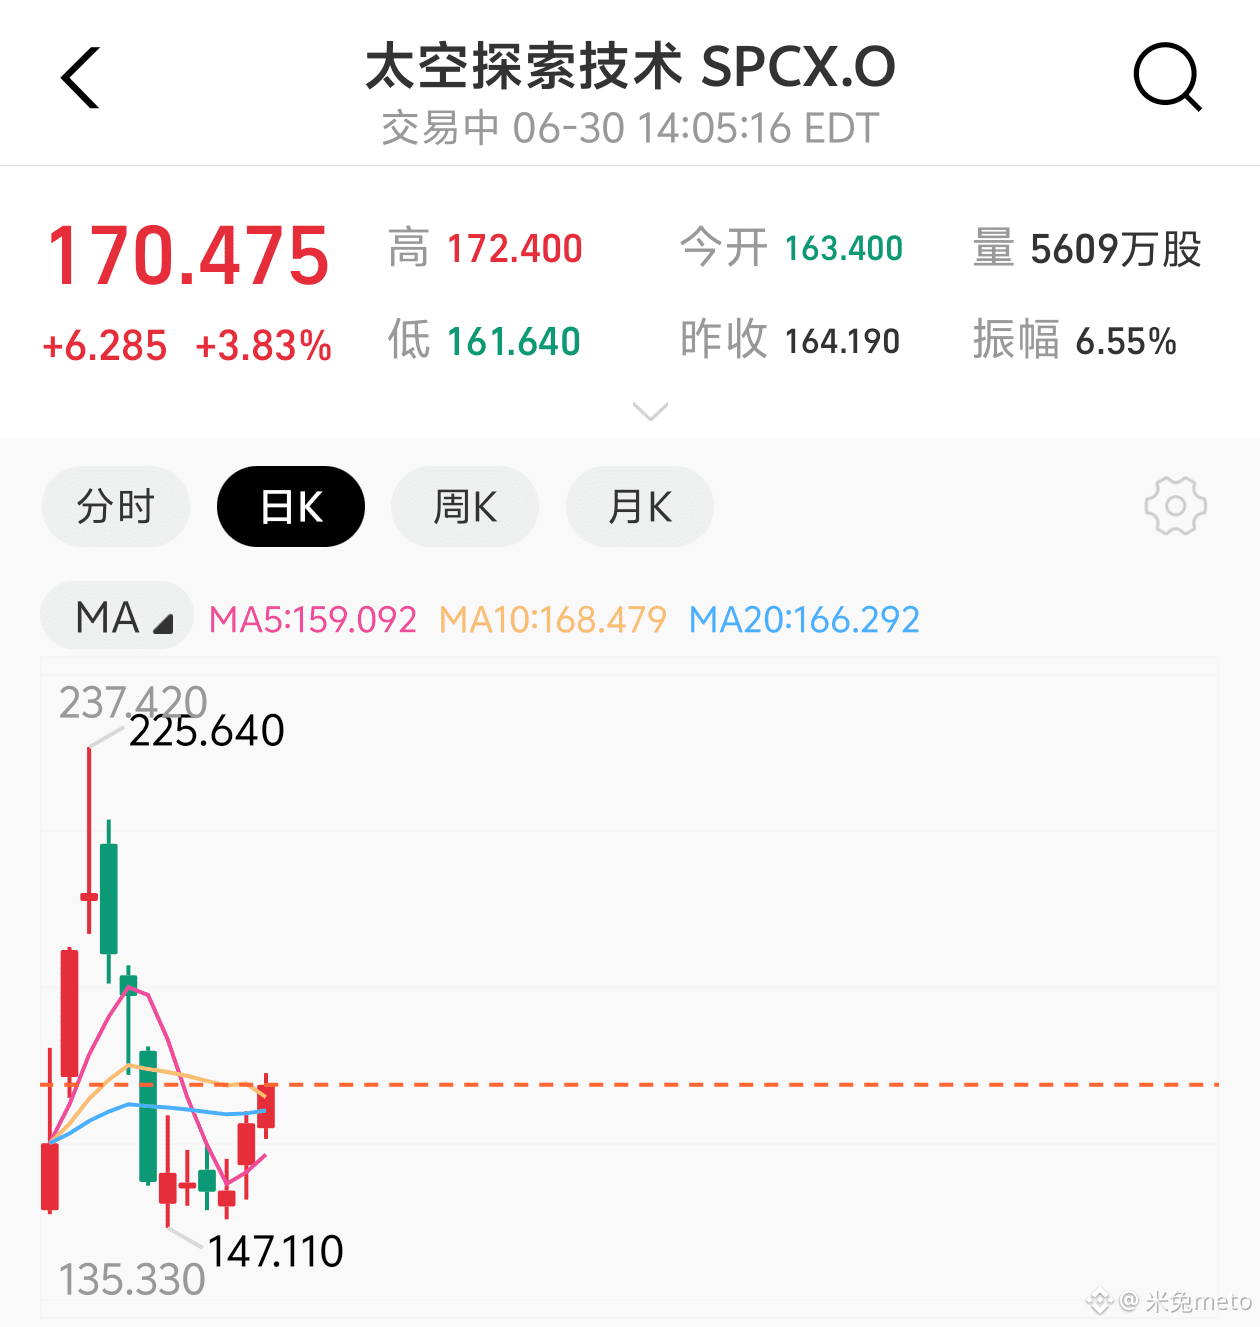
من 161 إلى 172، النقطة الأساسية ليست قيمة التداول بحد ذاتها، بل بنية التداول—من بين 9.02 مليون سهم تم تداولها، كم منها أموال سلبية تم تهيئتها مسبقًا، وكم منها مضاربون قصيرون يراهنون على إدراج السهم في المسار.
وعلى مستوى البيانات، تبلغ نسبة الأسهم الحرة المتاحة للتداول في SpaceX نحو 25%-30%، بينما يمسك إيلون ماسك بنسبة 82% من حقوق التصويت. دخول سلبي بقيمة 4.3 مليارات دولار حسب حسابات بنك جيه بي مورجان سيتم تنفيذه بشكل متزامن بعد إغلاق يوم 6 يوليو. وهذا يعني أن صناديق المؤشرات يجب أن تُنجز مطابقة الأوزان في ظل عدد محدود من الأسهم، حيث تكون فجوة العرض والطلب شديدة الاختلال. وتُظهر الحالات التاريخية أن السهم/الأصول ذات التدفق الحر المنخفض تحقق عادة علاوة سعرية بمتوسط 15%-25% قبل الإدراج، وما يزال لدى SPCX حاليًا بسعر 170 مجال.
لكن جدوى الصعود تعتمد على نقطتي انعطاف للبيانات. الأولى هي تحوّل Starlink ماليًا: في 2025 تبلغ الإيرادات 11.4 مليار، والأرباح التشغيلية 4.4 مليار، وهامش إجمالي الربح 39%، لترتفع حصة الربع الأول 2026 إلى 69%. ويتوقع المحللون أن تصل إيرادات Starlink في 2026 إلى 18.7 مليار، بزيادة 80% على أساس سنوي. والأكثر خفاءً هو أن SpaceX في مايو رفعت أسعار باقات Starlink عكس الاتجاه السائد، بمتوسط 10 دولارات شهريًا؛ ما يشير إلى أنها انتقلت من “الاستحواذ على المستخدمين” إلى “تحقيق الربح من القاعدة المثبتة”، وأن وتيرة نمو EBITDA ستتفوق على نمو الإيرادات. هذه الأساسيات تدعم حدًا أدنى منطقيًا لصفقة الصعود.
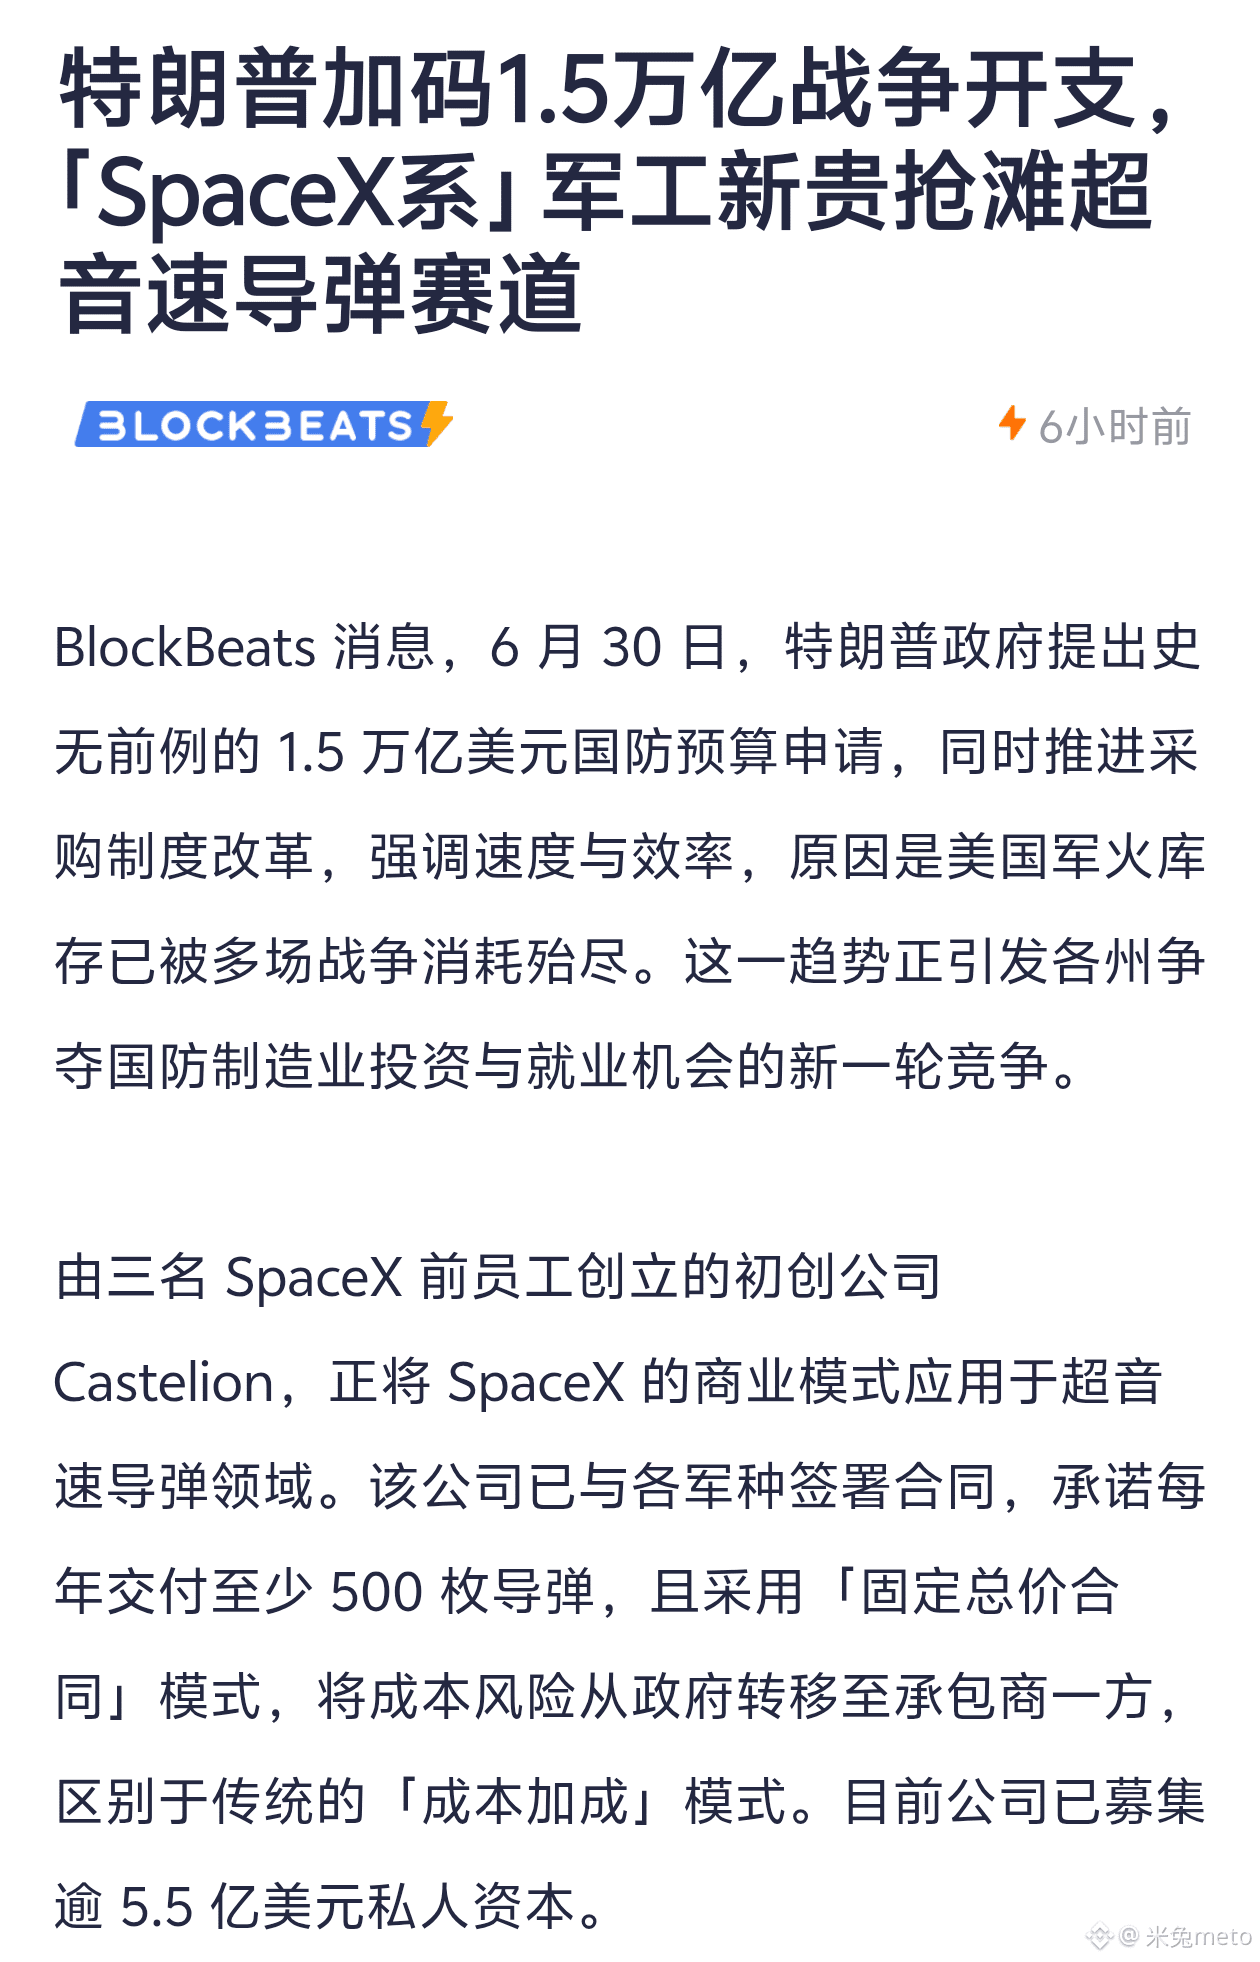
أما نقطة الانعطاف الثانية فهي ميزانية الدفاع البالغة 1.5 تريليون دولار التي طرحها ترامب. قامت Castelion، وهي شركة أسسها موظفون سابقون في SpaceX، بالتقدم إلى قطاع صواريخ تفوق سرعة الصوت، مستخدمة نموذج “عقود السعر الإجمالي الثابت” — وهو الأسلوب الذي أثبتته SpaceX سابقًا في مجال الفضاء. إن توسع موازنات الدفاع يعني أن السرد العسكري لـ SpaceX حصل على نقطة ارتكاز جديدة؛ ليس فقط الصواريخ والأقمار الصناعية، بل منظومة “عائلة SpaceX” بأكملها تتغلغل في نظام المشتريات التابع للبنتاغون.
والبيانات المتعلقة بالمخاطر واضحة أيضًا: تكبدت xAI خسارة 6.35 مليار دولار في 2025، وخسارة أخرى قدرها 4.28 مليار في الربع الأول 2026، بينما تعاني SpaceX خسارة صافية وفق GAAP قدرها 4.9 مليار دولار ويرجع ذلك أساسًا إلى تأثير الذكاء الاصطناعي. فشل Grok في مواعيده، واستقالة أحد المؤسسين المشاركين—كل ذلك يستنزف صبر السوق. كما أن تاريخ انتهاء فترة القفل في 8 ديسمبر يعني أن ضغط البيع بعد تضخم الأسهم الحرة حدثٌ مؤكد.
تقديري: تدعم البيانات الصعود على المدى القصير. التموضع من قِبل الأموال السلبية قبل الإدراج هو أمر مؤكد كطلب شراء، وتحسن أرباح Starlink يوفر “وسادة أمان” من ناحية الأساسيات، ويفتح السرد العسكري سقف التقييمات. من المرجح أن يصل السعر ضمن نطاق 180-200 قبل 7 يوليو. لكن الأسبوع بعد الإدراج هو نافذة خطرة؛ وتُظهر البيانات التاريخية أن احتمال “استنفاد الإيجابيات” بعد الإعلان يتجاوز 50%. الآن عندما تصعد، فإن ما تكسبه هو أموال هيكلة التمويل وليس قيمة الشركة نفسها؛ لذلك يجب أن تغادر قبل إطلاق/انتهاء فترة القفل.
وعلى مستوى البيانات، تبلغ نسبة الأسهم الحرة المتاحة للتداول في SpaceX نحو 25%-30%، بينما يمسك إيلون ماسك بنسبة 82% من حقوق التصويت. دخول سلبي بقيمة 4.3 مليارات دولار حسب حسابات بنك جيه بي مورجان سيتم تنفيذه بشكل متزامن بعد إغلاق يوم 6 يوليو. وهذا يعني أن صناديق المؤشرات يجب أن تُنجز مطابقة الأوزان في ظل عدد محدود من الأسهم، حيث تكون فجوة العرض والطلب شديدة الاختلال. وتُظهر الحالات التاريخية أن السهم/الأصول ذات التدفق الحر المنخفض تحقق عادة علاوة سعرية بمتوسط 15%-25% قبل الإدراج، وما يزال لدى SPCX حاليًا بسعر 170 مجال.
لكن جدوى الصعود تعتمد على نقطتي انعطاف للبيانات. الأولى هي تحوّل Starlink ماليًا: في 2025 تبلغ الإيرادات 11.4 مليار، والأرباح التشغيلية 4.4 مليار، وهامش إجمالي الربح 39%، لترتفع حصة الربع الأول 2026 إلى 69%. ويتوقع المحللون أن تصل إيرادات Starlink في 2026 إلى 18.7 مليار، بزيادة 80% على أساس سنوي. والأكثر خفاءً هو أن SpaceX في مايو رفعت أسعار باقات Starlink عكس الاتجاه السائد، بمتوسط 10 دولارات شهريًا؛ ما يشير إلى أنها انتقلت من “الاستحواذ على المستخدمين” إلى “تحقيق الربح من القاعدة المثبتة”، وأن وتيرة نمو EBITDA ستتفوق على نمو الإيرادات. هذه الأساسيات تدعم حدًا أدنى منطقيًا لصفقة الصعود.
أما نقطة الانعطاف الثانية فهي ميزانية الدفاع البالغة 1.5 تريليون دولار التي طرحها ترامب. قامت Castelion، وهي شركة أسسها موظفون سابقون في SpaceX، بالتقدم إلى قطاع صواريخ تفوق سرعة الصوت، مستخدمة نموذج “عقود السعر الإجمالي الثابت” — وهو الأسلوب الذي أثبتته SpaceX سابقًا في مجال الفضاء. إن توسع موازنات الدفاع يعني أن السرد العسكري لـ SpaceX حصل على نقطة ارتكاز جديدة؛ ليس فقط الصواريخ والأقمار الصناعية، بل منظومة “عائلة SpaceX” بأكملها تتغلغل في نظام المشتريات التابع للبنتاغون.
والبيانات المتعلقة بالمخاطر واضحة أيضًا: تكبدت xAI خسارة 6.35 مليار دولار في 2025، وخسارة أخرى قدرها 4.28 مليار في الربع الأول 2026، بينما تعاني SpaceX خسارة صافية وفق GAAP قدرها 4.9 مليار دولار ويرجع ذلك أساسًا إلى تأثير الذكاء الاصطناعي. فشل Grok في مواعيده، واستقالة أحد المؤسسين المشاركين—كل ذلك يستنزف صبر السوق. كما أن تاريخ انتهاء فترة القفل في 8 ديسمبر يعني أن ضغط البيع بعد تضخم الأسهم الحرة حدثٌ مؤكد.
تقديري: تدعم البيانات الصعود على المدى القصير. التموضع من قِبل الأموال السلبية قبل الإدراج هو أمر مؤكد كطلب شراء، وتحسن أرباح Starlink يوفر “وسادة أمان” من ناحية الأساسيات، ويفتح السرد العسكري سقف التقييمات. من المرجح أن يصل السعر ضمن نطاق 180-200 قبل 7 يوليو. لكن الأسبوع بعد الإدراج هو نافذة خطرة؛ وتُظهر البيانات التاريخية أن احتمال “استنفاد الإيجابيات” بعد الإعلان يتجاوز 50%. الآن عندما تصعد، فإن ما تكسبه هو أموال هيكلة التمويل وليس قيمة الشركة نفسها؛ لذلك يجب أن تغادر قبل إطلاق/انتهاء فترة القفل.