


عندما كنت أتابع مشاريع RWA مؤخرًا، بدا أن اتجاه RE Protocol @ReProtocol مميزًا إلى حد ما.
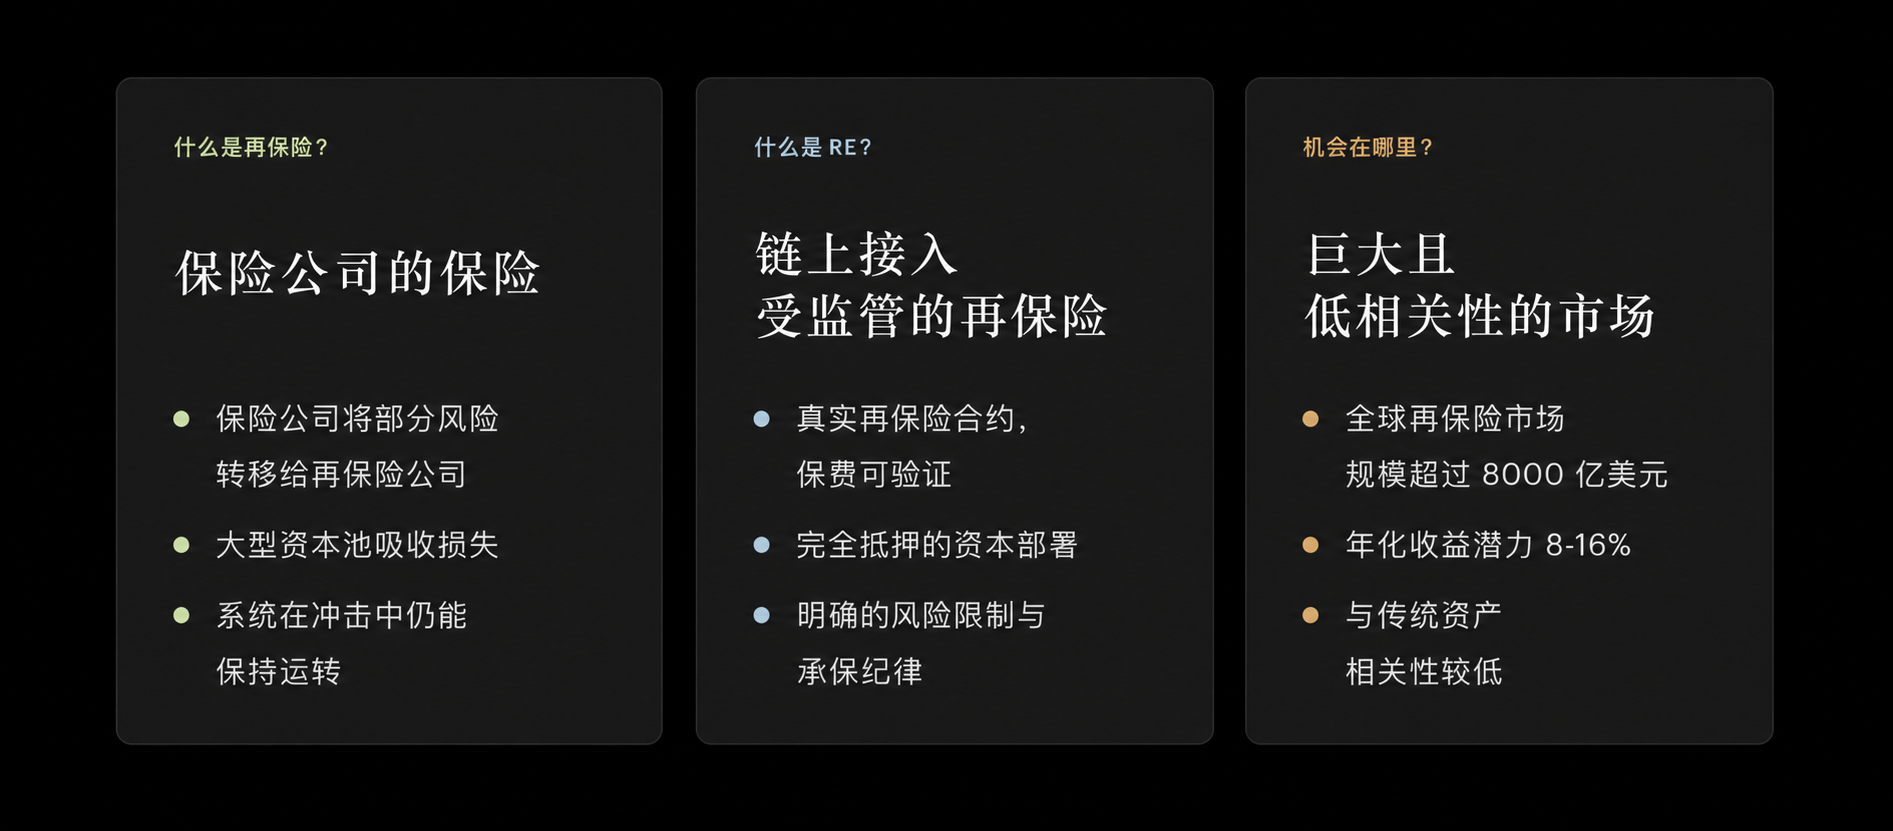
تعمل كثير من مشاريع RWA على أصول مثل سندات الخزانة، والأوراق المالية، والائتمان. في حين أن RE Protocol تستهدف سوق إعادة التأمين. تبدو هذه الكلمة احترافية بعض الشيء، لكنها يمكن فهمها ببساطة على أنها: «تأمين شركة التأمين».
عندما يشتري الناس التأمين، فإنهم يحوّلون المخاطر إلى شركة التأمين. كما أن شركة التأمين نفسها قد تواجه مخاطر التعويضات الكبيرة، مثل الكوارث الطبيعية أو وقوع حوادث مركّزة في وقت واحد، لذلك فهي تحتاج أيضًا إلى تحويل جزء من المخاطر إلى طرف آخر، وهذا ما يُسمى إعادة التأمين.
هذا السوق كبير جدًا، حيث يتجاوز تريليون دولار عالميًا، لكن خلال الفترة الماضية كان في الأساس سوقًا للاعبين من المؤسسات، ومن الصعب على المستخدمين العاديين المشاركة فيه.
الأمر الذي يريد RE Protocol القيام به هو توصيل أموال عملة مستقرة في طبقة إعادة التأمين، بحيث يحصل مستخدمو السلسلة على فرصة الحصول على عوائد من أعمال التأمين الواقعية.
يقوم المستخدمون بإيداع العملات المستقرة في طبقة رأس المال التأميني لـ ICL. ثم يتم إدخال الأموال عبر شركة تأمين مرخصة إلى عقد إعادة تأمين مُغطّى بالكامل. مصدر العائد ليس مجرد دعم رمزي، بل مزيج من عوائد على السلسلة، وعوائد خارج السلسلة، إضافة إلى فرق العائد الخاص بالمنتج نفسه.
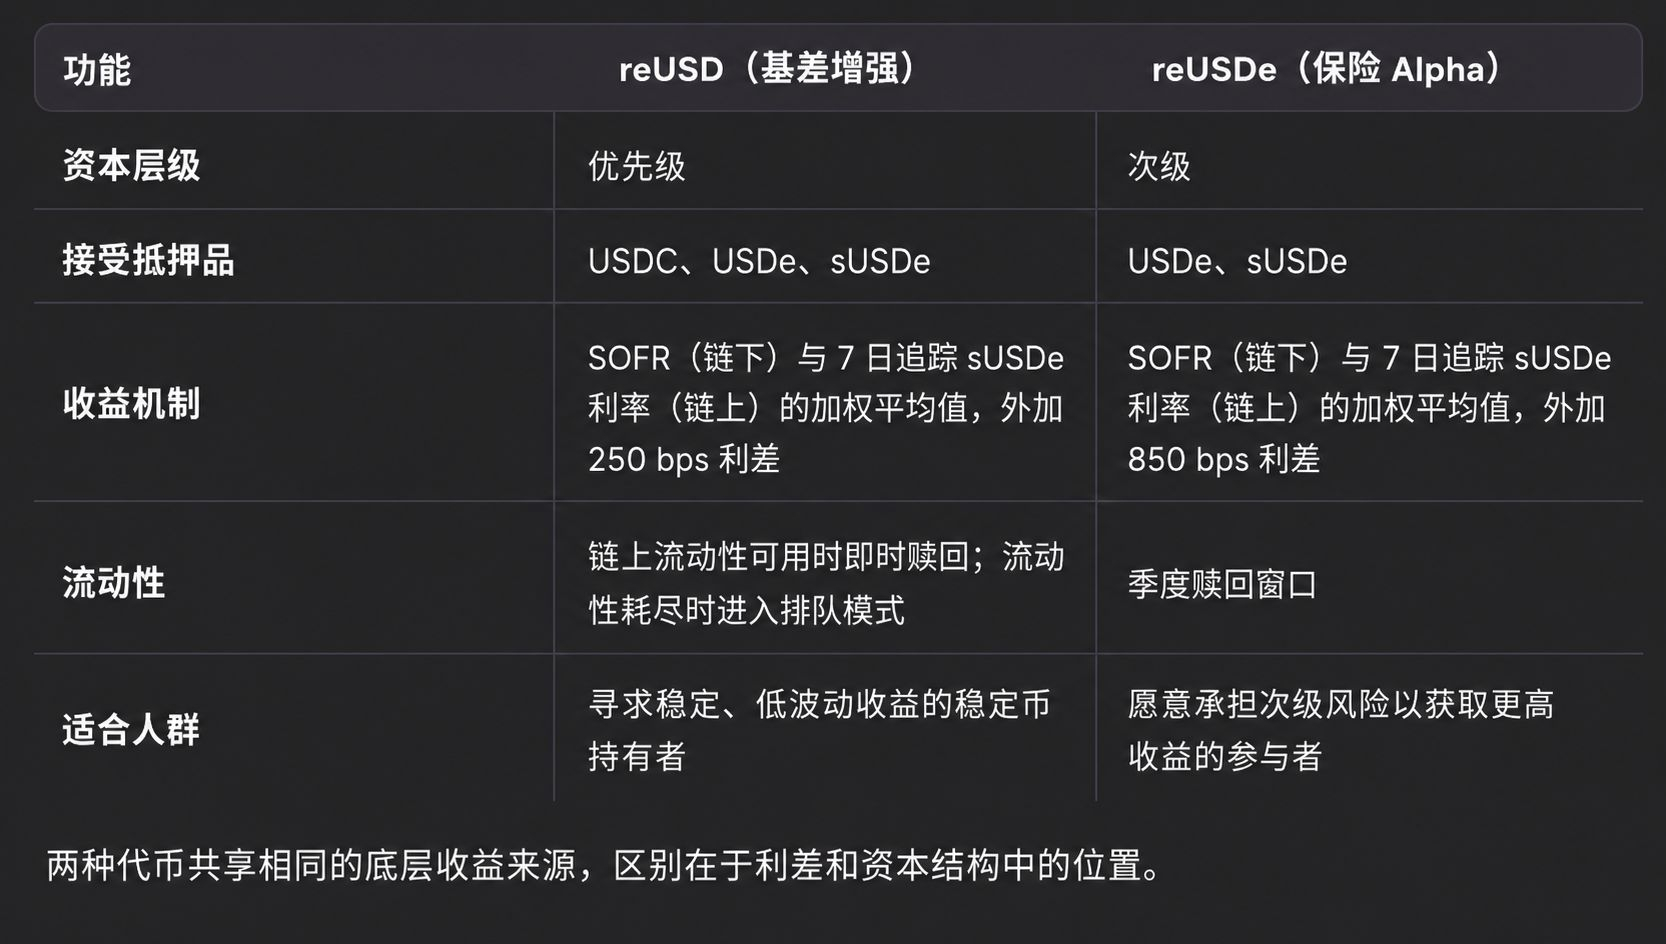
حاليًا لديه منتجان رئيسيان: reUSD وreUSDe.
reUSD يميل إلى المزيد من التحفظ، ويندرج ضمن منتجات الأولوية (Priority). فرق العائد (利差) يقارب +250 نقطة أساس. وفي حال كانت الأموال الاحتياطية/الاحتجاز كافية، يمكن الاسترداد فورًا، ما يجعله مناسبًا للجهات التي تولي أهمية كبيرة للسيولة.
عائد reUSDe أعلى، وفرق العائد يقارب +850 نقطة أساس، لكنه ينتمي إلى هيكل عالي المخاطر. كما أن الاسترداد لا يتم في أي وقت، بل عبر نوافذ فصلية (Quarterly windows).
ببساطة، reUSD أكثر استقرارًا، بينما reUSDe أكثر جرأة/مخاطرة. مصدر العائد في المنتجين واحد في الأساس، لكن تدرج المخاطر والعائد مختلف.
برأيي، من النقاط التي تجعل RE Protocol يستحق الاهتمام أنه لا يكتفي بمنافسة/إغراق DeFi في تقديم دعم/تعويضات على مستوى السلسلة، بل يحاول نقل العملات المستقرة على السلسلة إلى سوق التأمين في العالم الواقعي.
من الناحية النظرية، ليست هناك علاقة قوية جدًا بين هذا النوع من العائد وتقلبات سعر العملة أو الحماس/النشاط في تداولات السلسلة، لذلك يبدو أكثر كونه مصدر عائد جديد لـ RWA.
بالطبع، أكثر ما يميز مشروع RWA هو الشفافية. وفقًا للوثائق الرسمية، يتم تحويل أموال ICL يوميًا إلى خزانة الحفظ لدى Fireblocks. يتم إثبات أرصدة البنك خارج السلسلة يوميًا من قِبل The Network Firm، ثم يتم نشرها على السلسلة عبر Chainlink. كما تم تدقيق العقود بواسطة Certora وHacken، وتم استخدام محافظ متعددة التوقيع (multisig) وقفل زمني لمدة 48 ساعة (timelock).
بالإضافة إلى ذلك، فإن reUSD وreUSDe هما رمزان من نوع ERC-20، وقد تم دمجهما بالفعل في بروتوكولات DeFi مثل Curve وPendle وMorpho، كما تم نشرهما على عدة سلاسل بما في ذلك Ethereum وAvalanche وArbitrum وBase وBNB Chain وKatana وInk وغيرها.
لذا فهو ليس مجرد وثيقة/أداة لعائد، بل توجد أيضًا فرصة لاحقًا للدخول في تركيبات DeFi أكثر، مثل استراتيجيات LP والرهان والتوليد العائدي.
بشكل عام، سرد RE Protocol واضح جدًا.
ليس مجرد نقل سندات الخزانة الأمريكية (أذون الخزانة/السندات الحكومية الأمريكية) إلى السلسلة، بل إنه يريد تحويل سوق إعادة التأمين التقليدي والمؤسسي إلى منتج عوائد RWA يمكن لمستخدمي السلسلة المشاركة فيه أيضًا.
بالطبع، هذا لا يعني أنه لا توجد مخاطر. إعادة التأمين نفسها لديها مخاطر سداد/تعويض، وRWA كذلك يعتمد على هياكل الحفظ خارج السلسلة والتدقيق والامتثال. قبل المشاركة، يجب دائمًا التأكد من فهم تدرج المخاطر لـ reUSD وreUSDe.
لكن من زاوية المسار/القطاع، فإن إقحام إعادة التأمين على السلسلة بالفعل اتجاه جديد نسبيًا.
إذا نجح هذا النموذج في العمل فعليًا، فقد يصبح RE Protocol مشروعًا يستحق المتابعة ضمن RWA.
ما ورد أعلاه هو فقط لعرض آلية المشروع وسرده، ولا يشكل نصيحة استثمارية.