


كان من المفترض أن يكون أكتوبر 2025 "أكتوبر" مرة أخرى، الشهر الذي تاريخيًا كان مواتيًا للعملات الرقمية. بدلاً من ذلك، أصبح مرادفًا لأحد أسوأ الانهيارات في العقد الماضي. بين 5 و7 أكتوبر، وصل البيتكوين إلى مستويات قياسية جديدة تتراوح بين 124,000 دولار و126,000 دولار، ليبدأ بعد ذلك في الانخفاض الذي، بحلول نهاية نوفمبر، أزال حوالي ثلث قيمته وأكثر من 1 تريليون دولار في القيمة السوقية.
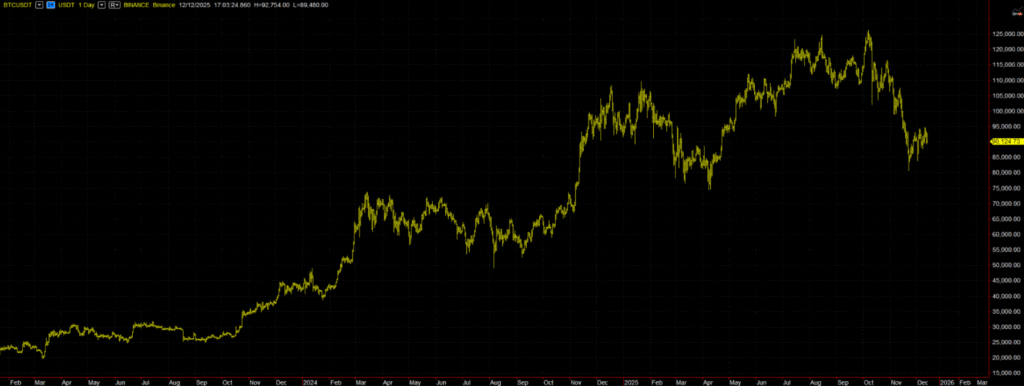
الشكل 1 - انهيار البيتكوين في أكتوبر 2025.
تركيز التوتر بلغ ذروته خلال عطلة نهاية الأسبوع من 10-12 أكتوبر. في بضع ساعات فقط، انخفض البيتكوين إلى أقل من 105,000 دولار، وفقد الإيثريوم حوالي 11-12 في المئة، وشهدت العديد من العملات البديلة انخفاضات تتراوح بين 40 و70 في المئة، في بعض الحالات مع انهيارات مفاجئة تقريبًا إلى الصفر على أزواج أقل سيولة. أكثر من مجرد تصحيح بسيط، كانت حدث تصفية قاسية كشفت عن نقاط الضعف الهيكلية في السوق.
مع دخولنا الجزء الأخير من 2025، تتقلب بيتكوين الآن أقل بكثير من قممها، حول 90,000–93,000 دولار، أي بانخفاض يقارب 25–27 بالمئة عن قمة أكتوبر، في سياق كلي يتسم بخفض أسعار الفائدة من الاحتياطي الفيدرالي، لكن أيضاً بمزاج يظل حذراً بوضوح في كامل قطاع العملات المشفّرة.
السؤال الذي يطرحه الجميع بسيط: هل انتهى الأسوأ بالفعل، أم يمكن أن تجلب نهاية العام موجة هبوطية أخرى؟
لفهم ما يمكن توقعه بنهاية العام، من الضروري أولاً تحديد ما حدث بشكل واضح. تتفق عدة تقارير على بعض النقاط الرئيسية. بين 10 أكتوبر و11 أكتوبر، شهد السوق واحداً من أكثر عمليات البيع عنفاً على الإطلاق: خلال أقل من 24 ساعة، تم تصفية مراكز مُدارة بالرافعة بقيمة تتراوح بين 17 و19 مليار دولار، بمشاركة ما يصل إلى 1.6 مليون متداول حول العالم.
كان المحفّز الفوري سياسياً وخارج عالم العملات المشفّرة. أدّى إعلان مفاجئ من إدارة ترامب عن فرض تعريفات تصل إلى 100 بالمئة على الواردات الصينية إلى إشعال موجة من العزوف عن المخاطرة في الأسواق العالمية. وكانت العملات المشفّرة، باعتبارها عادةً من أكثر الأصول حساسيةً تجاه المزاج، في مقدمة المشهد: إذ لم يكن لدى من لديهم مراكز عالية الرافعة المالية الوقت الكافي للتفاعل قبل أن تتولى نداءات الهامش والتصفّيات الآلية زمام الأمور.
حوّلت هذه الآلية حدثاً إخبارياً اقتصادياً كلياً إلى انهيار تقني. فقد اخترقت الأسعار مستويات الدعم تباعاً، وتسارعت المبيعات عبر الخوارزميات، ووجدت العديد من البورصات نفسها تدير أوامر في بيئة سيولة أرق بكثير فجأة. وكانت النتيجة حالة ذعر تشبه «شتاء العملات المشفّرة» في 2022، مع اختلاف أن الأمر لم يكن انهيار مشروع كبير واحد، بل انهيار مجمل التعرضات العالية بالرافعة.
الأسباب الحقيقية لانهيار العملات المشفّرة: العوامل الكلية والرافعة والعوامل السياسية
إن اختزال الانهيار إلى مجرد إعلان التعريفات كان مضللاً. كانت تلك الأخبار الشرارة، لكن حوض البارود كان جاهزاً أصلاً. فقد كانت الأسواق منذ أشهر تُسعِّر توازناً دقيقاً بين سردية صعود «سوبر-دورة» وبين واقع الاقتصاد الكلي المليء بإشارات متضاربة. فمن جهة، أوحت تخفيضات الفائدة لدى الاحتياطي الفيدرالي وبرامج شراء الأصول بعودة السيولة. ومن جهة أخرى، ظلت الاتصالات الرسمية حذرة، مع رسالة واضحة: لا تتوقع أموالاً سهلة جديدة دون شروط.
في هذا السياق، أدت الاستخدام الضخم للرافعة إلى جعل النظام هشاً للغاية. وعندما بدأ السعر في الهبوط، أدت عمليات الإغلاق القسري لهذه المراكز إلى تضخيم الحركة إلى ما يتجاوز بكثير ما كانت أخبار الاقتصاد الكلي وحدها لتبرره.
هناك أيضاً عنصر نفسي. بعد أشهر من الحديث عن تجاوز بيتكوين لـ 150,000 دولار، ووصول القيمة السوقية لقطاع العملات المشفّرة إلى 5 أو 10 تريليونات دولار، أصبح جزء كبير من المتداولين مقتنعاً بأن المسار شبه محتوم، وكانت مسألة التوقيت هي عدم اليقين الوحيد. وعندما تعارض الواقع مع تلك التوقعات، تحوّل عدم التوافق بين «السردية» و«الأسعار الفعلية» إلى هلع، خصوصاً لدى من دخلوا متأخرين وبحالة حماس/تفاؤل مبالغ فيها.
بيتكوين والعملات المشفّرة بعد الانهيار: سيناريوهات محتملة لنهاية 2025
وبالنظر إلى الأسابيع المقبلة، من المفيد التفكير في سيناريوهات، لا في توقعات دقيقة.
يرسم السيناريو الأول تصوراً بأن السوق يمتص الصدمة تدريجياً. تشير بعض التقارير إلى عودة بطيئة للتجميع من جانب المستثمرين طويلَي الأجل واستراتيجيات إعادة موازنة تزيد التعرض لبيتكوين وبعض أكبر العملات، على حساب العملات البديلة الأكثر تكهناً.
السيناريو الثاني هو مرحلة مطوّلة من التذبذب الجانبي العصبي. جوهرياً، يتوقف السوق عن الانهيار لكنه يكافح من أجل التعافي فعلاً. وهذه هي المرحلة النموذجية التي يعاني فيها أصحاب الأفق القصير، إذ تتكاثر الإشارات الكاذبة ولا يتحول تقلب داخل اليوم إلى اتجاهية حقيقية على المدى المتوسط.
السيناريو الثالث، وهو الأكثر خوفاً، يتوقع موجة هبوطية جديدة. في مثل هذا السياق، لن يكون مفاجئاً رؤية بيتكوين تختبر نطاق 70,000–80,000 دولار بشكل أكثر حسمًا، بينما قد تشهد شريحة من سوق العملات البديلة أحجام تداول منخفضة ومُحفزات إيجابية قليلة في الأجل القصير.
كما يحدث كثيراً، قد تكمن الحقيقة في مزيج ديناميكي من هذه السيناريوهات: تعافٍ جزئي يتبعه فترات من الركود (الازدحام) وموجات جديدة من التقلب مرتبطة بقرارات من الاحتياطي الفيدرالي (Fed) والبنك المركزي الأوروبي (ECB) والأخبار السياسية.
موسمية بيتكوين: ماذا تقول البيانات التاريخية عن الربع الأخير
من منظور متداول منهجي يعتمد على الإحصاءات وتحليل البيانات، قد يَعتبر المرء استخدام سعر بيتكوين (BTC) كمرجع وتحليل موسميته الشهرية، خصوصاً في الجزء الأخير من العام. يوضح الرسم البياني أدناه متوسط اتجاه BTC من 2017 إلى 2024 (تم حسابه باستخدام Bias FinderTM، وهو برنامج مملوك لأكاديمية Unger®).
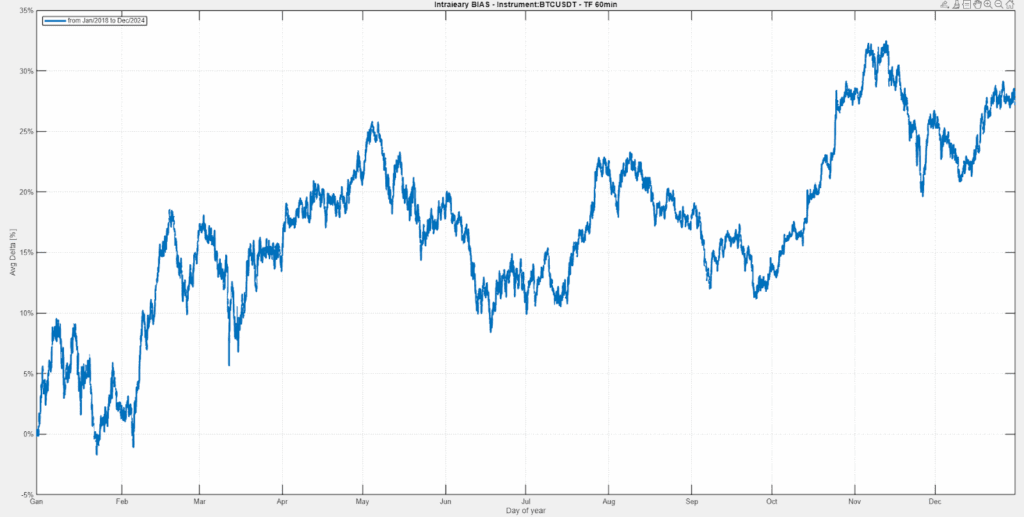
الشكل 2 – الموسمية الشهرية لبيتكوين من 2017 إلى 2024.
من الواضح أن نهاية العام تميل إلى أن تكون صعودية في المتوسط خلال آخر 8 سنوات، وإن كان ذلك مع بعض التقلب، وهو ما يبرَّر عند النظر إلى السنوات الفردية على حدة (انظر الشكل 3). إذ نلاحظ أرباعاً نهائية تشهد ارتفاعات قوية، بالتزامن مع أرباع أخرى تشهد هبوطاً كبيراً.
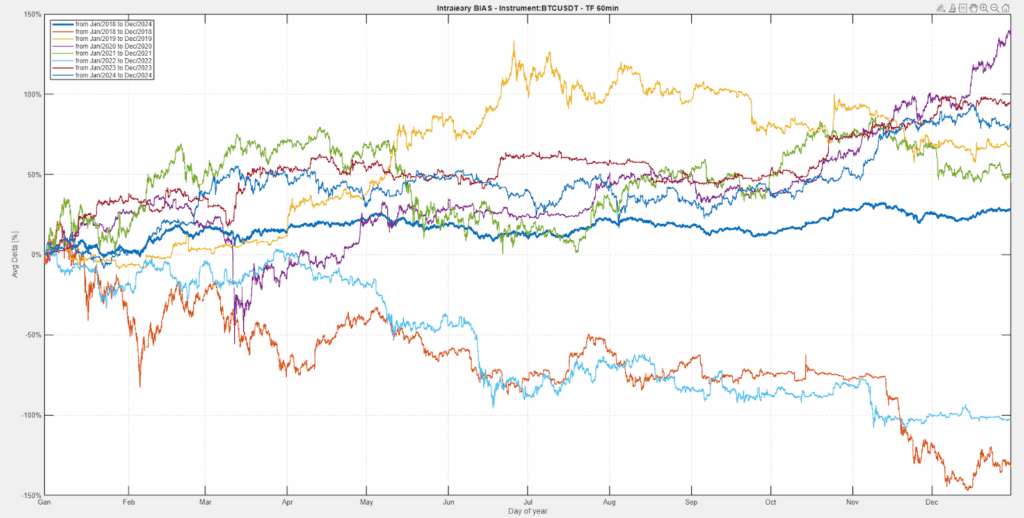
الشكل 3 – الموسمية الشهرية لبيتكوين حسب السنة.
كيف يتفاعل المستثمرون المؤسسيون وقطاع العملات المشفّرة
العنصر الجديد مقارنة بالدورات السابقة هو الحضور الأكثر تنظيماً لرأس المال المؤسسي. فالكثير من الصناديق التي كانت في 2021-2022 تتعامل مع العملات المشفّرة تقريباً من منظور مضاربي بالكامل، أصبحت الآن تُدرجها ضمن استراتيجيات أوسع للعوامل الكلية والتنويع. ورغم تراجع أكتوبر، تشير دلائل من عدة مكاتب إلى مزيد من الاهتمام بإعادة الموازنة والتحوط، بدلاً من الخروج النهائي من فئة الأصول.
وفي الوقت نفسه، سلطت واقعة أكتوبر الضوء على أكثر من جانب. فالجهات التي كانت تعمل بالفعل على أطر لصناديق الاستثمار المتداولة الفورية (spot ETFs) والـ stablecoins ترى ما حدث كدليل على أن السؤال لم يعد ما إذا كان يجب تنظيم القطاع، بل كيفية القيام بذلك دون خنق الابتكار. تتضمن بعض المقترحات تعزيز الشفافية حول الرافعة، واشتراطات أكثر صرامة لإدارة المخاطر بالنسبة للبورصات، ومعايير تقارير موحدة للمشغلين المؤسسيين المعرضين للعملات المشفّرة.
الخلاصات: ماذا نتوقع من سوق العملات المشفّرة في نهاية 2025
ليس انهيار أكتوبر 2025 مجرد فصل آخر في التاريخ الطويل لتقلبات العملات المشفّرة. فمن حيث الحجم والأسباب والنتائج، كان اختباراً حاسماً لنضج القطاع. وقد أظهر كيف يمكن أن ينتشر صدى صدمة سياسية واحدة خلال دقائق عبر منظومة عالمية مترابطة للغاية وما تزال تهيمن عليها ديناميكيات رافعة عدوانية جداً. ومع ذلك، ذكّرنا أيضاً بأن السوق قادر على البقاء سيالاً وقابلاً للعمل حتى تحت ضغط شديد، وأن وجود لاعبين مؤسسيين يميل إلى تحويل نهج «الكل أو لا شيء» الذي كان سائداً في الماضي إلى عملية إعادة موازنة أكثر تدريجية.
بالنظر إلى نهاية العام، لا يكمن مفتاح المستثمرين في محاولة تخمين السعر الدقيق لبيتكوين في ديسمبر، بل في إدراك طبيعة هذه المرحلة. فمن جهة، توجد مخاطر ملموسة من صدمات جديدة، تغذيها حالة عدم اليقين في الاقتصاد الكلي والسياسة الجيوسياسية. ومن جهة أخرى، توجد إشارات إلى أن الانهيار عجّل عملية الانتقاء الطبيعي بين المشاريع القوية وبين المضاربة الصِرفة التي كان السوق يؤجلها لبعض الوقت.
تظل العملات المشفّرة أصلاً عالي المخاطر، حيث يجب التعامل مع الرافعة بحذر شديد، خصوصاً عندما يكون السياق الكلي معقداً. وبالضبط لأن التقلب متأصل، يجب على من يقرر البقاء في اللعبة أن يفعل ذلك بآفاق واضحة، وإدارة صارمة للمخاطر، مع إدراك أن لحظات مثل أكتوبر 2025 ليست مجرد تعثر في الطريق، بل عنصر بنيوي ضمن دورة العملات المشفّرة.
حتى المرة القادمة، وتمنياتنا لك بتداول سعيد!
أندريا أونغر