يخافني الآخرون من جَمَعي للمال، بينما أُسارع الآن بإجراء تصحيح (ردّ) وأُضيف مركزًا بكل حزم.
والسبب بسيط جدًا:
أولًا، هذا ليس مصنع ذاكرة عادي. بل هو «بائع المجرفة» في عصر الذكاء الاصطناعي.
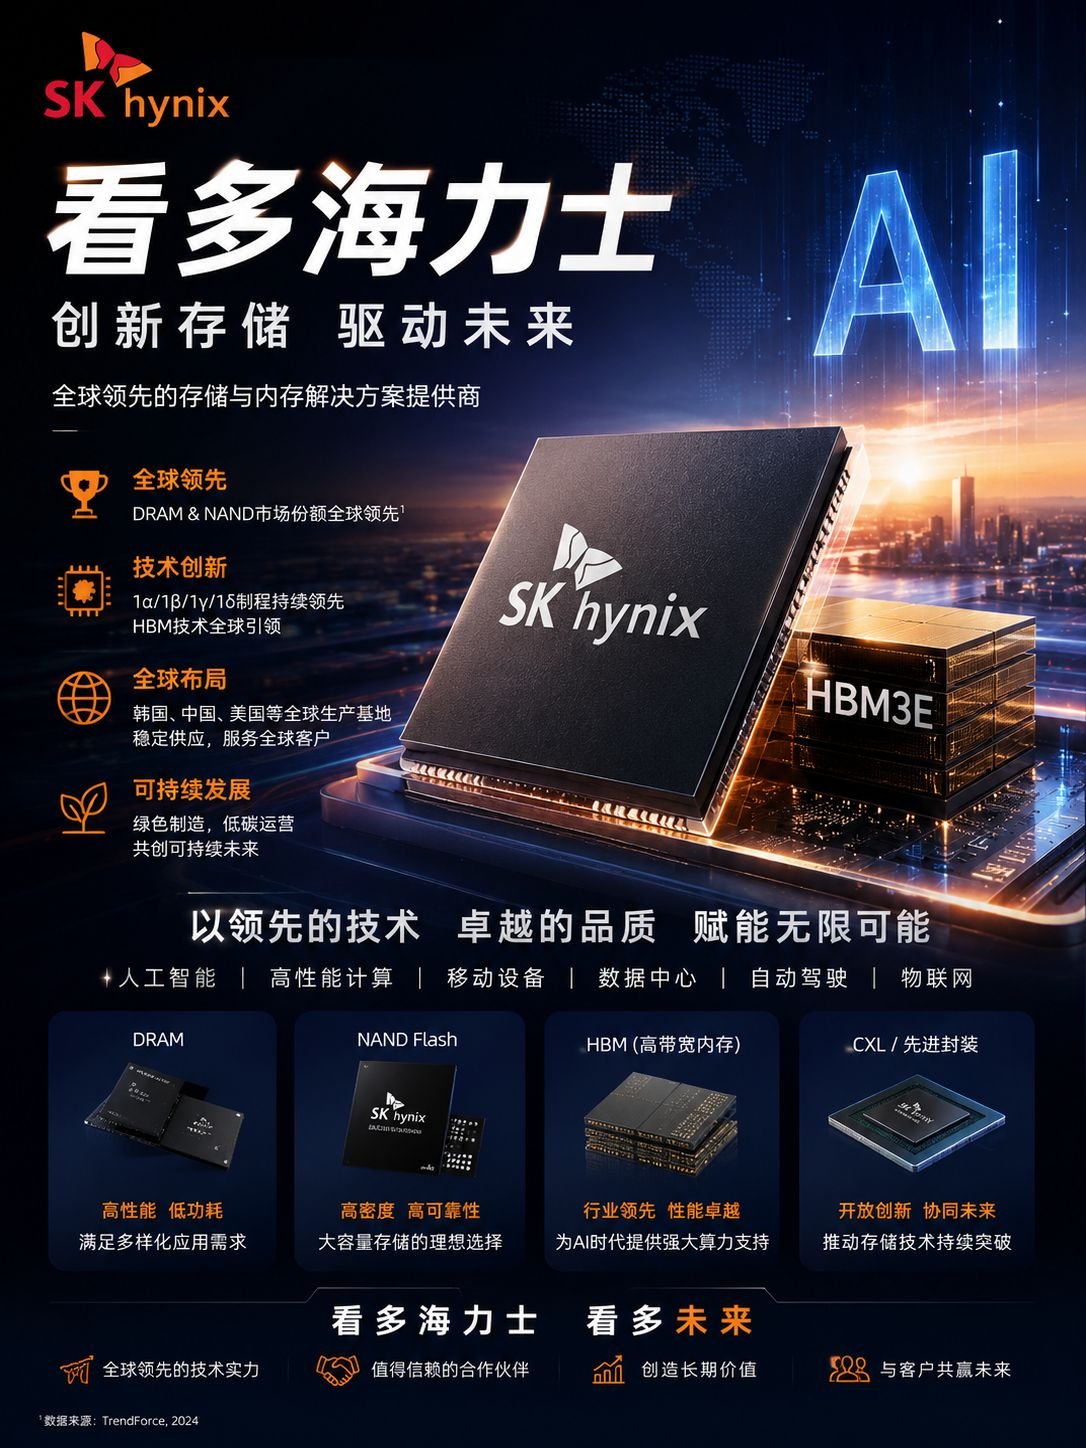
لديه حاجز قوي جدًا ضد المنافسة: لا يمكن تصنيع HBM (الذاكرة عالية النطاق الترددي) عالميًا إلا لدى ثلاث شركات، ومن بينها شركة «هينكس» هي الرائدة.
هينكس HBM3E دخلت مرحلة الإنتاج بالجملة، وتتفوق في معدل العائد (النجاعة). كما أن HBM الخاصة بمنصات إنفيديا H200 وB100/B200 يتم توريدها بالكامل إلى هينكس، وحتى سامسونج لا تستطيع منافستها.
كما أن عوائق تقنية HBM شديدة الارتفاع: TSV (ثقوب سيليكون مجوفة)، وتقنية التصنيع بالتكديس، وتغليف تبديد الحرارة. بدون تراكم خبرات لمدة 5-10 سنوات على الأقل، لا يمكن فعل ذلك.
الـDRAM العادي هو سوق مزدحم (Red Sea)، بينما HBM هو سوق واعد (Blue Sea). بحلول 2026، يُتوقع أن تقفز حصة HBM من إيرادات هينكس DRAM من نسبة منخفضة من رقم واحد في 2023 إلى 30%+، كما أن هامش الربح الإجمالي أعلى بمرتين إلى ثلاث مرات مقارنة بـDRAM العادي.
بعبارة أخرى: لا يمكن لتدريب نماذج الذكاء الاصطناعي أن يعمل بدون HBM، وضمن هذه الصناعة لا توجد جهة أكثر موثوقية من هينكس. هذه ليست أسهمًا دورية، بل موردًا ضروريًا لبنية الذكاء الاصطناعي الأساسية.
هينكس = واحدة من أكثر «أسهم المجارف المتينة» في عصر الذكاء الاصطناعي: احتكارها لـHBM + قوة اندفاع مالية + فجوة في إدراك التقييم (valuation). ثلاثية منطق تتفاعل معًا بقوة، وآفاقها كبيرة.
والسبب بسيط جدًا:
أولًا، هذا ليس مصنع ذاكرة عادي. بل هو «بائع المجرفة» في عصر الذكاء الاصطناعي.
لديه حاجز قوي جدًا ضد المنافسة: لا يمكن تصنيع HBM (الذاكرة عالية النطاق الترددي) عالميًا إلا لدى ثلاث شركات، ومن بينها شركة «هينكس» هي الرائدة.
هينكس HBM3E دخلت مرحلة الإنتاج بالجملة، وتتفوق في معدل العائد (النجاعة). كما أن HBM الخاصة بمنصات إنفيديا H200 وB100/B200 يتم توريدها بالكامل إلى هينكس، وحتى سامسونج لا تستطيع منافستها.
كما أن عوائق تقنية HBM شديدة الارتفاع: TSV (ثقوب سيليكون مجوفة)، وتقنية التصنيع بالتكديس، وتغليف تبديد الحرارة. بدون تراكم خبرات لمدة 5-10 سنوات على الأقل، لا يمكن فعل ذلك.
الـDRAM العادي هو سوق مزدحم (Red Sea)، بينما HBM هو سوق واعد (Blue Sea). بحلول 2026، يُتوقع أن تقفز حصة HBM من إيرادات هينكس DRAM من نسبة منخفضة من رقم واحد في 2023 إلى 30%+، كما أن هامش الربح الإجمالي أعلى بمرتين إلى ثلاث مرات مقارنة بـDRAM العادي.
بعبارة أخرى: لا يمكن لتدريب نماذج الذكاء الاصطناعي أن يعمل بدون HBM، وضمن هذه الصناعة لا توجد جهة أكثر موثوقية من هينكس. هذه ليست أسهمًا دورية، بل موردًا ضروريًا لبنية الذكاء الاصطناعي الأساسية.
هينكس = واحدة من أكثر «أسهم المجارف المتينة» في عصر الذكاء الاصطناعي: احتكارها لـHBM + قوة اندفاع مالية + فجوة في إدراك التقييم (valuation). ثلاثية منطق تتفاعل معًا بقوة، وآفاقها كبيرة.