تُعد تقييمات المخاطر في تطبيقات الإقراض محفزات رأسمالية
تُقدَّم Credora باعتبارها دافعًا رئيسيًا للنمو لتطبيقات الإقراض، لأنها توفر ما لا تستطيع التسويق وحده تقديمه: شفافية مخاطر مستقلة وموحّدة وقابلة للمقارنة.
في حين أن العائد سهل التواصل، يحتاج المموّلون الجادون والمؤسسات إلى طريقة موثوقة لتقييم احتمال الخسارة قبل ضخ رأس المال على نطاق واسع.
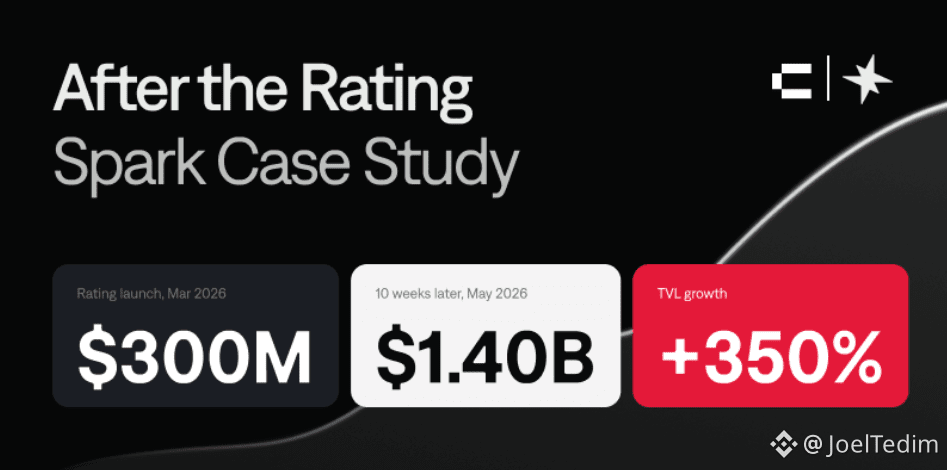
حوّلت تقييمات PSL لدى Credora مخاطر DeFi غير الواضحة إلى مقياس واضح قائم على المحاكاة، ويمكن الاستشهاد به عبر الصناديق والبروتوكولات. ويمكن استخدام صندوق Spark Savings USDT كمثال رئيسي: بعد أن نشرت Credora تقييمها في مارس 2026، يُزعم أن TVL الخاص بالصندوق نما من حوالي 300 مليون دولار إلى قرابة 1.4 مليار دولار خلال عشرة أسابيع، بينما لم يُظهر الصناديق المماثلة غير المُقيَّمة التسارع نفسه.
كما ظهرت دلائل على اهتمام مؤسسي عبر تنزيلات التقارير، إذ تجاوزت 1,000 بين مارس وماي، وبلغت ذروتها خلال حدث سوق rsETH حيث سعى المموّلون إلى إجراء العناية الواجبة في ظل ظروف ضغط حيّة. وتُوصَف نمط مماثل على Morpho، حيث يُزعم أن الصناديق المُقيَّمة من Credora حققت نموًا أسرع في الإيداعات واحتفاظًا أقوى بالرأسمال مقارنةً بالأقران غير المُقيَّمين.
بشكل عام، تتمثل الرسالة المحورية في أن تقييمات المخاطر المستقلة أصبحت بنية تحتية ضرورية لـ DeFi. ومن خلال جعل المخاطر مفهومة وقابلة للتحقق وقابلة للمقارنة، تساعد Credora على إزالة عائق كبير أمام تخصيص رأس المال من قبل المؤسسات، ما يمكّن تدفقات رأسمالية أكبر وأكثر ثباتًا.
ستعود الموجة التالية من نمو DeFi إلى البروتوكولات التي تتعامل مع البنية التحتية للمخاطر بالجدية نفسها التي تتعامل بها مع البنية التحتية للعائد، وستقود Credora هذا القطاع (منتج من RedStone $RED ).
تُقدَّم Credora باعتبارها دافعًا رئيسيًا للنمو لتطبيقات الإقراض، لأنها توفر ما لا تستطيع التسويق وحده تقديمه: شفافية مخاطر مستقلة وموحّدة وقابلة للمقارنة.
في حين أن العائد سهل التواصل، يحتاج المموّلون الجادون والمؤسسات إلى طريقة موثوقة لتقييم احتمال الخسارة قبل ضخ رأس المال على نطاق واسع.
حوّلت تقييمات PSL لدى Credora مخاطر DeFi غير الواضحة إلى مقياس واضح قائم على المحاكاة، ويمكن الاستشهاد به عبر الصناديق والبروتوكولات. ويمكن استخدام صندوق Spark Savings USDT كمثال رئيسي: بعد أن نشرت Credora تقييمها في مارس 2026، يُزعم أن TVL الخاص بالصندوق نما من حوالي 300 مليون دولار إلى قرابة 1.4 مليار دولار خلال عشرة أسابيع، بينما لم يُظهر الصناديق المماثلة غير المُقيَّمة التسارع نفسه.
كما ظهرت دلائل على اهتمام مؤسسي عبر تنزيلات التقارير، إذ تجاوزت 1,000 بين مارس وماي، وبلغت ذروتها خلال حدث سوق rsETH حيث سعى المموّلون إلى إجراء العناية الواجبة في ظل ظروف ضغط حيّة. وتُوصَف نمط مماثل على Morpho، حيث يُزعم أن الصناديق المُقيَّمة من Credora حققت نموًا أسرع في الإيداعات واحتفاظًا أقوى بالرأسمال مقارنةً بالأقران غير المُقيَّمين.
بشكل عام، تتمثل الرسالة المحورية في أن تقييمات المخاطر المستقلة أصبحت بنية تحتية ضرورية لـ DeFi. ومن خلال جعل المخاطر مفهومة وقابلة للتحقق وقابلة للمقارنة، تساعد Credora على إزالة عائق كبير أمام تخصيص رأس المال من قبل المؤسسات، ما يمكّن تدفقات رأسمالية أكبر وأكثر ثباتًا.
ستعود الموجة التالية من نمو DeFi إلى البروتوكولات التي تتعامل مع البنية التحتية للمخاطر بالجدية نفسها التي تتعامل بها مع البنية التحتية للعائد، وستقود Credora هذا القطاع (منتج من RedStone $RED ).