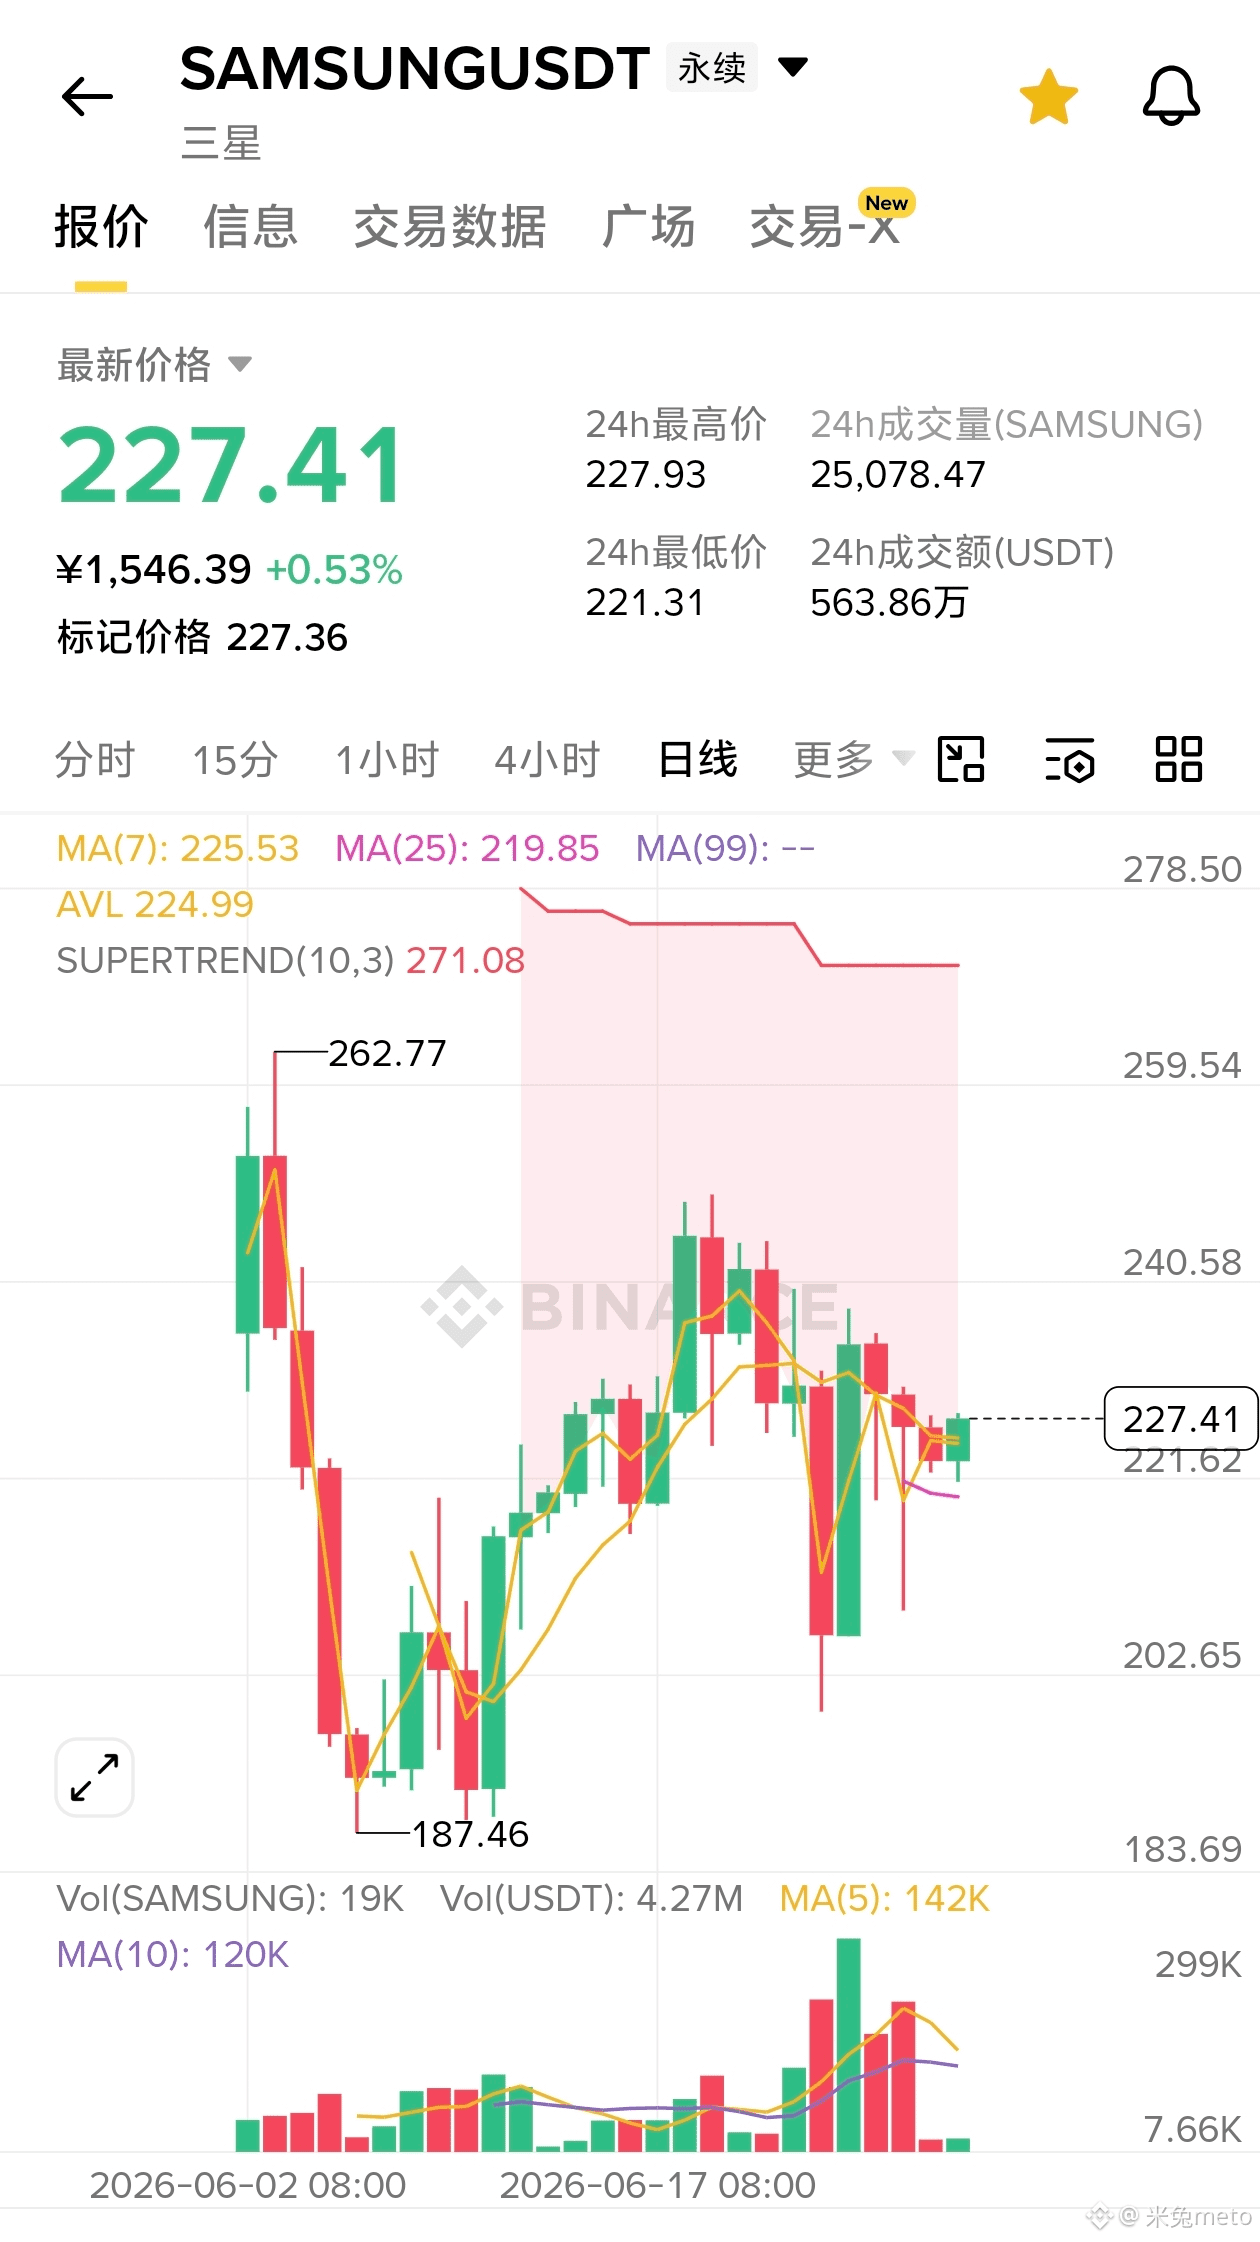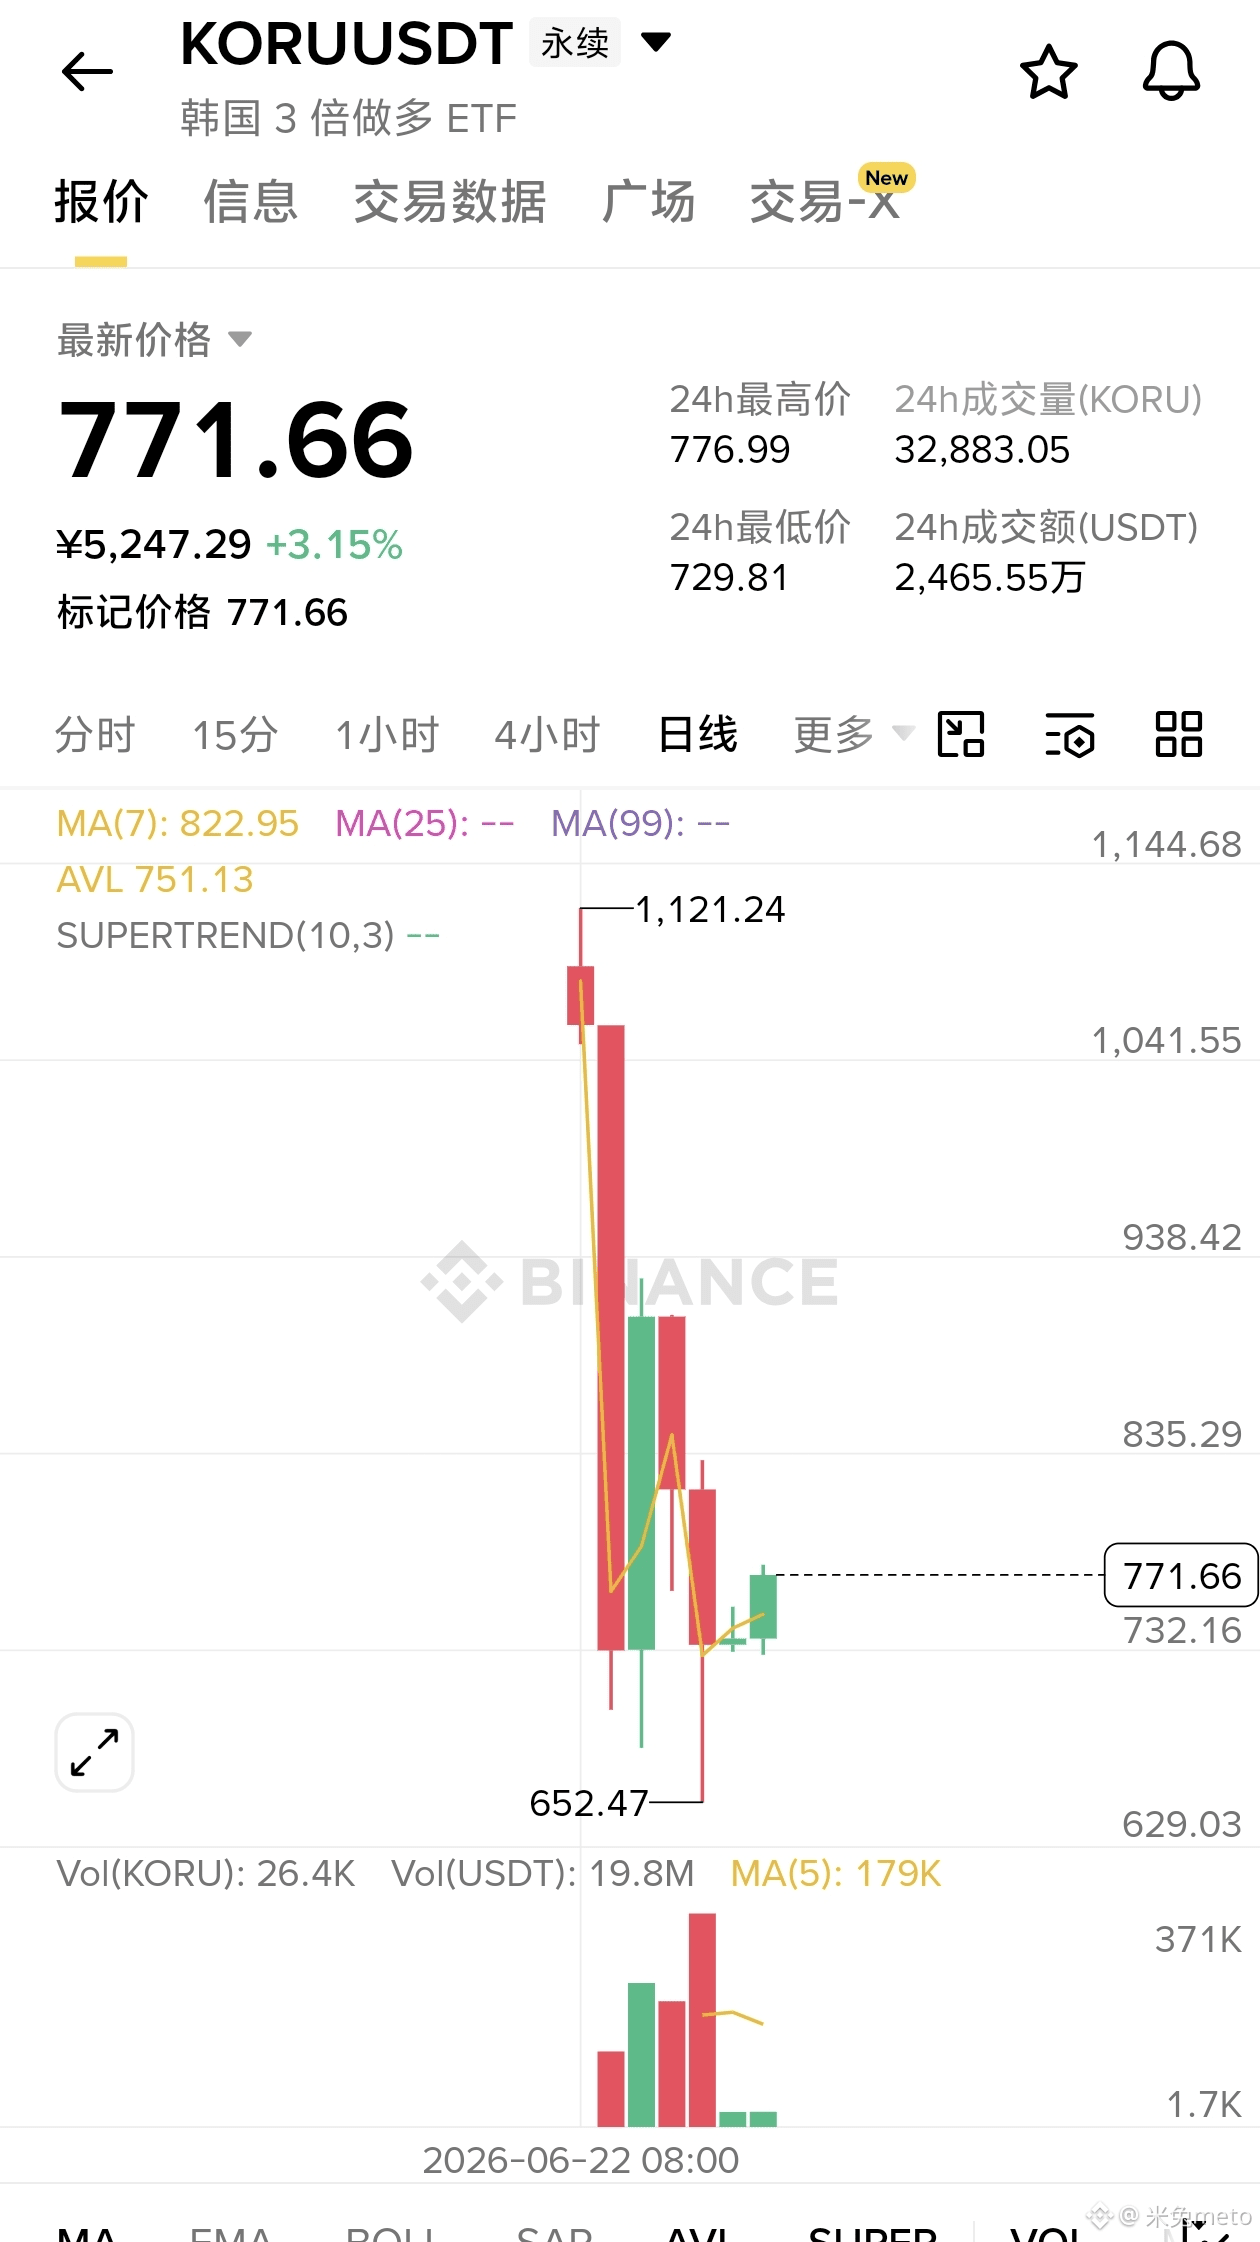
$KORU SK سترى شركة هاينكس (Hynix) ارتفاعًا من 1181 إلى 1977 ثم عودة بالهبوط إلى 1741، والآن في حالة تذبذب بين المشترين والبائعين فوق 1810. كما تعافت سامسونج إلكترونيكس من 187 إلى 262 ثم تم قصفها مجددًا قرب 200. الكيانان العملاقان تتحركان بخطوط كـ/شموع متزامنة؛ والسبب وراء ذلك هو إعادة تسعير سردية HBM4.
غدًا بعد الظهر الساعة 1 مساءً، سيتم عقد إحاطة في القصر الرئاسي “تشيونغڤا-داي” (Cheong Wa Dae)، حيث سيحضر لي جاي-ميونغ بنفسه كضيف داعم. وستكشف سامسونج مع هاينكس عن استثمارات في تجمع أشباه الموصلات لمدة 10 سنوات بقيمة 1000 تريليون وون كوري (حوالي 4.4 تريليون يوان صيني)، تغطي مناطق: جولا (Jeolla)، تشونغتشونغ (Chungcheong)، كيونغ سانغ (Gyeongsang). وبهذا يطلقون رسميًا شعار “قومية أشباه الموصلات على مستوى الدولة”. يستفيد لي جاي-ميونغ من الفوائد الناتجة عن السياسات لربط النفوذ مع تجمعات الشركات (الكونغلوميرات/تكتلات رجال الأعمال الكبار)، بينما تدعم تلك التكتلات سياسات التوازن الإقليمي عبر التزامها بالاستثمار. السوق لا يهتم بالمصانع المستقبلية بقدر ما يراهن على الأخبار والمشاعر. فالقروض بهوامش ضمان المتداولين الأفراد في كوريا ارتفعت إلى 26 مليار دولار أمريكي، وهو أعلى مستوى تاريخي. الأموال بالرافعة المالية شديدة الحساسية. إذا تجاوزت التفاصيل التوقعات، فمن المرجح جدًا أن تتخطى هاينكس القمة السابقة عند 1977، بينما تستهدف سامسونج الاقتراب من 260. هذه هي أقوى “قطعة” للربح على المدى القصير.
عمق الأمر يكمن في حرب الحصص الخفية المتعلقة بـ HBM4. تحصل هاينكس على 60%-70% من طلبات HBM4 لشركة إنفيديا (NVIDIA)، وتظل نسب العائد مستقرة، لترتفع هوامش الربح الإجمالية إلى ما بعد 45%. وقد تتجاوز أرباح 2026 حاجز التريليون يوان صيني. أما سامسونج، فدون الحصول إلا على عائدية HBM4 بنسبة 50%-60%، لكنها تستحوذ على نصف طلبات إنفيديا الخاصة بـ SOCAMM 2، وتحاول تعويض نقص HBM عبر وحدات DRAM. بينما استثمرت ميكرون (Micron) 24 مليار دولار في بناء مصنع جديد في سنغافورة، لكن تأخر الاعتماد/التصديق على المدى القصير لن يهز هيمنة الشركات الكورية على القاعدة الأساسية.
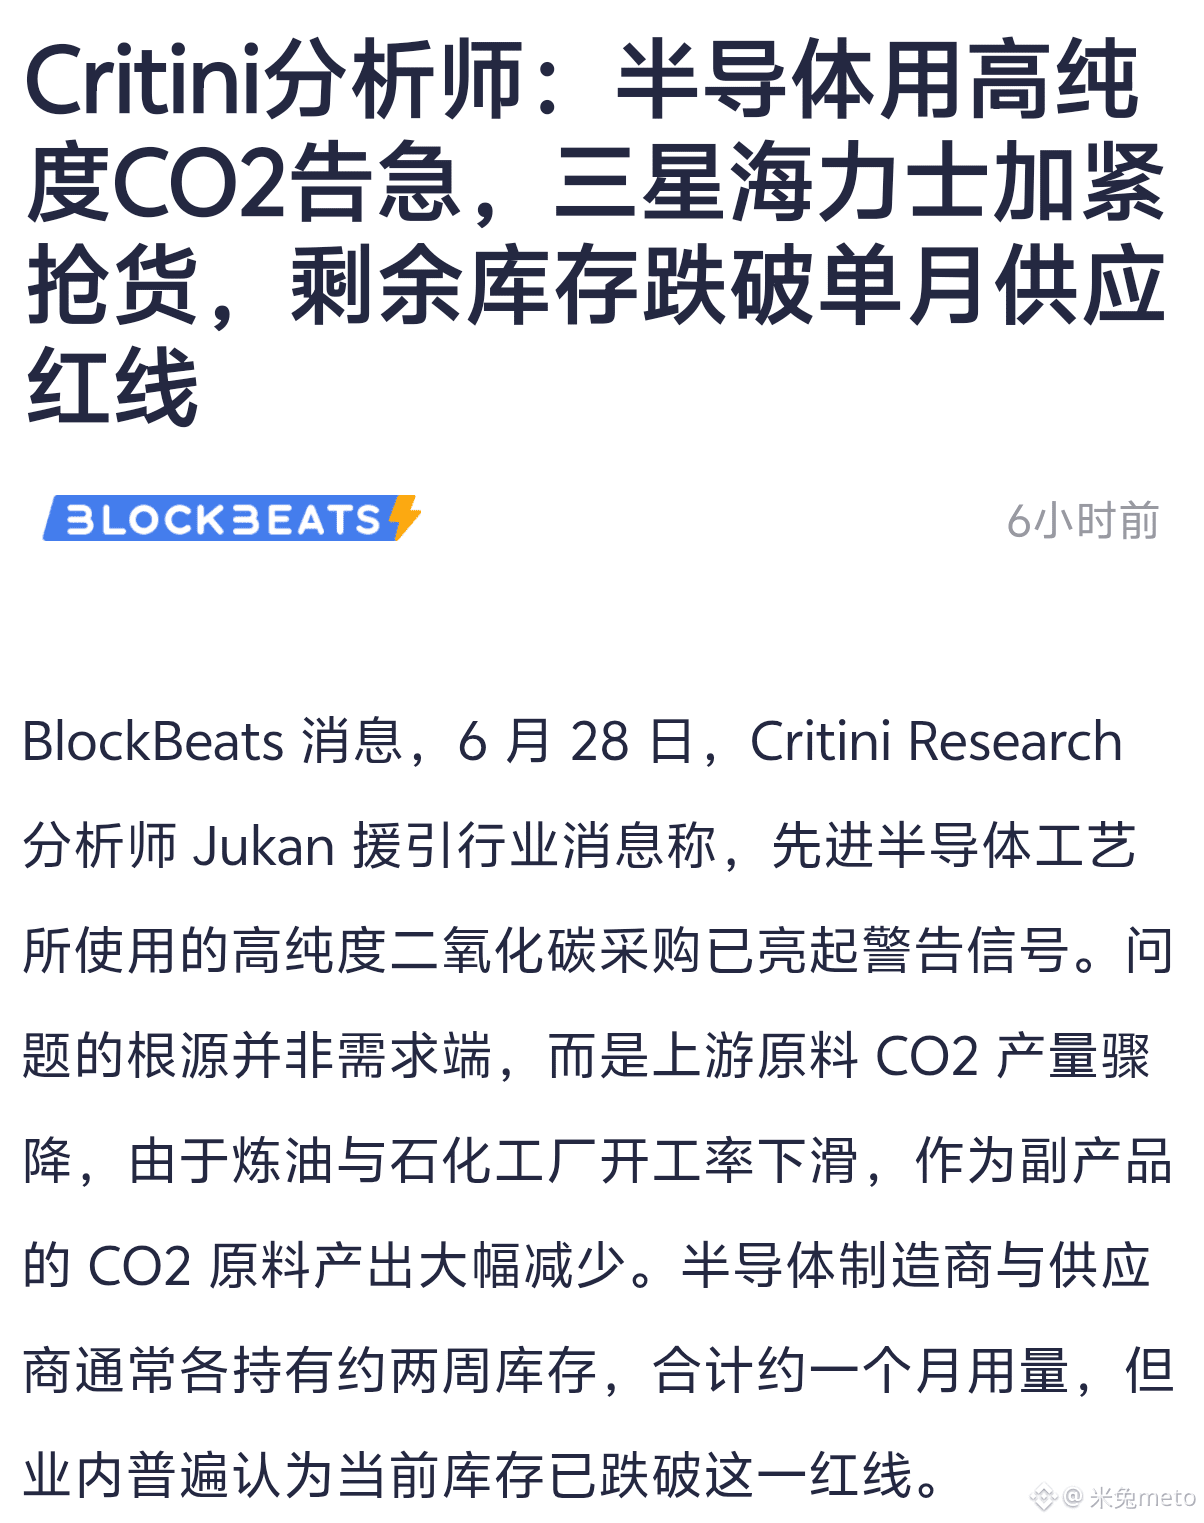
متغيرات خفية: انخفاض مخزون ثاني أكسيد الكربون عالي النقاوة تحت “الحد الأحمر” الشهري، مع مخاطر على المواد الاستهلاكية في مراحل الحفر (الإتساقة) والتنظيف. إذا كانت خطة الاستثمار غدًا تشمل “توطين” المواد الأولية في سلسلة الإمداد، فهذا وحده هو القناة الحقيقية للحماية—استعادة السيطرة على عنق سلسلة التوريد.
الخلاصة: قبل الاجتماع، كان هناك توقع للشراء ودفع السعر إلى الأعلى، كما أن حجم التداول في المشتقات زاد مسبقًا. إذا كانت خطة الاستثمار مجرد “كلام” دون جدول زمني واضح لقدرة الإنتاج، فبعد التنفيذ ستقوم أموال المضاربة على المدى القصير بتسييل الأرباح والخروج. وعلى المدى المتوسط إلى الطويل، من المرجح أن يستمر شدّ الطلب والعرض في HBM4 على الأقل حتى 2027، وستبقى هاينكس أكثر استقرارًا في وضعية الريادة. وإذا قامت سامسونج برفع عائدية HBM4 من 50% إلى 70%، فستكون هناك مساحة أكبر لإصلاح التقييم (valuation). من حيث الحركة السعرية: هاينكس تترقب ما إذا كان بإمكانها اختراق 1977؛ إن حدث الاختراق فستظهر اتجاهات جديدة. أما سامسونج، فستبدّل التداول بين 220-230، ومع التحفيز القوي، يبرز هدف عند 240. أكبر خطر تكمن في أن الرافعة المالية لدى المتداولين الأفراد سجلت رقمًا قياسيًا؛ فعندما تنعكس المعنويات، ستكون سرعة عمليات البيع أقرب للانفجار—وأسرع حتى من وتيرة الصعود.
غدًا بعد الظهر الساعة 1 مساءً، سيتم عقد إحاطة في القصر الرئاسي “تشيونغڤا-داي” (Cheong Wa Dae)، حيث سيحضر لي جاي-ميونغ بنفسه كضيف داعم. وستكشف سامسونج مع هاينكس عن استثمارات في تجمع أشباه الموصلات لمدة 10 سنوات بقيمة 1000 تريليون وون كوري (حوالي 4.4 تريليون يوان صيني)، تغطي مناطق: جولا (Jeolla)، تشونغتشونغ (Chungcheong)، كيونغ سانغ (Gyeongsang). وبهذا يطلقون رسميًا شعار “قومية أشباه الموصلات على مستوى الدولة”. يستفيد لي جاي-ميونغ من الفوائد الناتجة عن السياسات لربط النفوذ مع تجمعات الشركات (الكونغلوميرات/تكتلات رجال الأعمال الكبار)، بينما تدعم تلك التكتلات سياسات التوازن الإقليمي عبر التزامها بالاستثمار. السوق لا يهتم بالمصانع المستقبلية بقدر ما يراهن على الأخبار والمشاعر. فالقروض بهوامش ضمان المتداولين الأفراد في كوريا ارتفعت إلى 26 مليار دولار أمريكي، وهو أعلى مستوى تاريخي. الأموال بالرافعة المالية شديدة الحساسية. إذا تجاوزت التفاصيل التوقعات، فمن المرجح جدًا أن تتخطى هاينكس القمة السابقة عند 1977، بينما تستهدف سامسونج الاقتراب من 260. هذه هي أقوى “قطعة” للربح على المدى القصير.
عمق الأمر يكمن في حرب الحصص الخفية المتعلقة بـ HBM4. تحصل هاينكس على 60%-70% من طلبات HBM4 لشركة إنفيديا (NVIDIA)، وتظل نسب العائد مستقرة، لترتفع هوامش الربح الإجمالية إلى ما بعد 45%. وقد تتجاوز أرباح 2026 حاجز التريليون يوان صيني. أما سامسونج، فدون الحصول إلا على عائدية HBM4 بنسبة 50%-60%، لكنها تستحوذ على نصف طلبات إنفيديا الخاصة بـ SOCAMM 2، وتحاول تعويض نقص HBM عبر وحدات DRAM. بينما استثمرت ميكرون (Micron) 24 مليار دولار في بناء مصنع جديد في سنغافورة، لكن تأخر الاعتماد/التصديق على المدى القصير لن يهز هيمنة الشركات الكورية على القاعدة الأساسية.
متغيرات خفية: انخفاض مخزون ثاني أكسيد الكربون عالي النقاوة تحت “الحد الأحمر” الشهري، مع مخاطر على المواد الاستهلاكية في مراحل الحفر (الإتساقة) والتنظيف. إذا كانت خطة الاستثمار غدًا تشمل “توطين” المواد الأولية في سلسلة الإمداد، فهذا وحده هو القناة الحقيقية للحماية—استعادة السيطرة على عنق سلسلة التوريد.
الخلاصة: قبل الاجتماع، كان هناك توقع للشراء ودفع السعر إلى الأعلى، كما أن حجم التداول في المشتقات زاد مسبقًا. إذا كانت خطة الاستثمار مجرد “كلام” دون جدول زمني واضح لقدرة الإنتاج، فبعد التنفيذ ستقوم أموال المضاربة على المدى القصير بتسييل الأرباح والخروج. وعلى المدى المتوسط إلى الطويل، من المرجح أن يستمر شدّ الطلب والعرض في HBM4 على الأقل حتى 2027، وستبقى هاينكس أكثر استقرارًا في وضعية الريادة. وإذا قامت سامسونج برفع عائدية HBM4 من 50% إلى 70%، فستكون هناك مساحة أكبر لإصلاح التقييم (valuation). من حيث الحركة السعرية: هاينكس تترقب ما إذا كان بإمكانها اختراق 1977؛ إن حدث الاختراق فستظهر اتجاهات جديدة. أما سامسونج، فستبدّل التداول بين 220-230، ومع التحفيز القوي، يبرز هدف عند 240. أكبر خطر تكمن في أن الرافعة المالية لدى المتداولين الأفراد سجلت رقمًا قياسيًا؛ فعندما تنعكس المعنويات، ستكون سرعة عمليات البيع أقرب للانفجار—وأسرع حتى من وتيرة الصعود.