

استوديو خيارات Sober × Derive.XYZ بالتعاون
كتبه محلل استوديو خيارات Sober جينا @Jenna_w5
1. مؤشر الاتجاه الكلي: "أخطاء غير الزراعية" لبول وألعاب السوق في موجة رفع أسعار الفائدة بالين
هذا الأسبوع، يعكس سوق خيارات العملات الرقمية تحت تأثير العديد من الإشارات المعقدة على المستوى الكلي، سمات واضحة من التقلب. من ناحية، فإن الاعتراف النادر لرئيس الاحتياطي الفيدرالي باول بتقدير البيانات غير الزراعية "المبالغ فيه بشكل منهجي" عزز بشكل كبير توقعات السوق بشأن تسريع خفض أسعار الفائدة؛ ومن ناحية أخرى، فإن بنك اليابان يستعد لإنهاء عصر الفائدة السلبية، ويخطط لرفع أسعار الفائدة عدة مرات، مما قد يؤدي إلى إغلاق واسع النطاق لتجارة المراجحة بالين، مما يجلب عدم اليقين للأسواق العالمية. بالإضافة إلى ذلك، فإن اقتراب نهاية العام من تشديد السيولة، وحكم المحكمة العليا الأمريكية بشأن شرعية رسوم ترامب، يجعل المشاعر في السوق معقدة، وبيانات الخيارات تعكس أيضًا الطلب المستمر المرتفع من المستثمرين على التحوط ضد المخاطر الهبوطية.
باويل يعترف بمبالغة غير الزراعي بشكل منهجي: هل هو إشارة لتسريع خفض الفائدة؟
في اجتماع ديسمبر الأخير لـ FOMC، أعلن مجلس الاحتياطي الفدرالي خفض الفائدة كما كان متوقعًا بمقدار 25 نقطة أساس، وبدأ برنامج «شراء إدارة الاحتياطيات» (Reserve Management Purchase, RMP). ومع ذلك، فإن نقطة التركيز الأكبر في الاجتماع لم تكن هذه الإجراءات الروتينية، بل اعتراف جيروم/جيروم باويل (رئيس الفدرالي) بشكل غير مسبوق شفهيًا بأن بيانات التوظيف غير الزراعية في الولايات المتحدة قد تكون «مبالغًا فيها بشكل منهجي» (systematic overestimation).
شرح باويل: قد تكون البيانات الرسمية مُبالغًا فيها شهريًا بنحو 60 ألف وظيفة. إذا استُبعدت هذه الزيادة المبلغ عنها، فقد يكون نمو التوظيف الفعلي—بالواقع—انكماشًا بنسبة «شهرًا ناقص 20 ألفًا». وتعود جذور هذا الانحراف الكبير إلى «نموذج ولادة-وفاة الشركات» (Birth-Death Model) الذي تستخدمه دائرة إحصاءات العمال الأمريكية (BLS). يُعد هذا النموذج لتقدير مساهمة الشركات الجديدة والشركات المتوقفة في التوظيف، لكن عند نقاط انعطاف الاقتصاد، غالبًا ما يبالغ في تقدير نمو التوظيف بشكل منهجي بسبب تأثير القصور/القصور الذاتي (inertia). تُظهر بيانات تاريخية أنه حتى قبل ذلك، ففي التقديرات الأولية الصادرة في سبتمبر 2025، كانت دائرة إحصاءات العمال الأمريكية قد بالغت في تقدير نمو التوظيف خلال سنة حتى مارس 2025 بمقدار 911,000 وظيفة. وليست هذه أول مرة يحدث فيها تصحيح، لكن الاعتراف العلني من رئيس مجلس الاحتياطي الفدرالي بلا شك يزيد من أهميتها. التأثير والمسار:
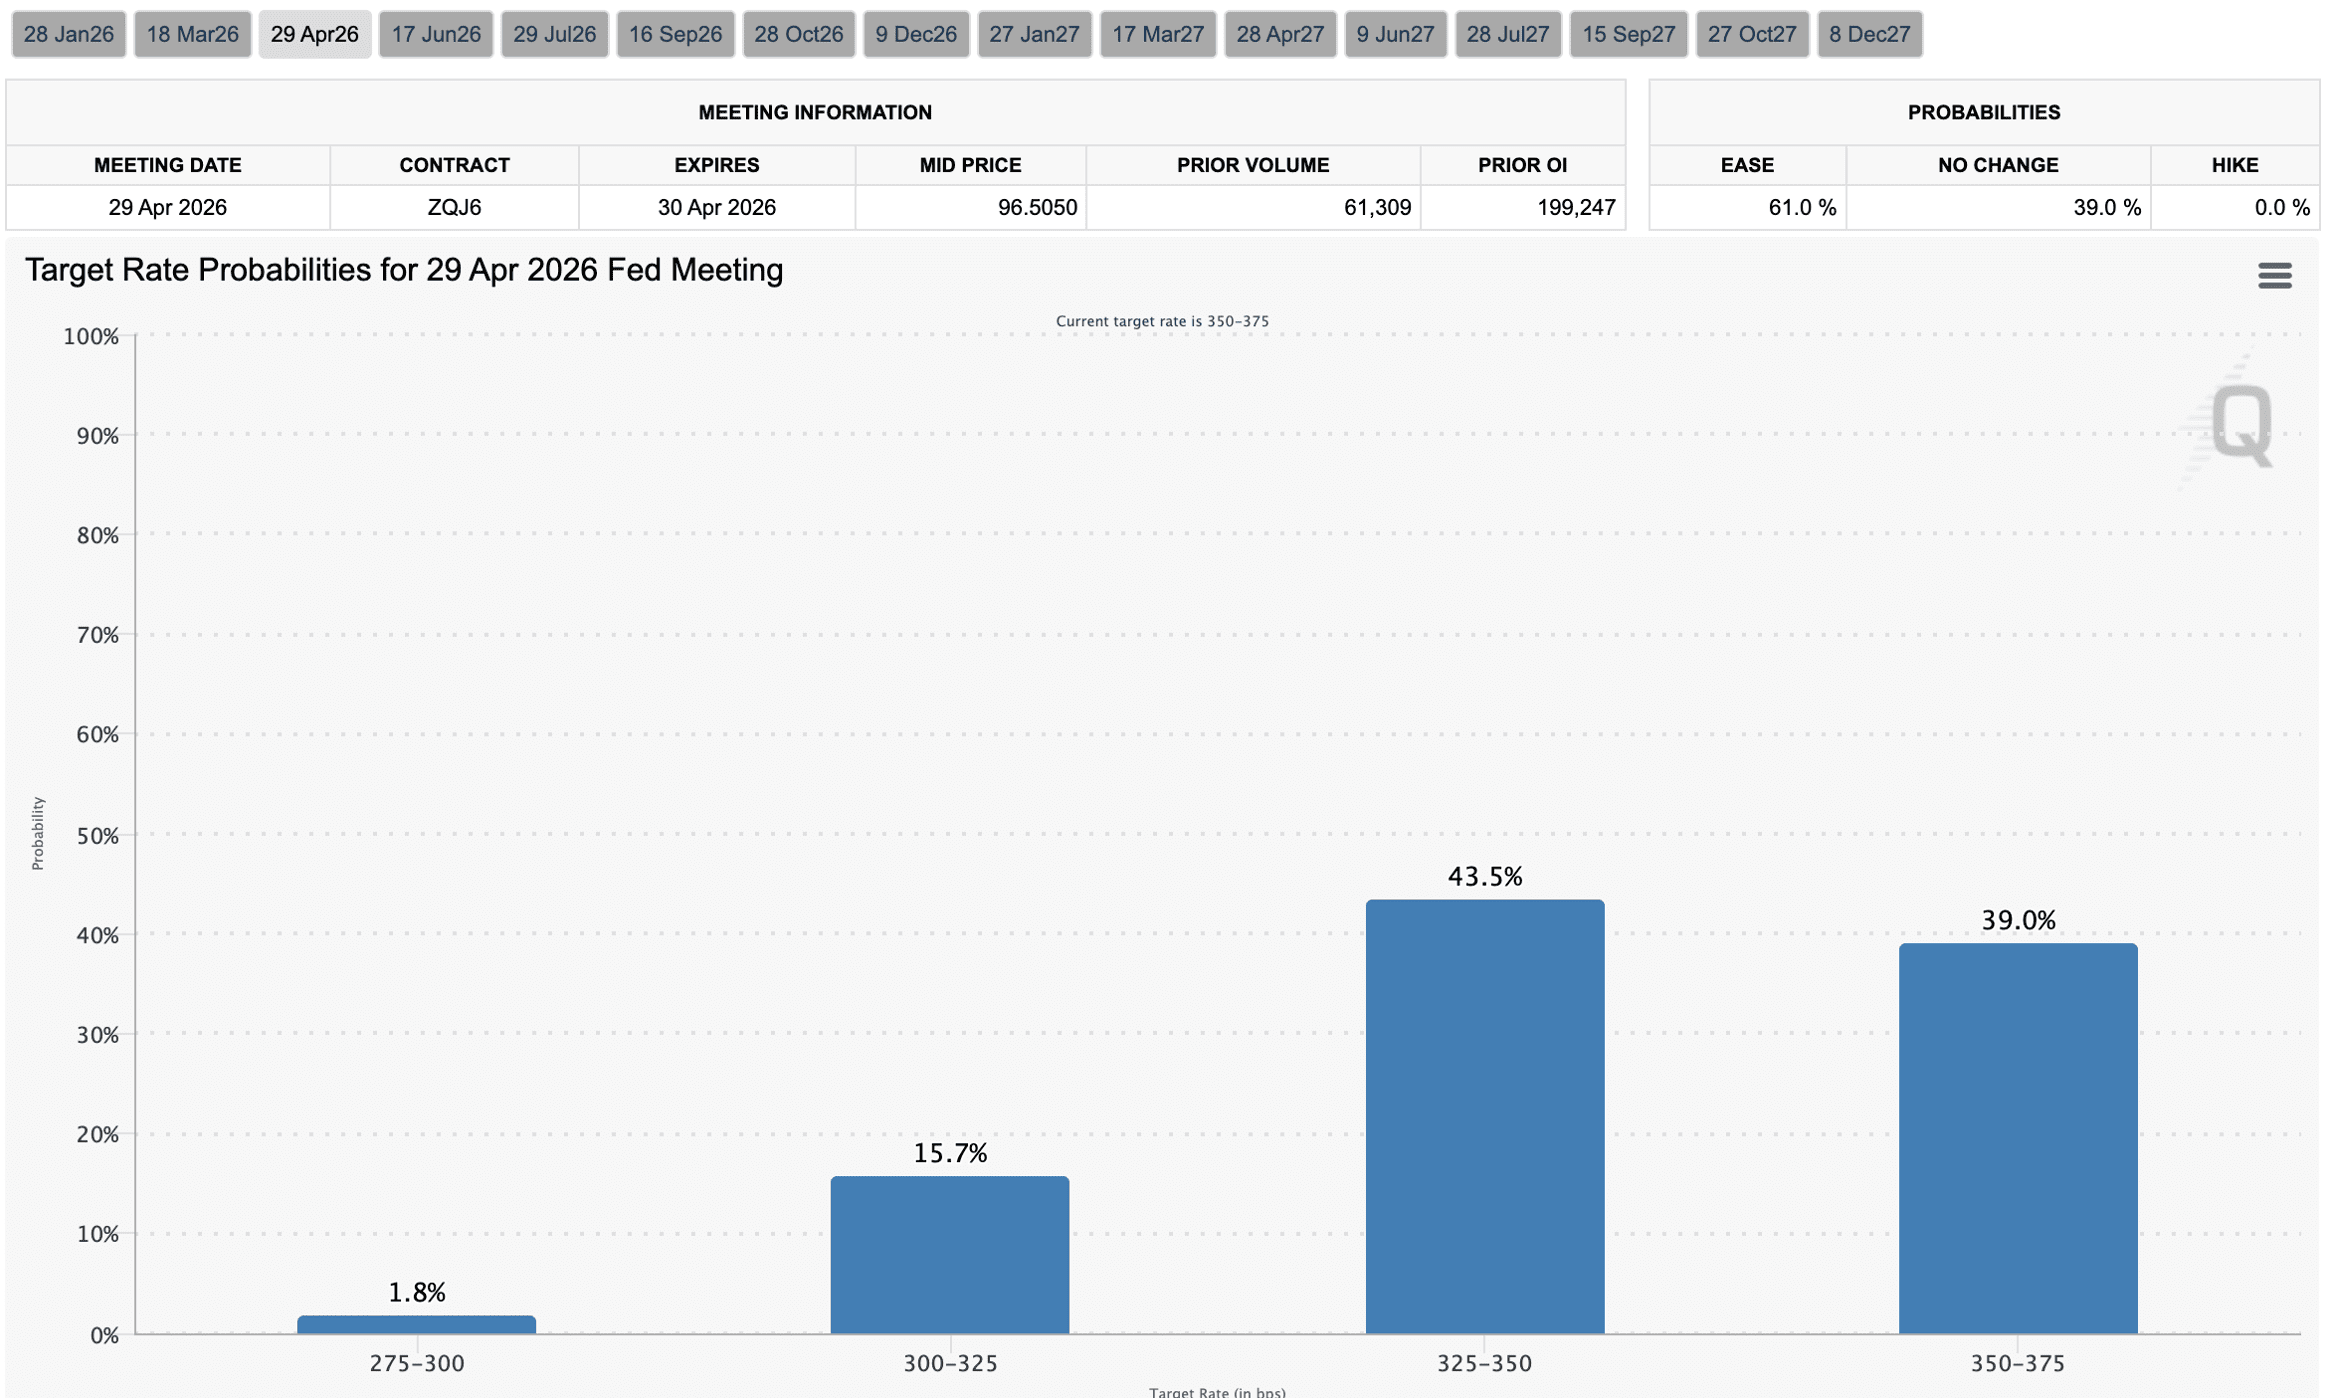
توقعات خفض فائدة متسارعة: إن اعتراف باويل الصريح يعني أن سوق العمل الأمريكي قد يكون أضعف بكثير مما تُظهره البيانات الرسمية. وهذا المشهد الحاد سيوجه ميزان مجلس الاحتياطي الفدرالي بدرجة أكبر نحو «الحفاظ على الوظائف». يتوقع السوق عمومًا أن ارتفاع البطالة سيجبر بنك الاحتياطي الفدرالي على تسريع خطوات خفض الفائدة، وربما اتخاذ سياسات تيسير أكثر جرأة. تُظهر بيانات CME Group Fed Watch أن توقعات السوق لخفض الفائدة مرتين في عام 2026 (إجمالي 50 نقطة أساس، في أبريل وسبتمبر على التوالي) قد ارتفعت بشكل ملحوظ مقارنة بالأسبوع الماضي.
توسيع الميزانية بدون QE: حقن سيولة: في الوقت نفسه، أعلن مجلس الاحتياطي الفدرالي أيضًا عن خطة RMP لأول دفعة تبلغ نحو 40 مليار دولار من سندات الخزانة قصيرة الأجل. ولا يُعد هذا تيسيرًا كميًا (Quantitative Easing, QE). يهدف QE إلى خفض العوائد طويلة الأجل عبر شراء السندات طويلة الأجل وMBS لتحفيز الاقتصاد. أما RMP فغرضه أكثر تقنيًا، ويهدف إلى ضمان وجود سيولة كافية في «قنوات» النظام المالي، ومنع ضغوط سوق التمويل لليلة واحدة من أن ترتفع بشكل مفرط، وضمان السيطرة على سعر فائدة الأموال الفدرالية. ويقوم ذلك عبر شراء سندات الخزانة قصيرة الأجل (T-bills) وزيادة الاحتياطيات لدى البنوك، ما يعزز قدرة البنوك على الإقراض، ويضخ فعليًا سيولة في السوق. ورغم اختلاف الأهداف، فإن النتيجة الموضوعية هي استمرار تقديم دعم مالي للسوق.
تأثير على الأصول عالية المخاطر: من الناحية النظرية، فإن ضعف سوق العمل إلى جانب التحول الحمائمي من مجلس الاحتياطي الفدرالي وحقن السيولة سيشكل دعمًا طويل الأجل للأصول عالية المخاطر مثل العملات المشفرة. ومع ذلك، يحتاج السوق وقتًا لامتصاص هذه المعلومة؛ وقد يظهر على المدى القصير تذبذب بعد «تحقق المكاسب الإيجابية» أو انتظار تأكيد عبر بيانات إضافية.
رفع فائدة الين: «مضخة» محتملة لسحب السيولة عالميًا
وبخلاف التحول الحمائمي من الفدرالي، فإن بنك اليابان يستعد لإنهاء سياسة الفائدة الصفرية التي استمرت لعقود، ويتوقع إجراء عدة زيادات في الفائدة. وبعد سنوات من النضال ضد الانكماش، تواجه اليابان الآن ارتفاعًا في ضغوط التضخم، كما تُظهر البيانات الاقتصادية بعض المرونة، ما يوفر لبنك اليابان شروط رفع الفائدة.
التأثير والمسار:
انعكاس تداول الين الحامل (Carry Trade): على مدى فترة طويلة كان الين عملة تمويل مهمة لتداولات المراجحة/الحمل عالميًا. يقترض المستثمرون ينًا بفائدة منخفضة ويستثمرون في أصول ذات عوائد أعلى (مثل الدولار أو العملات المشفرة أو أصول الأسواق الناشئة). رفع الفائدة في اليابان يعني ارتفاع تكلفة اقتراض الين، ما قد يؤدي إلى عمليات إغلاق واسعة لتداولات الين الحامل.
تشديد السيولة عالميًا: إن عملية إغلاق صفقات المراجحة ستجبر المستثمرين على بيع الأصول ذات العائد المرتفع لسداد ديون الين، وبالتالي تقليل السيولة الدولارية في الأسواق العالمية. وقد يؤدي ذلك إلى ضغط بيع على الأصول عالية المخاطر—بما فيها العملات المشفرة—وزيادة تقلبات السوق عالميًا. ويُعد هذا أحد الأسباب المهمة وراء حالة «صعود وهبوط» و«تقلبات/تذبذب» شهدها السوق هذا الأسبوع.
تذبذب السوق: إن هذا التغير البنيوي في بنية السيولة العالمية تأثيره عميق ومعقّد، وسيزيد خلال المدى القصير من وتيرة وشدة التذبذبات في السوق.
عدم اليقين في نهاية العام: السيولة وأحكام المحاكم
ديسمبر عادةً هو فترة خاصة للأسواق المالية العالمية، إذ تصبح السيولة أكثر انكماشًا بسبب عطلات عيد الميلاد ورأس السنة. بالإضافة إلى ذلك، ستصدر المحكمة العليا الأمريكية في ديسمبر حكمًا بشأن شرعية التعريفات الجمركية المتبادلة الكبيرة (reciprocal tariffs) التي تم تنفيذها خلال فترة حكومة ترامب.
التأثير والمسار:
تقييد سيولة نهاية العام: يقل نشاط التداول المؤسسي وتنخفض عمق السوق، ما قد يؤدي إلى تضخيم أي حدث مفاجئ أو تداولات كبيرة، وبالتالي زيادة تقلبات الأسعار. وهذا يضيف هشاشة إضافية أمام صدمة السيولة الناتجة عن رفع فائدة الين.
حكم المحكمة العليا: سيؤثر هذا الحكم بشكل عميق على مسار سياسة التجارة في المستقبل.
إذا حكمت المحكمة العليا (رغم أن القضاة المحافظين يشكّلون أغلبية، إلا أن هناك أصواتًا معارضة/مشروكة) بأن التعريفات غير قانونية، فسيُسهم ذلك في تثبيت توقعات التجارة العالمية، وهو ما سيكون داعمًا للأصول عالية المخاطر.
لكن إذا دعمت المحكمة الحكم السياسات القائمة، فقد يعيد ذلك إثارة عدم اليقين بشأن سياسة التجارة على المدى المتوسط والطويل، ويرفع علاوات المخاطر المرتبطة بها، ويسبب صدمة سلبية لمعنويات السوق.
يبحث السوق هذا الأسبوع عن توازن بين الإشارة الحمائمية القوية من مجلس الاحتياطي الفدرالي وبين تشديد السيولة عالميًا وعدم اليقين في سياسات التجارة. إن تعديل باويل لبيانات غير الزراعي يُعد خبرًا إيجابيًا كبيرًا بلا شك، وقد دفع إلى زيادة وضوح توقعات خفض الفائدة. ومع ذلك، قد يؤدي تحول بنك اليابان في السياسة إلى تشديد السيولة على نطاق عالمي، إلى جانب تأثير نهاية العام وعدم وضوح موقف المحكمة العليا، ما يجعل من الصعب على السوق أن يتجه نحو اتجاه واضح على المدى القصير، وسيصبح التذبذب حالة نمطية. يحتاج المستثمرون إلى التقاط فرص خفض الفائدة الإيجابية، مع الحذر من صدمات السيولة العالمية ومخاطر السياسة/الجغرافيا السياسية.
ثانيًا، تحليل عميق لبيانات سوق خيارات BTC وETH
استنادًا إلى بيانات المخططات المقدمة من Amberdata و Derive.XYZ، يُظهر سوق خيارات BTC وETH هذا الأسبوع—في ظل تشابك عدم اليقين الكلي—بنية تقلبات فريدة. ورغم أن استقرار توقعات خفض الفائدة يوفر تأثيرًا إيجابيًا قصير الأجل، إلا أن الانحراف السلبي العميق لِـ Delta 25 Skew، وعلاوة مخاطر التقلب (VRP)، وكذلك الأشكال المحددة داخل هيكل الآجال، كلها تشير إلى أننا ما زلنا نرى أن السوق يركز بدرجة كبيرة على مخاطر الأحداث قصيرة الأجل، مع استمرار الحذر من مخاطر الذيل السلبي.
الانحراف (Skew): لا تزال معنويات الشراء/الهبوط في الآجال البعيدة واضحة
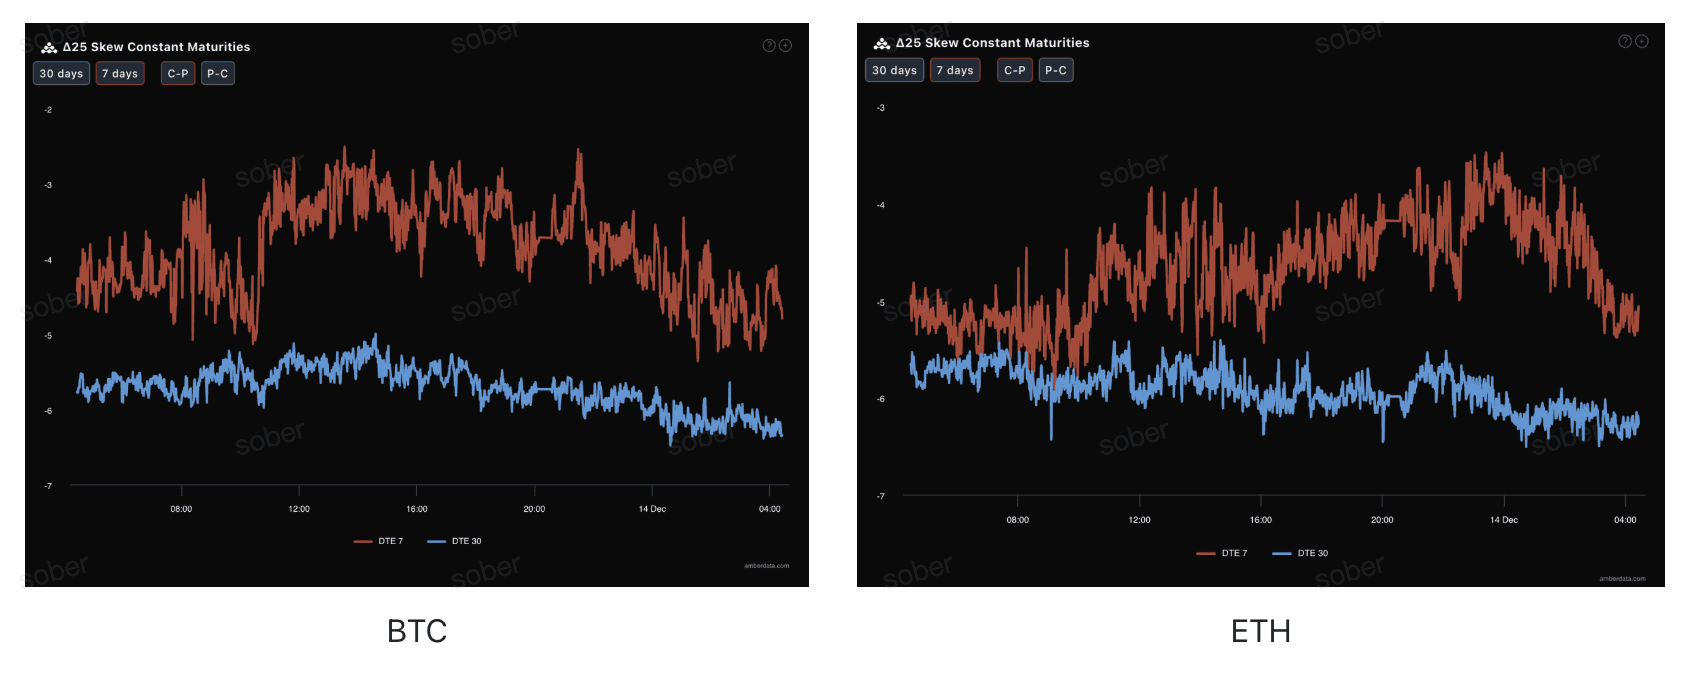
من خلال Delta 25 Skew (التقلب الضمني لخيارات الشراء IV - التقلب الضمني لخيارات البيع IV)، تعكس قيمة السالب في هذا المؤشر حجم الطلب على التحوط ضد مخاطر الذيل السلبي.
تعميم القيم السلبية بشكل عميق: يستمر انحياز 25 Delta في BTC وETH ضمن نطاق سلبي، ما يعني أن الطلب على خيارات الشراء (Put) ما يزال أعلى من خيارات البيع (Call)، ويواصل السوق التحوط من مخاطر هبوط الذيل.
هيكل الآجال: المزاج الهابط/الاتجاه السلبي في الخيارات (Put) لأجل أبعد (30 يومًا) أكثر وضوحًا من الأقرب (7 أيام). وبالمقارنة مع تحليل الأسبوع الماضي، ورغم أن تعميم القيم السلبية لا يزال قائمًا، فقد انكمش نطاق السلبية في المدى القريب مقارنةً بما كان عليه سابقًا—وهو ما يتوافق مع تهدئة معنويات قصيرة الأجل ناتجة بوضوح عن توقعات خفض الفائدة من الفدرالي. لكن مخاوف السوق في المدى البعيد إزاء المخاطر الكلية المحتملة (مثل رفع الفائدة في اليابان، وحكم التعريفات، والقيود على السيولة في نهاية العام) لم تنخفض، بل قد ازدادت حدّة.
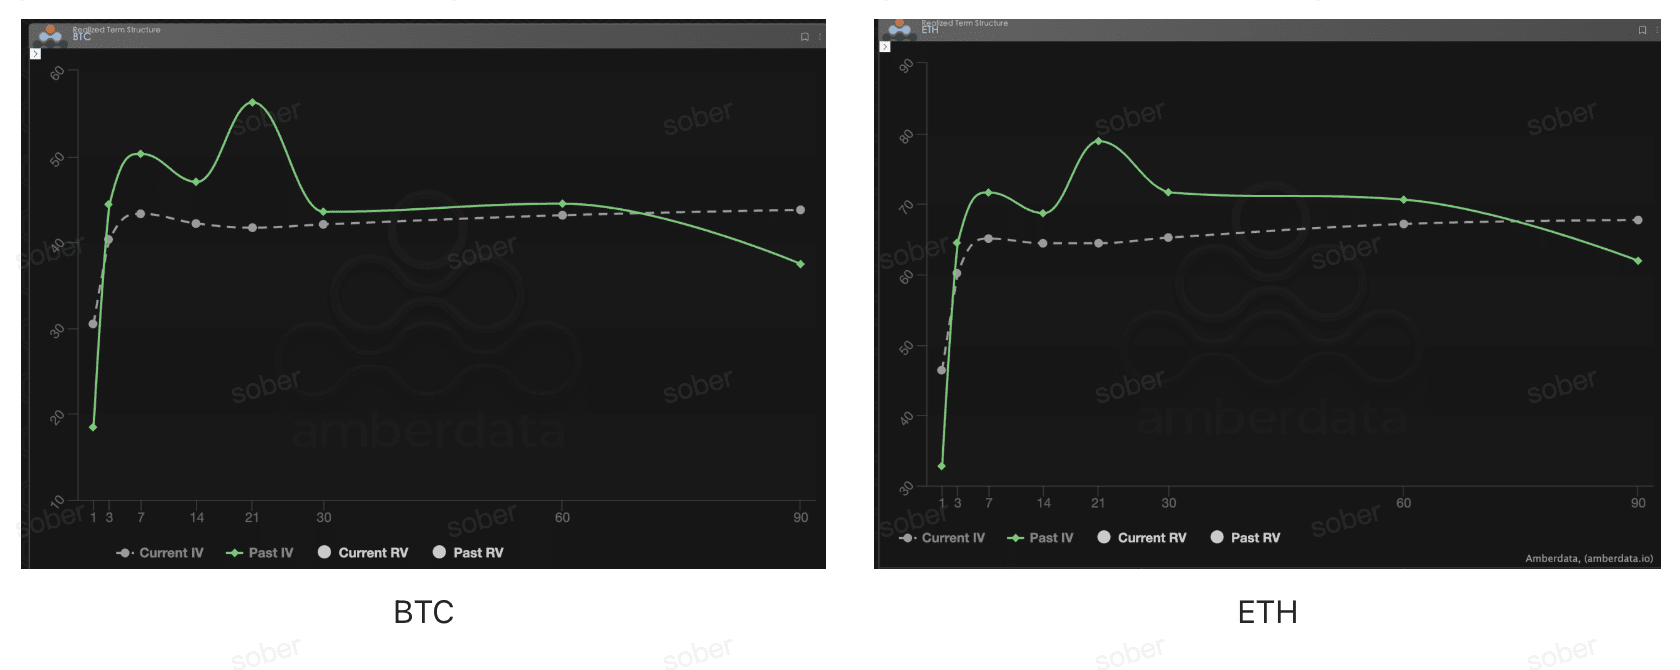
هيكل الآجال (Term Structure): اختفاء «سنام الجمل»، واستمرار التقلب الضمني في المنتصف/الأبعد عند مستويات مرتفعة
من منظور هيكل الآجال، فإن منحنى التقلب الضمني لـ BTC وETH لا يظهر على هيئة كونتانغو نموذجية (قريب منخفض وبعيد مرتفع)، ولم يعد يشكل «سنام الجمل» الواضح كما في الأسبوع الماضي، بل يظهر هيكلًا من نوع «L معكوس».
“L形”: الأسبوع الماضي أظهر السوق شكلًا واضحًا يشبه “سنام الجمل” عند 7 أيام حتى الاستحقاق (DTE)، ما يعكس تسعيرًا قصير الأجل للأحداث مثل اجتماع اللجنة الفدرالية للسوق المفتوحة (FOMC). أما منحنى التقلب الضمني (Current IV) هذا الأسبوع فقد تغيّر شكله، وأصبح أقرب إلى شكل “L معكوس”. ما يزال هناك ارتفاع طفيف عند 7-14 يومًا من DTE، لكن بعد ذلك (30-60 يومًا) يبقى المنحنى عند مستوى مرتفع نسبيًا ويميل إلى التسطيح.
لم يظهر هيكل نموذجي من نوع «كونتانغو» (قريب منخفض وبعيد مرتفع)؛ بل على العكس، يحافظ التقلب الضمني طويل الأجل (Implied Volatility, IV) على مستوى مرتفع. وهذا يوحي بأن السوق لم يعد يركّز فقط على حدث واحد محدد (مثل FOMC)، بل يقوم بتسعير شامل لمخاطر من نهاية العام وحتى بداية العام المقبل (بما في ذلك مخاطر تشديد السيولة عالميًا المحتملة الناتجة عن احتمال رفع الفائدة على الين، وحكم المحكمة العليا، وتقييد السيولة في نهاية العام وغيرها). يعكس هذا الهيكل قلق السوق إزاء عدم اليقين خلال فترة أطول قادمة.
علاوة مخاطر التقلب (VRP): استمرار القيم السلبية العميقة، على البائع أن يبقى حذرًا
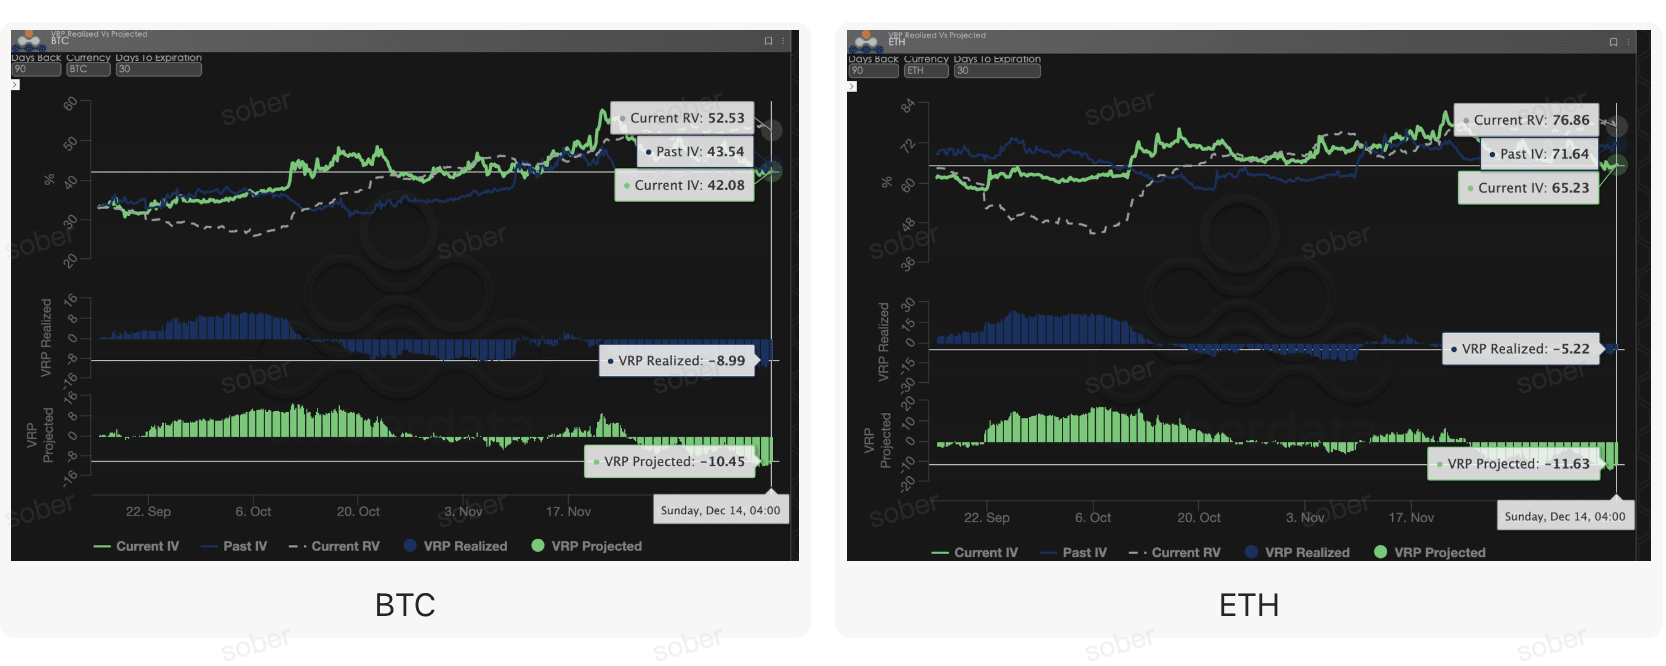
VRP (علاوة مخاطر التقلب = التقلب الضمني IV - التقلب المحقق RV) مؤشر مهم لقياس ما إذا كان تسعير الخيارات معقولًا. السوق حاليًا في مرحلة تصحيح.
VRP سلبي بعمق: سواء كان VRP محققًا (Realized) أو متوقعًا (Projected)، فإنه يبقى ضمن نطاق سلبي عميق. يشير ذلك إلى أن التقلب الفعلي خلال الفترة الماضية (Realized Volatility, RV) ظل أعلى بشكل مستمر وبشكل كبير من التقلب الضمني (Implied Volatility, IV)، ما يعني أن بائعي الخيارات تحملوا ضغطًا هائلًا. هذا يعني أن عقود الخيارات تُسعّر بأقل من التقلب الذي يحدث فعليًا.
VRP متوقع أكثر سلبية: ما يسترعي اهتمامًا أكبر هو أن VRP Projected هذا الأسبوع أكثر سلبية من VRP Realized. وهذا ينقل رسالة محورية: إن التقلب الضمني الذي يسعّره السوق حاليًا لا يقل فقط عن التقلب الفعلي الذي حدث، بل يتوقع معظم المشاركين في السوق أيضًا أن يكون التقلب الفعلي خلال الثلاثين يومًا القادمة أعلى من التقلب الضمني الحالي بمقدار أكبر.
ثالثًا، توصية باستراتيجية الخيارات: فروق شراء/بيع للحماية من الهبوط (Bear Put Spread) لتثبيت مخاطر الهبوط
نظرًا لتعقيد الترابط في الصورة الكلية الحالية، يتباين الإشارة الحمائمية من مجلس الاحتياطي الفدرالي مع أي إجراءات محتملة أكثر تشددًا (حمائمية مقابل يمينية/تشدد) من اليابان. وإضافة إلى ذلك، توجد حالة تشديد سيولة نهاية العام وعدم اليقين الناتج عن حكم التعريفات، فضلًا عن بيانات سوق الخيارات التي تُظهر استمرار Skew عميق السلبية واستمرار VRP ضمن نطاق سلبي. لذلك نعتقد أن السوق قد يواجه ما يزال مخاطر هبوط كامنة. وبناءً عليه، نواصل التوصية بتوظيف فروق شراء/بيع (Bear Put Spread) كخيار دفاعي.
هدف الاستراتيجية:
مخاطر هبوط محتملة ناجمة عن تقييد سيولة نهاية العام.
تحديد المخاطر والتكاليف، وتجنب خطر البائع المكشوف ذو VRP السالب العميق.
استغلال علاوة خيارات البيع/الشراء ذات الانحراف العميق السالب لتقلبات عالية، والدخول بتكلفة منخفضة.
بناء الاستراتيجية (كمثال على BTC/ETH):
شراء خيار Put بسعر تنفيذ أعلى وقيمة افتراضية خفيفة (Slightly OTM) (Long Put).
بيع خيار Put بسعر تنفيذ أقل وبنفس تاريخ الاستحقاق (Short Put).
اختيار تاريخ الاستحقاق:
نظرًا لتأثير حكم المحكمة العليا في ديسمبر وتقييد سيولة نهاية العام، يُنصح باختيار عقود متوسطة الأجل لمدة DTE 30 يومًا أو DTE 60 يومًا لتغطية نافذة عدم اليقين كاملة.
الميزة الأساسية:
عن طريق بيع Put بسعر تنفيذ منخفض يتم تحصيل العلاوة بشكل كبير، ما يقلل تكلفة شراء Put بشكل كبير، بينما يتم تثبيت الخسارة القصوى على أنها صافي المصروفات/العلاوة المدفوعة. وهذا أكثر كفاءة من حيث التكلفة من شراء خيار Put مباشرة (Long Put).
لا يزال Skew سلبيًا بعمق؛ بيع Put يمنح علاوة أعلى، ما يحسن أكثر نسبة الربح/الخسارة لفروق السبريد.
رابعًا، بيان إخلاء المسؤولية
يستند هذا التقرير إلى بيانات السوق المتاحة علنًا ونماذج نظرية الخيارات، بهدف تزويد المستثمرين بمعلومات السوق ومنظور التحليل الاحترافي. جميع المحتويات هي لأغراض مرجعية وتبادل المعلومات فقط، ولا تشكل أي نوع من نصائح الاستثمار. إن التداول في العملات المشفرة والخيارات يتميز بتقلبات ومخاطر عالية جدًا وقد يؤدي إلى خسارة رأس المال بالكامل. قبل اتخاذ أي استراتيجية تداول، يجب على المستثمرين فهم خصائص منتجات الخيارات وسماتها المخاطر وقدرتهم على تحمل المخاطر بشكل كافٍ، كما يجب عليهم استشارة مستشار مالي مختص. لا يتحمل محللو هذا التقرير أي مسؤولية عن أي خسائر مباشرة أو غير مباشرة ناتجة عن استخدام محتوى هذا التقرير. إن الأداء السابق للسوق لا يمثل نتائج مستقبلية؛ اتخذوا قراراتكم بعقلانية.
إنتاج مشترك: استوديو Sober للخيارات × Derive.XYZ