
أسهم التكنولوجيا العالمية شهدت حالة من الذعر بعد غياب طويل.
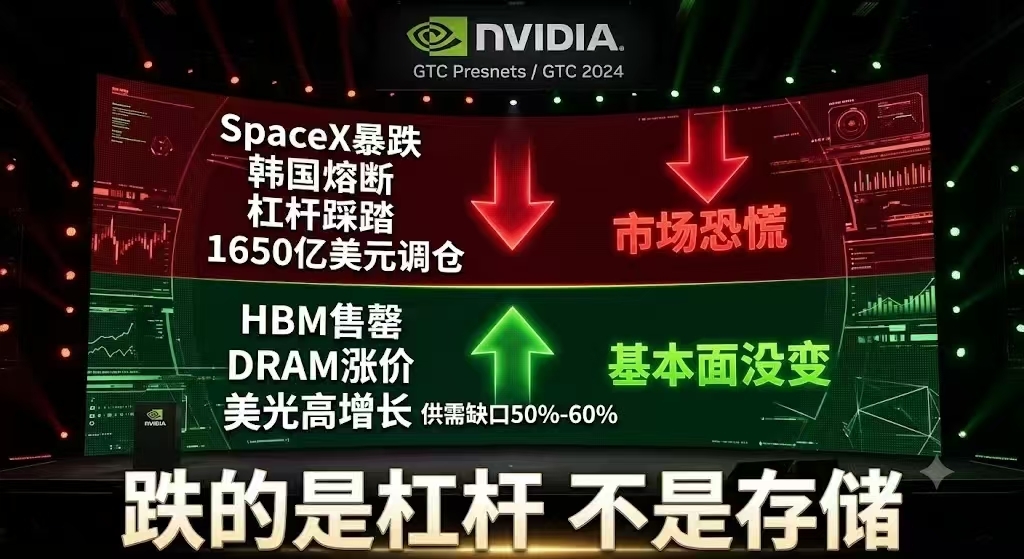
مؤشر KOSPI الكوري انخفض بأكثر من 8% في لحظة، مما أدى إلى تفعيل آلية التوقف.
أسهم SK Hynix انخفضت بأكثر من 12% في يوم واحد، وأسهم سامسونج انخفضت بأكثر من 10%.
قبل فتح السوق في الولايات المتحدة، أسهم ميكرون، وسنديسك، وإنتل، ومايكل نت تعرضت لانخفاض حاد، وعقود ناسداك الآجلة انخفضت بمقدار يقرب من 800 نقطة.
الكثير من الناس بدأوا يسألون:
هل انتهت منطق HBM؟
هل وصلت دورة التخزين إلى ذروتها؟
أنا راجعت كل الأخبار، والسيولة، وبيانات سلسلة الصناعة من جديد.
استنتاجي هو جملة واحدة:
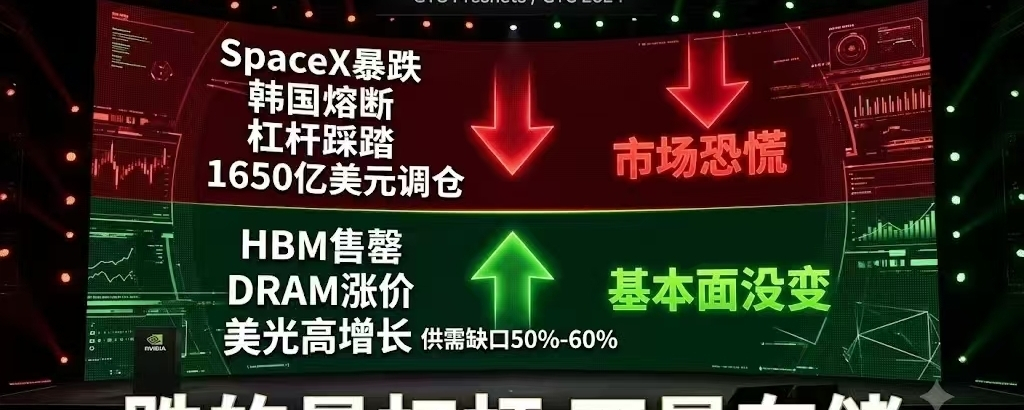
السوق انخفض بسبب المشاعر والرافعة المالية، وليس بسبب الأساسيات.
أولاً، دعونا ننظر إلى الشرارة: هذا الانخفاض الحاد لم يبدأ من التخزين.
والذي يفجّر فعلاً مزاج التكنولوجيا عالميًا اليوم، هناك في الحقيقة اثنان.
① هبوط حاد لشركة سبيس إكس
خلال الأيام الثلاثة الأخيرة، انخفضت SpaceX من 225 دولارًا إلى 154.6 دولارًا.
تقديرات السوق تشير إلى أن القيمة السوقية تبخرت بأكثر من 6000 مليون/مليار دولار خلال ثلاثة أيام.
وفي الوقت نفسه، أعلنت الشركة إصدار سندات بقيمة 20 مليار دولار.
بدأ السوق يقلق من:
هل تم جمع تمويل فور الإدراج؟
هل التقييم مرتفع جدًا؟
ومع إطلاق أدوات الخيارات، حصلت الأطراف المدينة/البائعون على المكشوف أخيرًا على قناة للقيام بالبيع على المكشوف.
لذلك، انهار أولًا مزاج أسهم النمو ذات التقييم المرتفع.
② سحق/دوس صناديق ETF ذات الرافعة في كوريا
أعلنت جهة الرقابة في كوريا علنًا:
ندموا على الموافقة على صناديق ETF ذات الرافعة لشركة سامسونج إلكترونكس وSK Hynix.
كان الهدف أصلاً هو تثبيت السوق.
لكن النتيجة فجّرت الذعر.
يبدأ حاملو المراكز بالاندفاع للهروب قبل غيرهم.
يُجبر صندوق ETF على تقليص المراكز.
وتؤدي عمليات تقليص المراكز إلى هبوط السهم الأساسي/الشركة نفسها.
هبوط السهم الأساسي يفعّل أيضًا عمليات التصفية القسرية بشكل أكبر.
تشكّل رد فعل سلبي (negative feedback).
في النهاية:
انهيار حاد لـSK Hynix.
انهيار حاد لسامسونج إلكترونكس.
إيقاف التداول بسبب الصعود/الهبوط في كوريا (KOSPI Circuit Breaker).
ومن هنا يتضح أن هذه في جوهرها تصفية بالرافعة المالية.
ولا علاقة بكون بيع/ترويج HBM يمكنه أو لا يمكنه التحرك (البيع).
ثانيًا: في نهاية الربع، تظهر رسائل قصيرة/مشاركات ترويجية مع حدوث بيع حقيقي مدفوع بأوامر.
اليوم توجد أيضًا متغير آخر يتجاهله كثيرون.
وهذا هو نهاية الربع.
خلال الأيام الأخيرة:
حذّر بنك أوف أمريكا (BofA) هارتنت من فقاعة التكنولوجيا.
حذّر مورغان ستانلي ويلسون من مخاطر السوق.
تنتشر كل أنواع “الرسائل القصيرة/المقالات الترويجية” في كل مكان.
لكن ما يستحق الانتباه فعلًا ليس الرأي.
بل هو المال.
تقدير من بنك جي بي مورغان:
قد تؤدي إعادة التوازن في نهاية الربع إلى جلب أو طرح/بيع أسهم بقيمة 165 مليار دولار.
ومن ضمن ذلك:
صندوق بي بي آي جي بي/GPIF الياباني بنحو 60 مليار دولار؛
تبلغ أصول صناديق التقاعد الأمريكية نحو 55 مليار دولار؛
والباقي يأتي من تدفقات أموال المؤسسات المختلفة.
ارتفعت كثيرًا، علينا إعادة ترتيب الحيازات.
نهاية الربع، تسليم الواجب.
لذلك:
مزاج + إعادة ترتيب + ضربة/انهيار بسبب الرافعة.
ثلاثة أشياء تحدث في الوقت نفسه.
يبدو الأمر كأن المنطق قد انهار.
الأمر في الواقع مجرد تصفية/توازن تدفقات السيولة (clearing) للمراكز.
ثالثًا: المشكلة الحقيقية جاءت الآن:
هل تغير الأساسيات في مجال التخزين؟
إجابتي:
لا يوجد.
وعلاوة على ذلك، بيانات أساسية جوهرية ثلاثة، لم يتغير أي منها.
① SK Hynix
تم بيع طاقة إنتاج HBM مسبقًا حتى عام 2026.
فجوة العرض والطلب في القطاع ما زالت عند 50%-60%.
يستمر الطلب الفائق على HBM عالي المستوى دون القدرة على الإشباع.
منطق رفع الأسعار لم يتغير.
② ميكرون
توقعات السوق:
نما الإيراد على أساس سنوي بنحو 270%.
زادت بنسبة أكثر من 900% على أساس سنوي.
ما ينتظره السوق فعلًا هو التحقق من تقرير الأرباح.
بل ليس سعر السهم اليوم.
③ كامل القطاع
تستمر توسعات خوادم الذكاء الاصطناعي.
سيستمر نمو طلب HBM.
العرض ما زال غير كافٍ.
لم يحدث تراكم مخزون.
لم يحدث اختفاء للطلب.
لم يحدث انهيار في الأسعار.
الأسبوع الماضي كان هكذا.
اليوم لا يزال الأمر كذلك.
رابعًا: ارتكب كثير من الناس خطأً واحدًا
“دوس هيكلي”
اعتبروه
“انهيار الأساسيات”.
هذه في الواقع شيئان مختلفان تمامًا.
الذي ينخفض هو:
مزاج سبيس إكس؛
صندوق ETF للرافعة في كوريا؛
إعادة ترتيب الحيازات في نهاية الربع؛
بيع هلعي/موجة بيع بدافع الذعر.
لم ينخفض هو:
طلب على HBM؛
إنفاق رأس المال لقطاع الذكاء الاصطناعي (Capex)؛
فجوة العرض والطلب؛
قدرة شركة الرائدة على تحقيق الأرباح.
لذلك:
اليوم ما ينخفض هو السعر.
ليس الطلب.
الذي ينخفض هو الرافعة المالية.
ليس HBM.
خامسًا: لماذا أعتقد بالعكس أننا لا يجب أن نُصاب بالذعر؟
لأن أسهل خطأ يرتكبه السوق هو تحويل تقلبات قصيرة الأجل إلى تغيّر في منطق النمو.
في 2018 كان الأمر كذلك.
في 2020 كان الأمر كذلك.
في 2022 كان الأمر كذلك أيضًا.
الفرصة الحقيقية الكبيرة تظهر كثيرًا عندما:
لأن السوق يقتل التقييم بسبب المزاج،
وفي الوقت نفسه، الأساسيات لم تتغير جوهريًا.
إذا لم تتغير الحاجة/الطلب،
لم تتغير الطلبات/الطلبات المسبقة،
لم تتغير الأرباح،
إذن التقلب الكبير في السعر،
في كثير من الأحيان، الأمر مجرد إعادة توزيع للحصص/المراكز.
سادسًا: بالنسبة لي أنا
من 500 ألف إلى 1 مليون.
ليس من الضروري أن تتوقع المؤشر كل يوم.
ولا يعني ذلك أن كل هبوط حاد يستدعي الشك في الحياة.
أنا أكثر اهتمامًا بـ:
من يكسب المال؟
من يملك سلطة تحديد الأسعار؟
فجوة العرض والطلب لدى من ما زالت تتوسع؟
ربح من سيستمر في النمو؟
الذي يراه الآخرون هو انهيار حاد.
ما أراه هو:
الرافعة المالية في عملية تصفية/توازن.
المزاج يجري تفريغه/تفريغ الضغط.
أما منطق التخزين،
ما زال لم يتغير.
إذًا.
اليوم الذي ينخفض هو السوق.
ليس HBM.
الذي ينخفض هو السعر.
ليس الطلب.
الذي ينخفض هو الرافعة المالية.
ليس المستقبل.
اشترِ الحصن وامتطِ صعود السوق — Buy the moat, ride the bull — شراء الفجوة/المزايا التنافسية (الحصن) والتمسك بسوق صاعد طويل.