$PIPPIN
يعتقد الكثيرون أن صانع سوق عقود الـPP لا يملك قوة كافية لسحب السعر للأعلى، وهذا لأنهم فهموا بشكل خاطئ العلاقة بين العقود الفورية.
أولاً، نضع الشروط المعروفة
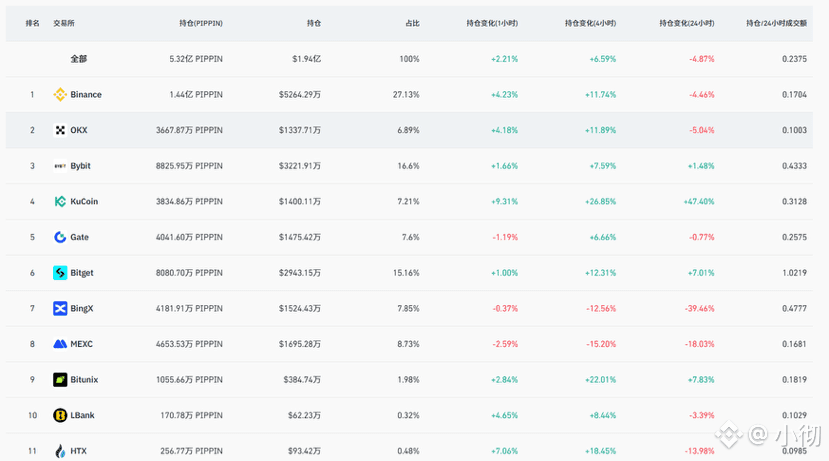
حالياً، صانع السوق يسيطر تقريباً بشكل كامل على الحصة؛ لقد انتهى من بيع ما كان سيبيعه صغار المستثمرين والـ«محافظ القديمة» منذ وقت طويل.
الباقي إما:
إما أنهم على خط واحد مع صانع السوق
أو أنهم محافظ مفقودة
أو أنهم اشتروا كمية صغيرة ثم تجاهلوا الأمر
وبشكل أساسي، فإن 95% من عناوين الاحتفاظ ضمن السلسلة هي محافظ ميتة.
يظن البعض أنه لكي يتم سحب العقد، يجب بالضرورة سحب الفوري.
نحن سنفترض أولاً أن سحب العقد يتطلب سحب الفوري.
حسب وضع السوق الحالي: سحب العقد من سعره الحالي قرب 0.35 إلى 1 دولار قد يتطلب عشرات المليارات من حيث دوران التداول (التبديل). لكن ماذا عن الفوري؟ الفوري، حصصه كلها بيد صانع السوق، وربما توجد حصة قليلة جداً لدى المستثمرين الصغار.
إذا كان الفوري من 0.35 إلى 100 مليون دولار، فكم يلزم؟
قد يكفي أقل من ذلك—ربما عشرات الدولارات فقط.
لأن صانع السوق يسيطر على جميع الحصص، فإن جدار أوامر البيع في البورصة يكون أيضاً تحت سيطرة صانع السوق.
عندها قد يظهر جدار بيع على هذا الشكل:
0.4 10
0.5 10
0.6 10
0.7 10
0.8 10
0.9 10
1 10
ثم يستخدم صانع السوق أوامر شراء كبيرة لإغلاق جدار الشراء عند 1، فيُسدّد الطلبات؛ ولا يملك صغار المستثمرين حصصاً، لذلك لا يمكنهم دفع السعر للأسفل.
يقول البعض: لكن ربما يستطيع صغار المستثمرين شراء حصص خلال هذه العملية، فماذا يعني ذلك؟
صانع السوق يترك للخارج جزءاً بسيطاً فقط، ثم يغلق الأمر بأوامر شراء ضخمة، فيجبر صغار المستثمرين على تحويل بضعة أضعاف من أموالهم الصغيرة؛ ويظل صانع السوق قادرًا على تغطية الأمر.
أما في السلسلة، فالجميع عبارة عن روبوتات؛ طالما تم رصد أن أسعار أماكن أخرى أعلى من سعر السلسلة، فإن هذه الروبوتات ستشتري بشكل جماعي، ثم في النهاية تتطابق الأسعار في جميع الأماكن.
لذلك، في الحقيقة، أصعب شيء بالنسبة لصانع السوق للتحكم فيه هو سوق العقود.
إذا كان صانع السوق يسحب العقد ولا يحتاج إلى تنفيذ عمليات على الفوري، فعلى المنوال نفسه ستظهر عمليات تحكيم (套利) في بورصات أخرى وعلى السلسلة، وسيجري الشراء في النهاية، فتقترب الأسعار في كل مكان بدرجة غير محدودة.
بهذا يبدو الأمر بسيطاً، لكنه ليس بسيطاً.
عندما تزداد كمية الفائدة المفتوحة (حجم مركز الشراء/البيع) للعقود وتزداد قيمة التداول، لا بد أن يحدث هبوط عنيف (انهيار حاد)، لأن دخول حيتان كثيرين هو سلاح ذو حدين: فهم قد يدفعون السعر للأمام بما يخدم صانع السوق، وفي الوقت نفسه يخففون أرباح صانع السوق عبر زيادة السيولة/التخفيف.
لذلك عندما تتولد كمية هائلة، يكون الانهيار أمراً مؤكداً.
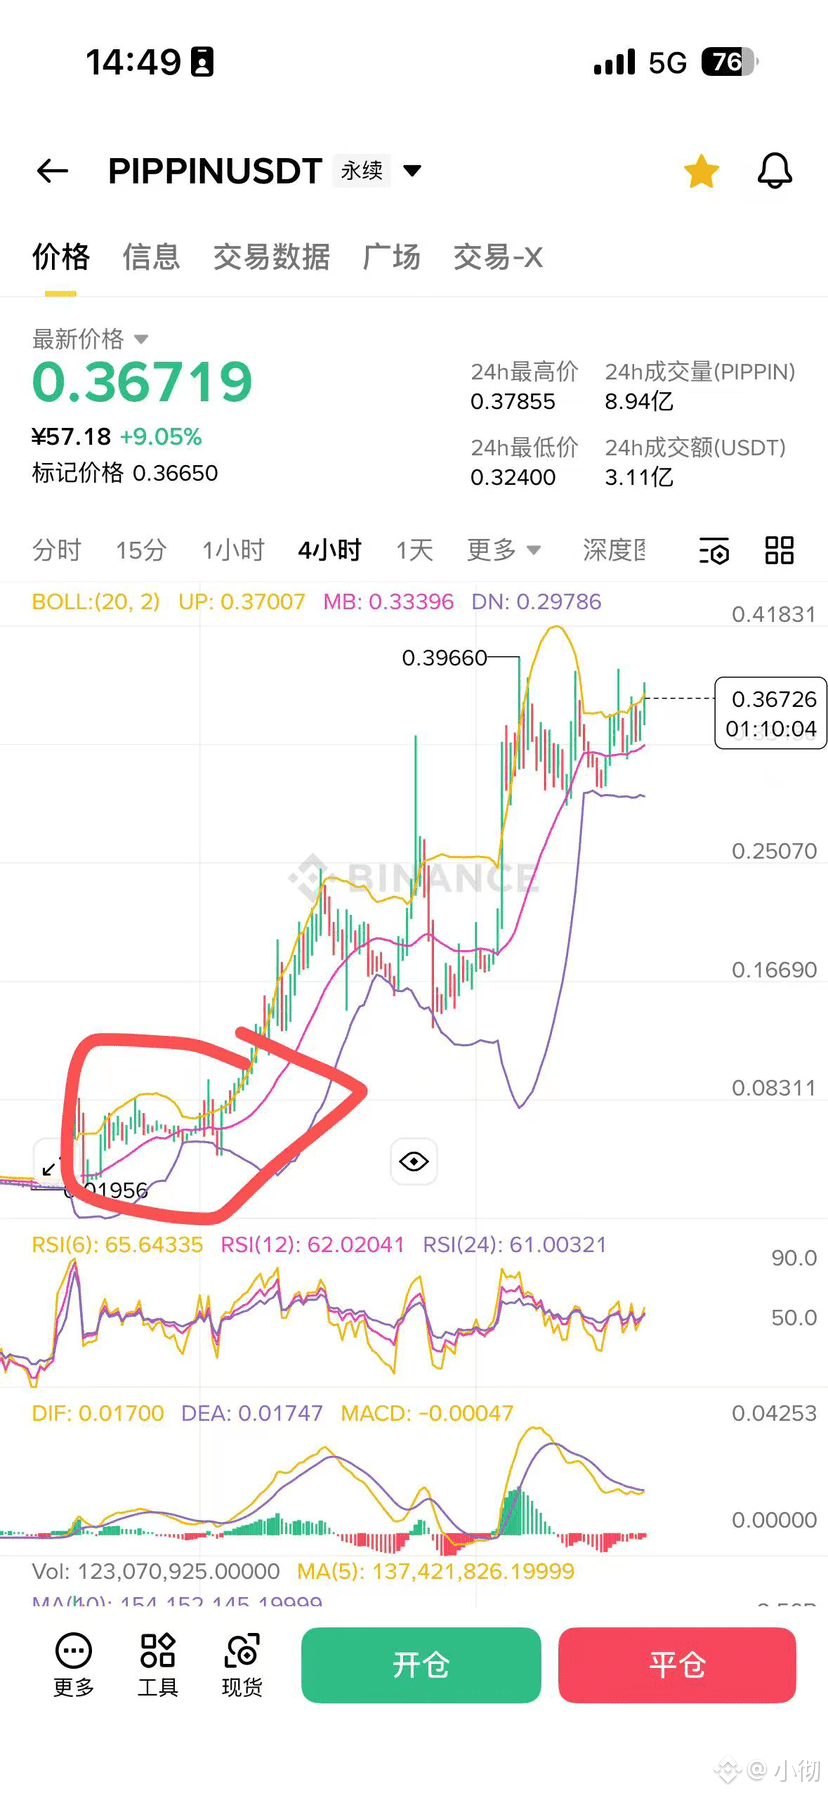
السعر الحالي: أولاً، أنظر إلى الصورة 2 وأحدد شكل الدائرة، ثم نفترض اختراقاً كاذباً، وبعدها هبوطاً كاذباً، ثم يستمر السعر في الارتفاع، ليتجه نحو 1.